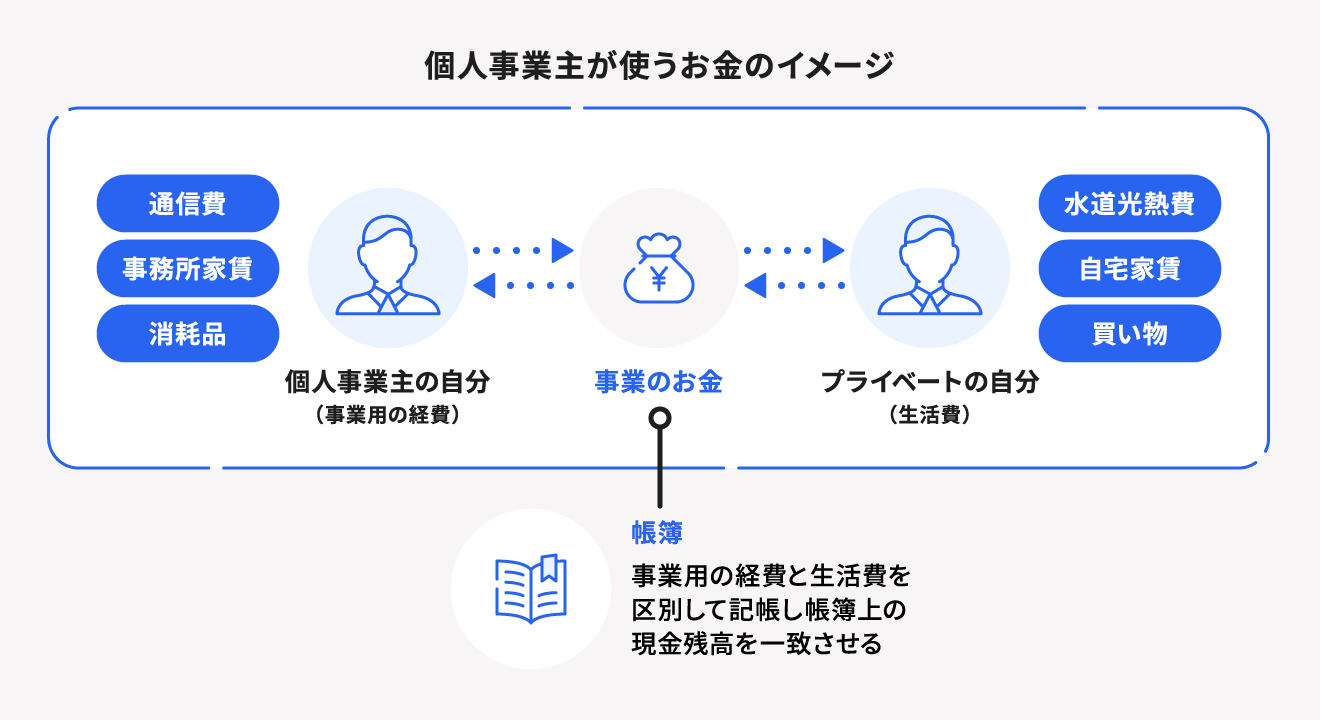
個人事業主として日々の記帳や確定申告に向き合う際、多くの事業者が最初につまずく関門が「事業主貸(じぎょうぬしかし)」の取り扱いです。事業用口座から生活費を引き出したとき、プライベートの私費を事業資金から支払ったとき、あるいは個人名義の税金を納付したとき、帳簿上ではどのような処理を行うべきなのでしょうか。法人には存在しない個人事業主特有のこの勘定科目は、経理初学者にとって極めて直感的に理解しづらい構造を持っています。
国税庁が提示する青色申告決算書の様式や、近年のクラウド会計ツールの普及に伴い、帳簿付けのハードル自体は下がっているように見えます。しかし、現場の確定申告相談窓口や税理士の取材現場では、「事業主貸と事業主借の違いが分からず貸借対照表が崩壊した」「期末に残高が膨れ上がって税務署に疑われないか不安だ」という悲痛な相談が絶えません。本稿では、事業主貸の本質的な定義から、実務で頻出する仕訳パターン、期末の元入金相殺メカニズム、さらには税務調査で突っ込まれないための防衛策まで、徹底的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主貸は「事業のお金を個人(自分自身)へ渡した・貸した」状態を記録する資産勘定であり、事業用口座からの生活費引き出しや個人税の支払いに用いる。
- 要点2:決算書(貸借対照表)に残った事業主貸の期末残高は、翌期へそのまま繰り越されるのではなく、期首処理において「元入金」と合算・相殺されて毎年ゼロにリセットされる。
- 要点3:帳簿上で残高がマイナスになる現象は入力漏れや貸借逆転が主因であり、税務調査リスクを避けるには家事関連費の経費按分ルールを明確化しておく必要がある。
【本質解説】事業主貸と事業主借の決定的な違い|生活費の引き出しはどう処理すべきか?
個人事業主の会計において、最も混同されやすいのが「事業主貸」と「事業主借」の役割分担です。両者を明確に見分けるための絶対的な判断基準は、「事業用の財布を主語(起点)として、お金がどちらへ動いたか」という視点を持つことに尽きます。
法律上、個人事業主と事業主個人は同一人物ですが、青色申告の複式簿記においては「事業そのもの」を一人の人格(独立した経済主体)としてみなします。事業用の財布から、個人としての自分へお金を渡した場合は「事業が事業主に貸し付けた」と解釈するため、事業主貸を用います。反対に、個人のポケットマネーを事業用口座に入金したり、私物のクレジットカードで事業の経費を立て替えたりした場合は「事業が事業主から借り入れた」と解釈するため、事業主借となります。
読者の多くが最も悩む「生活費の引き出し」に適用すべき勘定科目は、例外なく「事業主貸」です。事業主には会社員のような「役員報酬」や「給与手当」という経費科目が存在しないため、事業で稼いだ売上から生活費を工面する行為はすべて「事業資金のプライベートへの移動(=事業主貸)」として処理します。
この関係性を端的にまとめた基本ルールは以下の通りです。
- 事業主貸(資産グループ):事業資金をプライベートへ移動させたとき(事業 → プライベート)
- 事業主借(負債グループ):プライベートの資金を事業へ投入したとき(プライベート → 事業)
「自分のお金なのに、なぜ『貸す』『借りる』と表現するのか」と疑問を抱く方も少なくありません。これは複式簿記の貸借対照表(B/S)における整合性を保つための記号的処理に過ぎず、実際に利息を取ったり返済義務が生じたりするものではありません。まずは「事業の財布から私生活へ流出したものは事業主貸」という基本方程式を頭に叩き込むことが、記帳の混乱から脱出する第一歩となります。
【実践仕訳例】個人事業主が遭遇する代表的パターンと勘定科目の選び方
概念を理解したところで、実際の記帳現場で頻発する具体的な取引パターンを見ていきます。日々の取引を正確に記録できなければ、年度末の確定申告で大きな歪みとなって跳ね返ってきます。ここでは代表的なケースを厳選して解説します。
1. 事業用口座から生活費として現金を20万円引き出した場合
個人事業主が毎月の生活費を確保する最も標準的な取引です。事業用普通預金が減少し、個人へ資金が渡った事実を記録します。
| 借方:事業主貸 200,000円 | 貸方:普通預金 200,000円 |
2. 所得税や住民税、国民健康保険料を事業用口座から支払った場合
誤って「租税公課」や「福利厚生費」などの経費科目に計上してしまうミスが極めて多い項目です。所得税、住民税、個人番号カード関連費用、国民健康保険料、国民年金保険料などは「個人の義務」として課されるものであり、事業上の経費としては一切認められません。事業用口座から引き落とされた場合は、全額を事業主貸として処理します。
| 借方:事業主貸 50,000円 | 貸方:普通預金 50,000円 |
なお、国民健康保険料や国民年金は確定申告書の第二表で「社会保険料控除」として所得から控除するため、決算書の経費に入れる必要はありません。
3. プライベートの支出(飲食・買い物)を事業用クレジットカードで決済した場合
事業用カードで誤って個人の買い物を決済してしまったケースです。事業用口座から代金が引き落とされるため、プライベート利用分を事業主貸として切り離します。
| 借方:事業主貸 12,000円 | 貸方:普通預金(未払金) 12,000円 |
4. 自宅兼事務所の家賃(10万円)を支払い、40%を経費按分する場合
プライベートの生活空間と仕事場が混在している家賃や水道光熱費、インターネット回線代は、業務で使用している割合を算出して経費按分を行います。仮に家賃10万円のうち業務利用が40%(4万円)、個人利用が60%(6万円)であれば、仕訳は以下のようになります。
| 借方:地代家賃 40,000円 借方:事業主貸 60,000円 | 貸方:普通預金 100,000円 |
家事按分を期中で毎回行うのが煩雑な場合は、日々の引き落とし時は一旦全額を地代家賃として記帳しておき、年末の決算整理仕訳でプライベート分を事業主貸へ振り替える方法も実務上広く採用されています。
【期末処理の真実】貸借対照表の事業主貸残高はどこへ消えるのか?元入金相殺の仕組み
複式簿記を導入して初めての年越しを迎える個人事業主から最も頻繁に寄せられる疑問が、「確定申告書に記載された事業主貸の残高は、翌年へ繰り越されるのか」という点です。
結論から申し上げると、事業主貸の期末残高は翌年度の期首帳簿には1円も引き継がれません。12月31日の決算日を迎えた時点で、貸借対照表上には確かに数十万〜数百万円の残高が記録されます。しかし、年が明けた1月1日の期首処理において、純資産の勘定科目である「元入金(もといれきん)」および「事業主借」「青色申告特別控除前の当期純利益」と相殺され、完全にゼロクリアされます。
国税庁の定める青色申告決算書の規定において、翌期首の元入金は次の計算式によって機械的に再計算されます。
【翌期首の元入金 算出フォーミュラ】
期首元入金 = 前期末の元入金 + 前期末の事業主借 + 前期の当期純利益 - 前期末の事業主貸
この算式が意味するのは、「事業で生み出した利益や個人から事業へ注ぎ込んだ資金(事業主借)を元手(元入金)に足し、事業からプライベートへ持ち出した資金(事業主貸)を元手から差し引く」という純資産の再構築プロセスです。帳簿の期末処理が完了すると、事業主貸と事業主借は残高ゼロから新しい1年をスタートします。近年のクラウド会計ソフトを利用している場合は、年度締め処理を実行するだけでこの相殺計算が自動的に完了するため、手動で仕訳を打つ必要はありません。
【データ比較検証】事業主貸・事業主借・元入金の違いと実務インパクト
個人事業主の純資産および資金移動に関わる主要3科目の性格と、実務における基準値、注意すべきリスクを客観的データに基づいて比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 事業主貸 (資産グループ) | 事業資金から私生活へ流出した累積額。所得税・住民税・私費引き出し等が含まれる。 | 年間生活費に準ずる(年収300万〜800万円層で年間200万〜500万円前後が一般的)。 | 残高がいくら巨額でも違法ではないが、事業資金の枯渇リスクを可視化する鏡となる。 |
| 事業主借 (負債グループ) | 個人資産から事業へ補填された資金、プライベートカードによる経費立替額。 | 創業期や資金ショート時は増加傾向。安定期は年間100万円未満に抑えるのが健全。 | 事業主借が多すぎる事業体は「本業のキャッシュフローだけで運営できていない」証左。 |
| 元入金 (純資産グループ) | 法人の「資本金」に相当する基礎資金。期末の利益と事業主貸借の差額で毎年変動する。 | 開業時の手元資金からスタート。事業継続に伴いプラス推移を保つのが望ましい。 | 赤字続きや過度な生活費引き出しがあると、翌期首に「元入金マイナス(債務超過)」に陥る。 |
上記の数値データからも明らかなように、事業主貸そのものは「生活の維持」に直結するため、売上規模に応じた金額が計上されるのは極めて自然な現象です。問題視されるべきは金額の絶対値ではなく、貸借のバランスが崩れた結果として引き起こされる帳簿の異常値です。
【実態検証】確定申告の現場で多発する「事業主貸のマイナス」と税務署の視線
実務の現場において、青色申告決算書の貸借対照表をチェックした瞬間に税理士や税務署員が違和感を覚える最大のシグナルが、「事業主貸の残高がマイナス(△)表示になっている」という事態です。
本来、事業主貸は資産の借方科目であるため、正常に記帳されていればプラスの値しか取り得ません。これがマイナスになる背景には、実務上の明確なエラーが存在します。
事業主貸がマイナスになる3大原因
- 原因1:借方と貸方の入力逆転
プライベート資金から経費を支払った取引(事業主借)を、誤って事業主貸の貸方に直接入力して相殺しようとしたケース。 - 原因2:事業用口座の過剰な引き出し処理
実際の口座残高と帳簿上の預金残高が乖離しており、使途不明金を無理やり事業主貸で調整した結果、計算が破綻したケース。 - 原因3:期首残高の二重登録・移行ミス
会計ソフトを乗り換える際、前期の事業主貸残高をゼロリセットせずに新年度の期首残高へ手動入力してしまったケース。
大手税理士法人関係者や税務署OBへの取材によると、「事業主貸の金額が大きいこと自体で税務調査の対象になるケースは極めて稀である」と口を揃えます。生活費にいくら使おうと、それは事業主の自由であり課税所得には直接影響しないためです。
しかし、「事業主貸がマイナスになっている帳簿」は別です。それは複式簿記の基礎的ルールが崩壊している動かぬ証拠であり、「売上除外(売上の過少申告)や架空経費の計上が紛れ込んでいるのではないか」という強い疑念を調査官に抱かせるトリガーとなります。帳簿の整合性を保つことは、無用な税務リスクを避けるための必須の防壁です。
【2026年最新】クラウド会計ソフト(freee・マネーフォワード)を使いこなす鉄則
クラウド会計ソフトの自動同期機能は、個人事業主のバックオフィス業務を劇的に効率化しました。しかし、AIによる自動推測仕訳が浸透した現在でも、事業主勘定の処理におけるヒューマンエラーは後を絶ちません。代表的ソフトにおける仕様の差と運用ルールを押さえておく必要があります。
クラウド会計ソフト「freee」における独特の処理作法
freee会計では、簿記の借方・貸方という概念を意識させないUIが採用されています。そのため、口座同期で生活費の引き出し明細(出金)が上がってきた場合、勘定科目に「事業主貸」を探そうとすると迷子になるケースがあります。freeeにおける基本ルールは以下の通りです。
- 口座から生活費を引き出した場合:取引登録画面で「プライベート資金」として処理(裏側で事業主貸が自動計上される)。
- 事業口座から個人の所得税等を支払った場合:支出取引として勘定科目に「事業主貸」を選択するか、「プライベート資金」として登録。
マネーフォワード クラウド確定申告における処理作法
マネーフォワードは標準的な複式簿記の構造に忠実な設計となっています。連携口座から出金された生活費は、自動仕訳ルールの勘定科目選択で「事業主貸」をダイレクトに割り当てることで、ブレのない記帳が可能です。
【判断基準】事業用口座の完全分離ができている人 vs 混在している人
事業主貸・事業主借の仕訳を最小限に抑え、経理の疲弊を防ぐための分岐点は「銀行口座とクレジットカードの物理的完全分離」ができているかどうかにあります。
- 向いている人(経理工数を極小化できる人):
事業専用の屋号付き口座(または個人名義の事業用口座)と事業専用カードを完全に分け、生活費は「月1回決まった日に決まった額を個人口座へ定額送金」している人。仕訳は月1回の「事業主貸」だけで済み、帳簿は極めて整然とします。 - 慎重になるべき人(帳簿破綻の予備軍):
1つのプライベート口座で食費も事業備品も光熱費も混然一体となって決済している人。1年間に何百回もの事業主貸・事業主借の仕訳が発生し、決算期に仕訳の海で溺れるリスクを抱え続けることになります。
【プロの結論】経営者としての「心理的バウンダリー」が帳簿と事業を守る
個人事業主における事業主貸という科目は、単なる会計上の技術用語にとどまりません。それは事業主自身が「ビジネスと私生活の境界線(心理的バウンダリー)」をどのように引いているかを冷徹に映し出すリトマス試験紙です。
家族社会学や心理学の領域において、自己と他者の境界が曖昧になり健全な自立が損なわれる現象を「共依存」と呼びますが、個人事業の現場でも「事業主本人と事業資金の共依存」と呼ぶべき事態が頻発します。「事業のお金は自分のポケットマネーと同じだ」という甘えが常態化すると、事業用口座から無計画に生活費が引き出され、仕訳帳には無数の「事業主貸」が乱立します。その結果、納税資金の枯渇や運転資金のショートを引き起こす構造的リスクへと発展していきます。
一流の経営者として事業を長期持続させるための鉄則は、「たとえ個人事業であっても、自分自身を最初の従業員として雇い、客観的に生活費(報酬)を給付する」という強固な精神的規律を持つことです。月々の生活費引き出しルールを明確化し、プライベート支出の混入を断ち切ること。それこそが、確定申告の重圧から解放され、強固な事業基盤を築くための最も本質的な処方箋です。
【事業主貸】に関するよくある質問(FAQ)
Q1:事業主貸の金額が売上よりも極端に大きくなると、税務調査で怪しまれますか?
A1:事業主貸の金額が大きいこと自体を理由に追徴課税されたり、不正を疑われたりすることはありません。例えば、過去の貯蓄や融資資金を事業口座に預けており、そこから生活費を引き出した場合などは売上以上の事業主貸が発生します。ただし、「経費にすべきでない個人的な豪遊支出」が経費科目ではなく正しく事業主貸に計上されていることが前提です。生活費の出所が明確であれば何ら問題ありません。
Q2:所得税や住民税、国民健康保険料を事業口座から支払った場合、経費になりますか?
A2:経費には一切なりません。所得税や住民税は個人に対する課税であり、国民健康保険料や国民年金は個人の社会保険です。事業用口座から支払った場合は、必ず「事業主貸」として処理してください。なお、国民健康保険料や国民年金は、事業の経費にはなりませんが、確定申告書Bの「社会保険料控除」として所得控除の対象になりますので、申告書側で忘れずに控除額を記載してください。
Q3:年末の貸借対照表を作成したら、事業主貸がマイナスになってしまいました。どう修正すべきですか?
A3:事業主貸がマイナスになる主な原因は、「事業主借とすべき取引を事業主貸の貸方に入力した」か、「期首残高の登録ミス」です。まずは仕訳帳を検索し、事業主貸が「貸方(右側)」に計上されている仕訳を抽出してください。個人のポケットマネーで事業経費を立て替えた仕訳であれば、勘定科目を「事業主借」に修正する必要があります。貸借を正しく直せば、事業主貸残高は正常なプラスの値に戻ります。
Q4:クラウド会計ソフトfreeeで「事業主貸」が見当たりません。どこで選べばよいですか?
A4:freee会計では専門用語を減らす目的で、事業主貸の多くが「プライベート資金」という名称で代替されています。事業用口座から生活費を出金した際は、出金取引の登録画面で「口座振替・手許金」タブ等から「プライベート資金」を選択するか、支出登録の詳細画面で勘定科目に直接「事業主貸」を入力して登録してください。どちらの方法でも最終的な決算書では事業主貸として正しく集計されます。
まとめ:事業主貸を正しく理解し、迷いのない経理フローを確立しよう
事業主貸は、個人事業主という特有のビジネスモデルにおいて、事業資金とプライベートの生活資金を健全に橋渡しするための不可欠なツールです。「事業のお金を個人へ貸し出した(渡した)」という基本定義さえ見失わなければ、日々の仕訳で過度に迷うことはありません。
また、期末の事業主貸残高は元入金と相殺されて毎年ゼロに戻るため、翌期への繰り越し計算を恐れる必要もありません。大切なのは、税金や私的な買い物を絶対に経費へ紛れ込ませず「事業主貸」として毅然と切り離すこと、そして事業用と個人用の口座を物理的に分離して仕訳数そのものを最小化することです。仕組みとルールを味方につけ、確定申告期に慌てることのない洗練された記帳体制を整えていきましょう。 (出典: 事業 主 貸(Yahoo!ニュース))
