従業員を1人でも雇用すると、給与本体とは別に発生するコストが「法定福利費」です。企業経営者や経理・人事労務の担当者にとって、人件費予算の策定や資金繰り計画を立てる際、この法定福利費が占める割合を正確に把握しておくことは事業の命運を左右します。
社会保険の適用拡大が進む昨今、法定福利費は「給与の約15〜16%」に達し、企業のキャッシュフローに重くのしかかります。本稿では、最新の保険料率に基づいた正確な計算方法から、法定外福利費との決定的な違い、建設業界の見積書における明示ルール、さらには経理処理や消費税の盲点まで、実務に直結する情報を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で企業に負担が義務付けられた社会保険料・労働保険料であり、会社負担分は概ね額面給与の約15〜16%が目安となります。
- 要点2:厚生年金や健康保険の「労使折半」だけでなく、労災保険料や子ども・子育て拠出金は「全額会社負担」となる点に注意が必要です。
- 要点3:建設業の見積書では法定福利費の「内訳明示」が強く求められており、これを削る不当な指値発注は法令違反や指導の対象となります。
【基礎知識】法定福利費とは?法定外福利費との決定的な違いと内訳一覧
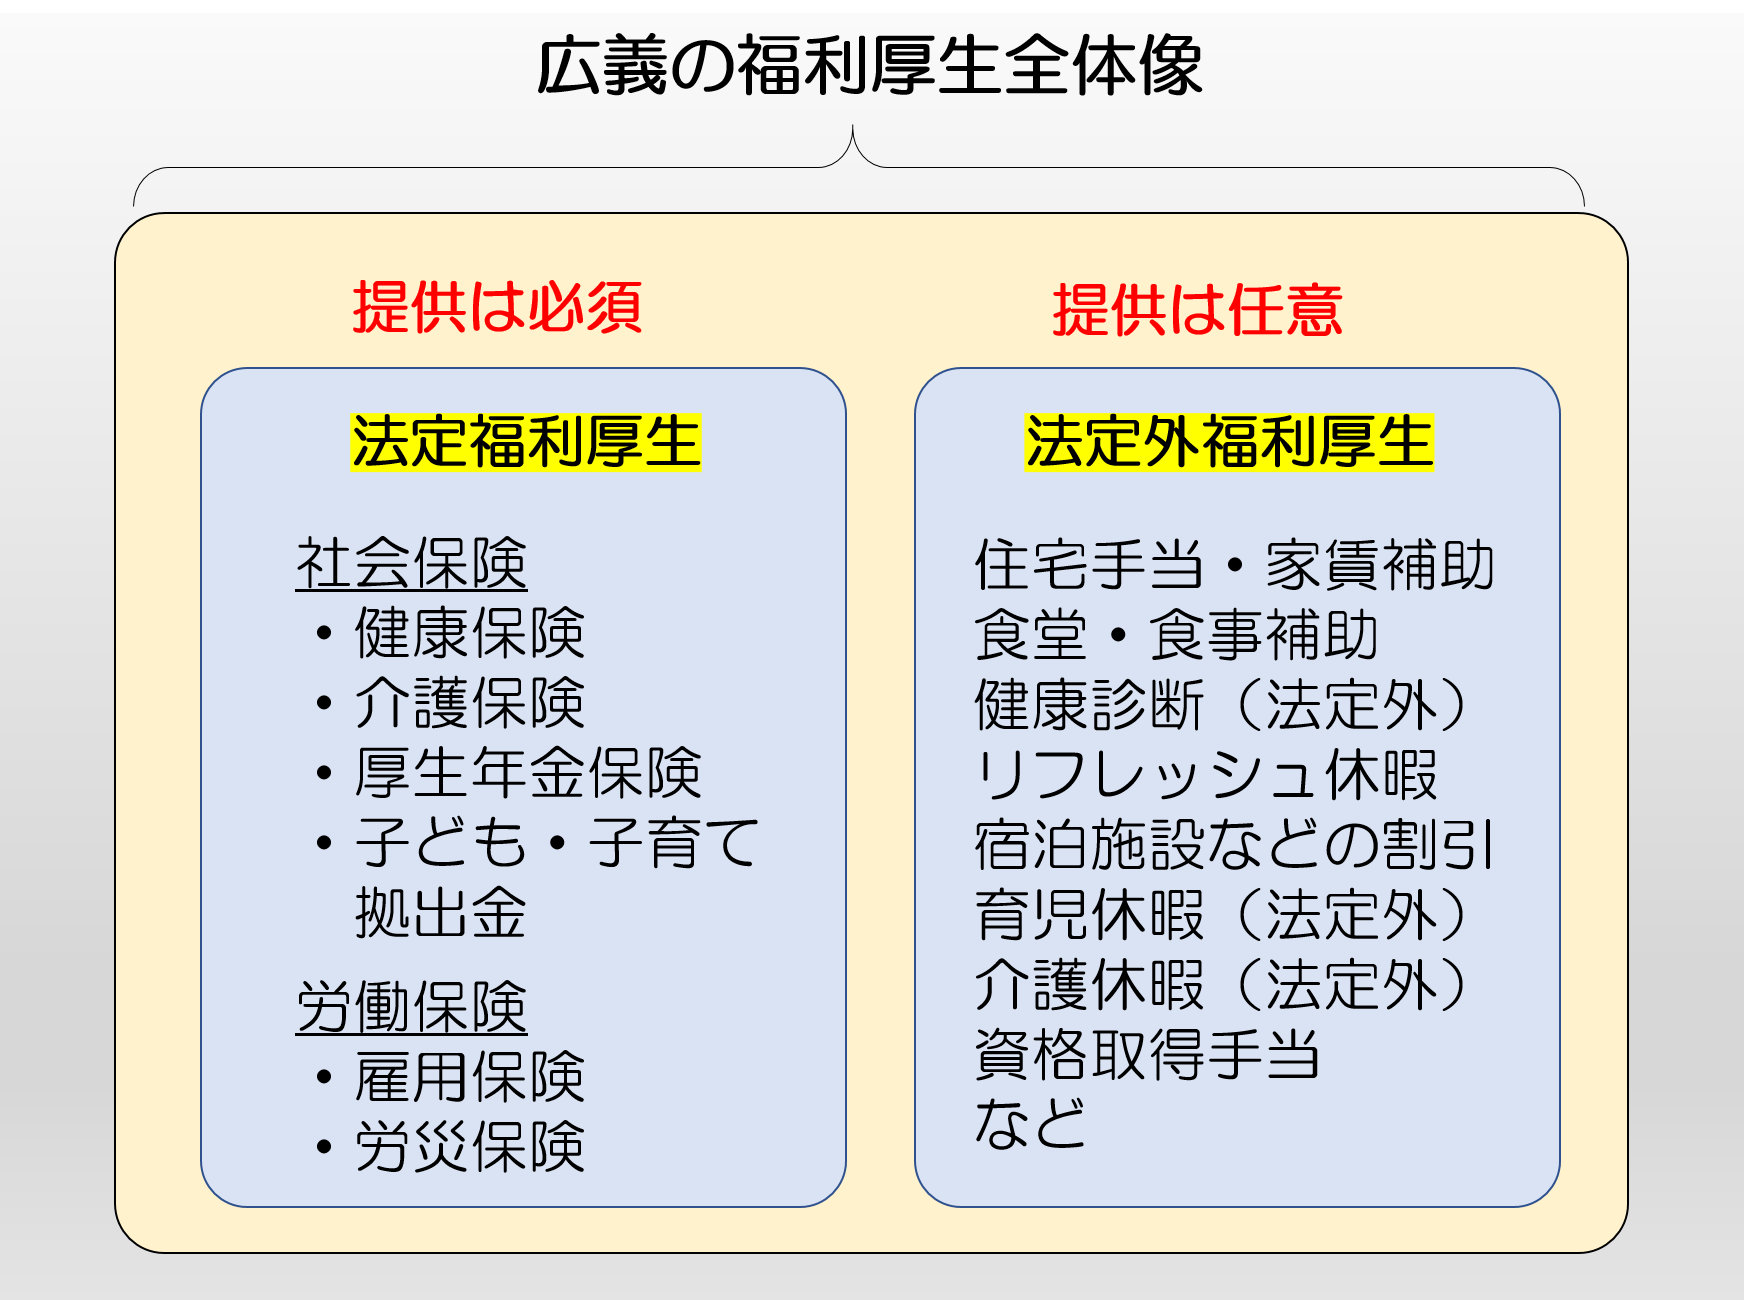
法定福利費とは、法律(労働基準法、各種社会保険法、労働保険法など)によって、事業主が負担を義務付けられている社会保障費用の総称です。従業員の生活保障、健康維持、老後資金、万が一の労災事故などを支える公的なセーフティネットとして機能しています。
実務で頻繁に混同されるのが「法定外福利費」との違いです。両者の区分を曖昧にしていると、決算書の信憑性低下や税務調査での指摘リスクにつながるため、明確な境界線を理解しておく必要があります。
法定福利費に含まれる費用は、主に以下の6項目に集約されます。
- 健康保険料:業務外の病気や怪我、出産、死亡などに備える公的医療保険。
- 介護保険料:40歳以上の従業員が対象となる介護費用の支援保険。
- 厚生年金保険料:公的年金の「2階部分」を担い、老齢・障害・遺族給付を保障。
- 子ども・子育て拠出金:児童手当や子育て支援施策に充てられる公的拠出金。
- 雇用保険料:失業時の給付や育児休業給付、能力開発を支援する保険。
- 労災保険料(労働者災害補償保険料):業務中や通勤途上の負傷・疾病に対する補償。
対する「法定外福利費」は、企業が従業員の満足度向上や採用強化のために任意で提供する独自施策です。具体的には、住宅手当や家賃補助、社員食堂の食事補助、健康診断のオプション費用補助、慶弔見舞金、レクリエーション費用などが該当します。法定福利費が「法律上の義務(非課税取引)」であるのに対し、法定外福利費は「企業の裁量による投資(消費税の課税仕入れ対象が多い)」という根本的な差異があります。
【最新データ】法定福利費の会社負担割合と料率一覧表
企業が負担すべき法定福利費を精緻に把握するためには、各制度の負担割合と料率を整理しておくことが不可欠です。以下に、一般的な事業会社(東京都の協会けんぽ加入例)をベースとした最新の会社負担割合を一覧表で示します。
| 保険・制度の項目 | 全体料率(基準値) | 会社負担割合 | 編集部の解説・実務上のポイント |
|---|---|---|---|
| 健康保険料 | 約9.98%(東京都・協会けんぽ例) | 4.99%(労使折半) | 都道府県ごとに料率が変動。40歳以上は介護保険料(約1.6%程度)が加算され、折半負担。 |
| 厚生年金保険料 | 18.300%(上限固定) | 9.15%(労使折半) | 法定福利費の中で最も重い負担。標準報酬月額の上限(65万円)や賞与上限(150万円)に留意。 |
| 子ども・子育て拠出金 | 0.36% | 0.36%(全額会社負担) | 厚生年金保険料と同時に徴収されるが、従業員負担はなく会社が全額拠出する。 |
| 雇用保険料 | 1.55%(一般の事業) | 0.95%(事業者負担) | 従業員負担は0.60%。雇用保険二事業の費用(0.35%)を企業側が上乗せ負担するため折半ではない。 |
| 労災保険料 | 0.25%〜8.8%(業種別) | 全額会社負担(0.30%等) | 一般事務職などは0.30%程度。危険を伴う建設業・鉱業などは料率が高率に設定される。 |
| 合計負担目安 | ― | 約15.5%〜16.5% | 額面給与が30万円の場合、会社は毎月約4.7万〜5万円前後の追加支出を織り込む必要がある。 |
【実務解説】法定福利費計算方法の具体例と社会保険料負担額のシミュレーション
法定福利費の計算は、社会保険(健康保険・厚生年金・介護保険・子ども子育て拠出金)と労働保険(雇用保険・労災保険)で算定のベースとなる基礎数値が異なります。ここを取り違えると、毎月の給与計算や年度更新で大幅な狂いが生じます。
1. 社会保険料の計算ロジック(標準報酬月額ベース)
社会保険料は、毎月の実際の支払給与を等級表に当てはめた「標準報酬月額」に保険料率を乗じて算出します。基本給だけでなく、残業手当、通勤手当、役職手当などの各種諸手当を合算した金額で等級が決まります。
2. 労働保険料の計算ロジック(総支給額ベース)
雇用保険および労災保険は、標準報酬月額ではなく、毎月支払う「賃金総額(交通費や残業手当を含む実際の支給総額)」にそれぞれの料率を乗じて計算します。
月給30万円(40歳未満・一般事業会社・東京都協会けんぽ)の具体例
月給30万円(標準報酬月額30万円・第22等級)の従業員を雇用した場合の、会社側が負担する法定福利費のシミュレーションは以下の通りです。
- 健康保険料(会社負担分):300,000円 × 4.99% = 14,970円
- 厚生年金保険料(会社負担分):300,000円 × 9.15% = 27,450円
- 子ども・子育て拠出金(会社全額):300,000円 × 0.36% = 1,080円
- 雇用保険料(事業者負担分):300,000円 × 0.95% = 2,850円
- 労災保険料(会社全額・3/1000の場合):300,000円 × 0.30% = 900円
- 会社負担額の月額合計:47,250円(給与総額の約15.75%)
この結果から明らかなように、従業員に月給30万円を支払う場合、実質的な総人件費は347,250円となります。さらに年2回の賞与(ボーナス)を支給する場合も、ほぼ同一割合の法定福利費が会社負担として発生するため、年間ベースの予算策定にはこの掛率を機械的に組み込む必要があります。
【実態検証】建設業の見積書における法定福利費明示義務と現場のリアル
国土交通省の主導により、建設業界では社会保険等の未加入対策が急速に進められてきました。下請企業が適正な法定福利費を確保できず、結果として技能労働者の社会保険加入が進まないという悪循環を断ち切るため、見積書への「法定福利費の内訳明示」が義務化されています。
現場のヒアリング調査や業界関係者の証言によると、下請業者が提出する見積書において、直接工事費や共通仮設費とは別枠で「法定福利費(事業主負担額)」を明記する運用が定着しています。具体的には、直接労務費に対して各工種別の「法定福利費率(一般的に法定福利費相当額として約15〜17%前後)」を乗じて算出します。
かつて建設現場で横行していた「法定福利費を含んだ総額からの一律指値値引き」は、現在では建設業法や下請取引適正化ガイドラインにおける重大な違反行為(不当な指値、買いたたき)とみなされます。元請企業は提示された法定福利費を尊重して契約を締結する責務があり、現場の健全化に向けた厳格な監視体制が敷かれています。
一般に知られていない盲点と経理実務の罠|勘定科目と消費税ルール
法定福利費の会計処理および税務処理には、現場の担当者が誤りやすい落とし穴が潜んでいます。特に注意すべき2大論点が「勘定科目の運用ルール」と「消費税の課税区分」です。
1. 勘定科目「法定福利費」の仕訳と期末処理
給与支払時、会社負担分は損益計算書上の「法定福利費(販売費及び一般管理費または製造原価)」として費用計上し、従業員から天引きした預り金(預り社会保険料)と合算して翌月末に納付します。
ここで見落としがちなのが「期末の未払費用計上」です。社会保険料は「当月分を翌月末日に支払う」仕組みであるため、決算期末時点では前月分(または当月分)の会社負担分が未払状態になっています。この未払計上を漏らすと、当期の費用が過少計上され、法人税の過大申告につながるため注意を払う必要があります。
2. 法定福利費は「消費税非課税」が鉄則
公的機関へ納付する保険料や拠出金は、消費税法上、対価を得て行う取引ではないため「非課税取引(または不課税)」に該当します。そのため、法定福利費を計上する際に仕入税額控除を適用することはできません。
一方で、法定外福利費(チケットレストランの食事補助や社内イベント費用など)の多くは課税仕入れとなります。両者を同一の「福利厚生費」という勘定科目で一括処理してしまうと、消費税の申告誤り(仕入税額控除の過大適用)を招き、税務調査で追徴課税を受ける原因となります。必ず「法定福利費」と「福利厚生費(法定外)」は勘定科目を厳密に分離して管理しなければなりません。
【プロの結論】採用力と財務健全性を両立させる人件費マネジメントの判断基準
法定福利費の負担増は、短期的には企業の営業利益を圧迫する要因に見えます。しかし、労務管理と企業財務の構造的な視点から見ると、社会保険の適正加入と福利厚生の充実は、採用市場における決定的な競争優位性へと転換できます。
適正な法定福利費負担を強みに変えられる企業の特徴
- 原価計算に法定福利費を完全内包している:見積もり段階で給与の16%前後を原価として正確に織り込み、粗利を確保できる価格転嫁力を持つ。
- 社会保険完備を武器に優秀層を採用:適用拡大を前向きに捉え、パート・アルバイトを含めた処遇改善をアピールして定着率を高めている。
早急な労務・財務見直しが必要なリスク企業の特徴
- 「額面給与=人件費」と錯覚している:給与アップの意思決定時に法定福利費の会社負担分(約16%増)を考慮しておらず、期末にキャッシュ不足に陥る。
- 下請への発注で法定福利費を削ろうとする:コンプライアンス意識の欠如により、取引停止処分や労働基準監督署・公正取引委員会の是正勧告を受けるリスクを抱える。
法定福利費を単なる「削るべきコスト」と捉えるのではなく、「持続可能な組織運営のためのインフラコスト」として正しく予算化することこそが、中長期的な企業防衛の要です。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費の会社負担分は、ざっくり給与の何割を見込んでおけば安全ですか?
A1:一般企業の場合、健康保険・厚生年金・子ども子育て拠出金・雇用保険・労災保険を合算して、額面給与総額の「約15.5%〜16.5%」を見込んでおくのが実務上の標準安全圏です。40歳以上の従業員が多い場合や、労災料率の高い工種では17%程度を想定しておくと資金ショートを防げます。
Q2:パートやアルバイトの従業員にも法定福利費は発生しますか?
A2:発生します。労災保険は短時間労働者を含め1名でも雇っていれば全額会社負担で適用されます。また、週所定労働時間20時間以上の場合は雇用保険が、企業の規模要件および週20時間以上・月額賃金8.8万円以上などの条件を満たす場合は社会保険(健康保険・厚生年金)の加入義務が生じ、正社員同様に会社負担が発生します。
Q3:役員報酬に対しても法定福利費は発生しますか?
A3:役員報酬に対しても、健康保険・厚生年金・子ども子育て拠出金の法定福利費が発生し、会社が折半(拠出金は全額)負担します。ただし、役員は労働者ではないため、雇用保険および労災保険の対象にはならず、労働保険料の法定福利費は発生しません。
まとめ:最新料率を把握し健全な企業経営と労務管理を
法定福利費は、企業の社会的責任を果たすための必須要件であると同時に、人件費予算において決して無視できない巨大なコスト要因です。厚生年金や健康保険の労使折半、労災保険や子ども・子育て拠出金の全額会社負担といったルールを正確に整理し、自社の給与総額に対してどれだけのキャッシュが必要かを常に可視化しておくことが求められます。
見積書における法定福利費の内訳明示の徹底や、消費税非課税を踏まえた適正な勘定科目処理を実践し、法令遵守と財務の安定性を兼ね備えた強固な事業基盤を構築しましょう。 (出典: 法定 福利 費(Yahoo!ニュース))
