企業の財務・労務管理や工事の見積書作成において、避けて通れない重要項目が「法定福利費」です。給与額面だけで予算を組んでしまい、後から予想外の社会保険料会社負担の重さに直面して資金繰りに苦慮するケースは後を絶ちません。特に2026年現在、短時間労働者への社会保険適用拡大が段階的に進んだことで、企業が負担すべき実質的な人件費比率はかつてないほど綿密な管理が求められています。
法定福利費は、単なるコストではなく従業員の生活基盤を守る法的な義務費用です。本稿では、法定外福利費との明確な違いから、健康保険料・厚生年金保険料・雇用保険料・労災保険料などの具体的な内訳と割合、建設業の見積書における計算実務まで、現場取材と制度設計の裏付けをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で企業に負担が義務付けられた社会保険料・労働保険料であり、給料総額に対して会社負担分として約15〜16%が上乗せされる。
- 要点2:健康保険・介護保険・厚生年金・雇用保険は労使折半(一部事業主負担大)だが、労災保険と子ども・子育て拠出金は「全額会社負担」となる。
- 要点3:建設業では下請保護のため見積書への法定福利費内訳明示が必須化されており、適正な労務費計算を行わない見積はコンプライアンス違反のリスクを伴う。
【基礎知識】法定福利費とは?法定外福利費との決定的な違いと勘定科目
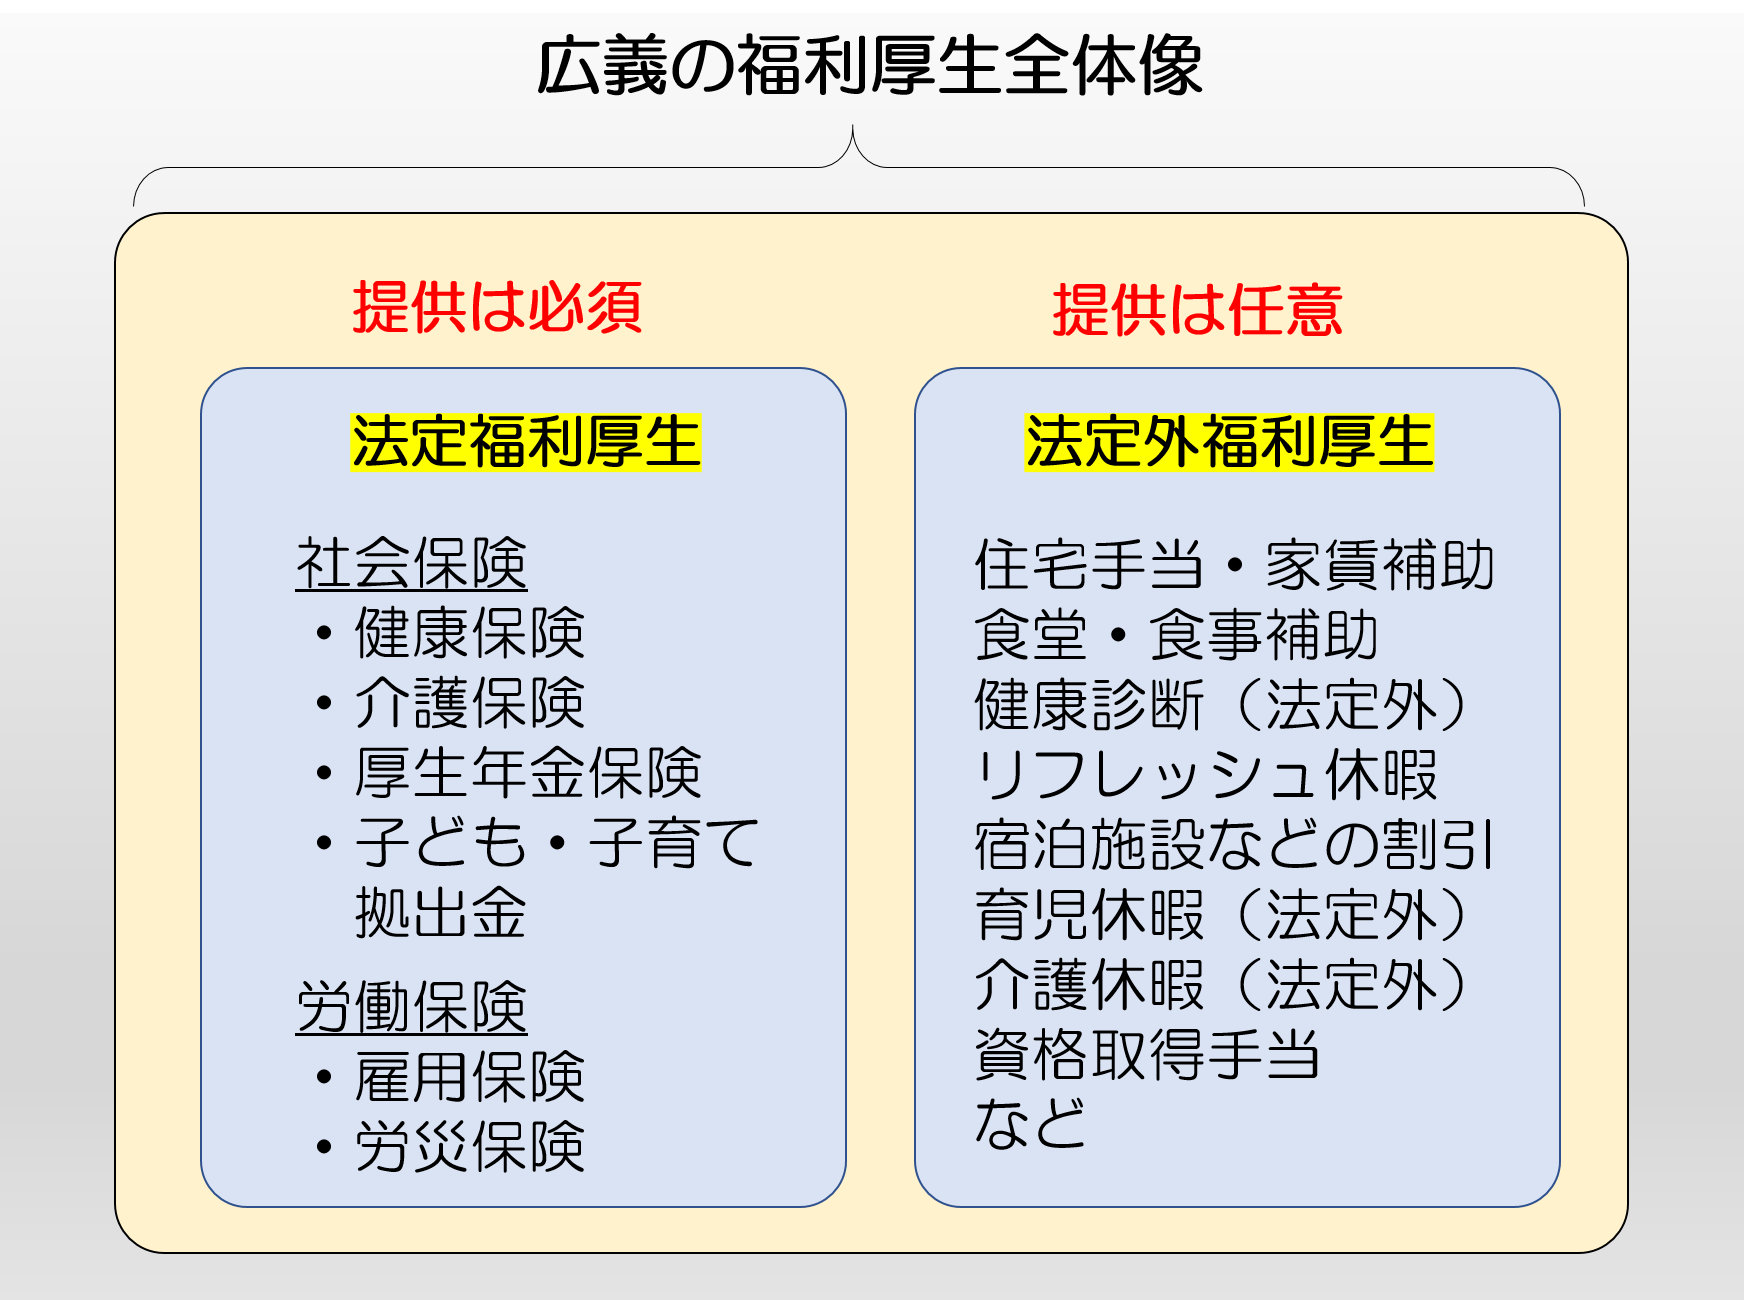
労務や会計の現場で頻繁に混同されるのが「法定福利費」と「法定外福利費」の違いです。両者は同じ「福利厚生」という言葉を含みながら、法的な強制力と税務・会計上の取り扱いにおいて根本的に異なります。
法定福利費とは、労働基準法、健康保険法、厚生年金保険法、雇用保険法、労働者災害補償保険法などの各種法令に基づき、事業主が支払いを義務付けられている費用を指します。一方、法定外福利費は企業が従業員の労働環境向上や採用力強化のために任意で提供する制度費用です。具体的には、住宅手当、家族手当、通勤交通費(非課税限度額内)、社宅の維持管理費、社員食堂の補助、社員旅行や慶弔見舞金などが該当します。
企業の決算書や帳簿における法定福利費勘定科目の処理は、基本的に「販売費及び一般管理費(販管費)」の区分で処理されます。ただし、製造業の工場勤務者や建設業の現場作業員にかかる法定福利費については、「製造原価」や「完成工事原価」の人件費・経費として算入される点に留意しなければなりません。原価計算を誤ると、製品ごとの利益率や工事採算を大きく見誤る原因になります。
【2026年最新】法定福利費の内訳と会社負担割合一覧
法定福利費は主に「社会保険料(狭義)」と「労働保険料」に大別されます。2026年時点の最新制度における主要な保険料率と負担割合を整理したものが以下の対照データです。
| 保険料・拠出金の項目 | 2026年基準の保険料率(目安) | 会社負担割合とルール | 編集部の見解・管理上の注意点 |
|---|---|---|---|
| 健康保険料 | 約9.5%〜10.5%(協会けんぽ都道府県別) | 労使折半(各50%) 会社負担:約4.75%〜5.25% | 都道府県ごとに料率が異なるため、支店や現場ごとの所属事業所コードを要確認。 |
| 介護保険料(40〜64歳) | 約1.6%〜1.8%(年度改定あり) | 労使折半(各50%) 会社負担:約0.8%〜0.9% | 40歳到達月から徴収開始。該当社員の年齢判定トリガーの労務システム連携が必須。 |
| 厚生年金保険料 | 18.300%(法令固定上限) | 労使折半(各50%) 会社負担:9.150% | 法定福利費の中で最も金額が大きい項目。標準報酬月額の等級改定を厳格に追従。 |
| 子ども・子育て拠出金 | 0.360% | 全額会社負担(100%) 本人負担なし | 厚生年金保険料と一緒に納付するが、従業員からの天引きは法的に不可。 |
| 雇用保険料(一般事業) | 約1.55%(事業種別で変動) | 会社負担:約0.95% 本人負担:約0.60% | 農林水産・清酒製造や建設業では料率が引き上げ設定されている点に注意。 |
| 労災保険料 | 0.25%〜8.8%(業種別リスク制) | 全額会社負担(100%) 本人負担なし | 事務職中心企業は0.25〜0.3%程度だが、建設・林業等は負担比率が跳ね上がる。 |
これらを合算すると、一般的なオフィスワーク事業所であっても法定福利費割合の会社負担合計は「総支給額の約15.0%〜16.5%」に達します。つまり、月給30万円の社員を1名雇用した場合、会社は給与以外に毎月約4.5万〜5万円前後の現金負担を強いられる計算になります。
【実践シミュレーション】法定福利費の計算方法と人件費比率のリアル
実際の労務・経理現場において、法定福利費はどのように計算されているのでしょうか。月給制の正社員(42歳・東京都・一般事業所所属・標準報酬月額30万円・総支給額30万円)をモデルケースに、具体的な計算手順を追ってみましょう。
【計算モデル:40歳以上正社員・月給30万円の場合(協会けんぽ東京支部適用)】
- 健康保険料(会社負担50%):300,000円 × 9.98% ÷ 2 = 14,970円
- 介護保険料(会社負担50%):300,000円 × 1.60% ÷ 2 = 2,400円
- 厚生年金保険料(会社負担50%):300,000円 × 18.3% ÷ 2 = 27,450円
- 子ども・子育て拠出金(全額会社負担):300,000円 × 0.36% = 1,080円
- 雇用保険料(一般事業所・会社負担分):300,000円 × 0.95% = 2,850円
- 労災保険料(通信・事務等・全額会社負担):300,000円 × 0.30% = 900円
この場合の会社負担法定福利費の月額合計は「49,650円」となります。給与300,000円に対する比率は「約16.55%」です。賞与支給月には賞与額に対しても同等の料率(一部上限あり)が課されるため、年間ベースでも人件費予算の1.16倍前後を手元資金として確保しておかなければなりません。
さらに企業実務では、毎年6月〜7月にかけて行う「労働保険の年度更新」において、前年度の確定保険料と当年度の労働保険料概算を一括申告・納付する手続きが発生します。この時期にまとまったキャッシュアウトが生じるため、計画的な資金繰り表への組み込みが不可欠です。
【実態検証】建設業の見積書における「法定福利費の明示」と現場の課題
法定福利費の議論が最も熾烈を極めている現場が建設産業です。国土交通省は社会保険未加入問題の是正と技能労働者の処遇改善を目的に、建設業法および下請指導ガイドラインを通じて法定福利費建設業見積における「内訳明示の義務化」を徹底してきました。
かつての下請契約では、元請企業からの指値発注や過度なダンピング競争により、法定福利費が値引きの原資として削られる商慣行が横行していました。その結果、下請作業員の社会保険未加入が常態化し、若年層の離職と業界全体の高齢化を招く構造的要因となっていました。
現在の標準見積書では、以下のような計算式を用いて法定福利費を算出し、労務費とは別枠で明示することが求められています。
【建設業における法定福利費(事業主負担分)の算出基本式】
法定福利費(事業主負担分) = 直接労務費(または法定福利費対象額) × 法定福利費率(各専門工事業団体の標準料率:概ね15%〜18%前後)
業界団体の調査によると、見積書に法定福利費を内訳明示して提出した下請業者のうち、元請企業から全額または一定割合以上の支払いを認められた割合は年々向上しています。しかし、現場の声を取材すると「内訳を記載しても、最終的な総額欄で一括値引きを要求される」「未加入下請を排除する一方で、元請が見積額を正当に評価してくれない」という構造的な摩擦も依然として残されています。適正な法定福利費の確保は、コンプライアンス遵守だけでなく職人の生活基盤を担保するための生命線です。
一般に知られていない盲点とネットの誤解|パート・外注・消費税
法改正の進展とともに、ネット上や経営者の間で誤解されがちなグレーゾーンや落とし穴が増加しています。特に注意すべき3つの盲点を整理します。
誤解①:「パートやアルバイトなら法定福利費はかからない」という誤認
これは完全な誤りです。週の所定労働時間および日数が正社員の4分の3以上である短時間労働者は当然加入対象ですし、企業規模要件の引き下げ(従業員数51人以上の企業等)により、「週所定労働時間20時間以上」「月額賃金8.8万円以上」「2ヶ月を超える雇用の見込み」などの要件を満たせば、パートであっても社会保険の加入が義務付けられています。2026年現在の労務環境では、パート比率の高い業態ほど法定福利費の急増に直面しています。
誤解②:「業務委託(一人親方・フリーランス)への外注費にも法定福利費が発生する」という混同
個人事業主やフリーランスと結ぶ契約は「請負」または「準委任」であり雇用契約ではありません。そのため、原則として企業側に社会保険の加入義務や法定福利費の会社負担は発生しません。ただし、実態が指揮命令下にあり「実質的な労働者」と労働基準監督署から判断された場合(偽装請負・労働者性の認定)、過去に遡って多額の社会保険料・労働保険料の会社負担分を追徴課税される重大な法的リスクが存在します。
誤解③:「法定福利費には消費税が課税されるのか?」という経理上の疑問
社会保険料や労働保険料として公的機関に納付する法定福利費そのものは「非課税取引」です。しかし、建設工事の見積書などで「法定福利費を含んだ請負金額」として請求する場合、請求総額全体が役務提供の対価とみなされるため、請負代金全体に対して消費税が課税されます。自社で直接納付する法定福利費と、外注先から請求される見積書上の法定福利費相当額では、税務上の扱いが異なる点に注意してください。
【プロの結論】適正な人件費管理と企業防衛のための判断基準
法定福利費を単なる「削減すべきコスト」と捉える経営姿勢は、人材流出と法的ペナルティを招く極めて危険なアプローチです。健全な事業継続と企業価値向上を実現するために、経営者・労務担当者が持つべき判断基準を提示します。
【プロの結論】人件費予算設定と労務コンプライアンスの判断基準
- 【推奨できる企業体質】:新規採用や昇給を計画する際、額面給与の「1.16倍〜1.20倍」をトータル人件費として最初から予算枠に組み込み、社会保険適用拡大を見越したキャッシュフローを設計している。
- 【見直しが急務な危険な状態】:額面給与ベースだけで利益計画を立てており、決算前や労働保険の年度更新時に突発的な資金不足に陥る。また、社会保険加入逃れのために短時間シフトを組ませるなど、従業員のエンゲージメントを損なう運用を行っている。
法定福利費の適切な負担は、優秀な労働者を確保するための最低条件です。透明性の高い見積書作成と綿密な人件費比率の把握こそが、企業の社会的信用を盤石なものにします。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費と法定外福利費の違いを最もシンプルに見分ける基準は何ですか?
A1:法律によって企業に支払いが「義務付けられているか(法定)」、「企業の裁量で任意に支給しているか(法定外)」の違いです。健康保険や厚生年金などは法定義務ですが、家賃補助や社員食堂、慶弔金などは企業が自由に設定できる法定外福利費となります。
Q2:役員報酬に対しても法定福利費は全額発生しますか?
A2:役員の場合、健康保険・介護保険・厚生年金保険などの「社会保険料」は正社員と同様に会社負担が発生します。ただし、役員は原則として労働者ではないため、「雇用保険」および「労災保険」の対象外となり、労働保険料の法定福利費は発生しません(兼務役員の労働者分給与を除く)。
Q3:下請企業が見積書に法定福利費を記載したにもかかわらず、元請から減額を迫られた場合はどうすればよいですか?
A3:建設業の場合、国土交通省のガイドラインにより、法定福利費を一方的に削減・カットする行為は建設業法第19条の3(不当に低い請負代金の禁止)に違反する恐れがあります。内訳明示標準見積書を用いた根拠の提示を行うとともに、悪質な買いたたきに対しては駆け込みホットライン等の公的相談窓口を活用した是正要請が可能です。
まとめ:最新制度を正しく把握し正確な見積・労務管理を
法定福利費は、企業が事業を営み従業員を雇用する上で不可欠な法的責任です。健康保険、厚生年金、雇用保険、労災保険など多岐にわたる制度内容と、会社負担比率(約15〜16%)の実態を正確に把握することは、精密な財務シミュレーションと強固な経営基盤の構築に直結します。
特に法改正が続く適用拡大の流れや、建設業における見積書の適正化は、企業の法令遵守姿勢が問われる試金石となっています。最新の料率改定を常にウォッチし、人件費予算や請求書作成のフローを定期的に見直すことが、予期せぬリスクを防ぎ持続的な成長を実現する鍵となります。 (出典: 法定 福利 費(Yahoo!ニュース))
