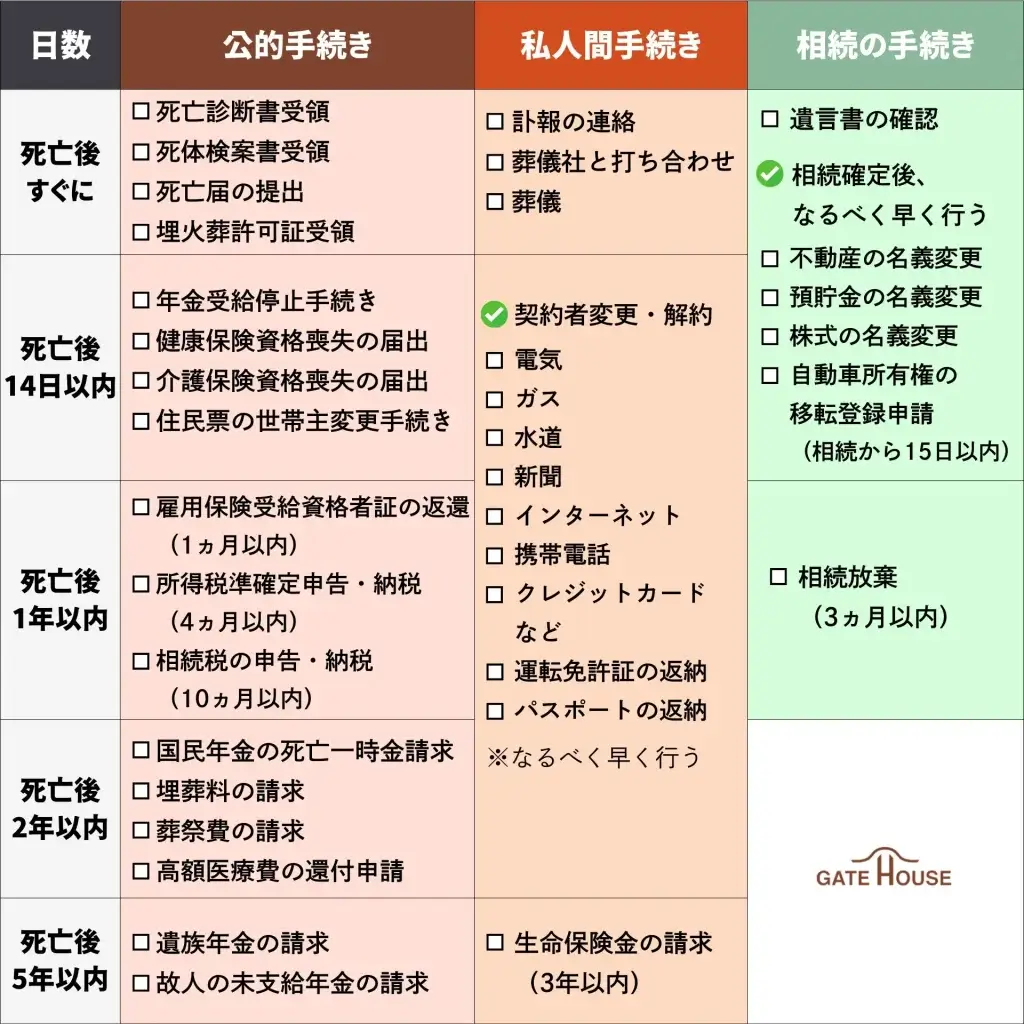
最愛の親が息を引き取った瞬間、遺族は深い悲しみに包まれる間もなく、怒涛のように押し寄せる事務手続きや法的判断の波に直面します。「何から手を付ければいいのか」「口座からお金を下ろしていいのか」とパニックに陥る人は少なくありません。
2026年現在、不動産の相続登記義務化や金融機関のデジタル化が進み、手続きの不備や期限超過がもたらすペナルティのリスクは過去最高に高まっています。知らずに放置したことで数百万円単位の追徴課税や過料を科されたり、良かれと思って取った行動が原因で泥沼の遺産争いに発展したりする事例が後を絶ちません。急な不幸に直面しても迷わず、損をしないための実践的なタイムラインと判断基準を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:親が亡くなったら直後の7日以内に「死亡届」と「火葬許可申請」を提出し、葬儀と遺言書の確認を最優先で進める。
- 要点2:銀行口座は「通知」で凍結され、焦って勝手に引き出すと相続放棄ができなくなるリスク(法定単純承認)がある。
- 要点3:「3ヶ月(相続放棄)」「4ヶ月(準確定申告)」「10ヶ月(相続税申告)」という厳格な法定期限を逆算して動くことが最大の防衛策。
【直後〜7日以内】親が亡くなったらまずやるべき初動と「死亡届」の提出期限
親が亡くなった直後の数日間は、精神的なショックが大きい中で最も時間的猶予のない手続きが集中します。ここで初動を誤ると、火葬や葬儀そのものが滞る事態になりかねません。
医師から「死亡診断書」(事故死などの場合は警察による「死体検案書」)を受け取ったら、記載内容に誤りがないかその場で確認します。この書類の左半分が死亡届となっており、死亡の事実を知った日から7日以内(国外で亡くなった場合は3ヶ月以内)に、故人の本籍地、死亡地、または届出人の所在地の市区町村役場へ提出しなければなりません。実務上は、葬儀社が死亡届の提出と「火葬許可申請」の手続きを代行するのが一般的です。
同時並行で進めるべきが、葬儀の手配と費用の精査です。葬儀形態は近年さらに多様化しており、近親者のみで見送る「家族葬」や通夜を行わない「一日葬」を選択する家庭が全体の約7割を占めています。費用の目安は、直葬・火葬式で20万〜40万円、家族葬で60万〜120万円、一般葬で150万〜250万円程度が相場です。病院指定の葬儀社へそのまま依頼すると割高になるケースもあるため、複数の見積もりを比較する冷静さが求められます。
また、葬儀の手配と並行して速やかに着手すべきなのが遺言書の有無確認です。自宅の金庫や引き出しの捜索はもちろん、公証役場の「遺言検索システム」を利用して公正証書遺言が存在しないか照会を行います。法務局の自筆証書遺言書保管制度を利用している場合も含め、遺言書の有無によってその後の遺産分割手続きが根底から変わるため、初動の段階で見落としを防ぐ必要があります。
【知らずに凍結】銀行口座がロックされるタイミングと当座資金の引き出し方
ネット上では「役所に死亡届を出すと、全銀行の口座が一瞬で自動凍結される」という言説が散見されますが、これは明確な誤解です。役所から金融機関へ死亡情報が直接通知される仕組みは現時点でも存在しません。
実際の銀行口座凍結のタイミングは、遺族が金融機関へ名義人の死亡を申し出た時点、または新聞の訃報欄や地域の情報網で金融機関側が死亡の事実を独自に把握した瞬間です。一度口座が凍結されると、公共料金の自動引き落としや年金の振込はすべて停止し、遺産分割協議が成立するまで原則として入出金ができなくなります。
ここで最も注意すべき落とし穴が、「当面の葬儀費用や入院費の支払いのために、親のキャッシュカードで暗証番号を入力してATMから全額引き出してしまう」という行為です。遺産分割前に一部の相続人が勝手にお金を引き出すと、他の相続人から使い込みを疑われ、民事訴訟に発展する火種になります。さらに重大なリスクとして、親の財産を処分したとみなされ、万が一後から親の多額の借金が発覚しても相続放棄ができなくなる(法定単純承認)危険性があります。
葬儀費用や当面の当座資金が必要な場合は、民法上の「預貯金の仮払い制度」を活用するのが安全な選択です。遺産分割協議が整う前であっても、以下の計算式により単独で各金融機関から払い戻しを受けることができます。
【仮払い制度の引き出し可能額】
「死亡時の預貯金残高 × 3分の1 × 申請する相続人の法定相続分」(※1つの金融機関につき上限150万円)
窓口で故人の出生から死亡までの戸籍謄本や申請者の印鑑証明書を提示することで、他の共同相続人の同意を得ずに正当な法的権利として資金を確保できます。
【期限厳守】14日〜10ヶ月までの重要手続き一覧とスケジュール比較
親が亡くなった後の事務手続きは、数日から数年のスパンで多岐にわたります。期限を1日でも過ぎるとペナルティや権利失効に直結する項目を一覧で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年金受給停止手続き | 国民年金:14日以内 厚生年金:10日以内 | マイナンバー連携済みの場合は原則届出不要 | 届出遅延による不正受給分は後日全額返還請求が発生するため最優先で確認すべき。 |
| 相続放棄の手続き期限 | 自己のために相続の開始があったことを知った時から3ヶ月以内 | 家庭裁判所への申述書提出(費用:収入印紙800円+予納郵券) | 借金過多の疑いがある場合は、財産調査を待たずに期限延長(熟慮期間伸長)の申立を行うのが鉄則。 |
| 準確定申告の期限 | 相続の開始があったことを知った日の翌日から4ヶ月以内 | 故人の1月1日から死亡日までの所得税申告・納付 | 事業所得・不動産所得がある親、または年金400万円超や医療費控除を受けたい場合に必須。 |
| 相続税の申告期限 | 被相続人の死亡を知った日の翌日から10ヶ月以内 | 基礎控除額「3,000万円 +(600万円 × 法定相続人の数)」を超える場合に申告・納税 | 1日でも遅れると無申告加算税や延滞税が課され、配偶者の税額軽減や小規模宅地特例が使えなくなるリスク大。 |
| 不動産の名義変更登記 (相続登記の義務化) | 所有権を取得したことを知った日から3年以内 | 登録免許税(固定資産税評価額の0.4%)+司法書士報酬(相場5万〜15万円) | 正当な理由なく放置すると10万円以下の過料の対象。過去の未登記物件も対象となるため放置は厳禁。 |
親が亡くなったらやることリストとして最も注意すべきは、行政上の期限と民法・税法上の期限が重なっている点です。特に「3ヶ月・4ヶ月・10ヶ月」の3大デッドラインはカレンダーに明確にマーキングし、逆算してスケジュールを組み立てる必要があります。
【実態検証】遺品整理と戸籍謄本の集め方に見る「現場のリアルな泥沼」
相続手続きの流れにおいて、遺族が精神的・肉体的に最も疲弊するのが「戸籍謄本の収集」と「遺品整理」の現場です。
金融機関の解約や不動産の名義変更を行うためには、戸籍謄本の集め方を正しく把握しなければなりません。求められるのは「被相続人の出生から死亡までの連続したすべての戸籍謄本(除籍謄本・改製原戸籍謄本)」です。戸籍法の改正により、最寄りの市区町村窓口で全国の戸籍を一括請求できる「広域交付制度」が利用可能になりましたが、現場では依然として以下のようなボトルネックが発生しています。
「本籍地を何度も転籍していたり、明治・大正生まれの先祖の筆記体戸籍を解読する必要があったりする場合、広域交付の窓口でも発行までに数時間〜数日待たされる事例が頻発しています。兄弟姉妹の戸籍までは一括取得できないケースもあり、郵送請求の併用を強いられる場面も少なくありません」(都内行政書士)
一方、遺品整理の進め方をめぐっては、感情のもつれがトラブルを引き起こします。遺品整理業者を利用する場合の費用相場は、1K〜1DKで3万〜8万円、2LDK〜3LDKで15万〜30万円、一軒家(4LDK以上)では30万〜80万円以上に達します。
現場取材で見えてきた最大の失敗例は、「相続人全員の立ち会いなしに、一部の同居親族が勝手に遺品を処分してしまうこと」です。「親の形見の着物や貴金属を勝手に売却された」「タンス預金や重要書類がゴミと一緒に捨てられたのではないか」といった不信感が一度芽生えると、その後の遺産分割協議は完全にストップします。遺品整理は必ず財産目録を作成し、相続人全員の書面による合意を得てから着手するのが鉄則です。
一般に知られていない盲点とネットの誤解|良かれと思った行動が招く大損失
親の死後、ネットの不正確な情報や自己判断による行動で取り返しのつかない損失を被るケースが後を絶ちません。代表的な3つの誤解を正します。
誤解1:「親の借金は放置しておけば時効で消える」という致命的ミス
「借金があるらしいが、請求が来ていないから放っておこう」という判断は破滅を招きます。被相続人の借金や連帯保証債務は、死亡と同時に法定相続分に応じて自動的に子供へ承継されます。相続放棄の手続き期限である3ヶ月を過ぎると、借金を無条件で引き継いだ(単純承認)とみなされ、数年後に債権者から一括請求された段階ではもはや放棄できません。親の生前の金銭状況が不透明な場合は、信用情報機関(JICC、CIC、KSC)へ速やかに開示請求を行うべきです。
誤解2:「実家は誰も住まない空き家だから名義変更しなくても困らない」
法改正により、2024年4月から不動産の相続登記が義務化されました。3年以内に正当な理由なく名義変更登記を怠った場合、10万円以下の過料が科されます。さらに、名義変更を放置したまま次の世代へ代替わりすると、数次相続が発生して相続人が数十人に膨れ上がり、実家の売却や解体すら合意できなくなる「メガ空き家問題」に直面します。
誤解3:「形見分けとして親の愛車を売却して葬儀費用に充てた」
資産価値のある自動車や骨董品、ブランド品を売却して現金化したり、親名義の賃貸アパートの家賃振込口座を自分の口座に変更したりする行為は、法律上「相続財産の処分」に該当します。これにより、後から多額の簿外債務が判明しても相続放棄が認められなくなる裁判例が多数存在します。葬儀費用の支払いは、社会通念上相当な範囲内であれば相続財産から支出しても単純承認には当たらないとされていますが、領収書や明細書を1円単位で完全に保管しておくことが絶対条件です。
【プロの結論】家族社会学・共依存の視点から紐解く相続トラブルの防ぎ方
相続が「争族」へと変貌する根本原因は、法律や税金の知識不足だけではありません。家族社会学や心理学の視点から見ると、長年蓄積された「家族内の感情的負債」が親の死をトリガーとして一気に噴出する構造にあります。
昭和・平成の家族モデルにおいて根強く残っていた「長男が家を継ぐべき」「親の面倒を見た者が多くもらうべき」という規範意識と、民法が定める「子供は全員平等(均等相続)」という法的権利の間には巨大なギャップが存在します。親と特定の子供の間に「母娘の共依存」や「介護を口実にした心理的バウンダリー(境界線)の侵害」があった家庭ほど、親の死後に他の兄弟姉妹から「介護を独占して親の預貯金を着服していたのではないか」という激しい追及が始まります。
トラブルを未然に防ぎ、健全な親族関係を維持するための判断基準は以下の通りです。
【専門家に依頼すべき人・自分たちで進めてはいけない条件】
- 相続人の中に一人でも連絡が取れない人、または不仲な親族がいる場合(感情論が混ざり協議が破綻するため、第三者の弁護士や信託銀行を挟むべき)
- 遺産の総額が基礎控除を超え、不動産が大部分を占める場合(小規模宅地等の特例適用の判断や換価分割のシミュレーションが必要なため、税理士・司法書士が必須)
- 親が生前に特定の子供へ多額の生前贈与(住宅資金・学費等)を行っていた場合(特別受益の持ち戻し免除の有無をめぐり法的争点化するため)
【自分たちで手続きを進めても比較的安全な条件】
- 遺産が預貯金のみで基礎控除額を大幅に下回っており、相続人全員の意思疎通が日常的に取れている場合
- 公正証書遺言が完全に作成されており、遺留分を侵害しない明確な配分が指定されている場合
「仲が良い家族だから話し合えば分かる」という思い込みこそが最大の罠です。お金の話をするから揉めるのではなく、「透明性のある情報開示」と「感情の切り離し」を怠るから揉めるのです。親の死後は、身内であってもビジネスライクにすべての通帳コピーや財産目録を開示し、客観的なエビデンスに基づいて淡々と手続きを進める姿勢が、結果として家族の絆を守る唯一の道となります。
【親が亡くなったら】に関するよくある質問(FAQ)
Q1:親の預貯金通帳やカードが見つかりません。どうやって財産を調べればいいですか?
A1:自宅に届いている郵便物(残高証明書、利息通知、カレンダー、粗品等)から取引のあった金融機関を推測します。心当たりのある銀行の本支店窓口へ「名義人の全店照会(残高照会)」を依頼すれば、口座番号が不明でも故人名義の口座の有無と残高証明書を発行してもらえます。また、株式や投資信託は「証券保管振替機構(ほふり)」へ開示請求を行うことで、口座を開設している証券会社を一括特定できます。
Q2:親に借金があるか分からない場合、相続放棄すべきか判断できません。
A2:3つの指定信用情報機関(JICC、CIC、全国銀行個人信用情報センター)に対して、法定相続人として開示請求を行ってください。消費者金融、信販会社、銀行からの借入状況や残高がすべて判明します。調査に時間がかかり3ヶ月の期限に間に合わない恐れがある場合は、期限が切れる前に家庭裁判所へ「相続の承認又は放棄の期間伸長」を申し立てることで、熟慮期間を1〜3ヶ月程度延長することが可能です。
Q3:親の葬儀費用は、親自身の預貯金から支払っても問題ありませんか?
A3:身の丈に合った一般的な規模の葬儀費用であれば、親の預貯金(仮払い制度で引き出した資金等)から支払っても「法定単純承認(財産の処分)」には当たらないとする判例が定着しています。ただし、過度に豪華な葬儀や戒名代、香典返しの費用まで遺産から支出するとトラブルの原因になります。必ず葬儀社からの見積書、請求書、領収書をすべて保管し、支出の使途をいつでも他の相続人や裁判所に証明できるようにしてください。
まとめ:今後の動向と失敗しないための判断基準
親が亡くなった際の手続きは、単なる事務作業の連続ではなく、残された家族の生活と将来の資産を守るための法的手続きです。悲しみに暮れる中で一度にすべてをこなすことは誰にもできません。重要なのは、「7日」「3ヶ月」「4ヶ月」「10ヶ月」という厳格なタイムリミットを正しく認識し、優先順位をつけて一歩ずつ進めることです。
デジタル遺産の増加や法制度の厳格化に伴い、自己流での判断はリスクを伴います。少しでも財産関係や親族間の合意に不安を感じた場合は、決して独断で進めず、司法書士や税理士、弁護士などの専門家の知見を早期に頼ることが、後悔のない円満な相続を実現するための最も確実な防衛策です。 (出典: 親 が 亡くなっ たら(Yahoo!ニュース))
