日本銀行による金融政策の正常化と追加利上げが定着した2026年、メガバンクのみならず地方銀行各行でも預金獲得競争が激化しています。その中でも、ふくおかフィナンシャルグループ(FG)の中核を担う福岡銀行(福銀)の金利戦略は、九州エリアのみならず全国の預金者から大きな注目を集めています。長らく続いた「預金しても利息がつかない」ゼロ金利時代は完全に終焉を迎え、預け先や期間の選び方次第で手元に残る利息に決定的な差が生まれる時代へと突入しました。
本稿では、最新の店頭表示金利から2026年に発表された大型特別金利キャンペーンの詳細、さらには期間別の利息シミュレーションや中途解約時の注意点まで、預金者が知るべき金融実情を徹底的に検証・解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利改定により、福岡銀行のスーパー定期や期日指定定期預金の基準金利が大幅に引き上げられ、1年〜3年ものの利回りが劇的に改善。
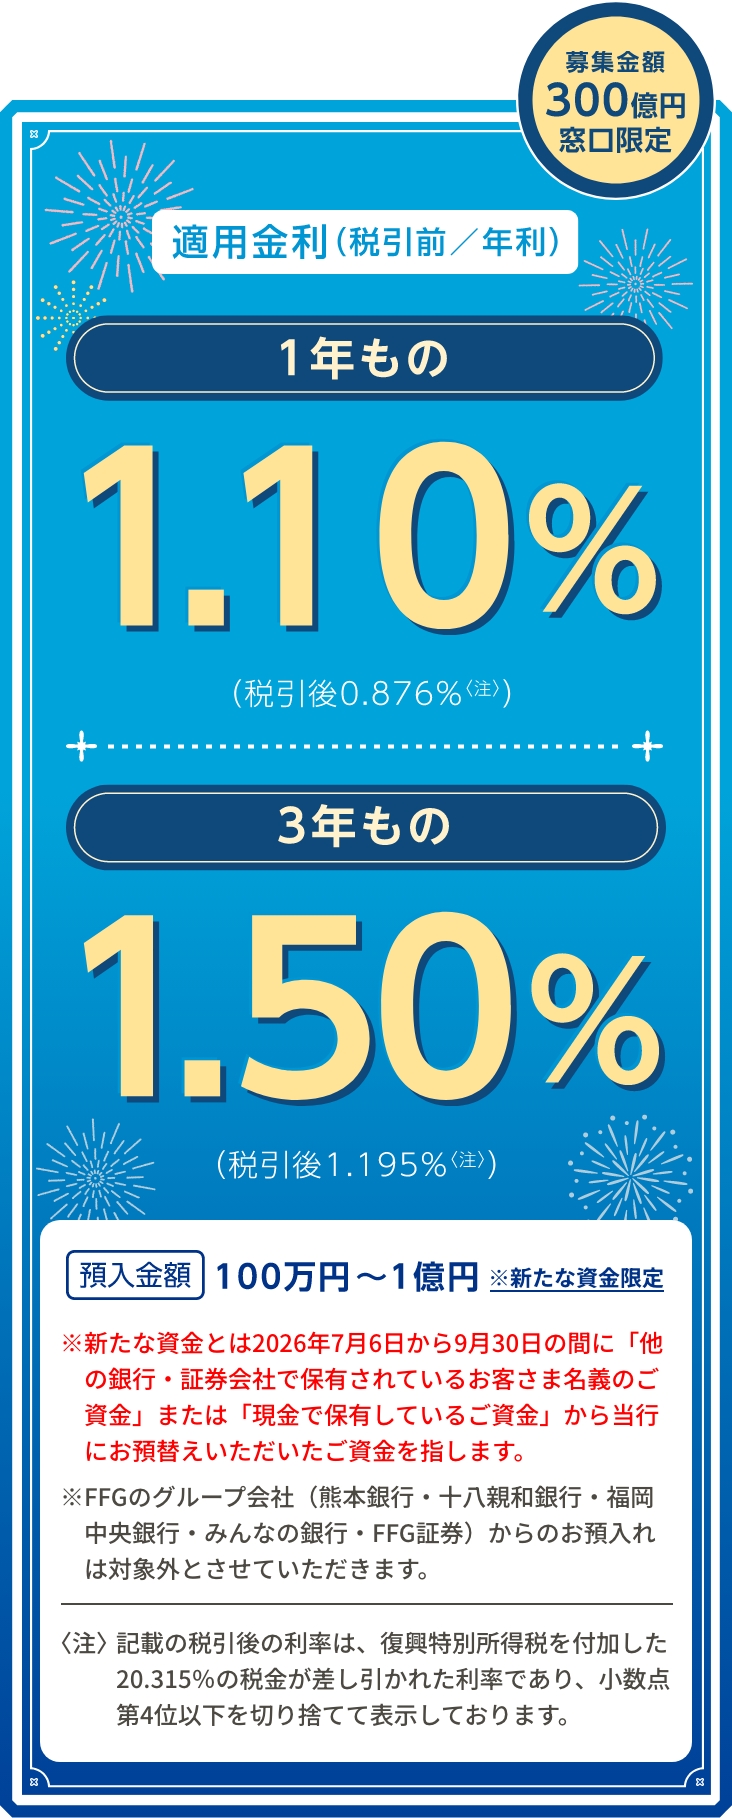
- 要点2:期間限定キャンペーンでは3年もの特別金利「年1.50%」や1年もの「年1.10%」など、ネット銀行に匹敵する高水準プランが登場。
- 要点3:普通預金(年0.3%前後)に放置するリスクを避け、アプリ(ふくぎんダイレクト)やマイバンク(mybank+)の優遇特典を活用した賢い資金配分が必須。
【2026年最新】福岡銀行の定期預金金利引き上げ動向と金利推移の現在地
福岡銀行における近年の金利推移を振り返ると、金利のある世界への転換が如実に表れています。2024年のマイナス金利解除以降、段階的な引き上げが行われてきましたが、2026年に入りそのペースは一段と加速しました。
同行の公式発表資料によると、基準となる「スーパー定期(300万円未満)」および「スーパー定期300(300万円以上)」の店頭表示金利は、預入期間に応じて細かく改定されています。期日指定定期預金(300万円未満)においても1年超で年0.550%、2年超で年0.650%といった水準が定着し、かつての年0.002%時代と比較すると利息の受け取り額は数百倍の規模に達しています。
また、企業や富裕層が利用する1,000万円以上の大口定期預金金利についても、市場の実勢金利を反映して機動的な見直しが実施されており、福岡中央銀行をはじめとする地域金融機関との間で激しい金利競争が展開されています。
期間別・金額別でどう変わる?福銀の定期預金利息シミュレーション
実際にまとまった資金を預けた場合、税引後に受け取れる利息はどれほどになるのでしょうか。ここでは「普通預金への据え置き」と「スーパー定期(1年・3年・5年)」、さらに後述する「特別金利キャンペーン(年1.10%・年1.50%)」を比較した試算データをまとめました。
なお、預金利息には一律20.315%(所得税15%、復興特別所得税0.315%、地方税5%)が源泉分離課税されます。
| 預金種類・預入期間 | 適用金利(税引前年率) | 100万円預入時の手取り利息(税引後) | 編集部の評価・活用方針 |
|---|---|---|---|
| 普通預金(1年間放置) | 年0.300% | 約2,390円 | 流動性は高いがインフレ下では目減りリスクあり |
| スーパー定期(店頭・1年もの) | 年0.550% | 約4,382円 | 基本水準。キャンペーン非開催時の選択肢 |
| スーパー定期(店頭・3年もの) | 年0.650% | 約15,537円(3年計) | 中期資金向けだがキャンペーン適用を優先したい |
| 夏の特別定期(キャンペーン・1年) | 年1.100% | 約8,765円 | 普通預金の3.6倍以上。1年運用の鉄板プラン |
| 大型特別金利定期(募集枠・3年) | 年1.500% | 約35,858円(3年計) | 地方銀行屈指の好利回り。資金拘束を許容できる方向け |
試算結果から明らかなように、100万円を普通預金に1年間置いた場合の受取利息が約2,390円であるのに対し、キャンペーン定期(1年・年1.10%)を活用すると税引後で約8,765円、3年もの特別金利(年1.50%)であれば3年間で3万5,000円を超える利息が手元に残ります。元本が300万円、500万円と大きくなるにつれ、その差額は家計に無視できないインパクトを与えます。
【最大年1.5%も】福岡銀行の定期預金キャンペーン&退職金専用プランの全貌
2026年夏、報道各社および福岡銀行のプレスリリースで大きな話題となったのが、ふくおかフィナンシャルグループ傘下で一斉展開された個人向け特別金利定期預金の募集です。
特に注目を集めたのは、3年もので年1.5%という破格の特別金利が設定された定期預金プランです。この施策は、地銀トップクラスの資本力を誇る同行がリテール預金の囲い込みを狙って投入したもので、預入金額や取扱総枠に一定の上限が設けられつつも、個人預金者から窓口やオンラインへ申し込みが殺到しました。
加えて、定番となっている「夏の定期預金キャンペーン」では、スーパー定期およびスーパー定期300を対象に、1年もので年1.10%(税引後年0.876%)の優遇金利が提供されています。
シニア層向けには、長年定評のある「退職金専用定期預金」の拡充も継続されています。退職金の受取から一定期間(例:1年以内)限定で特別上乗せ金利が適用される仕組みで、投資信託やファンドラップとの組み合わせ購入によってさらに金利が引き上げられる特別コースも用意されています。ただし、投資性商品とセットにする場合は手数料負担や元本変動リスクが伴うため、定期預金単体での適用条件をしっかり比較精査することが不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
近年の福岡銀行におけるサービス展開で、現場の利用者の評価が分かれているのが「店頭窓口」と「ふくぎんダイレクト(公式アプリ・インターネットバンキング)」の利便性の違いです。
金融機関の店舗統廃合や窓口予約制の導入が進む中、SNSやコミュニティサイトでは「キャンペーン定期を作ろうと店舗へ向かったが、事前予約枠が埋まっていて当日に長時間待たされた」「窓口で手続きすると各種書類の記入に手間取った」というリアルな声が散見されます。
一方で、スマートフォンアプリ「ふくぎんダイレクト」経由での預入に対しては、「来店不要で24時間いつでもキャンペーン金利を適用できた」「定期預金の満期案内や金利状況がアプリ上で一目で把握できる」といった利便性を高く評価する意見が圧倒的です。
さらに、福岡銀行のポイントプログラムである「マイバンク(mybank+)」のステージ判定においても、アプリ利用や給与受取口座の指定、定期預金の残高保有が優遇ステージ獲得のトリガーとなります。ステージが上がることで、他行あて振込手数料やコンビニATM利用手数料の無料回数が付与されるため、金利以外の実質的なコスト削減メリットも見逃せません。
一般に知られていない盲点|定期預金の中途解約ペナルティとネットの誤解
定期預金を検討する際、ネット掲示板や知恵袋などで頻繁に見られるのが「途中で解約すると元本割れしてしまうのではないか」という誤解です。
結論として、福岡銀行の定期預金(円定期預金)は、満期日前に中途解約しても預金保険制度(ペイオフ)の保護対象であり、預け入れた元本が減額されることは一切ありません。ただし、約定された高金利がそのまま適用されるわけではなく、所定の「中途解約利率」が適用されるペナルティが発生します。
具体的には以下の点に注意が必要です:
- 預入日から解約日までの期間に応じ、店頭表示金利の一定割合(または解約日時点の普通預金金利)まで適用金利が引き下げられます。
- 特別金利キャンペーンで年1.5%や年1.10%が約束されていたとしても、中途解約した場合はその特別金利は全期間にわたって無効となり、受取利息が大幅に減少します。
- したがって、3年ものなどの長期預金を組む際は、「満期まで絶対に使う予定のない余裕資金」に限定して預け入れるのが鉄則です。
【プロの結論】行動経済学から見る「預金放置」の罠とおすすめできる人の判断基準
行動経済学の観点から見ると、多くの生活者は「現状維持バイアス(現在の状態をそのまま維持しようとする心理傾向)」に囚われやすく、金利が引き上げられた現在でも、数百万円の資金を普通預金口座に何年も放置しがちです。しかし、インフレ率が年2%前後で推移する現代の経済環境において、低利回りのまま現金を放置することは、実質的な購買力の目減り(インフレ負け)を意味します。
福岡銀行の定期預金を有効活用するために、編集部では以下の明確な判断基準を提示します。
福岡銀行の定期預金が向いている人
- 九州・福岡エリアに生活基盤があり、福銀をメインバンクにしている人
- 1年〜3年以内に使う目的(住宅購入頭金、教育費、車検費用など)が決まっている元本保証資金を安全に増やしたい人
- 特別金利キャンペーン(年1.10%〜1.50%)や退職金専用プランの要件を満たせる人
- ふくぎんダイレクト(アプリ)を活用して手数料優遇やポイント還元を最大化できる人
別の金融商品やネット銀行を検討すべき人
- 10年以上の長期にわたる資産形成を目指している人(新NISAを活用したインデックス投資信託などの期待リターンに劣るため)
- 店舗を持たないネット専業銀行の最高水準金利を常に追求したい人
- 預金後すぐに資金を引き出す可能性が高い人
【福 銀 定期 預金 金利】に関するよくある質問(FAQ)
Q1:キャンペーン定期預金の満期後、金利はどうなりますか?
A1:原則として、当初の預入期間が満了すると「自動継続」されますが、継続時の金利はキャンペーン金利ではなく、満期日時点の店頭表示金利が適用されます。高金利を維持したい場合は、満期案内を確認し、再度新たなキャンペーンや別商品への預け替えを検討してください。
Q2:ふくぎんダイレクトで定期預金を作成する手順は?
A2:福岡銀行アプリにログイン後、「ためる・ふやす」メニューから「定期預金」を選択し、希望する預入期間・預入金額・引落口座を指定するだけで即時に作成完了します。店頭窓口のような書類記入や印鑑照合の手間は一切ありません。
Q3:普通預金から定期預金へ資金を移すベストなタイミングはいつですか?
A3:同行が例年展開する「夏の定期預金キャンペーン(6月〜8月頃)」や「冬のボーナスキャンペーン(12月〜1月頃)」、あるいは政策金利引き上げに伴う特別募集のタイミングに合わせて預け入れるのが最も高い利息を得るためのベストプラクティスです。
Q4:1,000万円以上預ける場合、ペイオフ(預金保険制度)の保護上限を超えてしまいますが大丈夫ですか?
A4:1金融機関ごとに預金者1人あたり「元本1,000万円までとその利息」が保護対象です。1,000万円を超える多額の資金を預け入れる場合は、ふくおかFG内の別銀行(熊本銀行・十八親和銀行など)や他の金融機関に分散して預け入れるか、元本保証の「決済用預金(無利息型)」の併用を検討してください。
まとめ:最新金利の波に乗り資産を賢く守り増やすための選択肢
金利のある世界が定着した2026年において、預金金利への感度を高めることは、最も確実でリスクの極めて低い資産防衛術です。福岡銀行が打ち出す最新の金利引き上げや、年1.10%〜1.50%に達する特別優遇キャンペーンは、普通預金に預けたままの資金を動かす十分な動機となり得ます。
まずはご自身の預金口座を見直し、近い将来に使う予定のある安全資産を「ふくぎんダイレクト」等を通じてキャンペーン定期へシフトさせることから、賢い資産管理を始めてみてはいかがでしょうか。 (出典: 福 銀 定期 預金 金利(Yahoo!ニュース))
