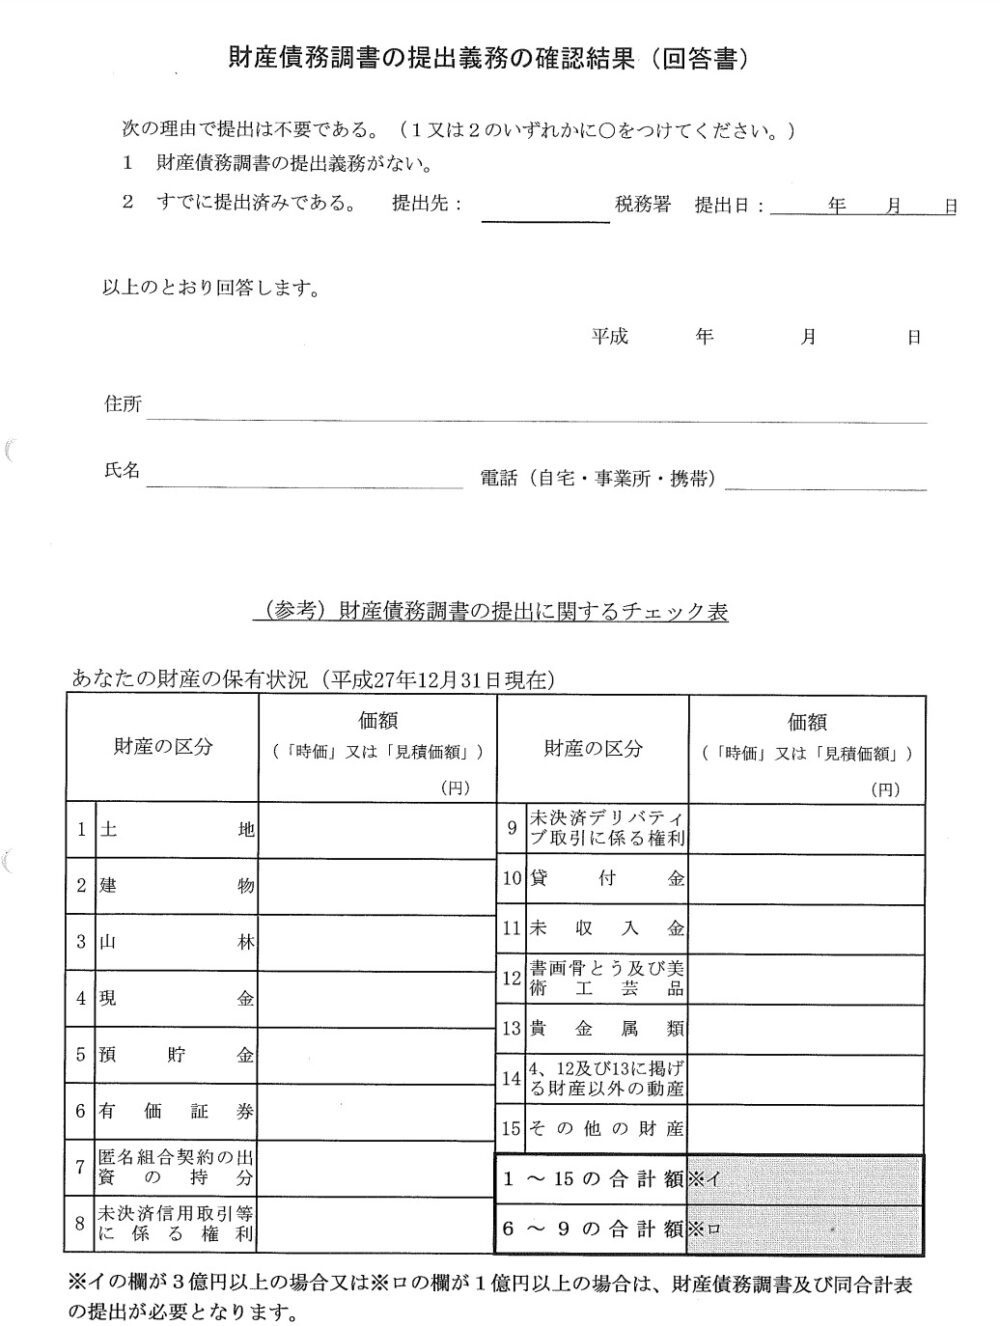
給与収入や事業所得が増加した会社役員、暗号資産や株式投資で大きな利益を上げた投資家、あるいは先祖代々の不動産を相続した資産家のもとに、ある日突然税務署から届く「財産債務調書のお尋ね」。国税庁が富裕層への税務調査体制を年々強化するなか、提出義務の有無を巡るトラブルや申告漏れのペナルティに直面する納税者が後を絶ちません。
近年実施された税制改正により、所得の有無にかかわらず「資産10億円」を保有していれば無条件で提出が義務付けられる新基準が導入され、提出期限も翌年6月30日へと大幅に見直されました。本稿では、財産債務調書の提出義務が生じる具体的な判定ラインから、未提出時に科される過少申告加算税の加重措置、国外財産調書との決定的な違いに至るまで、税務の現場実態を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 提出基準の激変:「所得2,000万円超+総資産3億円以上(または国外転出特例対象財産1億円以上)」に加え、所得に関係なく「総資産10億円以上」の保有者は提出が完全義務化。
- 期限とペナルティ:提出期限は翌年「6月30日」。調書の不提出や記載漏れがある状態で所得税の申告漏れが発覚すると、過少申告加算税などが「5%加重」される二重の痛手。
- 調査網の進化:国税総合管理システム(KIS)や国外資産情報(CRS)の連携により資産隠しは通用せず、正しい評価額による期限内提出が最強の防衛策となる。
【2026年最新】財産債務調書の提出義務が生じる決定的な「2大基準」
財産債務調書とは、毎年12月31日時点で保有するすべての財産と債務の状況を詳細に記録し、所轄の税務署長へ提出する法定調書です。以前の「財産債務明細書」から抜本的に改組された本制度ですが、提出義務が生じる要件は法律上明確に2つの判定ルートに分かれています。
自身が提出対象に該当するかどうかは、その年の「所得金額」と年末時点の「保有財産の価額」を照らし合わせて機械的に判定されます。
基準①:従来の所得・資産併用基準(所得2,000万円超+資産3億円)
第一のルートは、高所得かつ一定以上の資産を保有しているケースです。具体的には、その年分の退職所得を除く各種所得金額の合計額(総所得金額等)が2,000万円を超え、かつ同年12月31日において以下のいずれかに該当する場合に提出義務が発生します。
- 価額の合計額が3億円以上の財産を有している
- 所得税法第60条の2第1項に規定する国外転出特例対象財産(有価証券等)の合計額が1億円以上である
基準②:税制改正で追加された資産単独基準(総資産10億円以上)
税制改正によって追加された極めて重要なルールが、この「資産単独基準」です。その年の12月31日時点で保有する財産の価額合計が10億円以上である場合、その年の所得が2,000万円以下であっても、あるいは極端な例として無所得や赤字であっても、無条件で財産債務調書の提出が義務付けられます。
役員を退任して年金収入のみとなった資産家や、事業承継後の元オーナー、保有株式の配当を受け取っていない富裕層などを補足するための網として機能しており、「今年は所得が少ないから関係ない」という思い込みは通用しません。
| 判定区分 | 所得要件(年間) | 資産要件(12月31日時点) | 提出義務の有無 |
|---|---|---|---|
| 基準①(所得・資産併用) | 総所得金額等 2,000万円超 | 総資産 3億円以上(または有価証券等 1億円以上) | 提出義務あり |
| 基準②(資産単独) | 所得制限なし(0円でも該当) | 総資産 10億円以上 | 提出義務あり |
| 適用外ケースA | 総所得金額等 1,500万円 | 総資産 5億円 | 提出義務なし |
| 適用外ケースB | 総所得金額等 5,000万円 | 総資産 2億円(有価証券等5,000万円) | 提出義務なし |
【徹底比較】財産債務調書と国外財産調書の違いと提出期限の新常識
実務の現場で極めて混同されやすいのが、「財産債務調書」と「国外財産調書」の法的な差異です。両者は根拠条文や目的が異なり、対象となる資産の範囲や未提出時の罰則規定にも大きな隔たりがあります。
まず押さえるべきは提出期限です。税制改正によって作業負担の平準化が図られ、確定申告(3月15日)の時期と切り離された結果、現在は提出年の翌年「6月30日」が統一の法定提出期限となっています。3月の確定申告書提出後に余裕を持って財産評価を行えるようになった一方、期日管理の甘さから失念するケースが増加しています。
| 比較項目 | 財産債務調書 | 国外財産調書 |
|---|---|---|
| 提出対象者 | ①所得2,000万超+資産3億以上 ②総資産10億円以上 | その年の12月31日時点で5,000万円を超える国外財産を有する居住者 |
| 記載対象の範囲 | 国内外のすべての財産(不動産、預貯金、株式等)および債務(借入金等) | 国外に所在する財産のみ(国内財産や債務は含まない) |
| 提出期限 | 翌年6月30日 | 翌年6月30日 |
| 未提出への直接罰則 | 直接的な罰則なし(刑事罰なし) | 1年以下の懲役または50万円以下の罰金(故意の不提出・虚偽記載) |
| 加算税の加重措置 | 申告漏れ財産に係る過少申告加算税等が5%加重 | 国外財産に係る過少申告加算税等が5%加重 |
| 期限内提出の優遇 | 申告漏れ財産に係る過少申告加算税等が5%軽減 | 国外財産に係る過少申告加算税等が5%軽減 |
国外財産調書には懲役刑を含む刑事罰が明文で規定されていますが、財産債務調書には直接の刑事罰はありません。しかし、だからといって放置することがどれほど危険か、税務調査におけるペナルティの構造を直視する必要があります。
出さないとどうなる?未提出ペナルティと過少申告加算税の「加重・軽減」
「出さなくても罰金を取られないなら、プライベートな資産をわざわざ税務署に教えたくない」と考える納税者は少なくありません。しかし、国税当局はこの「直接罰則がない」制度に対し、極めて強烈な税務上のアメとムチ(加重・軽減措置)を組み込んでいます。
未提出・記載不備があると「過少申告加算税が5%加重」される恐怖
財産債務調書を提出期限までに提出しなかった場合、あるいは提出した調書に対象財産の記載が漏れていた場合、後日の税務調査などでその財産に関連する所得税や相続税の申告漏れが発覚すると、本来課されるべき過少申告加算税(原則10〜15%)や無申告加算税(原則15〜20%)に一律5%が加重されます。
例えば、申告漏れに対する過少申告加算税が本来15%であれば、加重されて20%へと跳ね上がります。脱税とみなされ重加算税(35〜40%)が適用されるようなケースになれば、追徴税額は莫大な金額に膨れ上がります。
期限内に正しく提出すれば「5%軽減」される強力なインセンティブ
一方で、期限内に財産債務調書を提出し、財産に関する記載が正確になされていた場合は、仮に税務調査でその財産に関する所得税等の修正申告が生じたとしても、過少申告加算税等が5%軽減されます。つまり、通常10%の加算税が5%で済むことになり、納税者にとって実質的なセーフティネットとして機能します。
不提出による「+5%」と、提出による「▲5%」の間には、実質的に10%ものペナルティ格差が存在するわけです。
税務署の「お尋ね」が届くリアルな現場実態と富裕層税務調査の裏側
インターネット上の掲示板やSNSでは「財産債務調書を出さなくても今まで税務署から何も言われたことがない」「バレようがない」といった誤った言説が散見されます。しかし、税務調査の最前線を取材すると、実態は全く異なります。
KISとCRSが張り巡らす「富裕層包囲網」
国税庁は「重点調査対象」として富裕層プロジェクトチームを全国の国税局に常設しています。税務署は独自のデータベースである国税総合管理システム(KIS)を通じ、過去数十年にわたる申告履歴、不動産の登記情報、株式の譲渡対価に関する支払調書、さらには法人の決算書に記載された役員報酬データを一元管理しています。
さらに、国際的な枠組みである共通報告基準(CRS)により、海外銀行の口座残高や利息・配当情報も自動的に国税庁へ送付されています。税務当局は納税者が調書を出す前から、「この個人はおよそ何十億円の資産を持っているか」の概算をすでに把握しているのです。
令和6年2月7日裁決事例から見る「記載の妥当性」の厳罰化
国税不服審判所における近年の裁決(令和6年2月7日裁決など)を検証すると、単に調書を出したか否かだけでなく、「財産の所在や価額の記載が客観的に妥当であったか」について納税者と当局の間で激しい争奪戦が起きていることが分かります。
意図的に評価額を極端に低く記載して提出した場合や、重要な財産項目を「雑財産」などに丸めて隠蔽したようなケースでは、調書を提出していたとしても「記載がないもの」とみなされ、5%加重措置が容赦なく適用された事例が確認されています。「とりあえず白紙に近い状態で出しておけばよい」という小手先のテクニックは完全に封じられています。
スムーズに作成するための財産債務調書の書き方と資産評価の盲点
財産債務調書の作成において最も多くの納税者がつまずくのが、各資産の「評価基準日」と「評価方法」です。基本ルールとして、毎年12月31日時点の時価または時価に準ずる額(見積価額)を記載します。
主要資産の評価方法一覧
- 預貯金:12月31日時点の残高(円換算後)。預金先金融機関名、支店名、口座番号まで記載が必要。
- 上場株式:12月31日の最終取引価格(終値)×保有株数。証券会社から交付される「年間取引報告書」や年末残高証明書を活用。
- 非上場株式:原則として12月31日時点の純資産価額や類似業種比準価額など、相続税評価額に準じた合理的な見積価額。
- 不動産(土地・建物):実勢価格を把握することが困難な場合、土地は「路線価」または「固定資産税評価額」、建物は「固定資産税評価額」を基に記載することが実務上容認されています。
- 暗号資産(仮想通貨):12月31日における取引所公表の最終相場×保有数量。
- 債務(借入金等):住宅ローン、金融機関からの事業性借入、未払金などの残高。
最大の盲点:判定時の総資産は「グロス(負債控除前)」で計算する
最も致命的な誤解が、「借入金を差し引いた純資産で判定する」という勘違いです。財産債務調書の提出義務判定(3億円・10億円基準)における財産価額は、債務を差し引く前の「総財産価額(グロス)」で判定します。
例えば、時価5億円の賃貸マンションを保有し、その購入に伴う銀行借入が4億円ある場合、純資産(ネット)は1億円ですが、調書の判定上は「総資産5億円」として扱われます。その年の所得が2,000万円を超えていれば、純資産が少なくても提出義務が発生します。
【プロの結論】リスクをゼロにする資産管理と向いている人の対処法
財産債務調書制度の本質は、国税当局に対する「資産の完全開示」を求めるものであり、納税者側から見れば自らの資産防衛のインフラです。提出を巡る判断基準を以下に整理します。
積極的に期限内提出を進めるべき人の条件
- 将来的に大規模な相続が発生する見込みの資産家:相続発生時に過少申告加算税の5%軽減措置を享受でき、遺族に対する追徴課税リスクを最小化できる。
- 国外資産や未公開株など複雑なポートフォリオを持つ投資家:税務調査時に資産隠蔽の疑義を持たれにくく、調査期間を大幅に短縮できる。
- 社会的信用を重視する法人オーナー・上場企業役員:コンプライアンスリスクを完全に遮断できる。
慎重に税理士の精査を受けるべき要注意パターン
- 同族会社の非上場株式を大量に保有しているオーナー:自社株評価のブレによって資産総額が10億円基準を跨ぐ可能性があるため、顧問税理士による厳密な株価算定が必須。
- 海外移住や暗号資産の含み益を抱える個人:国外転出特例対象財産(1億円基準)や海外口座の残高が日々為替で変動するため、年末レートでの厳密な試算を怠ってはならない。
提出義務があるにもかかわらず「知らなかった」「面倒だから出さない」と放置することは、税務署に対して「私は調査対象としてマークしてください」と宣言しているに等しい危険な行為です。
【財産 債務 調書 提出 義務】に関するよくある質問(FAQ)
Q1:提出期限の6月30日を過ぎてから提出した場合、ペナルティはどうなりますか?
A1:期限後に提出した場合でも、税務署からの指摘や税務調査の事前通知を受ける前であれば「自主的な提出」として取り扱われ、5%加重措置の対象外となる余地があります。ただし、期限内提出に認められる「5%軽減措置」の恩恵を受けることは原則としてできません。遅れた場合でも速やかに提出することが肝要です。
Q2:住宅ローンや事業借入金などの負債が多い場合でも、提出義務は発生しますか?
A2:発生します。提出義務の判定に用いる資産額は、負債を相殺しない「総財産の総額(グロス)」で計算されるためです。借入金が何億円あろうと、保有資産の総額が判定基準(3億円または10億円)を超え、所得要件を満たしていれば調書の作成および提出が義務付けられます。
Q3:税務署から「財産債務調書の提出についてのお尋ね」という封書が届きました。これは税務調査ですか?
A3:直ちに税務調査(臨場調査)を意味するものではありませんが、税務署が保有する各種データから「提出義務がある可能性が極めて高い」と判断された納税者に送付されています。放置すると調査対象として優先順位が上がり、本格的な税務調査へ移行するリスクが高まるため、同封の書類を確認し、該当する場合は速やかに調書を作成・提出してください。
まとめ:今後の動向と失敗しないための判断基準
税制改正による「総資産10億円基準」の創設と「提出期限の6月30日化」により、富裕層に対する資産把握の法制度は完全に定着しました。国税当局のデジタル化・データ連携の高度化に伴い、資産の捕捉精度は過去にないレベルに達しています。
財産債務調書を単なる負担と捉えるのではなく、適正申告の証明書であり、万が一の際の「加算税5%軽減」という保険として捉える姿勢が重要です。自身の保有資産が基準値に近づいていると感じる方は、年末が近づいた段階でポートフォリオ全体の時価試算を行い、税理士をはじめとする専門家と綿密に連携しながら、抜かりのない準備を進めてください。 (出典: 財産 債務 調書 提出 義務(Yahoo!ニュース))
