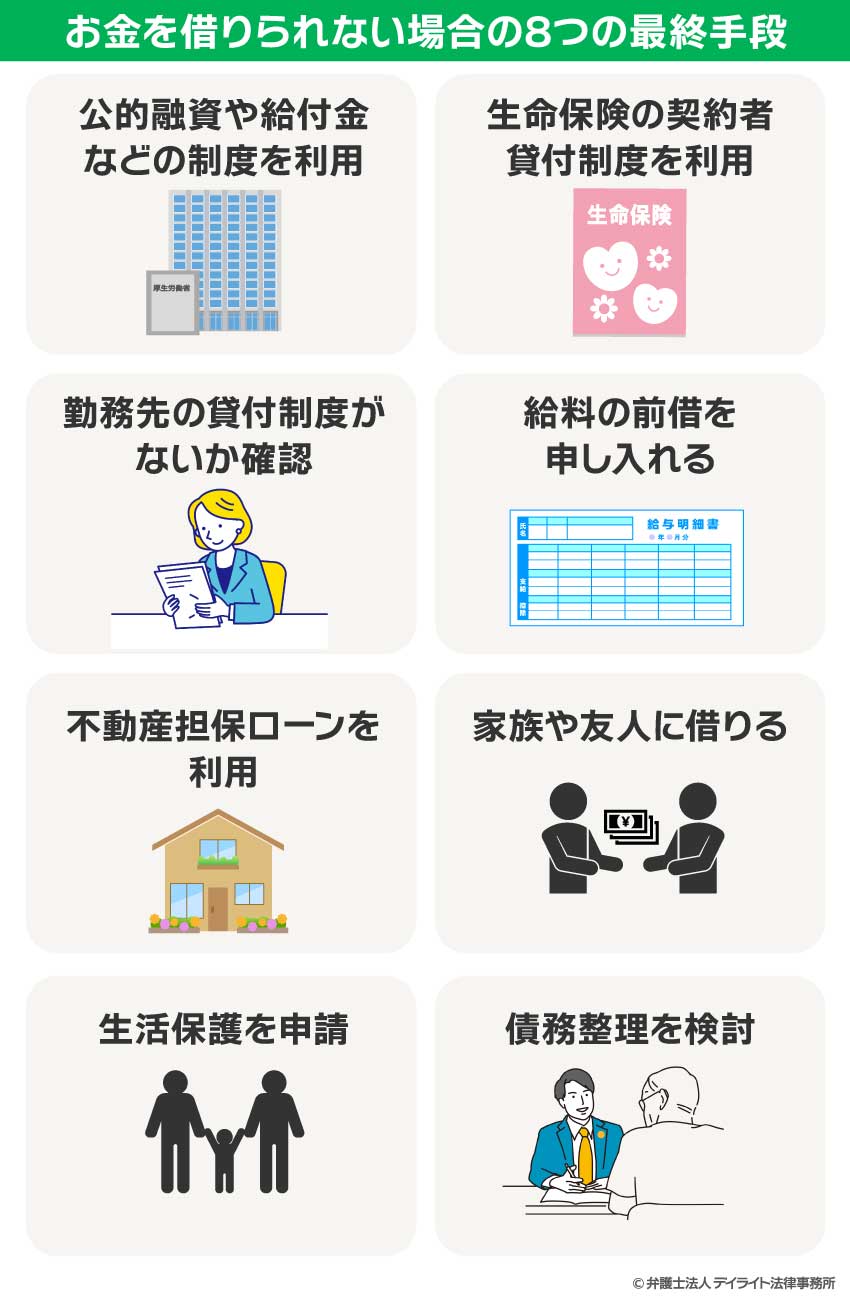
給料日前の予期せぬ出費や減収、度重なるローンの審査落ちによって「手持ちの現金が数百円しかない」「どこからも融資を断られて途方に暮れている」という極限状態に追い込まれるケースは少なくありません。精神的な焦りから危険な違法金融や甘い誘い文句に縋りたくなる瞬間こそ、冷静に現行のセーフティネットと合法的かつ現実的な資金調達ルートを把握することが不可欠です。
現在の法制度や公的支援機関、さらには信用情報に左右されない緊急の現金工面法を正しく理解すれば、どんなに絶望的な状況であっても必ず再起の道筋は見出せます。本稿では、大手金融機関や消費者金融で審査落ちが続く決定的な構造的背景を紐解くとともに、即日〜数日中に生活を立て直すための具体策と公的救済制度の全貌を、現場取材と制度データに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大手・中小消費者金融の審査に落ちる主因は「総量規制(年収3分の1制限)」と「個人信用情報の異動(ブラック情報)」であり、これらに該当する場合は民間の新規借入に頼らない打開策が必要となる。
- 要点2:審査なしで即日現金を工面する手段として「スキマバイトの即日払い」「質屋アプリの活用」「生命保険の契約者貸付」が極めて有効である。
- 要点3:困窮を根本から脱却するために、社会福祉協議会の「緊急小口資金」等の公的融資や「生活困窮者自立支援制度」、法テラスを通じた「任意整理・債務整理」の無料相談窓口を早期に頼ることが推奨される。
【審査落ちの真相】なぜどこからも借りられないのか?信用情報と総量規制の壁
「どんなに頼み込んでもカードローンの審査に通らない」という場合、貸金業者が定めるスコアリングシステムと法律上の厳格な規制によって、機械的に融資が遮断されている可能性が高いと言えます。まずは自分が直面している客観的なボトルネックを正確に把握することが、無駄な多重申込みによる信用毀損を防ぐ第一歩となります。
融資を阻む最大の障壁が、ブラックリスト審査落ち理由として知られる信用情報機関(JICCやCIC、全国銀行個人信用情報センター)への事故情報の登録です。クレジットカードやローンの支払いを2〜3か月以上延滞した場合、いわゆる「異動情報」が記録され、一定期間(完済から約5年間)は新たな借入審査を通過することが極めて困難になります。また、短期間に何社ものローンへ同時に申し込む「申込みブラック」も、貸金業者側に「極度の資金難」と判断される典型的な要因です。
もう一つの決定的な要因が、貸金業法で定められた総量規制オーバー解決策を模索しなければならない状態です。総量規制とは、貸金業者からの借入残高が年収の3分の1を超えてはならないという厳格な法的制限です。すでに年収の3分の1近くまで借入が膨らんでいる場合、いかに返済の意思があっても貸金業者は法的に新規融資を実行できません。この段階に達している場合、借入で急場をしのぐ発想そのものを切り替え、返済総額を減額する手続きや公的な支援施策へ舵を切る必要があります。
【即日〜数日】審査なしで現金を工面する合法的サバイバル手段
個人信用情報に傷がある状態でも、信用審査を介さずに合法的な現金を調達する方法は複数存在します。闇雲に審査を申し込んで時間を浪費する前に、自身の保有資産や即時労働力を活用した現実的なアクションを起こすことが重要です。
最も手堅く即効性があるのが、即日払いバイト現金の工面です。近年普及している単発ワークアプリ(スキマバイトサービス)では、面接や履歴書なしで数時間から1日単位の労働に従事でき、勤務終了後にアプリ内の申請ボタンを押すだけで数分〜数時間以内に銀行口座へ給与が即時振込される仕組みが整っています。引越し補助や倉庫内軽作業、飲食店のヘルプなど未経験でも即日稼働できる求人が豊富に用意されています。
また、手元の私物を一時的にお金に変える質屋アプリ活用法も有力な選択肢です。質屋は「品物の担保価値」に基づいてお金を貸し出すため、個人の信用情報審査や収入証明の提出が一切不要です。ブランド品や高級時計だけでなく、スマートフォン(iPhone等の最新端末)やノートPC、カメラ、ゲーム機なども対象になります。期日内に元金と質料(利息)を返済すれば預けた品物は手元に戻るため、品物を完全に手放すフリマアプリでの売却と状況に応じて使い分けるのが賢明です。
さらに、積立型の生命保険に加入している場合は「契約者貸付制度」が利用可能です。解約返戻金の一定範囲内(一般的に7〜8割程度)で無審査かつ低金利で資金を借り入れでき、WEB窓口から申し込めば最短即日〜翌営業日には指定口座へ送金されます。
【公的支援の全貌】国・自治体の貸付制度と生活困窮者自立支援
民間の金融機関から借入ができない場合でも、国や自治体には生活に困窮する国民を支えるセーフティネットが重層的に用意されています。窓口での相談を躊躇せず、公的な貸付制度や給付金を積極的に申請することが生活再建への最短ルートです。
地域の市区町村に設置されている社会福祉協議会貸付は、低所得世帯や休業・失業等で困窮している世帯を対象とした公的融資制度です。一時的な生活維持費として少額を借り入れられる緊急小口資金(原則として無利子・保証人不要で最大10万円〜20万円程度)や、生活再建までの一定期間にわたり継続的な生活費を支援する総合支援資金特例貸付(本則貸付を含む生活支援費・住宅入居費・一時生活再建費)などが体系化されています。民間のカードローンとは異なり、返済負担を抑えた長期間の据置期間や償還免除の仕組みが考慮されている点が最大の特徴です。
加えて、自治体の相談窓口が管轄する生活困窮者自立支援制度では、家賃の支払いが困難になり住居を失うおそれがある方向けの「住居確保給付金」をはじめ、家計改善支援や就労準備支援などの包括的なバックアップを提供しています。また、公的給付金2026年最新の動向として、物価高騰に伴う低所得世帯・子育て世帯向けの臨時給付措置なども順次実施されているため、お住まいの自治体福祉課窓口で最新の受給要件を確認することが不可欠です。
| 制度・手段名 | 調達スピード・上限目安 | 審査基準・信用情報の参照 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 即日払いスキマバイト | 最短即日(日給8,000円〜1.5万円程度) | 審査なし(労働対価のため信用情報不問) | 身体が動くなら最も安全で確実な現金調達法。借金を増やさず急場をしのげる。 |
| 質屋・質預かり | 最短即日(査定額の7〜8割程度) | 審査なし(品物の担保価値のみで判断) | スマホやPCなど身近な高額製品で利用可能。返済できなくても督促や信用情報への傷は生じない。 |
| 社会福祉協議会 (緊急小口資金等) | 約1週間〜3週間(10万〜最大20万円) | 信用情報は不問(世帯状況と自立可能性を審査) | 無利子・保証人不要で利用可能な強力な公的制度。生活困窮の経緯を丁寧に説明することが重要。 |
| 住居確保給付金 | 原則3か月間(自治体の家賃相当額を家主に直接支給) | 返済不要(収入・資産要件と求職活動要件あり) | 家賃負担を公費でカバーできるため、固定費削減に直結。生活困窮者自立相談支援窓口で即日相談可能。 |
【最後のセーフティネット】生活保護申請条件と具体的な流れ
預貯金や換金可能な資産が完全に底をつき、病気やケガ、失業などによってどうしても自力で生活を維持できない場合、憲法第25条に基づく健康で文化的な最低限度の生活を保障する制度として生活保護の利用が認められています。
知っておくべき生活保護申請条件と流れの基本は、以下の3つの基準を総合的に満たしているかどうかです。
- 資産の活用:現金、預貯金、解約返戻金のある保険、利用していない不動産や高額な貴金属など、生活に充当できる資産がないこと。
- 能力の活用:働くことが可能な状態であれば、その能力を最大限に活用していること(病気や障害、育児・介護で働けない場合は要件を満たす)。
- 他法他施策の活用:年金、各種手当、公的給付金など、利用可能なあらゆる制度を優先して受給していること。
申請はお住まいの地域を管轄する福祉事務所(市役所・区役所等の生活福祉課窓口)で行います。窓口で「申請したい」という明確な意思表示を行えば、法律上、福祉事務所は申請を受理しなければなりません。原則として申請日から14日以内(特別な理由がある場合は最長30日以内)に調査・要否判定が行われ、最低生活費と世帯収入の差額が生活扶助・住宅扶助・医療扶助などとして毎月支給されます。申請に不安がある場合は、生活支援を行うNPO法人や弁護士の同席・同行支援を依頼することも極めて有効です。
【根本解決】借金苦から脱却する法テラス無料相談窓口と債務整理
「お金が借りられない」と苦しんでいる方の多くは、すでに多額の借入を抱えており、返済のための借金を重ねようとしている状態にあります。新たな借入先を探すのではなく、借金そのものを減額または帳消しにする「出口戦略」こそが真の解決策となります。
経済的に困窮している方を対象に、無料の法律相談や弁護士・司法書士費用の立替制度(民事法律扶助)を提供しているのが法テラス無料相談窓口(日本司法支援センター)です。収入や資産が一定の基準以下であれば、同一問題について1回30分・最大3回まで弁護士に無料で相談でき、手続き費用も月々5,000円〜1万円程度の分割後払いが可能となります。
法的手続きにおける債務整理任意整理のメリットは非常に多岐にわたります。裁判所を通さずに弁護士が各債権者と直接交渉を行う任意整理では、将来利息のカットや返済期間(3〜5年)の再設定により、月々の返済額を大幅に圧縮できます。さらに、弁護士が受任通知を発送した時点で、貸金業者からの督促・電話連絡・請求書の郵送が法的に即時停止するため、精神的な平穏を即座に取り戻すことが可能です。返済が到底不可能な規模に達している場合は、財産を清算して返済義務を免除してもらう「自己破産」や、住宅を残しながら借金を大幅圧縮する「個人再生」など、状況に応じた抜本的な手続きを選択できます。
【絶対に手を出してはいけない】闇バイト・個人間融資・先払い買取の罠
極度の金銭的困窮に直面した際、判断力が低下した隙を狙う悪質な犯罪や違法業者への関与は絶対に避けなければなりません。一時的な現金欲しさに違法な手段へ手を出してしまうと、生活再建どころか取り返しのつかない破滅を招きます。
SNSやネット掲示板で見かける「即日融資・審査なし」「誰でも10万円貸します」といった個人間融資の誘い文句は、100%闇金融や特殊詐欺グループの手口です。法外な高金利(トサン・トゴなど年利数百〜数千%)を請求されるだけでなく、個人情報や顔写真を悪用されたり、激しい恫喝・勤務先への嫌がらせを受けることになります。また、「商品の写真を送るだけで即日買取代金を振り込む」と謳う先払い買取現金化や給与ファクタリングも、実質的な超高金利ヤミ金融として警察庁や金融庁が厳重な警告を発しています。
さらに、「荷物を運ぶだけ」「指定口座から現金を引き出すだけ」といった高額報酬を謳う闇バイト(犯罪実行者の募集)に加担した場合、自身が特殊詐欺や強盗の「実行犯・出し子・受け子」として即座に逮捕され、前科がつく重大な事態に直結します。どんなに追い詰められても、違法な甘言には絶対に耳を貸してはなりません。
【プロの結論】「認知のトンネル効果」を防ぎ生活再建へ舵を切る判断基準
行動経済学や心理学では、お金や時間などの極度な欠乏状態に陥ると視野が極端に狭まり、目先の危機回避しか見えなくなる現象を「トンネル効果(スケアシティ・マインドセット)」と呼びます。「明日のお金をどう工面するか」だけで頭が一杯になると、将来の壊滅的なリスク(闇金や犯罪への加担)を過小評価してしまう心理的罠に陥りやすくなります。
自力での解決が困難になったと感じたら、自分の判断だけで抱え込まず、直ちに公的機関や法律の専門家に状況をすべて開示してください。客観的な第三者の介入を受けることこそが、精神的なパニックを断ち切り、合法的な再スタートを切るための最も賢明な防衛策です。
【本当にお金がない・借りれない】に関するよくある質問(FAQ)
Q1:無職で収入がゼロでも、公的な貸付や支援を受けることは可能ですか?
A1:十分に可能です。社会福祉協議会の貸付制度や生活困窮者自立支援制度では、無職の方を対象とした就労支援とセットでの生活資金支援や、家賃相当額を支給する「住居確保給付金」が用意されています。また、当面の生活手段がない場合は生活保護の受給も法律で保障されています。まずは最寄りの自治体窓口や社会福祉協議会へご相談ください。
Q2:ブラックリストに載っていても作れるデビットカードやプリペイドカードはありますか?
A2:はい、利用可能です。銀行口座から即時引き落とされる「デビットカード」や、事前チャージ型の「国際ブランド付きプリペイドカード」は、立替払い(信用供与)を行わないため個人信用情報の審査がありません。キャッシュレス決済やネットショッピングの決済手段として問題なく利用できます。
Q3:法テラスに相談したいのですが、手持ちのお金が本当に数千円しかありません。それでも対応してもらえますか?
A3:全く問題ありません。法テラスの「民事法律扶助」制度を利用すれば、法律相談料は完全無料(0円)です。さらに弁護士に債務整理を依頼する着手金や実費についても法テラスが全額立て替えを行い、返済は生活が落ち着いた後に月々数千円単位の無利子分割払いとなりますので、手持ち資金がない状態でも安心して相談できます。
まとめ:生活再建へのロードマップと失敗しないための判断基準
お金がない・どこからも借りられないという極限状態は、決して人生の終わりではなく、これまでの金銭的負荷をリセットして生活の基盤を再構築するための重要な転換点です。審査落ちが続く中で民間のローンに固執することは、多重債務の泥沼を深める結果にしかなりません。
まずはスキマバイトや質預かりといった審査不要の手段で目先のライフラインを確保しつつ、速やかに社会福祉協議会や自治体の福祉課、法テラスの無料法律相談へ足を運んでください。国が整備したセーフティネットと法律の力を正しく活用すれば、確実に経済的な再生への道が開かれます。焦燥感に流されることなく、今利用できる合法的で安全な手段を一つずつ着実に実行していきましょう。 (出典: 本当に お金 が ない 借りれ ない(Yahoo!ニュース))
