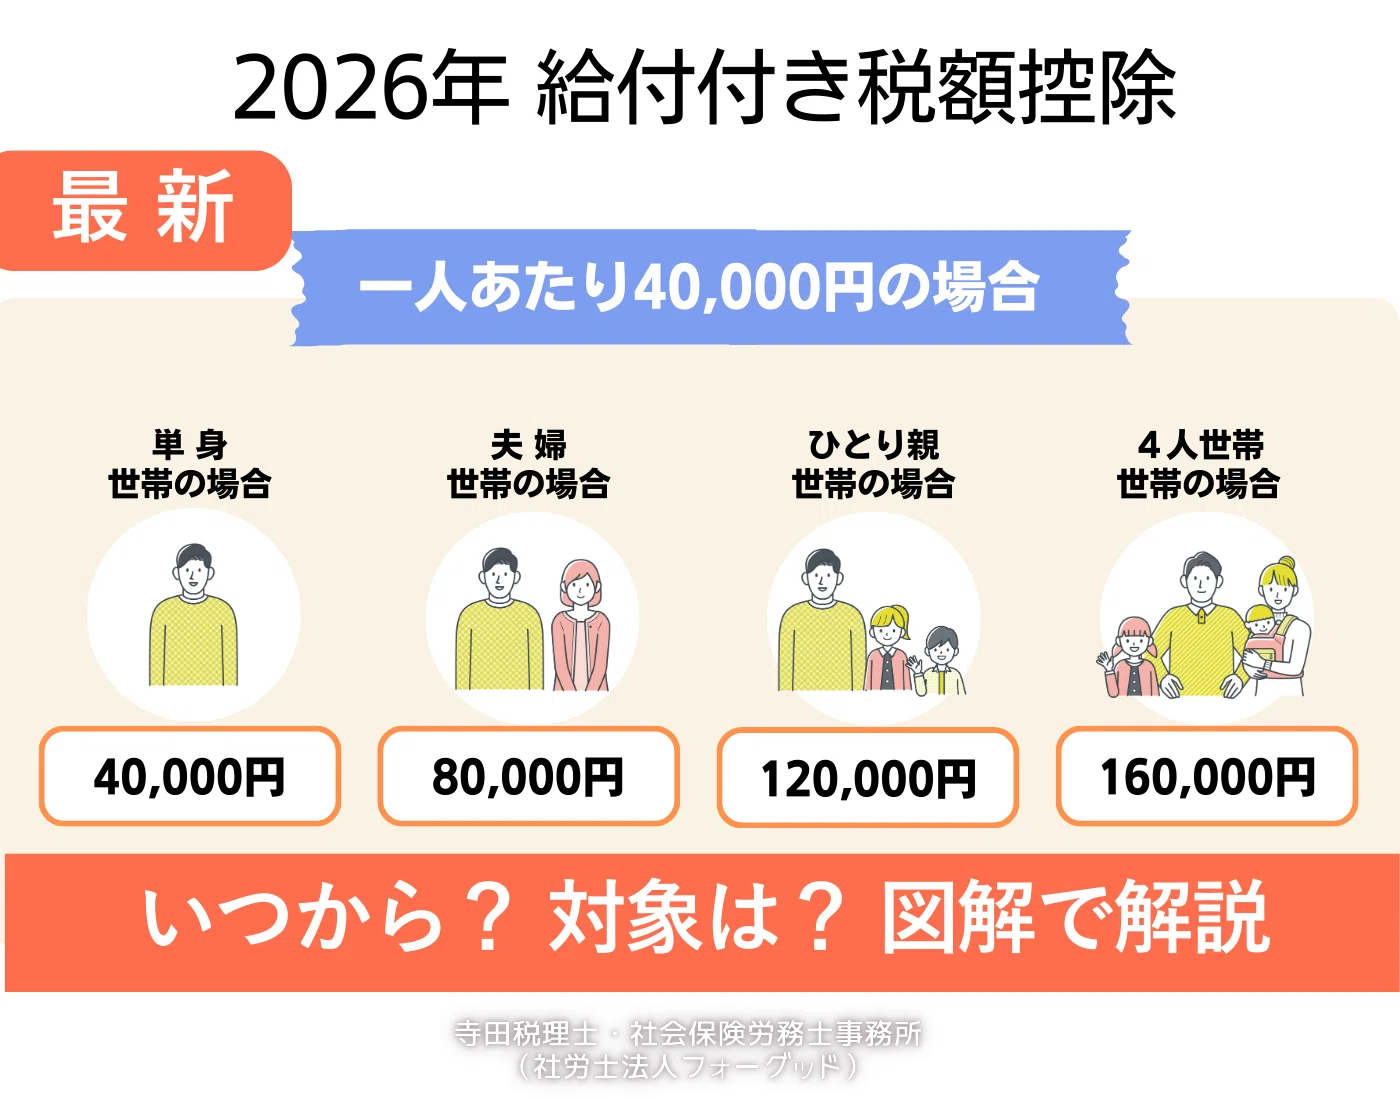
物価高や実質賃金の伸び悩みが続くなかで、低所得者支援の切り札として議論が白熱している「給付付き税額控除」。所得税などの減税枠を使い切れない低所得層に対し、差額を現金として直接給付するこの仕組みは、長年導入が見送られてきた経緯があります。しかし、税制抜本改革の一環として政治の表舞台で再び急浮上しました。
「自分は給付の対象になるのか」「いつから口座に振り込まれるのか」といった関心が集まる一方で、制度設計の複雑さや所得捕捉の壁など、依然として多くのハードルが立ちはだかっています。政府公表資料や税制調査会での議論、取材によって明らかになった確定スケジュール、対象者の年収上限、そして浮き彫りとなったメリット・デメリットの全貌を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 実施時期:2026年9月の大綱方針に基づき、先行措置として2027年4月から「就業者負担軽減支援金」が開始され、制度としての本格導入は2029年度を目標に調整中。
- 対象と年収上限:住民税非課税世帯および年収約100万円〜200万円前後の低所得層・ワーキングプア層が主対象となる見込み。
- 最大の課題:マイナンバーを通じた正確な所得・金融資産の把握、数兆円規模に及ぶ安定財源の確保、自治体の事務負担軽減。
【いつから実施?】給付付き税額控除の最新スケジュールと2026年の決定事項
給付付き税額控除がいつから実施されるのかについて、政府関係機関の最新情報によると、段階的な導入ロードマップが敷かれています。2026年9月15日に閣議決定された税制大綱方針において、まずは2027年4月から「就業者負担軽減支援金」という形で先行的な現金給付を実施し、税制と社会保障を完全に一体化させた本格的な給付付き税額控除の導入は2029年度を目指すことが明記されました。
これまで税制調査会の導入議論の経緯を振り返ると、民主党政権時代から十数年にわたり構想されながらも、所得把握の難しさや財源問題から棚上げされてきました。しかし、2024年の定額減税で露呈した「減税しきれない層への調整給付」に伴う自治体現場の大混乱を契機に、恒久的なセーフティネットの構築が急務となった経緯があります。
2026年に入り、物価高騰に対する持続的な低所得者支援の2026年最新動向として、各政党がこぞって導入や前倒しを公約に掲げました。結果として、システム改修に時間がかかる税額控除システム本体に先立ち、給付部分を切り離して先行スタートさせる「二段階導入」が現実的な着地点となっています。
【わかりやすく解説】給付付き税額控除の仕組みと定額減税・基礎控除引き上げとの違い
給付付き税額控除をわかりやすく解説すると、「本来納めるべき税金から一定額を差し引き、引ききれなかった分を国から現金で給付する」仕組みです。通常の税額控除では、所得が低く税金をほとんど払っていない人は減税の恩恵を十分に受けられません。この不公平を解消し、所得が低い人ほど実質的な手取りが増えるよう設計されています。
過去に実施された「定額減税」や、議論が続く「基礎控除引き上げ」との決定的な違いは、支援が届く層の正確性と恒久性にあります。
| 制度・政策 | 主な対象者と給付・減税の形 | 財源・実施期間の性格 | 編集部の見解・評価 |
|---|---|---|---|
| 給付付き税額控除 (2027年先行〜2029年本格) | 低所得者・ワーキングプア層 控除しきれない差額を直接給付 | 恒久的な社会保障・税制改革 (推定財源:数兆円規模) | 逆進性の是正と就労意欲の維持を両立する理想形だが、所得把握の正確性が成否を分ける。 |
| 定額減税 (2024年実施) | 納税者および扶養家族 (1人あたり所得税3万・住民税1万) | 単年度限りの臨時措置 (国費約3.3兆円) | 事務コストが膨大で給付まで数か月のタイムラグが発生。恒久制度としては機能しにくい。 |
| 基礎控除引き上げ (年収の壁対策) | 全所得者(高所得者ほど減税額大) 課税対象となる所得基準の底上げ | 恒久減税 (地方含め7〜8兆円規模の減収試算) | 中・高所得層への恩恵が厚く、税金を払っていない最困窮層には直接の支援が届かない弱点がある。 |
| 一律現金給付 (コロナ禍等の臨時給付) | 全国民または非課税世帯限定 一律の定額振込 | 補正予算による一時的支出 (都度10兆〜12兆円) | スピードはあるが貯蓄に回りやすく、バラマキ批判や継続性の欠如が常に課題となる。 |
基礎控除の引き上げと比較した場合、給付付き税額控除は「所得の低い層にピンポイントで手厚く配分できる」という点で、国家財政の効率性と再分配機能において優れた構造を持っています。
給付付き税額控除の対象者と年収上限の目安|いくらもらえるのか?
給付付き税額控除の対象者となるのは、主に年収が一定基準を下回る単身勤労者や子育て世帯です。政府の検討部会資料および各党の提案資料によると、給付付き税額控除の年収上限の目安は、単身者でおよそ年収200万円〜240万円以下、扶養家族のいる世帯では年収300万円〜400万円程度までを支援のグラデーション(逓減ゾーン)に含める案が有力視されています。
想定される支給額のシミュレーションは以下の通りです。
- 単身・年収100万円未満(住民税非課税レベル):年額4万円〜6万円程度の直接給付。
- 単身・年収150万円(パート・アルバイト・非正規雇用):税額控除の引ききれない差額として年額2万円〜4万円程度を給付。
- 夫婦+子ども2人・年収300万円世帯:扶養加算を含め、合計で年額10万円〜15万円規模の控除および現金給付。
給付額が一定年収を超えると急激にゼロになる「崖」を作らないよう、年収が上がるにつれて給付額が滑らかに減っていく「逓減方式」の採用が前提となっています。これにより、いわゆる「年収の壁」による就労調整を防ぎ、働けば働くほど手取りが増える構造を目指しています。
制度のメリットと実現を阻むデメリット・致命的な問題点
給付付き税額控除には多くの期待が寄せられる一方、現場の実務家や専門家からは深刻なデメリットと問題点が指摘されています。
制度導入による主なメリット
最大のメリットは、消費税などの間接税が持つ逆進性(所得が低い人ほど負担割合が重くなる現象)の緩和です。さらに、生活保護とは異なり「就労していること」を条件に給付額を手厚くする設計(勤労税額控除)が可能なため、生活困窮者の就労意欲を刺激し、貧困の固定化を防ぐ効果があります。
実現に向けた3つの致命的なハードル
- マイナンバーによる所得把握と資産捕捉の限界:給業所得者は源泉徴収で把握しやすいものの、自営業者・フリーランスの過少申告や、多額の預貯金・株式を持つ「資産家だが所得が低い高齢者」にまで給付が渡ってしまう「不公平受給」を防ぐ手立てが不十分です。
- 給付付き税額控除の財源確保:制度を全国規模で運用する場合、年間で2兆〜4兆円規模の恒久財源が必要と試算されています。消費増税の議論が封印される中、歳出改革や社会保険料の調整だけで賄えるのかが疑問視されています。
- 執行コストと自治体・税務署の業務過重:所得確定から給付までにタイムラグが発生し、迅速な生活支援にならないリスクや、確定申告を行う層が爆発的に増加することによる窓口崩壊が懸念されています。
【実態検証】「給付が届かない?」現場の混乱とSNS・国民のリアルな受け止め
報道各社の世論調査やSNS上の声を分析すると、制度に対する国民の受け止めには期待と諦めが入り混じっています。2024年の定額減税時、自治体窓口には「自分が減税対象なのか給付対象なのか分からない」「確認書類の手続きが難解すぎる」といったクレームが殺到しました。この現場のトラウマは今も色濃く残っています。
「月収12万円でギリギリの生活をしている。年1回数万円を後から戻されても日々の食費の足しにならない」「本当に困っている母子家庭やフリーランスに届くのか」といった切実な声が上がる一方、ネット上では「どうせマイナンバー利権と中抜きの温床になるのではないか」「資産を持つ高齢者優遇にすり替わるのではないか」という厳しい監視の目が向けられています。
行政の現場取材でも、自治体担当者からは「所得情報の確定は翌年の6月以降になるため、リアルタイムの生活危機に対応できない制度的欠陥がある」との指摘が相次いでおり、スピード感の欠如が国民の不信感を招く大きな要因となっています。
【プロの結論】経済格差の是正かバラマキか|制度を巡る判断基準と教訓
行動経済学や社会保障論の視点から見ると、給付付き税額控除は「公的扶助への心理的抵抗(スティグマ)」を取り払い、国民の自立を促す優れたインセンティブ設計になり得ます。生活保護の受給を恥として申請をためらう層でも、税務手続きの延長として給付を受け取れるため、必要な支援が届きやすくなるメリットは否定できません。
しかし、制度の成否を分けるのは「公平性と簡素性のバランス」です。複雑すぎる要件設定は手続きコストを跳ね上げ、結果として最も支援を必要とする情報弱者が取り残される事態を招きます。
【支援を真に受けるべき対象と制度が目指すべき境界線】
- 恩恵を最大化すべき層:自力で働いているものの最低生活費に届かないワーキングプア層、ひとり親世帯、非正規雇用者。
- 厳格に除外すべき対象:申告所得が低いだけで数千万円の金融資産を保有する層、実質的な所得隠しを行っている不正事業者。
「低所得者支援」という美しい看板の裏で、富の再分配が機能不全に陥らないよう、資産性所得の捕捉とマイナンバーの口座紐づけの義務化をどこまで厳格に進められるかが、日本社会にとっての正念場となります。
【給付付き税額控除 いつから 最新】に関するよくある質問(FAQ)
Q1:給付付き税額控除の現金はいつ手元に振り込まれますか?
A1:2026年現在の政府ロードマップでは、先行措置の「就業者負担軽減支援金」が2027年4月以降に順次支給され、本格的な税額控除と給付の一体運用は2029年度中となる見込みです。具体的な申請・振込スケジュールは2026年末の税制改正関連法案の成立後に公表されます。
Q2:自分が対象になるかどうかはどうやって確認すればいいですか?
A2:前年の確定申告書または自治体から届く住民税の課税決定通知書を確認してください。所得割が非課税、または納付税額が一定基準を下回る世帯が対象となります。マイナポータル上での自動判定システムの構築が進められています。
Q3:申請しないと給付金はもらえませんか?
A3:原則として確定申告や年末調整、またはマイナンバーに紐づいた公金受取口座を通じたオンライン申請が必要となる見込みです。何もしなくても自動的に全自動で振り込まれる仕組み(プッシュ型給付)は、本格運用の2029年度以降の目標とされています。
Q4:年金生活の高齢者や無職の人も対象になりますか?
A4:制度の設計方針により異なります。「勤労インセンティブ(働く意欲)」を重視する勤労税額控除型の場合は無職者が対象外となる可能性がありますが、基礎年金のみの低年金受給者に対しては別枠の福祉的給付金として手当てされる案が検討されています。
まとめ:給付付き税額控除の今後のスケジュールと私たちが備えるべきこと
給付付き税額控除は、単なる一時しのぎのバラマキではなく、日本の税制と社会保障を根本から作り替える巨大な転換点です。2027年春の先行給付、そして2029年度の本格導入に向けて、政治と行政の議論は最終局面を迎えています。
私たち一人ひとりに求められるのは、マイナンバーカードの公金受取口座登録など行政インフラの整備状況を把握し、自身の課税所得がどのレンジにあるのかを正しく管理しておくことです。今後の国会審議や法案成立の推移を注視し、制度が動き出す瞬間に備えましょう。 (出典: 給付付き税額控除 いつから 最新(Yahoo!ニュース))
