相次ぐ物価高や金利環境の変動、キャッシュレス決済の普及に伴う後払いサービスの多重利用など、個人の家計を取り巻くリスクはかつてないほど複雑化しています。返済の目処が立たなくなった債務者にとって、最後のセーフティネットとして法的に用意されているのが「自己破産」です。しかし、インターネット上や世間では「人生の終わり」「戸籍に傷がつく」「身ぐるみを剥がされる」といった極端な言説が根強く残っており、恐怖心から相談を先送りにして状況を悪化させるケースが後を絶ちません。
取材現場で目にする多重債務の実態は、そうした俗説とは大きく異なります。自己破産は借金苦に陥った人を社会的に抹殺する制度ではなく、経済的な立ち直りを支援するために国が定めた正当な法的手続きです。制度の骨格、免責のハードル、費用、そして家族や仕事に及ぶ実際の範囲を整理し、客観的なデータに基づいて生活再建の道筋を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己破産は国が認めた法的な「生活再建制度」であり、戸籍や住民票に記録が残る、選挙権を失うといった俗説は完全な誤解である。
- 要点2:一定の「自由財産」として99万円以下の現金や生活必需品は手元に残せ、家族の財産や将来に直接の法的責任が及ぶことも原則としてない。
- 要点3:手続きには「同時廃止」と「管財事件」があり、費用相場は20万〜80万円程度だが、法テラスの立替制度を活用すれば月々5,000円〜1万円の分割返済で再スタートが切れる。
【制度の本質】自己破産とはどんな仕組み?「人生終わり」の噂を徹底検証
自己破産とは、破産法に基づいて裁判所に申立てを行い、保有する財産を清算して債権者に配当する代わりに、残った借金の返済義務を免除してもらう「免責許可」を得る法的手続きです。世間では破産申立てそのものが注目されがちですが、債務者にとって本質的なゴールは破産手続きの開始ではなく、裁判所から免責許可決定を勝ち取ることです。免責が確定すれば、税金や養育費などの非免責債権を除き、金融機関や消費者金融、個人からの借入金に対する法的な返済義務がすべて消滅します。
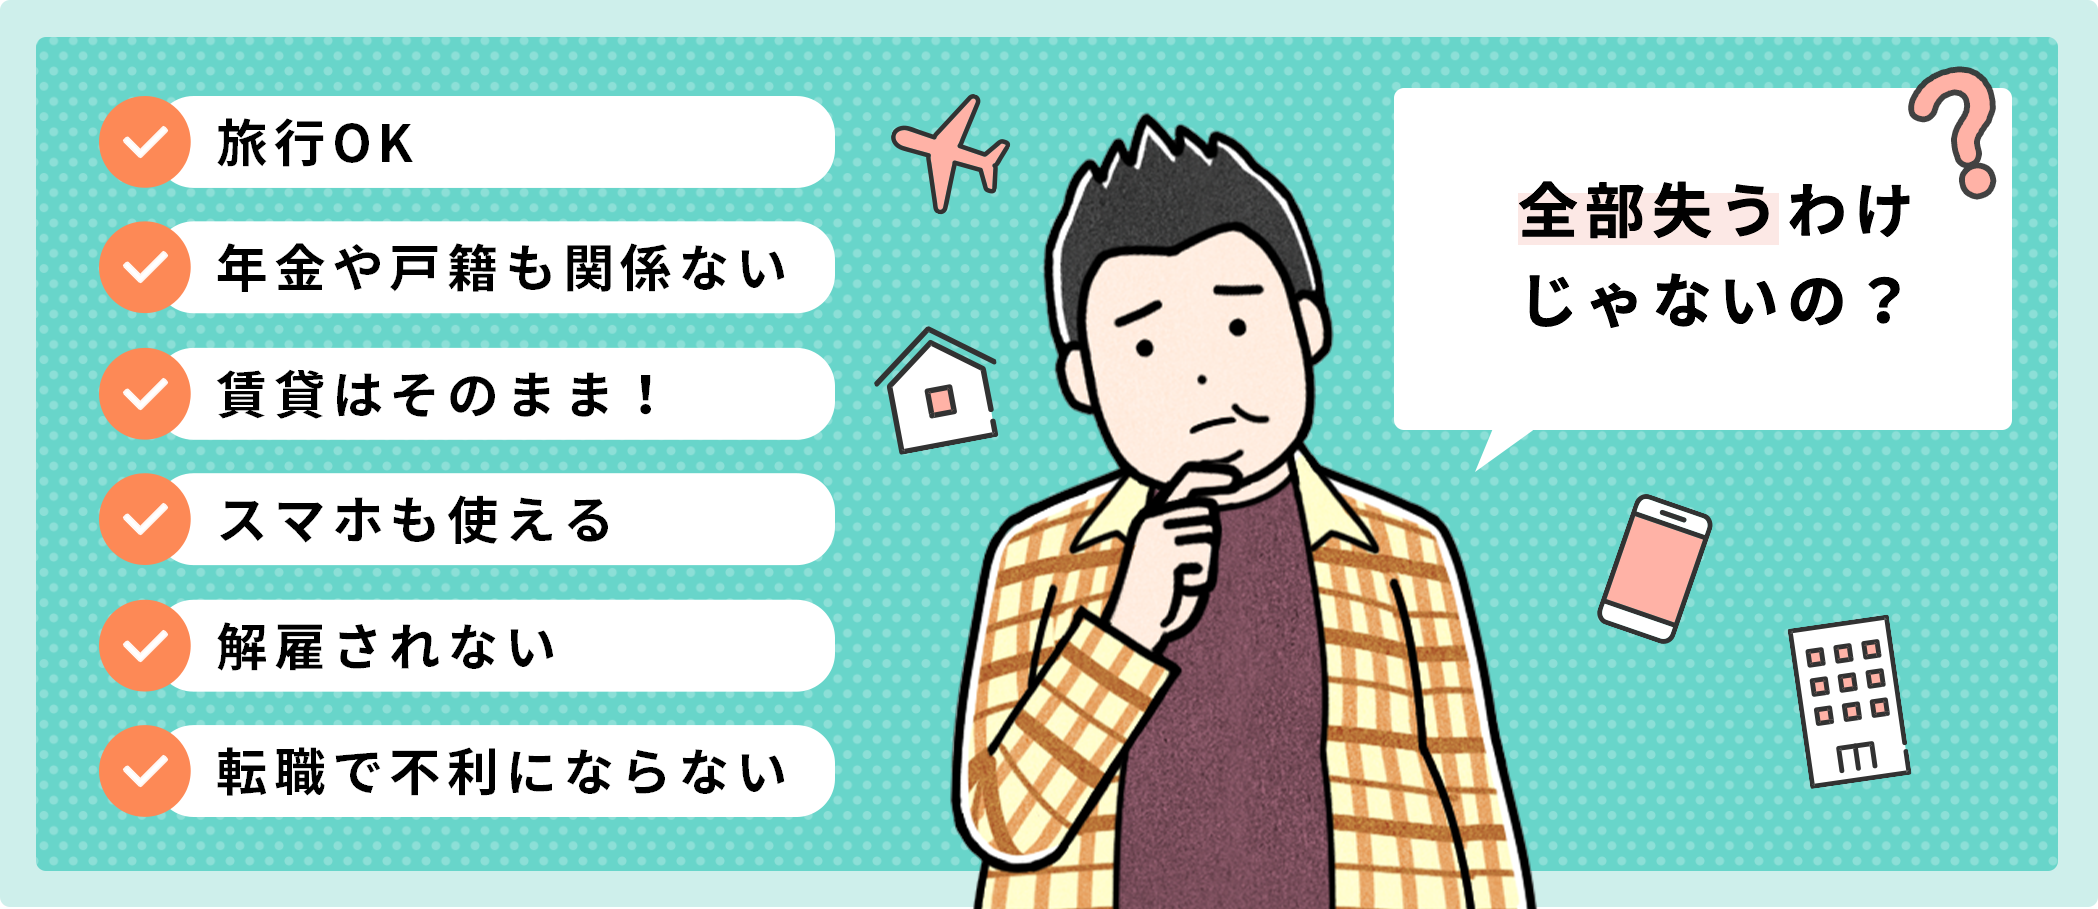
ネット掲示板やSNS上でまことしやかに囁かれる「自己破産=人生の終わり」という言説は、現場の実態を全く反映していません。破産した事実が戸籍謄本や住民票に記載されることは一切なく、国政選挙や地方選挙の選挙権・被選挙権といった公民権が剥奪されることも法律上あり得ません。また、住居を強制退去させられたり、日々の食料や家具まで差し押さえられたりするイメージも事実無根です。破産法第1条には「債務者の経済的再生を図る」ことが明記されており、制度の根底にあるのは懲罰ではなく救済です。
生活再建の現場を取材すると、多くの破産経験者が口を揃えて証言するのは「もっと早く相談すべきだった」という後悔です。督促の電話や郵便物に怯え、自転車操業で別の貸金業者から借りては返す生活を続ける精神的消耗こそが、人生を破壊する真の要因となっています。破産手続きに着手し、弁護士や司法書士が受任通知を債権者に送付した段階で、貸金業法第21条に基づき取り立ては法的に即座に停止します。平穏な夜を取り戻すための第一歩が、この制度の正しい理解から始まります。
【条件と注意点】自己破産が認められる基準と免責不許可事由の壁
誰でも申立てを行えば借金がゼロになるわけではありません。法的に自己破産が認められるためには、裁判所から「支払不能」の状態にあると客観的に判断される必要があります。支払不能とは、債務者の財産、信用、労務による収入などを総合的に考慮し、一般的な弁済能力を欠いているために、客観的に見て借金を継続して返済していくことができない状態を指します。実務上は、総債務額を現在の可処分所得から算出し、概ね3年(36回分割)で完済できるかどうかが任意整理など他の債務整理手続きとの境界線になります。
申立てにおいて最大の焦点となるのが、破産法第252条第1項に規定されている免責不許可事由の存在です。借金を作った主たる原因が以下のような項目に該当する場合、原則として免責が認められない規定となっています。
- 競馬、競輪、パチンコなどのギャンブルや、過度なFX・暗号資産取引
- 分不相応なブランド品の買い漁りやホストクラブ・キャバクラ通いなどの浪費行為
- 破産直前に特定の債権者(親族や友人など)に優先して返済する「偏頗弁済(へんぱべんさい)」
- 財産を隠す目的で親族名義口座へ預金を移す、または不動産を不当に安値で売却する財産隠匿
- 裁判所や破産管財人に対して嘘の申告をしたり、財産状況の調査を拒否・妨害したりする行為
ただし、ここで絶望する必要はありません。最高裁判所が公表する司法統計などのデータによると、全国の地方裁判所で処理された自己破産事件のうち、最終的に免責が不許可となった割合は例年わずか0.5%前後にとどまります。法律には裁判所の裁量によって免責を許可できる「裁量免責」の制度が用意されているためです。ギャンブルや浪費が原因であっても、反省の態度を示し、家計簿の提出や管財人の指示に従って生活態度を改める姿勢を真摯に示せば、裁判官の判断により救済されるケースが大半を占めています。
【費用と手続き】同時廃止と管財事件の違いと弁護士・法テラス費用の相場
自己破産の手続きは、申立人の保有財産や免責不許可事由の有無によって「同時廃止」と「管財事件」の2つに大別されます。この分岐によって、手続きにかかる期間と裁判所に納める予納金の額が劇的に変動します。
同時廃止とは、破産手続きの開始と同時に手続きを終了(廃止)する形式です。換価して配当すべき財産が全くなく、免責不許可事由も存在しない明らかなケースに適用されます。管財人が選任されないため、裁判所費用は数万円程度で済み、手続きも数ヶ月で迅速に終結します。一方、処分可能な一定以上の財産がある場合や、浪費・ギャンブル等の事情を詳しく調査する必要がある場合は管財事件となります。管財事件では裁判所から選任された破産管財人(弁護士)が財産を調査・処分するため、数十万円規模の管財人費用(引継予納金)を裁判所に納めなければなりません。東京地方裁判所をはじめとする多くの裁判所では、弁護士代理人が就いている場合に予納金を20万円前後に抑える「少額管財」の運用が定着しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手続区分 | 同時廃止/管財事件(少額管財含む) | 換価可能財産が20万円未満かつ調査不要なら同時廃止 | 財産状況と免責不許可事由の有無が明確な分かれ目となる |
| 裁判所予納金 | 同時廃止:約1.5万〜3万円 少額管財:約20万〜25万円 通常管財:50万円以上 | 官報公告料や通信費に加え、管財事件では管財人報酬が上乗せ | 管財事件になると費用負担が跳ね上がるため事前試算が必須 |
| 弁護士費用 | 着手金+報酬金:約30万〜50万円(税抜) | 事務所規定による(同時廃止は安く、管財は割高傾向) | 多くの債務整理特化型事務所で着手金の分割払いに対応 |
| 法テラス利用時 | 弁護士費用立替:約15万〜20万円台 月々の返済:5,000円〜1万円 | 収入・資産が一定水準以下の資力基準を満たすことが条件 | 手元資金が枯渇している生活困窮者にとって不可欠な制度 |
| 処理期間 | 同時廃止:約3〜6ヶ月 管財事件:約6ヶ月〜1年程度 | 申立準備(書類収集)に別途2〜4ヶ月程度要する | 管財人の調査や債権者集会の開催回数により変動する |
費用工面に悩む債務者にとって頼みの綱となるのが、国が設立した公的機関である日本司法支援センター(通称:法テラス)の民事法律扶助制度です。単身者で月収18万2,000円以下(手取り、家賃負担等を考慮した加算あり)などの収入要件を満たせば、弁護士費用を法テラスが全額立て替えてくれます。利用者は免責確定後などに月々5,000円から1万円程度の無理のない無利息分割で返済していく仕組みです。生活保護受給者の場合は、手続き終了後に申請することで立替金の返還そのものが免除される規定もあります。「手元にお金が一銭もないから破産すらできない」と諦める前に、最寄りの法テラス相談窓口や契約弁護士の面談を活用することが肝要です。
【財産とデメリット】自己破産で残せる自由財産と生活・家族・仕事への影響
破産手続きの最大の懸念点として挙げられるのが、「持ち物をどこまで奪われるのか」という点です。結論から言えば、債務者の今後の最低限の生活を保障するため、法律上差し押さえが禁止されている財産や、破産財団に組み入れられない自由財産が厳格に定められています。
手元に残せる自由財産には、主に以下のものが含まれます。
- 99万円以下の現金:新旧紙幣や硬貨を含め、手元にある現金の合計額
- 残高20万円以下の預貯金:金融機関ごとの口座残高が20万円以下のもの(裁判所の運用基準による)
- 処分見込額が20万円以下の財産:年式の古い自家用車、査定額の低い家財道具、解約返戻金が少額の生命保険など
- 生活に欠かせない動産:家具、家電製品(テレビ・冷蔵庫・洗濯機等)、衣服、調理器具、寝具などの差押禁止動産
- 破産手続開始決定後に取得した財産(新得財産):開始決定後に支給された給料や購入した生活品
持ち家などの不動産や、査定額20万円を超える自動車、高額な有価証券などは原則として管財人によって売却され、債権者への配当に回されます。しかし、家財道具一式を差し押さえられて着の身着のまま放り出されるような事態は、現在の法制度では絶対に起こりません。
一方で、自己破産に伴う真のデメリットと向き合う必要があります。最大の制限は、信用情報機関(CIC、JICC、全国銀行個人信用情報センター=KSC)に事故情報が登録される、いわゆるブラックリスト期間が生じることです。信用情報機関や契約内容によって異なりますが、破産手続の完了から概ね5年間から7年間にわたり、新規のクレジットカード発行、銀行融資、各種ローンの契約、スマートフォンの端末代金分割払いなどが審査落ちとなります。キャッシュレス決済が標準化した時代において、一定期間デビットカードやプリペイドカード、家族カードで代用せざるを得ない点は明確な制約です。
また、職業や資格に関する一時的な制約も存在します。破産手続開始決定から免責許可決定が確定するまでの数ヶ月間、警備員、保険外交員、宅地建物取引士、司法書士・弁護士・公認会計士・税理士などの士業、旅行業務取扱管理者といった特定の職業に就くことが制限されます。ただし、これは資格が永久に剥奪されるわけではなく、免責許可が確定すれば自動的に法律上の資格が回復する「復権」を得られます。会社員や公務員、自営業者などの一般的な職種には資格制限自体が存在せず、破産を理由に解雇することは労働契約法上、客観的に合理的な理由を欠き無効とみなされます。
家族への影響についても冷静な切り分けが必要です。自己破産はあくまで債務者個人の責任に基づく法的手続きであるため、親や配偶者、子どもの財産が差し押さえられることは法的に一切ありません。子どもの進学、就職、結婚に法的な制限が及ぶことも皆無です。ただし、家族が借金の連帯保証人になっている場合は話が別です。主債務者が自己破産して免責されると、債権者は即座に連帯保証人に対して一括返済を請求します。保証人となっている配偶者や親族が返済しきれず、連鎖破産に追い込まれるリスクがあるため、申立て前に保証人への事情説明と弁護士を交えた対策が絶対に欠かせません。
【実態検証】利用者の生の声と手続きの流れ・期間のリアル
実際に自己破産を選択した当事者たちは、どのようなプロセスを経て生活を再建しているのか。現場の取材メモや申立人の手記から浮かび上がるのは、恐怖に怯えていた申立前と、手続き完了後の精神状態の鮮やかなコントラストです。
大手消費者金融やカードローンなど計6社から総額480万円の借金を抱え、2024年に少額管財で免責を得た40代会社員男性の手記には、当時の切迫した心境が赤裸々に綴られています。
「毎月の返済総額が14万円を超え、手取り給与を上回っていた。家族にバレるのを恐れて別の業者から借りて枠を埋める日々。スマホの着信音が鳴るだけで心臓が激しく波打っていた。弁護士事務所のドアを叩いたときは『人生の落伍者になった』と泣いたが、受任通知が出た翌日から督促がピタッと止まり、数年ぶりに熟睡できた。管財人面談は緊張したが、淡々と家計の立て直しを指導されただけで、罵倒されるようなことは一切なかった。デビットカード生活には慣れたし、給与をすべて生活費と子どもの教育費に回せるようになった今、息ができる喜びを実感している」
相談から免責確定までの手続きの流れと標準的な所要期間は、概ね以下のステップで進みます。
- 弁護士・司法書士への相談と受任通知送付(即日〜数日):委任契約の締結と同時に受任通知が各債権者へ発送され、すべての取り立てと直接返済が法的にストップする。
- 債権調査と書類収集(約2〜4ヶ月):過去数年分の通帳コピー、給与明細、課税証明書、保険証券、車検証などを揃え、家計収支表を作成する。
- 裁判所への破産手続・免責許可の申立て(申立日):管轄の地方裁判所へ申立書類を提出する。
- 破産手続開始決定(申立後、数日〜1ヶ月):裁判官との面談(破産審尋)を経て開始決定が下り、同時廃止か管財事件かが確定する。
- 管財人面談と債権者集会(管財事件のみ・開始決定から約2〜3ヶ月後):管財人事務所でのヒアリング、裁判所での債権者集会に出席する(通常は1回で終了)。
- 免責許可決定と確定(開始決定から数ヶ月後):裁判所から免責許可決定が出され、官報掲載を経て約1ヶ月で正式に確定。すべての借金から解放される。
申立てから免責確定までの期間は、財産のない同時廃止で約3〜6ヶ月、管財事件でも約6ヶ月〜1年が標準的なタイムラインです。この期間中に裁判所や管財人からの指示に誠実に対応することこそが、スムーズな免責への最短ルートとなります。
【プロの結論】経済的再建と心理的バウンダリー|向いている人・慎重になるべき人の判断基準
自己破産を単なる「借金消滅の裏ワザ」と捉えるのは早計です。多重債務問題の深層には、しばしば個人の金銭感覚だけでなく、家族社会学的な病理や心理的な共依存関係が横たわっています。家族の借金を親が肩代わりし続けたり、パートナーの浪費を補填するために借金を重ねたりするケースがその典型です。自己破産という法的清算を行う真の価値は、経済的な数字をリセットすることに加え、そうした不健全な人間関係の境界線(心理的バウンダリー)を引き直す契機となる点にあります。自らの借金は自らの破産手続きによって法的に処理し、家族や周囲への金銭的甘えを断ち切る覚悟がなければ、数年後に再び債務超過に陥る悲劇を回避できません。
生活再建の手段として自己破産を選ぶべきか、あるいは任意整理や個人再生など別の債務整理を模索すべきか。その明確な判断基準を以下に示します。
自己破産を選択すべき人(向いている条件)
- 現在の収入から生活必需経費を引いた可処分所得では、利息を免除されても元金を3〜5年で完済できる見込みが立たない人
- 病気、怪我、介護、失業などにより今後の継続的な収入が不透明、または見込めない人
- 持ち家などの高額な財産を所有しておらず、手放すことに心理的・実生活上の支障がない人
- 就いている仕事が資格制限職業に該当しない、あるいは一時的な資格停止期間の業務調整が可能な人
自己破産に慎重になるべき人(他手続きを検討すべき条件)
- 住宅ローン返済中だが、マイホームを何としても死守したい人(住宅資金特別条項付きの「個人再生」を検討すべき)
- 借入総額が比較的少額で、将来利息さえカットされれば3年程度で完済できる安定収入がある人(「任意整理」が最適)
- 警備員、生命保険募集人、宅建士などとして現役で働いており、数ヶ月の業務制限であっても解雇や致命的な収入減に直結する人
- 親族や友人が連帯保証人になっており、その保証人に一括請求が及ぶと連鎖破産を招いて人間関係が完全に破綻する人
【自己破産とは】に関するよくある質問(FAQ)
Q1:給料を差し押さえられている最中でも自己破産はできる?
A1:可能です。弁護士等に依頼して裁判所へ自己破産を申し立て、「破産手続開始決定」が下りると、民事執行法および破産法の規定により給与の差押え手続きは法的に中止または失効します。それまで差し押さえられていた給与分の金額は裁判所や勤務先でプールされ、免責許可が確定した段階で債務者本人の手元に全額還付されます。差し押さえによる生活苦に直面している人ほど、即時申立てのメリットは極めて大きくなります。
Q2:賃貸住宅から追い出されたり、携帯電話を解約されたりする?
A2:家賃や通話料金の滞納がなければ、自己破産を理由に賃貸住宅を追い出されたり、スマホが解約されたりすることはありません。借地借家法や消費者契約法により、破産したことのみを理由とする賃貸契約の解除条項は法的に無効とされています。ただし、家賃の支払いを信販系保証会社に依存している物件や、スマホ本体の分割払いが残っている状態でその通信会社を債権者リストに含めた場合は、回線契約の変更や端末代金の一括請求が発生するリスクがあるため、弁護士と事前に対策を講じる必要があります。
Q3:家族や職場に内緒で手続きを完了させることは可能?
A3:同居の家族がいる場合、完全に秘密にしたまま手続きを完結させるのは実務上極めて困難です。申立書に添付する書類として、世帯全体の住民票、同居配偶者の給与明細や源泉徴収票、課税証明書などの提出を裁判所から求められるためです。一方で、勤務先については、会社からの借入金(社内融資など)や退職金見込額証明書の取得方法に工夫を凝らせば、原則として会社に知られることなく手続きを終えられます。家族に対しては事実を包み隠さず打ち明け、再出発のパートナーとして協力を仰ぐことが、長期的な生活再建において最も確実な近道です。
まとめ:今後の動向と失敗しないための判断基準
自己破産は、決して人生の敗北宣言ではありません。多重債務によって奪われた人間の尊厳を取り戻し、憲法が保障する「健康で文化的な最低限度の生活」を再び営むために用意された、正当な法的権利です。インターネット上の根拠なき噂や偏見に振り回され、独りで悩みを抱え込む時間こそが、解決の選択肢を狭め、傷口を広げていきます。
毎月の返済のために新たな借入を重ねている、督促に追われて日常の労働や生活に支障が出ているという状態は、すでに個人の力だけで解決できる限界を超えています。まずは自治体の無料法律相談、弁護士会、あるいは法テラスの窓口へ足を運び、専門家の診断を仰いでください。客観的な収支と財産を法律の物差しに当てはめること。その現実的な一歩を踏み出した瞬間から、借金に怯えない本来の生活を取り戻すカウントダウンが始まります。 (出典: 自己 破産 と は(Yahoo!ニュース))
