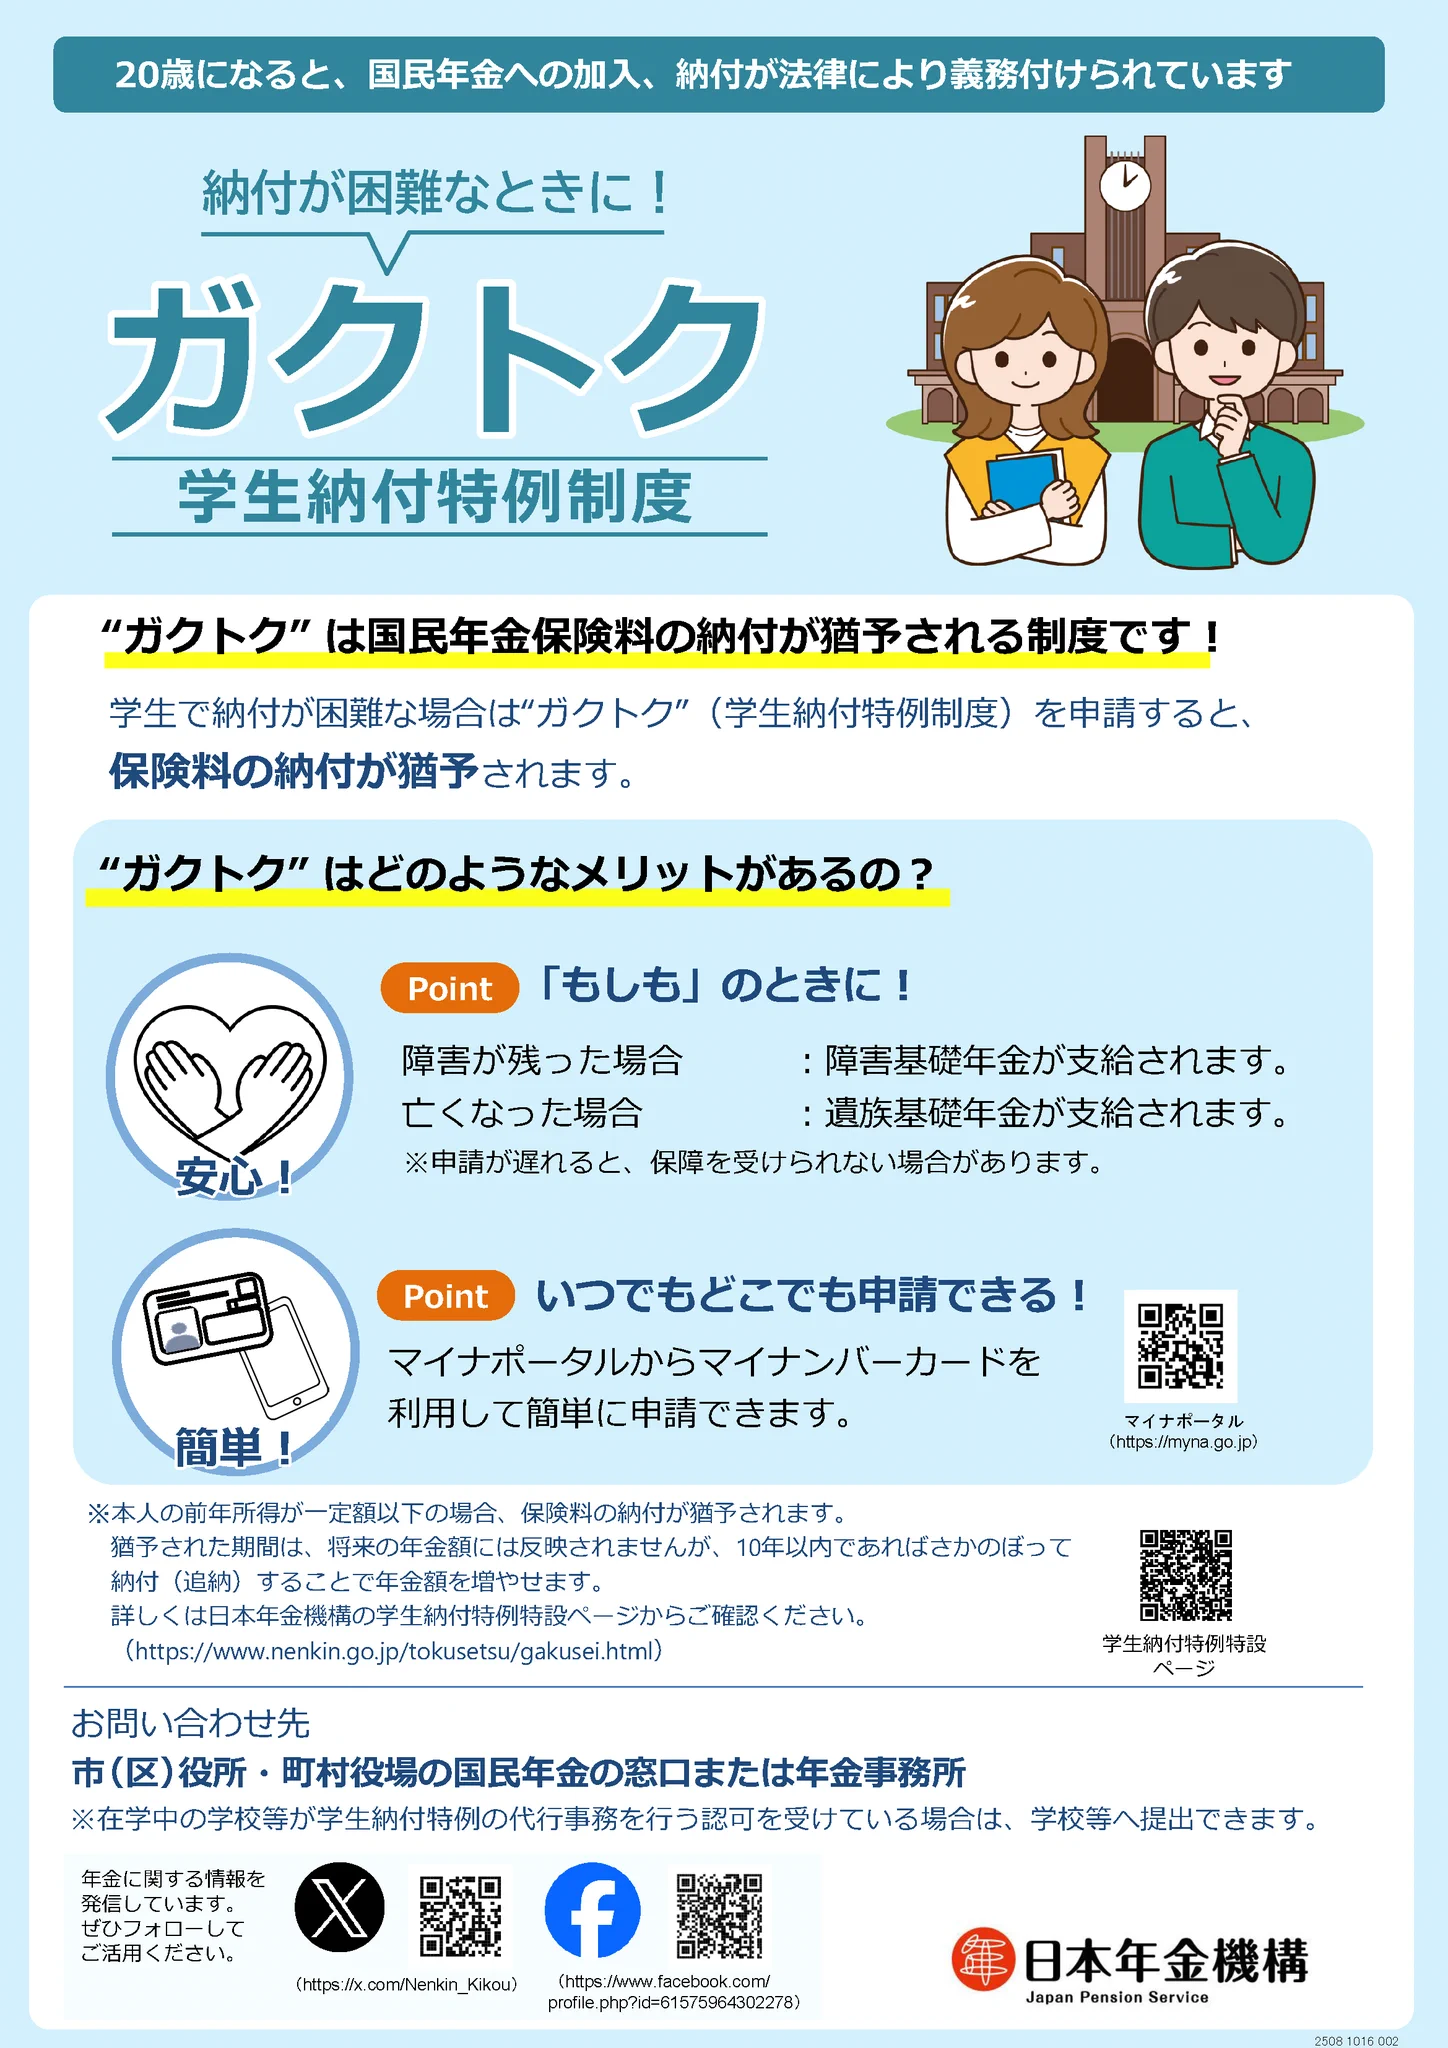
20歳の誕生日を迎えると、日本年金機構から否応なしに届く「青い封筒」や国民年金保険料の納付書。毎月1万7,000円前後の支払いは、収入が限られる学生にとって極めて重い負担です。そこで多くの学生が頼るのが、在学中の支払いが猶予される「学生納付特例制度」ですが、ネット上では「利用すると将来の年金が減って大損する」「追納しないと手遅れになる」といった不安の声が後を絶ちません。
その一方で、ファイナンシャルプランナーや税理士などの専門家からは「親が代わりに支払えば、世帯全体で十数万円もの節税になる」という真逆の指摘もなされています。果たして、学生納付特例は申請すべきなのか、それとも無理をしてでも支払うべきなのでしょうか。2026年最新の制度実態や追納の損得勘定、現場のリアルな証言を交えながら、後悔しないための最適解を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生納付特例は「免除」ではなく単なる「支払い猶予」であり、追納しないと将来の老齢基礎年金が確実に減額される。
- 要点2:10年の追納期限を過ぎると二度と穴埋めできず、3年度目以降の追納には「加算額」が上乗せされるリスクが存在する。
- 要点3:経済的余裕がある家庭なら「親が子の保険料を代理納付して社会保険料控除を受ける」手法が世帯単位で最大の経済メリットを生む。
【2026年最新】学生納付特例制度の基本構造|「免除」ではなく「猶予」である決定的理由
公的年金制度の現場を取材すると、多くの学生や保護者が根本的な勘違いに陥っている場面に遭遇します。それが「免除」と「猶予」の混同です。日本年金機構が管轄する「国民年金保険料の学生納付特例制度」は、あくまで保険料の納付を先送りできる「猶予」に過ぎません。
一般の低所得者向けに用意されている「全額免除制度」であれば、保険料を1円も納めていなくても、国庫負担(税金からの補填)によって満額納付時の2分の1(平成21年3月以前の期間は3分の1)が将来の受給額に反映されます。しかし、学生納付特例制度には国庫負担の反映が一切ありません。つまり、特例の承認を受けて保険料を支払わなかった期間は、将来受け取る老齢基礎年金の計算上「ゼロ」として処理されます。
本制度の対象となるのは、大学・大学院・短大・高等学校・専門学校などに在学する20歳以上の学生です。学生納付特例の本人の所得基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」と設定されており、前年のアルバイト収入が給与所得のみであれば、額面年収約190万円程度まで申請が通ります。ここで注目すべきは、親の所得がどれほど高くても本人の所得が基準内であれば申請が承認されるという点です。世帯分離などの小細工を弄することなく、学生本人の困窮度合いだけで判定されるセーフティネットとなっています。
学生納付特例を利用すると将来損をする?追納しない場合の受給額シミュレーション
「学生納付特例を使うと将来損をするのか」という疑問に対する記者の回答は、「追納(後払い)をしないまま放置すれば、受給総額の面で確実に損をする」となります。具体的な数値データをもとに、追納しない場合の影響を検証してみましょう。
老齢基礎年金の満額受給額は改定率により毎年度変動しますが、仮に年額81万6,000円(月額約6万8,000円)として試算します。国民年金の満額は40年(480ヶ月)の全納で達成されます。大学在学中の20歳から22歳までの「丸2年間(24ヶ月)」にわたって学生納付特例を利用し、1円も追納しなかった場合、将来受け取れる年金額は一生涯にわたり年額約4万800円(満額の24/480)削られることになります。
年間約4万円の差は小さく見えるかもしれません。しかし、65歳から受給を開始して平均余命水準の85歳まで生きた場合、20年間で約81万6,000円、90歳まで生きた場合は25年間で102万円以上の受給漏れが発生します。2年間に猶予された保険料の総額は約42万円前後ですから、長生きすればするほど「追納しなかったことによる損失」が膨らみ続ける計算です。
ただし、制度を利用すること自体が直ちに「大損」を意味するわけではありません。最大の恩恵は、未納のまま放置した場合に失われる「受給資格期間」と「万が一の保障」が確保される点にあります。
| 納付ステータス | 将来の年金額への影響 | 障害・遺族年金の保障 | 編集部の見解・総合評価 |
|---|---|---|---|
| 未納(放置) | 受給資格期間に加算されず、年金額も完全ゼロ | 不支給(受給権なし) | 極めて危険。事故や重病時に無年金に陥る最大リスク。 |
| 学生納付特例(追納なし) | 受給資格期間(10年)には算入。年金額は減額 | 全額支給(保護される) | 最低限の防壁。若年期の重大な障害リスクを確実に回避。 |
| 学生納付特例(10年以内追納) | 満額受給へ完全回復(減額ペナルティなし) | 全額支給(保護される) | 正攻法の最適解。就労後に自身の社会保険料控除も獲得。 |
| 親が代理納付 | 満額受給が即座に確定(追納の手間ゼロ) | 全額支給(保護される) | 家計最適化の裏ワザ。親の高い税率で即時節税が実現。 |
特例が承認されていれば、年金を受け取るために必要な「受給資格期間(10年)」にその期間が合算されます。さらに最も重要なのが、在学中に交通事故や難病で重い障害を負った際、生活の支えとなる「障害基礎年金」の受給権を確保できる点です。未納の状態で初診日を迎えると、障害等級1級(年額約100万円超)の年金が一生涯1円も支給されません。このセーフティネットを買うという意味だけでも、未納放置を避け、特例申請を行う価値は計り知れません。
【実態検証】「追納期限10年」の罠と加算額のリアル|ネットの生の声から見えた後悔
学生納付特例で猶予された保険料は、承認を受けた月から「10年以内」であれば追納が可能です。しかし、この10年という歳月の長さが、皮肉にも多くの利用者を油断させ、取り返しのつかない事態を引き起こしています。
SNSや知恵袋、マネー相談の現場には、30代を迎えた元学生たちからの悲痛な叫びが溢れています。
「新卒時は手取り18万円で生活がカツカツ。ボーナスが出ても追納に回す余裕などなく、気づけば30歳の誕生日を過ぎて10年の追納期限が切れていた」
「年金定期便を見て初めて、2年分の納付記録が『カラ期間』になっている現実を知り青ざめた」
こうした声が絶えない背景には、追納制度に組み込まれた「ペナルティ的加算額」の存在もあります。国民年金法に基づき、猶予を受けた年度から起算して「3年度目以降」に追納を行う場合、当時の保険料額に政令で定める一定の加算額が上乗せされます。低金利時代とはいえ、数年度前の保険料を精算しようとすると、1ヶ月あたり数百円から数千円の割増料金が請求される仕組みです。
20代後半の若手社員は、結婚、住宅購入の頭金、自己投資、出産など人生の大きなイベントが重なる時期を迎えます。そのタイミングで「過去のツケ約40万円」を一括あるいは分割で捻出するのは容易ではありません。結果として「後で払えばいい」と先送りした人の多くが、そのまま10年ルールによって門前払いを食らい、年金の永久減額を受け入れる実態が取材から浮かび上がっています。
一般に知られていない最大の盲点|「親が代わりに払う」と一家全体で数十万円の節税に?
「学生の年金は学生本人が支払うか、猶予してもらうしかない」と思い込んでいる家庭が少なくありません。しかし、税法と年金制度の交差点にこそ、富裕層やマネーリテラシーの高い層が密かに実践している「親による代理納付と社会保険料控除の活用」という強力な家計防衛策が存在します。
所得税法第74条において、納税者が「生計を一にする配偶者その他の親族」の負担すべき社会保険料を支払った場合、その全額を支払った本人の所得から控除できると明確に定められています。国民年金保険料は全額が「社会保険料控除」の対象です。学生本人が払っても本人は非課税であるため税制上の恩恵はゼロですが、高い限界税率が適用されている親が支払えば、支払った保険料に「所得税率+住民税率」を掛けた金額が手元に戻ってきます。
具体的な試算を行ってみましょう。大学生協などの試算や国税庁の税率表をベースに、課税所得500万円(所得税率20%+住民税率10%=計30%)の父親が、20歳になった子どもの国民年金保険料(年額約20万5,000円)を代わりに納付したケースを考えます。
この場合、親の所得控除額は20万5,000円となり、年間で約6万1,500円(20万5,000円×30%)の税金が即座に軽減されます。2年間で納付額が約41万円に達したとしても、世帯全体で見れば約12万3,000円もの現金が還付・減税される計算です。親の課税所得が900万円超(所得税率33%+住民税率10%=計43%)のケースであれば、軽減額は2年間で17万円を超えます。
さらに、2年分の前納(口座振替による2年前納など)を組み合わせれば、日本年金機構からの前納割引(1万数千円規模)も上乗せされます。子どもが社会人になってから10年以内に加算額付きで追納する労力とリスクを考えれば、資力のある親が学生時代に立て替え納付し、将来子どもから無利子で分割返済してもらうといった家族内ルールを構築する方が、世帯資産全体にとって圧倒的に合理的と言えます。
【最短3分】マイナポータル電子申請と日本年金機構の最新手続きフロー
学生納付特例を利用する場合、申請手続きはかつてのように市役所の窓口へ出向く必要はなく、デジタル化によって劇的に簡略化されています。スマートフォンとマイナンバーカードがあれば、政府のオンライン窓口「マイナポータル」から24時間365日、電子申請が可能です。
マイナポータルでの申請手順は極めてシンプルです。
- マイナポータルアプリにログインし、「年金」関連の手続きメニューを選択。
- 「国民年金保険料の学生納付特例の申請」を選択し、基本情報を入力。
- スマートフォンのカメラで「学生証の両面」または「在学証明書」を撮影してアップロード。
- 電子署名を付与して送信完了。
紙の書類で提出する場合は、日本年金機構のホームページから「国民年金保険料学生納付特例申請書」をダウンロードして印刷するか、市区町村役場の年金窓口で用紙を受け取ります。必要事項を記入のうえ、学生証のコピーを添えて、住民票を置く自治体の年金窓口または管轄の年金事務所へ提出(郵送可)します。
ここで絶対に押さえておくべき実務上のルールが2点あります。第1に、学生納付特例の承認サイクルは「4月から翌年3月まで」の年度単位である点です。大学1年生の途中で申請した場合でも、次年度の4月以降も学生であるなら、毎年更新の手続きが必要になります(※申請書で「翌年度以降の継続審査」を希望した場合、在学状況に変動がなければ次年度から自動審査のハガキ送付で済むケースもあります)。
第2に、申請は「過去2年1ヶ月前」まで遡って行うことができる点です。「20歳を過ぎて半年間、制度を知らずに納付書を放置していた」という場合でも、諦めずに遡及申請を行えば、過去の未納期間を特例猶予期間へと上書き修正できます。未納のまま放置している期間がある学生は、今すぐ手元にある端末から申請手続きを行うべきです。
【実態と心理】親子関係を壊さないための境界線と「自立」のルール
制度的なメリットがどれほど大きくても、家族社会学や心理学の視点から現場を見つめ直すと、別のリスクが浮かび上がってきます。それが、親による年金の肩代わりが引き起こす「子どもの自立阻害と不健全な共依存関係」です。
現代の家族関係において、過度な経済的介入が「親の支配」や「子どもの無責任化」を招くケースが散見されます。「子どものためを思って」親が年金を全額支払った結果、子ども自身が公的年金制度の仕組みや税金の重みを一切学ばず、社会人になっても親の資金援助を当然と捉える心理的退行が生じる事例です。一方で、親側が「年金を払ってやったのだから」と、就職先や生活スタイルに過剰な口出しを行う「心理的バウンダリー(境界線)の侵犯」も珍しくありません。
この問題を回避するための健全なアプローチは、「経済的メリットは享受しつつ、親子間での金融リテラシー教育の契機にする」ことです。具体的には、以下のようなルール設計を家族間で共有することを推奨します。
- 親が社会保険料控除を利用して保険料を代理納付する事実と、それによって浮いた節税額を子どもに包み隠さず開示する。
- 就職後、手取り収入が安定した段階(例:社会人3年目以降など)から、親が立て替えた正味の負担分を毎月1万円ずつ返還する「家族内貸借契約」を取り交わす。
- 子ども自身に確定申告や年末調整、年金定期便の仕組みを調べさせ、公的年金が老齢だけでなく障害・遺族の保障を兼ねた「終身保険」であることを自覚させる。
親の過干渉や独善的な施しではなく、合理的なマネープランを共有するパートナーとして向き合うこと。それこそが、制度の金銭的メリットを最大化しながら、子の自立を後押しする最も成熟した選択肢と言えます。
【プロの結論】追納すべき人・あえて追納しない人の明確な判断基準
社会人となった後、過去に猶予された保険料を「追納すべきか否か」の最終判断について、取材に基づく客観的なクライテリアを提示します。
【追納を強く推奨する人の条件】 1. 堅実な老後保障を固めたい人:公的年金は物価スライドやマクロ経済スライドが適用されるとはいえ、国が破綻しない限り「生涯受け取れる確定利回り商品」としての性質を持ちます。民間保険や中途半端な預金よりも利回り面で有利に働くケースが多いため、安全資産の枠組みとして追納を完了させる価値があります。
2. 就職後の課税所得が高くなってきた人:追納した保険料は、その年の自身の所得から全額「社会保険料控除」できます。ボーナスが増えて所得税率が上がったタイミングで追納を実行すれば、数万円〜十数万円単位の大幅な税金還付を受け取ることができます。
【あえて追納を見送る・慎重になるべき人の条件】 1. 手元の生活防衛資金が枯渇している人:新卒直後で貯蓄が数十万円未満の段階で、無理に追納を行って生活費を切り詰めるのは本末転倒です。病気や突然の退職に耐えうる現金預金を確保することが最優先です。
2. 高金利の借入や奨学金返済を抱えている人:年金の追納加算額よりも高い金利のローンを抱えている場合、負債の繰り上げ返済を優先する方が家計の純資産を増やす上で理に適っています。
3. 余剰資金を新NISA等のインデックス投資へ長期配分できる人:年金追納による将来のリターン(平均余命まで生きて年率換算数%程度)と、全世界株式等での20〜30年におよぶ長期複利運用の期待リターンを比較衡量し、リスクを許容した上で投資枠を優先するという金融工学的な選択肢も存在します。
【学生 納付 特例 制度】に関するよくある質問(FAQ)
Q1:アルバイトで年収103万円を超えて働いていますが、特例の申請は却下されますか?
A1:却下されません。学生納付特例の本人の所得基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」です。給与所得控除(最低55万円)を勘案すると、アルバイト収入のみであれば年収約190万円程度まで特例の対象となります。103万円(税法上の扶養枠)や130万円(社会保険の扶養枠)を超えていても問題なく承認されます。
Q2:追納は2年分(約40万円)を一括で払わなければいけませんか?
A2:一括で支払う必要はありません。年金事務所で発行してもらう納付書を使えば、「1ヶ月単位」で余裕のある時に分割して納付することが可能です。ただし、追納には「古い年度のものから順に納めなければならない」という原則ルールがあるため、古い未納分から順番に解消していくことになります。
Q3:親が子どもの年金を支払った場合、贈与税の対象になりますか?
A3:原則として贈与税はかかりません。民法上、親には扶養義務のある子どもの生活費や教育費を負担する義務があり、学生である子の社会保険料の支払いは「通常の扶養義務の範囲内」と税務上判断されます。安心して親名義の口座やクレジットカード、現金等で代理納付を行い、年末調整や確定申告で社会保険料控除を申告してください。
まとめ:将来の安心と手元資金を守るための賢い選択を
国民年金の学生納付特例制度は、経済的な基盤を持たない学生を無年金や障害時の困窮から守るための不可欠な防波堤です。「将来損をするのではないか」という不安から申請を怠り、未納のまま放置することだけは絶対に避けなければなりません。
最も理想的な戦略は、家庭の経済状況が許すのであれば「親による代理納付で即座に社会保険料控除を活用する」こと。それが難しい場合は「迷わず学生納付特例をマイナポータル等で速やかに申請し、社会人になって収入が安定した段階で10年ルールを意識しながら戦略的に追納する」ことです。
目先の損得論やネットの断片的な情報に惑わされることなく、自身のライフプランと家計全体のバランスを見極めながら、最適な一手を選択してください。 (出典: 学生 納付 特例 制度(Yahoo!ニュース))
