毎年の確定申告シーズンが近づくたびに、多くの納税者や投資家を悩ませるのが「自分の所得はどの課税方式を選ぶのが最も手取りを多くできるのか」という選択の壁です。日本の所得税法において、所得の計算方法は大きく分けて「総合課税」と「分離課税」の2種類が存在し、どちらを選択するかによって納める税額が数十万円単位で変わるケースも珍しくありません。
特に株式の配当金や投資信託の分配金、副業による雑所得、不動産の売却益などを持つ個人にとって、税制の仕組みを正しく把握することは不可欠な防衛策です。税制改正の定着に伴い、社会保険料への跳ね返りや各種控除への影響を含めた総合的な損得判断が求められる2026年現在の最新ルールを基に、手取りを最大化するための具体的な基準と計算アプローチを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は全所得を合算して5%〜45%の超過累進税率を適用し、分離課税は特定の所得を切り離して一律税率(株式等は20.315%)で計算する。
- 要点2:配当金は課税所得が低い場合に総合課税(配当控除)が有利になりやすいが、所得税と住民税の課税方式統一により国民健康保険料等の増加リスクに警戒が必要。
- 要点3:株式の売却損がある場合は申告分離課税による損益通算・繰越控除が必須であり、自身の課税所得額と社会保険の加入形態が最終的な判断軸となる。
【基礎からわかる】総合課税と分離課税の決定的な仕組みと税率の違い
所得税の計算において、国税庁が定める所得は10種類(利子、配当、不動産、事業、給料、退職、山林、譲渡、一時、雑)に区分されています。これらをどのように束ねて税率を掛けるかによって、課税方式が分かれます。
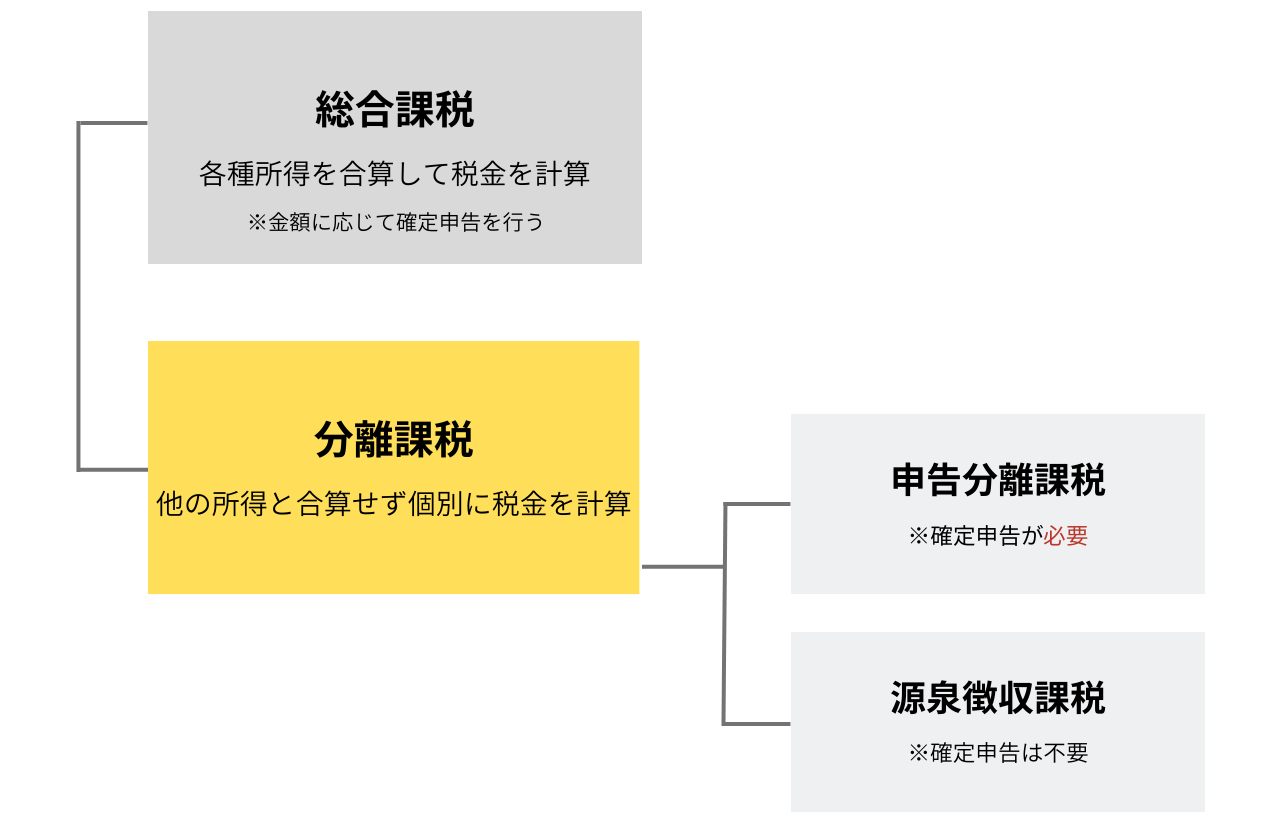
総合課税とは、原則として複数の所得をすべて合算し、その総額から各種所得控除を差し引いた「課税総所得金額」に対して税率を適用する方式です。適用される税率は所得が増えるほど税率段階が上がる「超過累進税率」となっており、所得税率は5%から最高45%(住民税一律10%を加えると実質15%〜55%)まで7段階に分かれています。給与所得や事業所得、一般的な副業による雑所得などがこの対象です。
一方の分離課税は、他の所得とは合算せず、その所得単独で税額を計算する仕組みです。これには確定申告で自ら申告する「申告分離課税」と、受取時に一定税率が源泉徴収されて完結する「源泉分離課税」があります。株式等の譲渡所得や上場株式の配当金(選択制)、土地・建物の不動産譲渡所得、FXや先物取引などが申告分離課税の代表格です。申告分離課税における上場株式等の税率は、所得の多寡にかかわらず一律20.315%(所得税15.315%+住民税5% ※復興特別所得税を含む)が適用されます。
| 項目 | 総合課税 | 申告分離課税(株式・配当等) | 編集部の見解・選択の基準 |
|---|---|---|---|
| 対象となる主な所得 | 給与、事業、不動産、雑所得(副業等)、配当(選択制) | 株式譲渡益、上場株式等の配当(選択制)、不動産譲渡益、FX | 配当や一部の譲渡所得は申告時に選択が可能 |
| 適用税率 | 5%〜45%の超過累進税率(+住民税10%) | 一律20.315%(所得税15.315%+住民税5%)※不動産は期間別 | 課税所得が低いなら総合、高所得なら分離が有利 |
| 損益通算の範囲 | 不動産・事業・山林・譲渡(総合)の赤字と合算可能 | 同一年内の株式譲渡損と配当金の間で通算可能 | 株式の赤字を給与所得から引くことは不可 |
| 主な税額軽減措置 | 配当控除(税額控除)が適用可能 | 上場株式等の譲渡損失の3年間繰越控除 | 過去の損失がある場合は分離課税一択となる |
【2026年最新比較】確定申告で総合課税と分離課税はどっちがお得?
上場株式の配当金を受け取った際、多くの人が「総合課税と申告分離課税、あるいは確定申告不要(源泉徴収のみ)のどれを選ぶべきか」という疑問に直面します。この損得を分ける決定的な要素は「課税総所得金額(各種控除後の給与や事業所得等の合計)」と「配当控除の活用」です。
配当所得を総合課税で申告した場合、国内株式の配当金に対しては法人税との二重課税を調整するための「配当控除」が適用されます。課税総所得金額が1,000万円以下であれば、所得税から配当金額の10%、住民税から2.8%(合計12.8%)が税額控除として直接差し引かれます。
課税総所得金額別の実質税率(所得税+住民税-配当控除)をシミュレーションすると、明確な分岐点が浮かび上がります。
- 課税所得195万円以下:実質税率 約7.2%(所得税5%+住民税10%-配当控除12.8%+復興税) ⇒ 総合課税が圧倒的に有利
- 課税所得195万円超〜330万円以下:実質税率 約12.2% ⇒ 総合課税がかなり有利
- 課税所得330万円超〜695万円以下:実質税率 約22.2% ⇒ 所得税単体では有利だが住民税込みでは分離課税(20.315%)とほぼ同水準
- 課税所得695万円超〜900万円以下:実質税率 約25.2% ⇒ 申告分離課税(20.315%)が有利
- 課税所得900万円超:実質税率 35%超 ⇒ 申告分離課税または申告不要が有利
純粋な税率比較のみを行う場合、課税総所得金額が695万円以下(目安として年収900万円前後以下)であれば、配当控除を適用した総合課税を選んだ方が還付金を受け取れる計算になります。しかし、現代の実務判断においては税率計算だけで完結させてはならない重大な盲点が存在します。
【実態検証】投資家や副業実践者の生の声と申告現場で見えたリアル
オンラインコミュニティやSNS上での確定申告報告、現場の税務相談窓口における実際の事例を検証すると、単に「税金が戻ってくるから」という理由だけで総合課税を選択し、後から予期せぬ負担増に苦しむケースが後を絶ちません。
個人投資家コミュニティに寄せられた代表的な体験談を見てみましょう。
「会社を退職してフリーランス1年目、売上がまだ少なかったため、年間80万円の株式配当金をすべて総合課税で確定申告しました。所得税は約6万円還付されて喜んでいたのですが、初夏に届いた国民健康保険料の通知書を見て凍りつきました。合計所得金額が跳ね上がったことで、年間保険料が約9万円も増額され、さらに自治体の保育料算定ランクまで上がってしまい、トータルで大赤字になってしまいました」(30代・フリーランスエンジニア)
一方で、会社員として勤務しながら副業で原稿執筆やアフィリエイトなどの雑所得を得ている層からは、異なる悩みも聞かれます。
「副業の雑所得が年間40万円ほどあり、総合課税で申告しています。本業の給与と合算されて税率区分が23%から33%のゾーンに押し上げられてしまい、想定以上の追徴税額になりました。経費をしっかり計上していなかったらと思うとゾッとします」(40代・IT企業勤務)
現場の実態から言えるのは、「税金の還付額」と「社会保障費・各種手当への連動」は表裏一体であるという冷徹な事実です。単眼的な節税テクニックに飛びつく前に、全体最適を見渡す視点が欠かせません。
【制度改正の罠】住民税課税方式の統一による「社会保険料アップ」の盲点とネットの誤解
かつて個人投資家の間で広く利用されていた「所得税は総合課税で申告して配当控除を受け、住民税は申告不要を選択して税率5%で源泉徴収のまま終わらせる」という有利な手法は、税制改正によって完全に封じられています。
現在は「所得税と住民税の課税方式を一致させる」ルールが徹底されています。つまり、所得税で総合課税または申告分離課税を選択して確定申告を行った場合、その所得データは自動的に住民税側にも同一の課税方式で適用されます。この改正がもたらす最大の副産物が、自治体が算定する「合計所得金額」および「総所得金額等」の増加です。
申告によって合計所得金額が増加すると、次のような致命的なデメリットが発生するリスクがあります。
- 国民健康保険料(税)・介護保険料の引き上げ:自営業者やフリーランス、退職後の無職世帯では、保険料算定の基礎となる所得が増えるため、翌年度の保険料が上限近くまで跳ね上がることがあります。
- 後期高齢者医療制度の自己負担割合増:75歳以上の高齢者の場合、窓口負担が1割から2割、あるいは3割へと引き上げられる判定ラインを超えてしまう危険性があります。
- 扶養控除・配偶者控除の適用除外:配偶者や親族の扶養に入っている人が配当や副業を確定申告した結果、合計所得金額が48万円(基礎控除等の要件)を超え、世帯主側の税負担が増加するケースがあります。
- 高校授業料無償化(就学支援金)などの所得制限超過:世帯合算の所得判定基準を超過し、支援金の支給対象から外れる事態が多発しています。
会社の健康保険(協会けんぽや健康保険組合)に加入している会社員本人の場合、毎月の健康保険料は「標準報酬月額(給与額面)」に基づいて算出されるため、配当等を確定申告しても健康保険料自体は上がりません。しかし、家族を扶養に入れている場合や、将来的な給付金・住宅ローン控除等の適用基準を精査しなければならない点は共通しています。
不動産譲渡・株式の損益通算と繰越控除を最大化する実務テクニック
申告分離課税の強みが最も発揮されるのが、リスク資産の運用において「売却損(マイナス)」が生じた局面や、不動産のように保有期間によって税率が段階的に設定されているケースです。
1. 株式譲渡損と配当所得の「損益通算」と「3年間繰越控除」
株式投資で損失が出た場合、申告分離課税を選択することで、他の証券口座で得た株式の譲渡益や受け取った配当所得と損益通算(相殺)することができます。例えば、A口座で100万円の売却損があり、B口座で50万円の配当金を受け取っていた場合、確定申告により配当金から源泉徴収されていた約10万円の税金が全額還付されます。
さらに相殺しきれなかった50万円の損失は、翌年以降最長3年間にわたって繰越控除が可能です。この恩恵を受けるためには、損失が出た年以降、取引がない年であっても連続して確定申告書を提出し続ける必要があります。
2. 不動産譲渡所得の短期・長期の峻別
土地や建物を売却して得た譲渡所得も申告分離課税の対象です。この税率は所有期間によって明確に二分されています。
- 短期譲渡所得(所有期間5年以下):税率 39.63%(所得税30.63%+住民税9% ※復興税含む)
- 長期譲渡所得(所有期間5年超):税率 20.315%(所得税15.315%+住民税5% ※復興税含む)
判定の基準日は「売却した年の1月1日時点」における所有期間である点に注意が必要です。5年をわずか1日下回るだけで税率が約2倍に跳ね上がるため、売却時期のコントロールは極めて重要な節税対策となります。
【プロの結論】総合課税を選ぶべき人・申告分離課税に留めるべき人の判断基準
税務や資産設計において最も危険なのは、「手取りを増やそうとした行為が、心理的バイアス(目先の還付金への執着)によってトータル損失を招く」という構造です。行動経済学でいう「現在バイアス」に囚われず、構造的なリスクを排除した判断を下すための明確な基準を整理します。
【総合課税を選択すべき人の条件】
- 給与所得のみで課税総所得金額が695万円以下(特に330万円以下)の会社員:社会保険料への影響がなく、配当控除によって所得税の確実な還付を受けられる。
- 本業の事業所得や不動産所得で赤字が出ている個人事業主:他の総合課税グループの所得と相殺して全体の税負担を圧縮できる。
- 基礎控除や配偶者控除などの所得控除枠が余っている層:課税所得自体をゼロまたは極小に抑え込めるため、累進税率の最低ライン(5%)を享受可能。
【申告分離課税または申告不要(源泉徴収)に留めるべき人の条件】
- 国民健康保険・後期高齢者医療制度に加入している自営業者・無職者・高齢者:所得増加に伴う保険料や医療費自己負担割合の跳ね返りが、税の還付額を上回るリスクが極めて高い。
- 扶養親族から外れるリスクがある配偶者や学生:申告によって合計所得金額が基準(48万円等)を超え、世帯主側の税負担が増える。
- 給与等の課税総所得金額が900万円を超える高所得者:超過累進税率が分離課税の一律20.315%を上回るため、総合課税にするメリットが皆無。
- 前年以前からの繰越損失を抱えている投資家:配当金と損失をぶつけることで、社会保険料に影響を出さずに非課税化を図るのが最善手。
【総合課税と分離課税の違い】に関するよくある質問(FAQ)
Q1:会社員が副業で得た雑所得は、分離課税として一律20.315%で申告できますか?
A1:原則としてできません。フリマアプリでの転売益、WEBライティング、コンサルティング等の副業雑所得は「総合課税」に分類され、本業の給与所得と合算して累進税率で計算されます。ただし、FX取引や先物取引による雑所得に関しては、例外的に「申告分離課税(先物取引に係る雑所得等)」として一律20.315%が適用されます。
Q2:配当金を総合課税で申告したあと、住民税の通知が来てから「やっぱり申告不要に修正したい」と変更することは可能ですか?
A2:原則として確定申告書を提出した後は、課税方式を変更するための「更正の請求」や「修正申告」を行うことは認められません。確定申告書の提出ボタンを押す前に、社会保険料等への影響を完全に試算しておく必要があります。
Q3:特定口座(源泉徴収あり)を使っていれば、確定申告は一切しなくても損はしませんか?
A3:売却益と配当金が同一口座内でプラスになっており、かつ課税所得が高い会社員であれば、申告不要のままで問題ありません。しかし、「複数の口座間で損益が発生している場合」や「年間のトータルが売却損で終わった場合」は、申告分離課税で損益通算や繰越控除の手続きをしなければ、払いすぎた源泉税を取り戻すことができず明確に損をします。
Q4:NISA(少額投資非課税制度)の口座内で出た利益や配当金はどちらの課税方式になりますか?
A4:NISA口座内の譲渡益や配当金は「非課税」となるため、総合課税にも分離課税にも該当せず、確定申告の対象自体になりません。ただし、NISA口座内で生じた損失を、他の課税口座(特定口座や一般口座)の利益と損益通算することはできない点に留意してください。
まとめ:2026年税制を見据えて賢く手取りを最大化する申告戦略
総合課税と分離課税の選択は、単なる「税率の比較」にとどまらず、自身の雇用形態、社会保険の加入状況、世帯全体の扶養関係までを包括したトータルバランスの設計作業です。
課税所得が低く会社勤めをしている場合は、配当控除をフル活用した総合課税による還付が魅力的な選択肢となります。一方で、国民健康保険の加入者や高所得者、過去の投資損失を抱える層にとっては、申告分離課税や源泉徴収による申告不要制度の維持が、結果として最も資産を守る賢明なルートとなります。
確定申告書を作成する際は、国税庁の「確定申告書等作成コーナー」などのシミュレーション機能を活用し、所得税の還付額だけでなく翌年の住民税や保険料への波及までを見通した上で、自身に最適な課税方式を選択してください。 (出典: 総合 課税 と 分離 課税 の 違い(Yahoo!ニュース))
