毎年めぐってくる確定申告の時期、多くの納税者や個人投資家、副業ワーカーを悩ませるのが「総合課税」と「分離課税」の選択です。同じ所得であっても、どちらの課税方式を選択するかによって、最終的に納める税額や翌年の手取り額に数十万円以上の格差が生じるケースは珍しくありません。
特に税制改正により所得税と住民税の課税方式一致が完全定着した現代の税務環境では、安易な申告が思わぬ住民税増や国民健康保険料の跳ね上がりに直結します。国税庁の統計資料や現場の税務相談事例を徹底検証し、確定申告で「どっちが得なのか」を判断するための明確な基準を網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は全所得を合算して5%〜45%の累進税率を適用し、申告分離課税は他の所得と切り離して一律税率(株式等は20.315%)で計算する。
- 要点2:配当所得の配当控除は課税所得695万円以下で有利になりやすい一方、合計所得金額の上昇による社会保険料・扶養控除への打撃という重大な落とし穴がある。
- 要点3:株式の損失繰越や不動産売却は分離課税が原則であり、副業・仮想通貨などの所得区分に応じた正しい選択が手取り最大化の生命線となる。
【徹底比較】総合課税と分離課税の根本的な仕組みと税率の違い
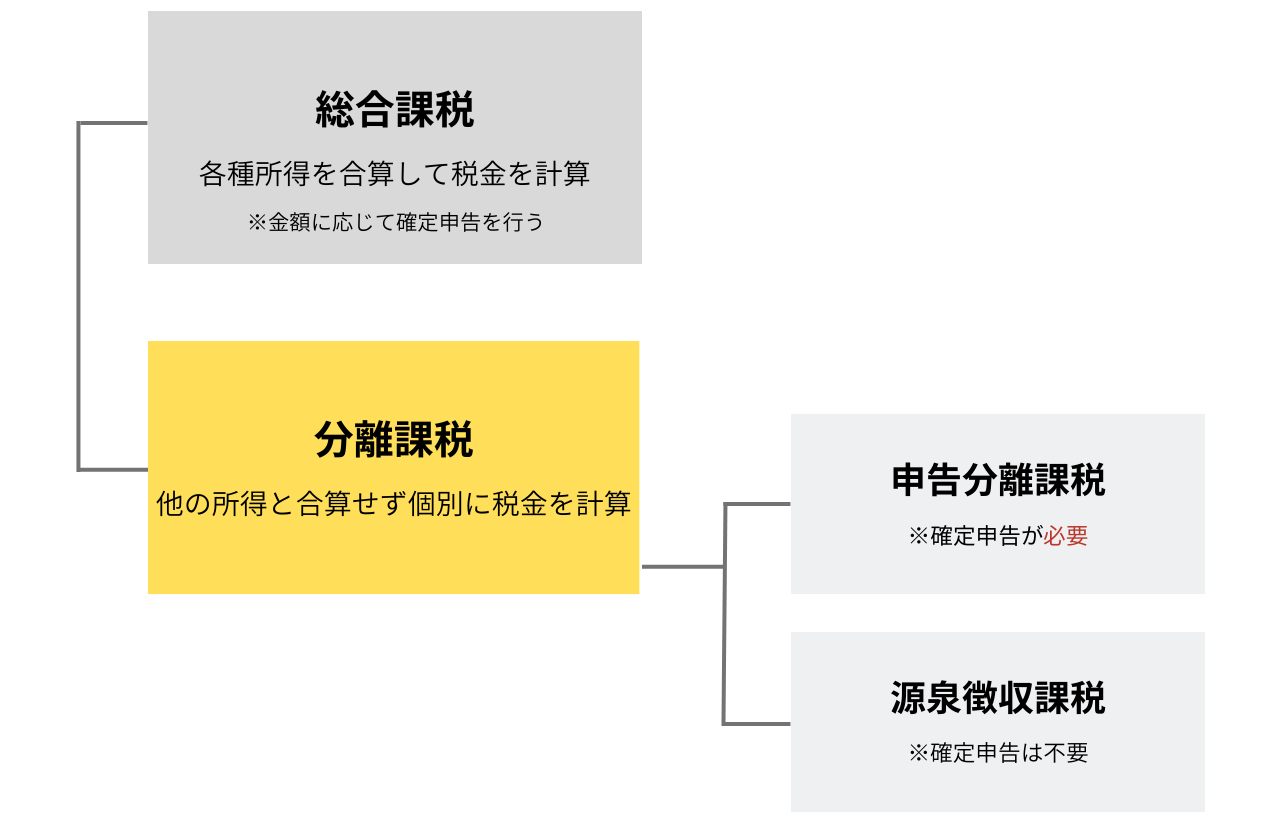
日本の税法において、個人の所得は10種類(給与、事業、不動産、配当、譲渡、利子、退職、山林、一時、雑)に区分されています。これらをどのように束ねて課税するかを定めたルールが「総合課税」と「分離課税」です。
総合課税は、各種の所得を1つに合算し、その合計額に対して税率を適用する方式です。所得が高くなるほど税率が段階的に上がる累進課税制度所得税率一覧(所得税5%〜45%+住民税一律10%)が適用されます。給与所得や事業所得、一般的な副業による雑所得、不動産賃貸収入などがこの対象です。
一方の申告分離課税は、他の所得とは合算せず、特定の所得だけに個別の税率を適用して税額を算出する仕組みです。代表例として、上場株式等の譲渡益や配当金、FX取引、不動産の売却益などが挙げられます。なお、投資信託の分配金受取時などに自動で天引きされて完結する形態は源泉分離課税総合課税違いの議論において「源泉分離課税(確定申告不要)」として区別されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税率の構造 | 総合:15%〜55%(住民税含) 分離:原則20.315%(株・投信等) | 所得に応じて変動 vs 固定税率 | 課税所得が低い層は総合課税、富裕層は分離課税が構造的に有利。 |
| 損益通算の範囲 | 総合:事業・不動産の赤字を給与と相殺 分離:同一年内の株式等間でのみ相殺 | 所得グループを越えた相殺は不可 | 株式の赤字を給与から引くことはできず、制度の独立性が極めて高い。 |
| 損失繰越期間 | 総合(青色事業):最長3年間 申告分離(株式等):最長3年間 | 翌年以降3年間の利益から控除 | 株式投資で年間トータルがマイナスなら申告分離一択となる。 |
| 行政・社会保障影響 | 申告すると「合計所得金額」に加算され保険料増のリスクあり | 源泉徴収あり口座なら影響ゼロ | 数百円の所得税還付のために数万円の保険料増を招く事例が多発中。 |
確定申告でどっちが得?配当金や株式売買における損益分岐点
「確定申告総合課税と申告分離課税どっちが得か」という疑問に対し、最も明快な試算ができるのが上場株式の配当金(配当所得)です。
上場株式等の配当金を受け取る際、通常は20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収されています。この配当所得を確定申告で総合課税にする最大のメリットは、国内株式等の配当に対して認められている「配当控除」の適用を受けられる点にあります。
配当控除シミュレーションを行うと、課税総所得金額(給与所得控除や各種所得控除を差し引いた後の金額)が695万円以下の場合、所得税における実質税率は源泉徴収の15.315%を下回るため、所得税単体で見れば総合課税を選んで確定申告したほうが還付金を得られる計算になります。課税総所得が330万円以下であれば、所得税率は10%(控除適用で実質0%〜5%)まで下がり、非常に大きな還付効果が生まれます。
一方、株式投資で年間の売買損が出ている場合は、申告分離課税税率計算方法に従い「申告分離課税」を選択する必要があります。株式譲渡所得損益通算繰越控除の適用を受けることで、その年の配当所得と売買損失を相殺できるだけでなく、引ききれなかった損失を翌年以降3年間にわたって繰り越すことが可能です。
【実態検証】確定申告の現場と利用者のリアルな声
インターネット上の税務コミュニティやSNS、確定申告相談会場の現場では、制度の複雑さゆえに選択を誤った納税者の悲鳴が後を絶ちません。
「YouTubeの節税動画を見て配当金を総合課税で申告し、所得税が2万円戻ってきたが、翌期の国民健康保険料が年間8万円も跳ね上がって大赤字になった」(40代・個人事業主の手記より)
「配偶者控除の枠内に収まっていると思っていた妻が、株式配当を総合課税で申告したことで合計所得金額基準をオーバーし、夫側の税控除が剥奪されて世帯全体で大損した」(税務相談窓口に寄せられた実例)
こうしたトラブルの根底にあるのは、かつて利用できた「所得税は総合課税で配当控除を受け、住民税は申告不要(源泉分離)を選んで保険料を抑える」という裏技的な選択肢が、税制改正によって完全に封殺された事実に対する認識不足です。現在は国税と地方税の課税方式が完全に一致するため、総合課税を選んで所得税の還付を受ける行為は、自動的に地方自治体に所得情報が筒抜けになり、各種行政サービスの算定基礎を押し上げる結果につながります。
一般に知られていない盲点とネットの誤解
課税方式の選択において、納税者が誤解しやすい3つのクリティカルな盲点を整理します。
盲点1:仮想通貨(暗号資産)の利益は分離課税を選べない
株式やFX(申告分離課税・一律約20%)と同様の感覚で仮想通貨取引を行う人が増えていますが、仮想通貨雑所得総合課税の原則通り、暗号資産の売却益は原則として総合課税の雑所得に分類されます。給与所得などと合算されて最大55%の税率が課されるため、株の損失と暗号資産の利益を損益通算することは一切不可能です。
盲点2:不動産の売却益は保有期間で税率が完全に分断される
土地や建物を売却した際の利益は、給与等とは完全に切り離された申告分離課税となります。ここで決定打となるのが不動産譲渡所得分離課税長期短期の判定です。売却した年の1月1日時点で所有期間が5年を超える「長期譲渡所得」であれば税率は20.315%(所得税15%、住民税5%)ですが、5年以下の「短期譲渡所得」の場合は39.63%(所得税30%、住民税9%)と約2倍の重税が課されます。
盲点3:副業所得の課税方式と会社バレのメカニズム
副業確定申告課税方式選び方で迷う会社員も多いですが、原稿料やアフィリエイトなどの雑所得は総合課税です。確定申告書の第二表で住民税の徴収方法を「自分で納付(普通徴収)」にしておかないと、副業分の住民税が本業の給与から天引き(特別徴収)され、本業の会社に副業収入の存在を察知される引き金になります。
【プロの結論】2026年最新税制を踏まえた選択基準
これらを踏まえ、現代の法制度下で納税者が取るべき判断基準は明確です。目先の還付金だけに目を奪われる「認知的近視眼」に陥ることなく、世帯全体のキャッシュフローを俯瞰する視座が求められます。
総合課税を選択すべき人
- 課税総所得金額が330万円以下の人:配当所得を含めても税率が極めて低く、配当控除の還付メリットが住民税増を大きく上回る。
- 勤務先の社会保険(健康保険組合・協会けんぽ)に加入している会社員:会社の社会保険料は標準報酬月額(毎月の給与)のみで算定されるため、確定申告で合計所得が増えても毎月の健康保険料は上がらない(※ただし扶養親族の所得制限や配偶者控除への影響には要警戒)。
申告分離課税または申告不要(源泉徴収あり)を選択すべき人
- 国民健康保険に加入している自営業・フリーランス・退職者:配当所得総合課税住民税デメリットおよび社会保険料扶養への影響総合課税が直撃し、所得税の還付額を上回る保険料増・介護保険料増を招くリスクが極めて高い。
- 株式取引で年間損失を出した人:迷わず申告分離課税を選択し、損益通算および3年間の繰越控除の権利を確保する。
- 高所得層(課税総所得695万円超):総合課税にすると所得税率が23%〜45%へ跳ね上がるため、一律20.315%の分離課税を維持するのが合理的。
2026年最新税制改正ポイントの潮流を見ても、資産所得倍増プランを背景とするNISAの拡充の一方で、課税口座における所得捕捉と社会保障費負担の公平化は一段と厳格化されています。自分がどの保険制度に属し、世帯の扶養関係がどうなっているかを把握することが、税制選択の第一歩です。
【総合 課税 分離 課税 違い】に関するよくある質問(FAQ)
Q1:副業で得た収入は、総合課税と分離課税のどちらで申告すればよいですか?
A1:副業で得た収入の内容によって決まります。一般的なWEBライティングやコンサルティング、物品販売などの副業収入は「事業所得」または「雑所得」となり、原則として総合課税での申告が必要です。一方、副業として行っているFX取引の利益や上場株式の売買益などは申告分離課税の対象となります。
Q2:配当控除を受けるために配当金を総合課税で申告した場合、夫の扶養から外れることはありますか?
A2:外れる可能性があります。源泉徴収ありの特定口座で「申告不要」にしていれば配当金は合計所得金額に含まれませんが、総合課税で確定申告を行うと合計所得金額に算入されます。その結果、合計所得が48万円(給与のみの場合は年収103万円)を超えると税法上の扶養から外れ、配偶者控除の適用外または控除額減少となるリスクが生じます。
Q3:上場株式で年間50万円の赤字が出ました。給与所得と相殺して税金を安くできますか?
A3:相殺(損益通算)はできません。上場株式等の譲渡損失は申告分離課税の枠組みの中で管理されるため、総合課税である給与所得や事業所得から差し引くことは不可能です。ただし、申告分離課税で確定申告を行うことで、同一年内の配当金と相殺したり、翌年以降3年間にわたって将来の株式売買益から控除したりすることができます。
まとめ:今後の動向と失敗しないための判断基準
総合課税と分離課税の違いは、単なる計算式の相違にとどまらず、累進課税による所得再分配機能と、投資・経済活動を阻害しないための定率分離という異なる政策意図から成り立っています。
確定申告で「得をする」ための要諦は、配当所得における課税総所得695万円のラインを意識しつつ、自身の加入する社会保険制度(社保か国保か)や世帯の扶養状況までを含めた「トータルの負担額」で比較検討することです。制度の仕組みを正しく理解し、自身にとって最適な課税方式を選択してください。 (出典: 総合 課税 分離 課税 違い(Yahoo!ニュース))
