相次ぐ物価高や社会保険料の上昇が家計を直撃する2026年現在、「毎月の支出が膨らみ、思うように貯金ができない」「我が家の生活費は世間一般と比べて使いすぎなのではないか」と頭を抱える子育て世帯が急増しています。スーパーでの買い物や毎月の光熱費の請求書を見るたび、先行きの見えない不安に駆られる家庭も少なくありません。
本稿では、総務省統計局の最新家計調査データやファイナンシャルプランナー(FP)の現場知見をもとに、4人家族のリアルな生活費平均や中央値、月々の支出内訳を徹底解剖します。公的統計に潜む「見落としがちな落とし穴」を白日の下に晒しつつ、手取り30万円台からでも無理なく貯蓄を増やし、赤字家計から完全脱出するための実践的なロードマップを提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:4人家族の生活費平均は実質月35万〜38万円であり、住宅ローンを含めた現実的な中央値は月34万円前後で推移している。
- 要点2:公的統計の「生活費約30万円」には住宅ローンの元本返済が含まれておらず、数値を鵜呑みにすることが家計赤字の最大の引き金になる。
- 要点3:手取り30万円世帯でも「固定費の聖域なき見直し」と「教育費の心理的境界線の設定」により、年間100万円の貯蓄形成は現実的に可能である。
【2026年最新】4人家族の生活費平均とリアルな内訳|我が家は使いすぎ?
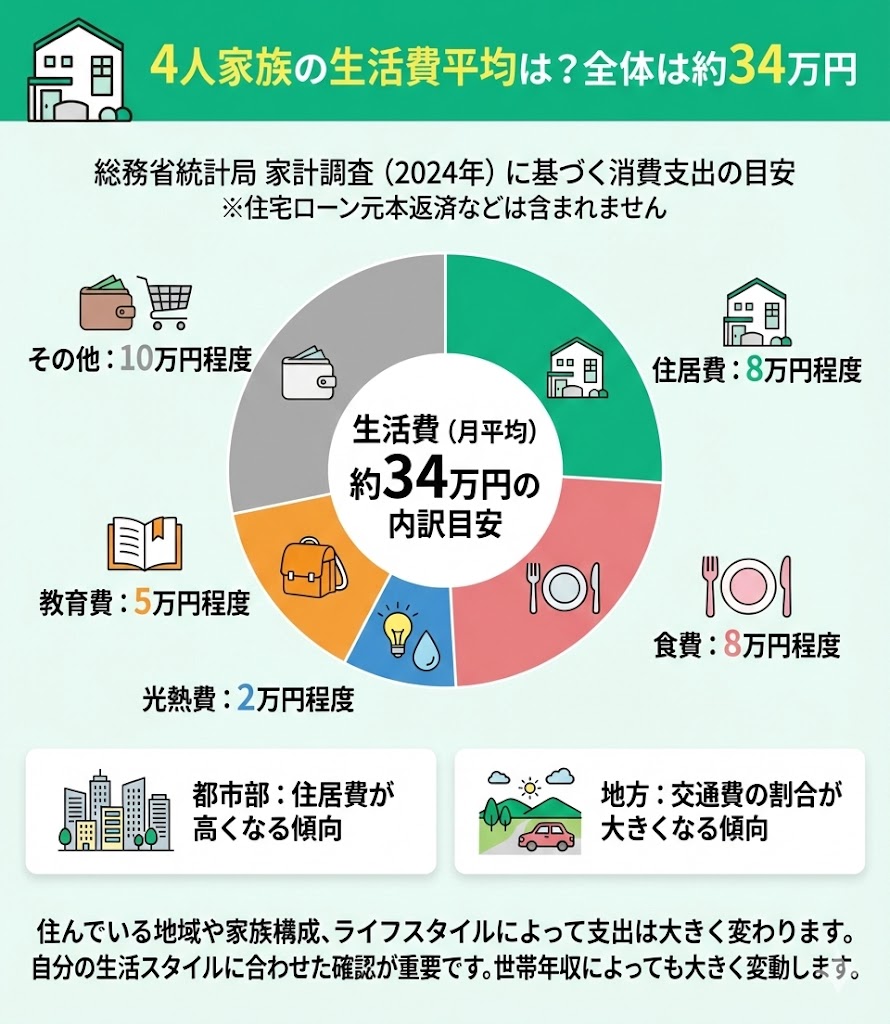
子育て世帯が最も気になる4人家族生活費平均は、総務省の家計調査や各種金融機関の最新リサーチによると、全国平均で月額約34万〜38万円(住居費・教育費・車両費等を含む実質支出)となっています。ただし、平均値は一部の高所得世帯が数値を引き上げている側面があるため、より実態に近い4人家族生活費中央値に目を向けると、実質的な支出ラインは月額33万〜35万円が標準的な相場です。
「我が家は毎月35万円使っているけれど、浪費なのだろうか」と不安になる必要はありません。夫婦と子ども2人(小学生・中学生など)の世帯において、現在の物価水準を考慮すれば35万円前後の支出は極めて自然な水準です。まずは、一般的な4人家族月々の支出内訳を詳細に比較・検証してみましょう。
| 項目 | 詳細・数値データ(平均値) | 一般的な基準・相場(理想割合) | 編集部の見解・評価 |
|---|---|---|---|
| 食費(外食含む) | 88,500円 / 月 | 手取りの15〜18%(6.5万〜8万円) | 食品価格高騰で最も膨らみやすい費目。4人家族食費平均は8万円台後半が実情。 |
| 住居費(家賃/ローン) | 95,000円 / 月(実質負担) | 手取りの20〜25%以内 | 都市部では12万〜15万円に達することも。家計を最も圧迫する最大要因。 |
| 水道光熱費 | 26,800円 / 月(年平均) | 手取りの5〜7%(2.0万〜2.5万円) | 4人家族水道光熱費は冬場・夏場に3.5万円を超えるケースが多発。 |
| 教育費・教養娯楽 | 48,000円 / 月 | 手取りの10〜15% | 塾や習い事が重複する中高生期には月8万〜10万円へ跳ね上がる。 |
| 通信費・保険・その他 | 98,700円 / 月 | 手取りの20〜25% | スマホ代、生命保険、車両維持費、日用品代を含む。見直しの余地が大きい。 |
| 合計(実質生活費) | 357,000円 / 月 | 300,000〜350,000円 | 貯蓄を毎月5万〜7万円確保するには手取り40万円以上が望ましい水準。 |
このデータから明らかなように、現代の子育て世代生活費実態において、月30万円以下の生活費で収めることは相当なコスト管理を行わない限り容易ではありません。自己嫌悪に陥る前に、まずは支出の構造を正確に把握することが重要です。
一般に知られていない家計統計の盲点とネットの誤解|「月30万円」のカラクリ
ネット上のコラムやニュース記事で「4人家族の平均生活費は月30万円前後」という記述を目にし、「なぜ我が家は30万円で収まらないのか」と焦りを感じた経験はないでしょうか。実は、ここには公的統計の読み解き方に関する決定的な盲点が存在します。
多くの記事が引用元としている総務省統計局の「家計調査報告」における「消費支出」には、住宅ローンの返済元本が含まれていません。統計上、住宅ローンの返済は「支出」ではなく「資産形成(財産形成のための実支出以外の支払)」として分類されているためです。地方銀行大手の常陽銀行などが公表している家計分析レポートでも指摘されている通り、一般的な持ち家世帯が毎月支払っている住宅ローン(月8万〜12万円程度)を加味すると、公表されている消費支出約30万円にそのままローン返済額が上乗せされます。
つまり、「統計上の生活費30万円」を真に受けて家計を設計してしまうと、毎月10万円前後のギャップが生じ、必然的に家計が破綻します。行動経済学における「アンカリング効果(最初に提示された数字に判断が引きずられる心理現象)」によって「月30万円で暮らせるはずだ」という誤った基準に囚われてしまうことこそが、子育て世帯を苦しめる大きな罠なのです。現実の4人家族の総支出は、住居費を含めて「月35万〜38万円」を基準値として捉えるのが正しいアプローチです。
【実態検証】子育て世代生活費実態と手取り30万生活費のリアルシミュレーション
世帯年収が手取りベースで月30万円前後の世帯において、4人家族を養うことは可能なのでしょうか。SNSや大手コミュニティ(知恵袋、5ちゃんねる等)で交わされる当事者の生の声と、実際のシミュレーションからリアルな実態を検証します。
大手掲示板やSNSの子育て家計スレッドでは、「手取り30万円・子ども2人(小4・小1)。毎月カツカツで貯蓄ゼロ。ボーナスで固定資産税と車検を払ったら何も残らない」「食費を月5万円に抑えようとすると肉や魚の質を落とさざるを得ず、精神的に限界」といった切実な吐露が日常的に投稿されています。
では、4人家族手取り30万生活費の内訳を黒字化させるためには、どのような配分が必要になるのでしょうか。FPが推奨する現実的な予算モデルは以下の通りです。
- 住居費:70,000円(手取りの約23%/賃貸または地方の住宅ローン)
- 食費:65,000円(外食を月1回程度に抑制)
- 水道光熱費:22,000円(節電・節水意識の徹底)
- 通信費:8,000円(家族全員が格安SIM+自宅光回線)
- 保険料:12,000円(掛け捨ての生命・医療保険に限定)
- 教育費・習い事:25,000円(公立中心、習い事は厳選)
- 日用品・雑費:15,000円
- 小遣い(夫婦計):25,000円
- 車両維持費・交通費:18,000円
- 貯蓄・予備費:40,000円(手取りの約13%)
手取り30万円で毎月4万円以上の貯金を維持することは計算上可能ですが、そのためには「格安SIMの導入」「保険の無駄の徹底排除」「住居費の抑制」が絶対条件となります。少しでも外食が増えたり、突発的な医療費や冠婚葬祭が発生したりすると、たちまち赤字へ転落するタイトな設計であることは認識しておく必要があります。
なぜ毎月赤字になるのか?4人家族生活費赤字理由と家計が崩壊する構造的罠
どれだけ節約を意識していても、なぜか毎月口座残高が減っていく家庭には、共通する4人家族生活費赤字理由が存在します。家計相談の現場においてFPが指摘する「赤字家庭の3大構造リスク」は次の通りです。
第1の要因は、「使途不明金(ラテマネー)の常態化」です。コンビニでの毎日のちょこちょこ買い、ネットショッピングのセールでの衝動買い、使っていないサブスクリプションの放置など、1回あたり数百円から数千円の少額支出が積み重なり、月間で3万〜5万円もの使途不明金を生み出しています。
第2の要因は、「教育費と子どもの体験の聖域化」です。家族社会学や心理学の観点からも、親が自身の劣等感や将来への不安から子どもに過剰な習い事を詰め込む「代理達成の心理」や、健全な「心理的バウンダリー(境界線)」を失い子どもの要求をすべて受け入れてしまうケースが目立ちます。中学受験対策塾に月6万円、さらに英語とスイミングで月3万円といった支出は、世帯手取りが50万円以上なければ家計の体力を確実に奪います。
第3の要因は、「特別費の予算化不足」です。自動車税、車検、固定資産税、家電の買い替え、旅行代などの「年に数回発生する大型支出」を月々の生活費とは別枠でプールしておかないため、ボーナスが補填で消え去り、結果として年間ベースでの4人家族貯金平均が全く積み上がらない悪循環に陥っています。
無理なく年間100万円貯める!プロが教える4人家族固定費削減と変動費の改善策
家計を黒字化し、年間100万円(月額約8.3万円)の貯蓄を達成するために最も即効性があるのは、食費の切り詰めではなく4人家族固定費削減です。変動費の節約は心理的ストレスを伴いますが、固定費は一度見直せばその効果が永続します。
まずは以下の3大固定費のメス入れから着手してください。
- 大手キャリアから格安SIMへの完全移行:夫婦2人と中学生の子どもの3回線を格安SIM(月額2,000〜3,000円程度)に切り替えるだけで、従来の月2.5万円から月8,000円前後へと月額17,000円(年間20万円強)の削減が完了します。
- 民間保険の適正化:日本の公的医療保険(高額療養費制度や傷病手当金)は非常に手厚いため、過度な特約付き医療保険や貯蓄型保険は不要です。掛け捨ての割安な定期死亡保険と最低限の医療保障に絞ることで、月額1.5万〜2万円のコストカットが可能です。
- 住宅ローンの金利見直し・借り換え:過去10年以内に組んだ変動金利や固定金利のローンについて、金融機関間の借り換えや金利引き下げ交渉を行うことで、返済総額を数十万〜数百万円単位で圧縮できます。
変動費においては、4人家族食費平均を無理なく月6万〜7万円に抑える「まとめ買いルーティン」が極めて有効です。週に1回または2回のメイン買い出し日を設定し、献立を大枠で固定化することで、スーパーへ足を運ぶ回数そのものを減らします。店舗に入る回数を減らすことこそが、衝動買いを防ぐ最強の防御策です。
【プロの結論】ライフステージ別の教育費シミュレーションと失敗しない家計防衛術
子育て世帯の家計防衛において、最も警戒すべきは「教育費のピーク」です。文部科学省の「子供の学習費調査」等をベースにした4人家族教育費シミュレーションによると、幼稚園から大学卒業までにかかる教育費の総額は、すべて公立ルートで約1,000万円(子ども2人で約2,000万円)、すべて私立ルート(文系)では約2,500万円(子ども2人で約5,000万円)に達します。
教育費の負担は一直線に増えるのではなく、子どもが「高校生〜大学生」になるタイミングで一気に跳ね上がります。つまり、子どもが小学生以下の時期こそが、家計における最大の「貯蓄ゴールデン期」です。この時期に4人家族生活費理想の配分である「手取りの15〜20%を先取り貯蓄」する仕組みを構築しておかなければ、大学進学期に家計破綻を招くリスクが高まります。
【プロの結論】おすすめできる家庭・今すぐ見直すべき家庭の判断基準
- 現状維持で問題ない家庭:
- 手取り収入の15%以上を自動先取り貯蓄に回せている。
- 住宅ローン返済比率が手取りの25%以内に収まっている。
- 教育費の積立(学資保険や新NISA等の投資信託)を計画通り継続できている。
- 今すぐ支出構造の抜本的見直しが必要な家庭:
- 毎月の赤字をボーナスで補填することが常態化している。
- 「何に使ったかわからないお金」が毎月3万円以上ある。
- 通信費と保険料の合計が月額4万円を超えている。
- 子どもの塾や習い事の月謝が手取りの15%を超えている。
【4 人 家族 生活費】に関するよくある質問(FAQ)
Q1:手取り30万円の4人家族ですが、毎月いくら貯金するのが理想ですか?
A1:手取り30万円の場合、まずは手取りの10%にあたる毎月3万円(年間36万円)の確実な貯蓄を目標にしてください。ボーナスから年間30万〜40万円を上乗せできれば、年間70万〜80万円の貯蓄が達成できます。子どもが未就学児〜小学生のうちに固定費を徹底的に削り、可能な限り月4万〜5万円の貯蓄体質を作ることが理想です。
Q2:4人家族の食費で「月6万円」は現実的に可能ですか?
A2:可能です。ただし、外食を「月1回以内」に抑え、週末のまとめ買いとふるさと納税(米・肉等の返礼品活用)、プライベートブランド(PB商品)の活用を徹底する工夫が必要です。子どもが食べ盛りの男子中高生になると食費だけで月8万〜10万円に達しやすいため、小学生以下のうちに食費管理のルールを定着させておくことが肝要です。
Q3:冬場の水道光熱費が4万円近くになり驚いています。これは異常でしょうか?
A3:決して異常ではありません。2026年の電気・ガス料金水準では、寒冷地でなくとも冬場(1月〜2月)にエアコンや給湯器の使用頻度が高まると、4人家族で月3.5万〜4.2万円程度に跳ね上がる家庭は一般的です。春・秋の安価な時期(月1.8万〜2.2万円)と合わせた「年間平均」で月2.5万〜2.7万円前後に収まっていれば問題ありません。
まとめ:今後の動向と失敗しないための判断基準
4人家族の生活費は、単に「世間の平均値」と比べて一喜一憂するものではありません。統計上の月30万円という数字のカラクリを正しく理解し、住宅ローンや将来の教育費ピークを見据えた「我が家にとっての適正支出」を把握することが家計再建の第一歩です。
まずは今日から、格安SIMへの変更や不要なサブスクの解約など、1回の手続きで効果が続く「固定費削減」に着手してください。先取り貯蓄の仕組みを整え、生活防衛資金を着実に積み上げることで、物価高の時代であっても心穏やかで豊かな家族の暮らしを守り抜くことができます。 (出典: 4 人 家族 生活費(Yahoo!ニュース))
