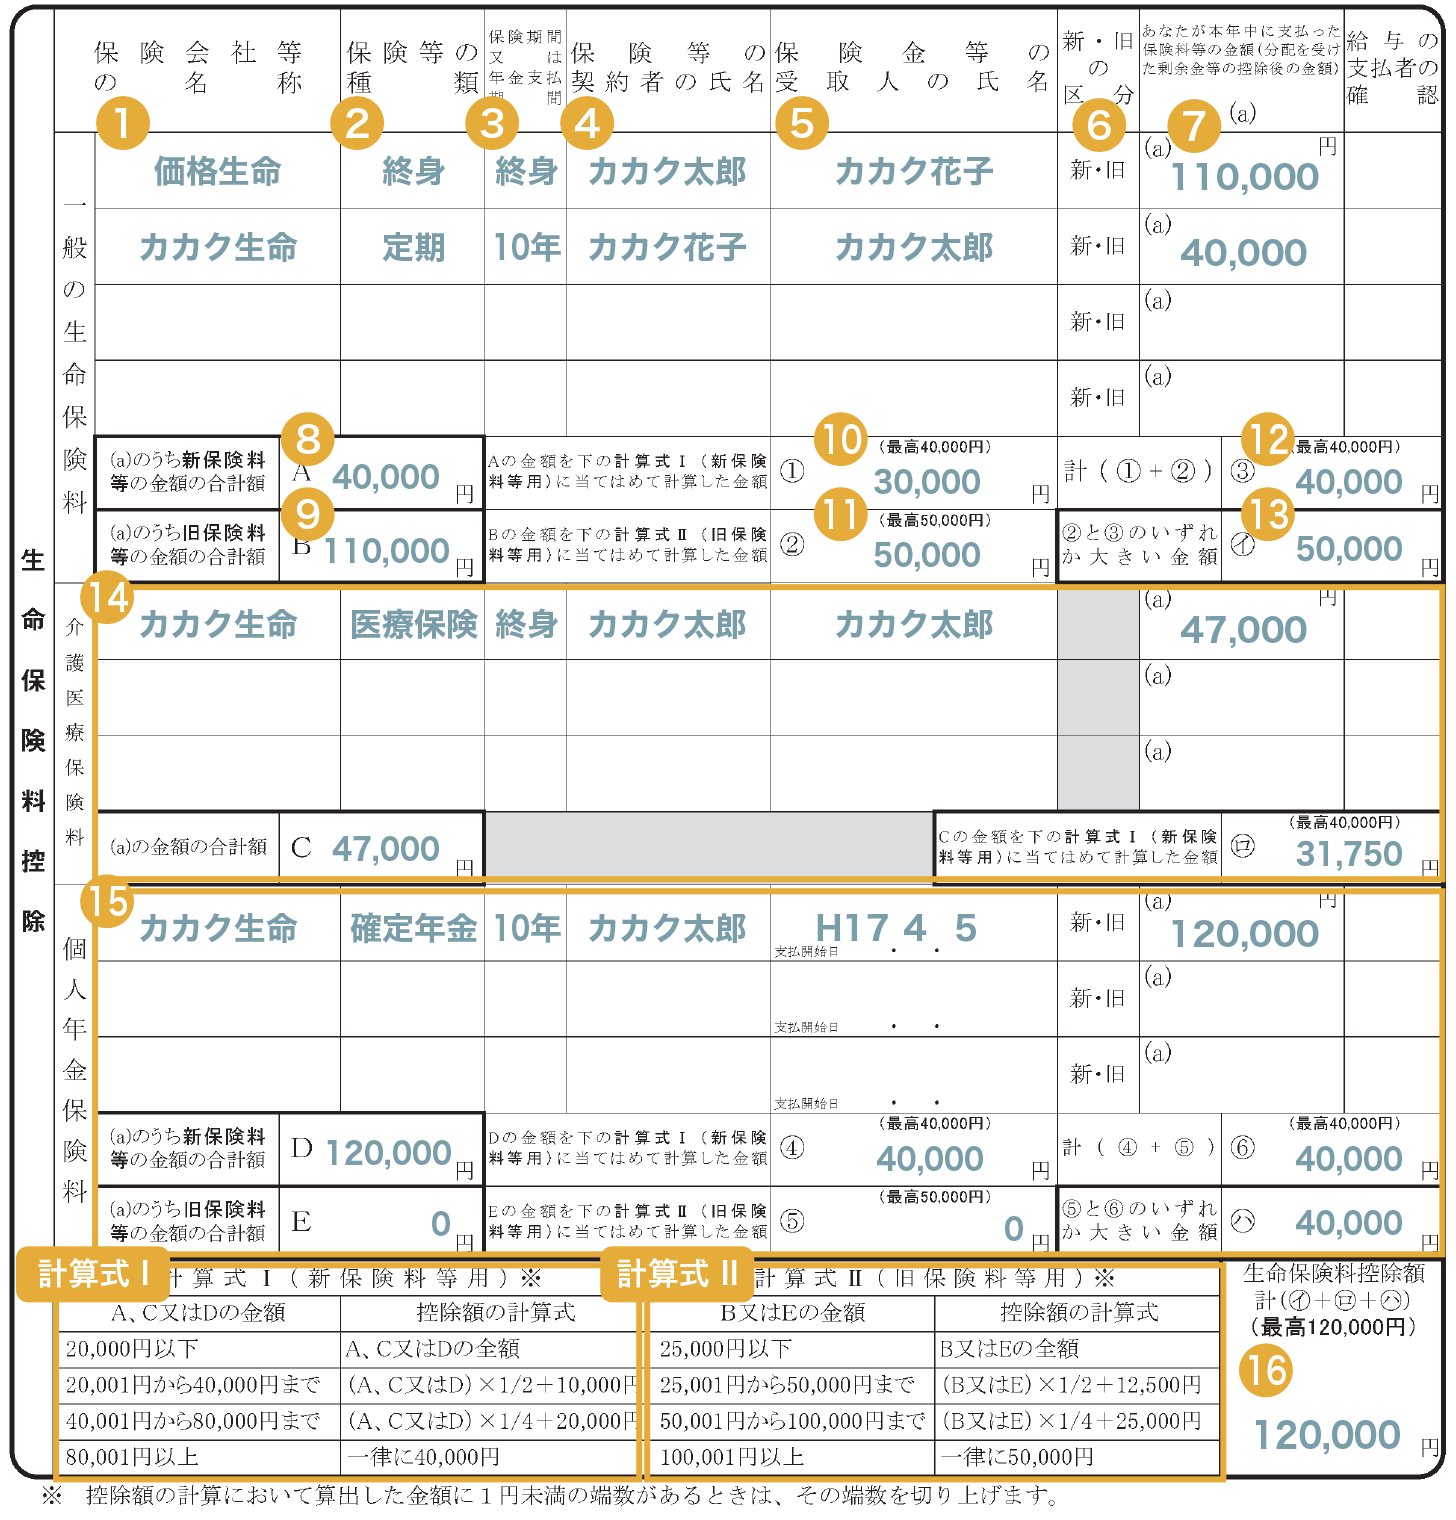
毎年秋から冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた生命保険や地震保険の控除証明書を見ながら、「どの欄に何を書けばいいのか」「新契約と旧契約の違いは何なのか」と頭を抱える給与所得者は少なくありません。複雑に見える計算式や聞き慣れない税務用語に戸惑い、記入を後回しにしてしまうケースも散見されます。
しかし、保険料控除は支払った保険料に応じて課税所得を減らし、所得税の還付や翌年の住民税を軽減するための極めて重要な手続きです。記入漏れや計算ミスを放置すると、本来受けられるはずの税制上の優遇を逃すことになります。本記事では、2026年の最新様式に対応した保険料控除申告書の正しい書き方から控除額の具体的な計算方法、実務で多発するミスの防ぎ方まで、元国税・人事労務担当者への取材と最新データをもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般」「介護医療」「個人年金」の3枠があり、新制度の合計上限額は最大12万円(旧制度合算時も全体で最大12万円)。
- 要点2:契約日が2011年12月31日以前(旧契約)か2012年1月1日以降(新契約)かで控除額の計算式および上限額が根本的に異なる。
- 要点3:地震保険料控除(最大5万円)やiDeCo等の小規模企業共済等掛金控除、家族分の国民年金保険料も申告書への記入と証明書類の添付で全額・一部控除が可能。
【基礎知識】給与所得者の保険料控除申告書とは?控除の仕組みと対象
会社員や公務員が納める所得税は、年間の総収入から給与所得控除や各種所得控除を差し引いた「課税所得」に税率を掛けて算出されます。「給与所得者の保険料控除申告書」は、1年間に支払った民間保険や公的社会保険の保険料を申告し、課税所得から一定額を差し引く(控除する)ために提出する公式な税務書類です。
保険料控除申告書で適用を受けられる主な控除項目は、以下の4つに大別されます。
1. 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3種類。
2. 地震保険料控除:居住用建物や家財を対象とした地震保険料および旧長期損害保険料。
3. 社会保険料控除:給与天引き以外で自己または生計を一にする親族のために支払った国民年金保険料や国民健康保険料。
4. 小規模企業共済等掛金控除:確定拠出年金(iDeCo)や小規模企業共済の掛金。
10月上旬から11月にかけて各保険会社や日本年金機構、国民年金基金連合会などから送られてくる「保険料控除証明書」を正しく読み解き、申告書に転記していく作業が基本となります。
【図解・計算式】一般生命保険料控除・介護医療・個人年金の新旧契約の違いと上限額
生命保険料控除の記入において、最も多くの人がつまずくのが「新契約」と「旧契約」の区分と計算方法です。税制改正により、契約締結日によって適用される計算式と控除限度額が明確に分かれています。
・旧契約:2011年(平成23年)12月31日以前に締結した保険契約
・新契約:2012年(平成24年)1月1日以降に締結した保険契約
新制度では「介護医療保険料控除」が新設され、3つの枠ごとに控除上限額が各4万円、合計上限額が12万円に設定されています。一方、旧制度は「一般」と「個人年金」の2枠のみで、各上限額は各5万円、合計上限額は10万円でした。両方の契約がある場合は、各区分ごとに有利な計算式を組み合わせて適用します。
| 控除区分 | 新契約(2012年1月1日以降) | 旧契約(2011年12月31日以前) | 新旧合算時の上限 |
|---|---|---|---|
| 一般生命保険料控除 | 最高 40,000円 | 最高 50,000円 | 最高 40,000円 |
| 介護医療保険料控除 | 最高 40,000円 | 制度なし(旧一般に含む) | 最高 40,000円 |
| 個人年金保険料控除 | 最高 40,000円 | 最高 50,000円 | 最高 40,000円 |
| 全体の適用上限額 | 最高 120,000円 | 最高 100,000円 | 最高 120,000円 |
控除額の計算方法は、証明書に記載された年間支払保険料(見込額)をもとに以下の計算式に当てはめて算出します。
【新契約の控除額計算式(一般・介護医療・個人年金共通)】
・支払保険料が20,000円以下:支払額の全額
・20,001円〜40,000円:支払額 × 1/2 + 10,000円
・40,001円〜80,000円:支払額 × 1/4 + 20,000円
・80,001円以上:一律 40,000円
【旧契約の控除額計算式(一般・個人年金共通)】
・支払保険料が25,000円以下:支払額の全額
・25,001円〜50,000円:支払額 × 1/2 + 12,500円
・50,001円〜100,000円:支払額 × 1/4 + 25,000円
・100,001円以上:一律 50,000円
【記入例付き】ステップ別で迷わない年末調整の保険料控除の書き方
実際の申告書への記入は、手元に「生命保険料控除証明書」等の原本を並べて順番に進めるとスムーズです。一般的な年末調整記入例に沿って、枠ごとの書き方を整理します。
ステップ1:基本情報欄の記入
申告書上部の所轄税務署長名、給与支払者(勤務先)の名称・法人番号・所在地、自身の氏名・フリガナ・現住所を記載します。勤務先が印字済みの用紙を配る場合や、社内Webシステムで入力する場合は確認のみで完了します。
ステップ2:生命保険料控除欄の記入
1. 「保険会社等の名称」に保険会社名(例:日本生命、明治安田生命など)を記入。
2. 「保険等の種類」に保険名やタイプ(例:終身保険、医療保険、定期保険など)を記入。
3. 「保険期間」に終身または保険満期年数を記入。
4. 「保険等の契約者の氏名」および「保険金等の受取人」の氏名・続柄を記入。
5. 「新・旧の区分」の該当する方にチェックまたは◯をつける。
6. 「あなたが本年中に支払った保険料等の金額」欄に、証明書に記載された「申告額(12月末までの支払見込額)」を転記。
7. 申告書下部の計算式ボックスに従って小計および控除額を計算し、最終的な合計額(上限12万円)を記入します。
ステップ3:地震保険料控除欄の記入
火災保険に付帯する地震保険料が対象です。区分には「地震」または2006年末までに締結した「旧長期損害」があります。損害保険会社名、保険の種類、契約者氏名、家屋等の居住者氏名を記入し、支払保険料を転記します。地震保険料は年間支払額が50,000円以下なら全額控除(上限5万円)となります。
ステップ4:社会保険料控除・小規模企業共済等掛金控除の記入
・社会保険料控除:就職前に自分で納付した国民年金・国保、または生計を一にする配偶者や子どものために納付した国民年金保険料の支払額を記入します。
・小規模企業共済等掛金控除:iDeCo加入者は「確定拠出年金法に規定する個人型年金加入者掛金」の欄に1年間の拠出総額を記入します。掛金は全額が所得控除の対象となります。
ステップ5:添付書類の貼り方
控除申告書の裏面や会社指定の「添付書類台紙」に、各保険会社から届いた生命保険料控除証明書、地震保険料控除証明書、社会保険料控除証明書(国民年金)、小規模企業共済等掛金払込証明書の原本をのりやテープでしっかりと貼り付けます。電子データ(XMLファイル)で提出可能なシステムを導入している企業の場合は、マイナポータル連携等により原本添付を省略できるケースもあります。
【実態検証】現場で多発するミスと人事労務担当者が明かす「差し戻し」のリアル
企業の給与計算・労務担当者が毎年11月から12月にかけて最も頭を抱えるのが、提出書類の不備による「再提出・差し戻し」の手間です。大手労務管理ベンダーの調査や現場担当者への取材によると、差し戻し理由の約6割が保険料控除申告書の記入ミス・添付漏れに集中しています。
【現場で頻発する3大不備】
1. 証明額と申告額の取り違え:控除証明書には「証明日現在の支払済額(証明額)」と「12月末までの支払見込額(申告額)」の2つの数字が記載されています。年末調整で記入すべきは12月末までの支払見込額ですが、誤って途中の証明額を記入してしまい、控除額が少なく計算されてしまうトラブルが後を絶ちません。
2. 契約転換や特約更新に伴う新旧区分の誤認:元々は2011年以前の旧契約であっても、2012年以降に特約の中途付加や契約転換(見直し)を行った場合、その契約全体または特約部分が「新契約」へ移行しているケースがあります。思い込みで「旧契約」にチェックを入れてしまい、証明書の記載区分と不一致で差し戻される事案が多発しています。
3. 契約者と保険料負担者の不一致:契約者名義が配偶者であっても、実際の保険料を申告者(夫または妻)の口座から支払っていれば控除可能です。しかし、受取人が親族要件(配偶者・子・親など)から外れている保険や、契約者・受取人欄の空欄放置が目立ちます。
一般に知られていない盲点とネットの誤解|「全部書けば得をする」の嘘
ネット上のQ&AコミュニティやSNS上には、保険料控除に関する様々な俗説や誤解が飛び交っています。実務上の正確なルールを把握しておくことが、無用な労力を省く鍵となります。
誤解1:「加入している保険の証明書をすべて細かく記入しなければ損をする」
実際には、生命保険料控除には上限額(各枠4万円、合計12万円)が存在します。例えば、すでに新契約の一般生命保険で年間8万円を超える終身保険に加入している場合、その1本を記入するだけで上限の4万円に到達します。これ以上、同枠の一般生命保険(年間数万円の定期保険など)を追記しても控除額は1円も増えません。上限に達する主要な保険だけを選んで記入すれば、計算の手間を大幅に削減できます。
誤解2:「妻名義の医療保険は、夫の年末調整では控除できない」
これは税法上の誤解です。国税庁の定めにより、生命保険料控除の対象となるのは「申告者が保険料を実際に支払っていること」が要件です。専業主婦(夫)やパートの配偶者が契約者であっても、申告者の口座や給与から保険料を支払っている実態があれば、申告者の年末調整で保険料控除申告書に記入して控除を受けることができます。
誤解3:「家族全員分の国民年金は別々に申告しなければならない」
生計を一にする配偶者や20歳以上の子どもの国民年金保険料を世帯主が立て替えて納付した場合、その全額を世帯主の社会保険料控除として合算申告できます。所得の高い世帯主側で控除を受けた方が、世帯全体の税負担(所得税率が高い分)を大きく引き下げることが可能です。
【プロの結論】確実に税金を取り戻すためのチェックリストと提出基準
【プロの結論】年末調整で出すべき人・確定申告に回したほうが良い人の判断基準
税務・ファイナンシャルプランニングの専門的知見から言えば、年末調整の保険料控除は「確実性とスピード」を重視して会社経由で完結させるのが最も合理的です。しかし、状況によっては無理に社内提出へこだわらず、年明けの「確定申告(還付申告)」を選択した方がスムーズな場合もあります。
【会社での年末調整を最優先すべき人】
・11月中にすべての控除証明書の原本が揃っている会社員・公務員
・年末調整の還付金(12月または1月の給与に上乗せ)を早く受け取りたい人
・自身で確定申告書を作成・提出する手続きを避けたい人
【確定申告(還付申告)に切り替えた方が良い人】
・控除証明書を紛失し、保険会社の再発行が勤務先の提出期限に間に合わない人
・12月に急遽iDeCoに加入した、あるいは年末駆け込みで国民年金を追納した人
・医療費控除や初年度の住宅ローン控除、ふるさと納税(6自治体以上)など、どのみち確定申告を行う予定がある人
万が一、職場の年末調整提出期限を過ぎてしまった場合でも、翌年1月以降に確定申告(還付申告は過去5年分まで遡及可能)を行えば、払いすぎた税金は全額口座へ還付されます。焦って白紙提出や誤った内容で提出するのではなく、制度の仕組みを冷静に活用することが肝要です。
【年末 調整 保険 料 控除 書き方】に関するよくある質問(FAQ)
Q1:保険会社から届いた「生命保険料控除証明書」を紛失してしまいました。どうすればいいですか?
A1:各保険会社の契約者専用マイページ(Webサイト)から再発行手続きを行ってください。多くの保険会社で電子版(PDF・XML)の即時ダウンロードに対応しています。紙の原本再発行には1週間程度かかるため、社内期限に間に合わない場合は、一度年末調整を終えた上で年明けに確定申告を行うことで控除を受けられます。
Q2:「新契約」と「旧契約」の両方に加入している場合、どちらを優先して書くべきですか?
A2:一般生命保険料や個人年金保険料で新旧両方がある場合、申告書の計算式欄に両方の金額を記入します。旧契約の支払額が10万円以上あれば旧契約単独で上限5万円が適用されます。新旧合算する場合は「新契約の計算額+旧契約の計算額」の合計(上限4万円)となるため、計算式ボックスに沿って最も控除額が大きくなる組み合わせが自動計算されます。
Q3:iDeCo(個人型確定拠出年金)の掛金はどこに記入すればいいですか?
A3:保険料控除申告書の右下にある「小規模企業共済等掛金控除」の欄に記入します。具体的には「確定拠出年金法に規定する個人型年金加入者掛金」の行に、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」に記載された年間合計額を記入し、原本を添付します。
Q4:共働きの夫婦の場合、地震保険料控除は夫と妻のどちらで申告するのが得ですか?
A4:原則として、課税所得が多く所得税率の高い側で申告した方が減税効果が大きくなります。ただし、保険契約者名義や建物の共有持分、実際に保険料を負担している口座の状況に応じた合理的な申告が求められます。
Q5:保険金を途中解約した場合や、秋以降に契約した保険も控除の対象になりますか?
A5:年内に少しでも保険料を支払っていれば、解約した保険であってもその年の控除対象になります。また、10月以降の新規加入契約については、11月〜12月頃に保険会社から順次証明書が発送されるため、手元に届き次第速やかに提出してください。
まとめ:制度を正しく理解し、スムーズな申告で賢く節税を
給与所得者の保険料控除申告書は、一見すると項目が多く複雑に感じられますが、基本ルールは「控除証明書の種類を正しく仕分けし、上限額の枠組みに合わせて転記・計算する」というシンプルな作業です。
新旧契約の区分(2011年12月31日以前か以降か)の確認、12月末までの支払見込額の転記、上限枠(生命保険合計最大12万円、地震保険最大5万円)を正しく意識するだけで、記入の迷いや差し戻しリスクは大幅に低減します。会社が定める提出スケジュールを前もって確認し、必要書類を漏れなく揃えて、スマートに控除手続きを完了させましょう。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
