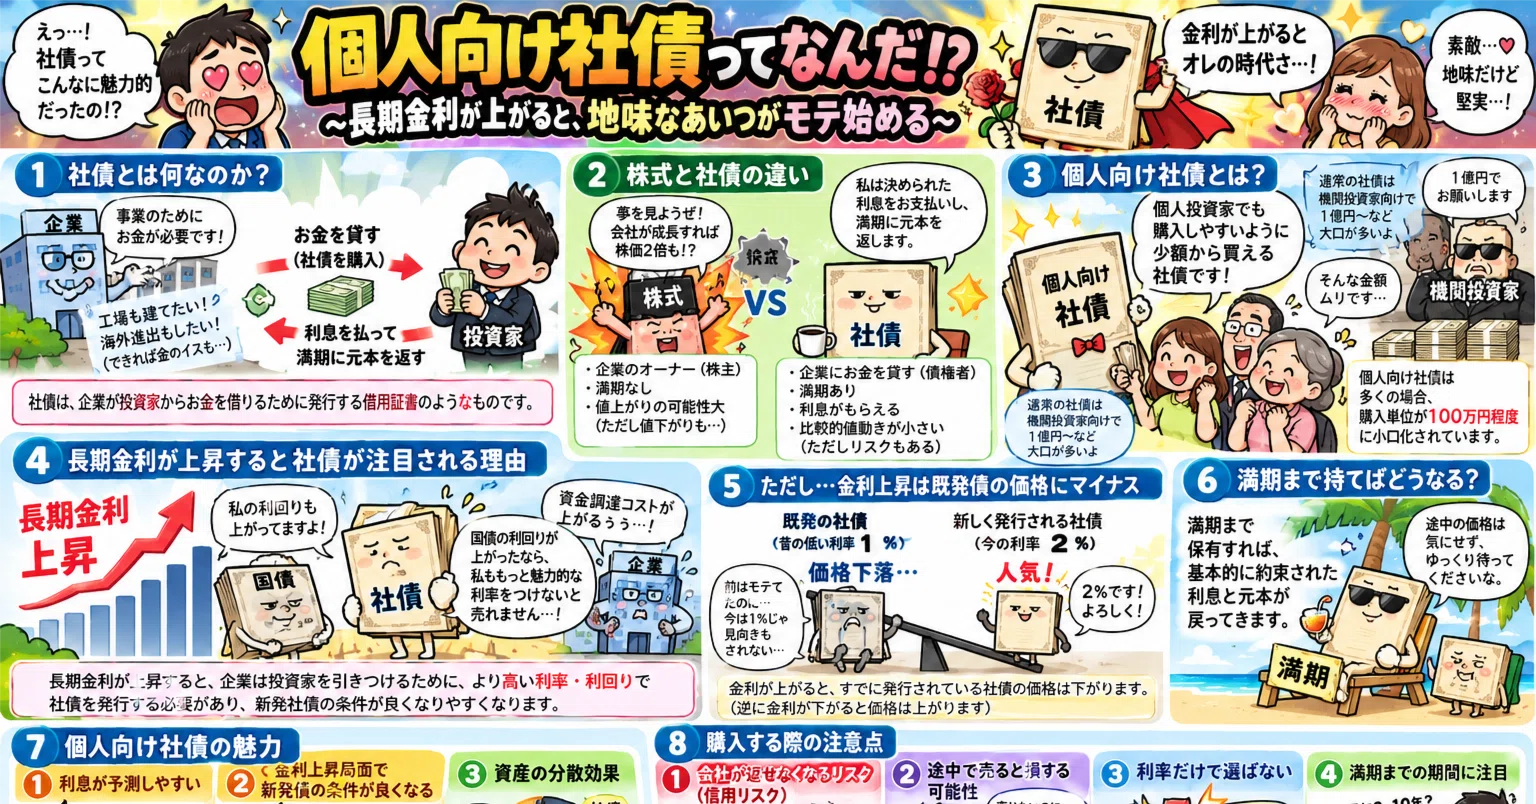
日本銀行の金融政策正常化に伴い「金利のある世界」が完全に定着した2026年、個人投資家の資金シフトが急速に進んでいます。長らくゼロ金利に甘んじていたメガバンクの定期預金から、年利1%〜3%を超える魅力的な利率を提示する「個人向け社債」へと預貯金を振り向ける動きが顕著です。
しかし、ネット上やSNSでは「利回りの高さだけで飛びついて大丈夫なのか」「ソフトバンクなどの人気銘柄はなぜ即完売するのか」「途中解約できないデメリットがあるのでは」といった不安や疑問の声も渦巻いています。本稿では、大手経済メディアの取材網と独自データに基づき、個人向け社債の隠されたリスク、国債との決定的な違い、2026年の注目発行動向までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の個人向け社債は金利上昇を背景に平均1.5%〜3.5%前後の好条件が続出しているが、元本保証の預金とは本質的に異なる「信用リスク」を伴う。
- 要点2:SBI証券や楽天証券での「即完売・買えない問題」の背景には個人マネーの殺到があり、先着順や抽選の仕組みを把握した事前準備が不可欠。
- 要点3:途中解約時は市場価格での売却となり元本割れの可能性があるため、満期まで保有できる余裕資金での分散投資が鉄則となる。
【2026年最新】定期預金より選ばれる理由と個人向け社債の基本構造
日本証券業協会の公開資料によると、社債とは企業が工場建設や研究開発、既存債務の借り換えといった中長期の事業資金を調達するために発行する有価証券です。従来、社債市場は最低投資単位が1億円程度となる機関投資家(生保・銀行など)向けが主流でした。しかし、個人の資産形成ニーズの高まりと企業の調達先多様化を背景に、最低購入単位を10万円から100万円程度に小口化した「個人向け社債」の発行が急増しています。
個人投資家が定期預金ではなく社債を選ぶ最大の理由は、明確な利回りの差にあります。2026年現在の国内大手銀行の1年物定期預金金利が0.3%〜0.5%程度で推移する一方、優良企業が発行する個人向け社債の利率は年1.2%〜2.0%台、さらに信用リスクを高めに設定した事業会社や劣後債では年3.0%超に達するケースも珍しくありません。
「満期(償還日)まで保有すれば額面金額が戻り、半年ごとに確定利息を受け取れる」というシンプルな仕組みが、株式のような激しい価格変動に疲弊したミドルリスク志向の投資家に強く支持されています。
個人向け社債vs個人向け国債・定期預金|徹底比較データで見る真の実力
運用の安全性を評価する上で、預金保険制度(ペイオフ)の対象である定期預金や、国家が元本と利払いを保証する個人向け国債との構造比較は欠かせません。金融市場における主要な確定利回り商品の特徴を整理しました。
| 項目 | 個人向け社債(新発債) | 個人向け国債(変動10年) | 銀行定期預金(メガバンク) |
|---|---|---|---|
| 想定年利回り(2026年相場) | 年 1.20% 〜 3.80% | 年 0.80% 〜 1.30%(半年毎見直し) | 年 0.30% 〜 0.50% |
| 元本・利息の保証母体 | 発行体である民間企業 | 日本国政府(最高水準の安全性) | 銀行(預金保険で元本1,000万円まで) |
| 途中換金の仕組み | 証券会社を通じて市場売却(元本割れあり) | 発行1年後から国が額面で買い取り | 中途解約可能(普通預金金利へ低下) |
| 投資単位 | 10万円 〜 100万円単位 | 1万円単位 | 1円 〜 1,000円単位 |
| 編集部のリスク・リターン評価 | 企業の信用度選別が必須の「攻めの固定利回り」 | インフレ追従力と鉄壁の守りを兼備 | 流動性重視の生活防衛資金向け |
なお、債券には新しく発行される「新発債」と、すでに市場に流通している「既発債」が存在します。個人向け社債として一般に話題となるのは購入手数料がかからず額面100円で購入できる新発債ですが、証券会社各社が既発債プラットフォームを拡充したことで、残存期間が短い既発債を機動的に買い付ける手法も浸透しています。
ネットで噂の「買えない理由」と即完売の裏側|SBI証券・楽天証券のリアル
ネット上の掲示板やSNSで頻繁に見られるのが、「販売開始の瞬間にログインしたのに買えなかった」「楽天証券で毎回完売表示になる」という不満の声です。なぜこれほどまでに個人向け社債の購入難易度が高いのでしょうか。
主要ネット証券の関係者や販売実績データを取材すると、以下の3つの要因が浮かび上がります。
第一に、発行額に対する需要の圧倒的過多です。大手企業が発行する個人向け社債は数十億円から数百億円規模に上りますが、1人あたりの平均買付額が100万〜500万円に達するため、実質的な購入枠は数千人分しかありません。全国数十万人のアクティブ投資家が同時にアクセスすれば、開始数分で売り切れるのは自然な現象といえます。
第二に、販売方式の差異です。SBI証券では先着順販売が基本となる銘柄が多く、募集開始時刻の午前10時ジャストに注文を完了させる「回線とスピードの勝負」が発生します。一方、楽天証券では一部銘柄で事前抽選方式を採用しているものの、倍率が数十倍に跳ね上がり当選難易度が極めて高くなっています。
第三に、対面証券とネット証券の引受配分枠の格差です。発行総額の大部分は野村證券、大和証券、SMBC日興証券などの大手対面証券に割り当てられ、ネット証券への割当分は全体の1割〜2割程度にとどまるケースが少なくありません。確実に確保したい大口投資家が対面証券の担当者経由で押さえてしまう点も、ネット証券で「買えない」と感じる大きな要因です。
高利回りの甘い罠?初心者が直面する「リスクとデメリット」の真相
社債を検討する初心者が最も警戒すべきは、表面利率の高さに目を奪われて見落としがちな3つの構造的リスクです。
1. 信用格付けと倒産(デフォルト)確率の現実
格付投資情報センター(R&I)や日本格付研究所(JCR)などの格付け機関は、企業の債務不履行リスクを評価しています。「AAA」から「BBB」までが投資適格債とされ、「BB」以下は投資不適格(投機的水準)に分類されます。
金融市場の歴史的統計において、投資適格とされる「A格」企業の5年以内デフォルト確率は0.1%未満と極めて稀です。しかし、「BBB格」やそれ以下の新興企業・過剰債務企業では景気後退期のデフォルト率が上昇します。万が一発行企業が民事再生法や破産を申請した場合、社債の元本は大幅にカットされ、全額回収不能に陥る危険性を孕んでいます。
2. 途中解約のペナルティと「中途売却損」
「急な出費が必要になったら途中解約すればいい」と考えるのは危険な誤解です。社債に「解約」という制度は存在せず、途中で現金化する場合は市場で証券会社に買い取ってもらう(中途売却)形を取ります。
世の中の金利が上昇している局面では、保有している社債の市場価格は額面を下回ります。さらに証券会社のスプレッド(実質的な買取手数料)が差し引かれるため、元本割れでの売却を余儀なくされるのが実態です。「満期まで使わない余裕資金」以外を社債に充てるべきではありません。
3. ソフトバンクグループなど高利回り銘柄の評判と劣後債の正体
個人向け社債市場で絶大な知名度を誇るのがソフトバンクグループ(SBG)の発行する社債です。年3%前後の高い利率を提示し個人から絶大な人気を集めていますが、その多くは「劣後特約付社債(劣後債)」です。
劣後債は、万が一の破綻時に他の一般社債や銀行借入の返済が完了した後にしか弁済されない法的性質を持ちます。普通社債より返済優先順位が低いため、リスクプレミアムとして高い利回りが設定されています。高評価の裏に潜むリスク構造を理解せず、「有名企業だから100%安心」と信じ込む姿勢は極めて危険です。
【2026年最新】個人向け社債の発行予定とおすすめ銘柄の選び方
2026年における個人向け社債市場では、金融機関、通信インフラ、総合商社、エネルギー関連企業による積極的な起債が続いています。投資先を選定する際は、単に利回りの高さで選ぶのではなく、以下の「3重のフィルター」を通して銘柄を精査することが推奨されます。
- 格付けフィルター:格付けが「A-」以上を基本とし、BBB格以下の銘柄に投資する場合はポートフォリオの10%未満に抑える。
- 年限(償還期間)の選定:金利の先高観が残る環境下では、7年〜10年の超長期債は価格変動リスクが高いため、3年〜5年の中期債を中心に据える。
- 資金使途の透明性:調達した資金が設備投資や成長分野(脱炭素・AIインフラ整備等)に向けられているか、単なる既存債務の自転車操業的借り換えでないかを確認する。
SBIホールディングスや楽天グループをはじめ、大手電力会社や鉄道会社などの生活インフラ系企業が発行する社債は、事業基盤の堅牢さから手堅い運用先として2026年も高い評価を維持しています。
【プロの結論】行動経済学から紐解く「社債投資で勝てる人・避けるべき人」
行動経済学の観点から見ると、個人向け社債には「確実性効果(わずかな不確実性を過剰に嫌悪し、確定した利回りに過度な安心感を抱く心理)」が強く働きます。「株で損をしたくないから社債にする」という動機自体は合理的ですが、一企業に多額の資産を集中投資することは、心理的安心感とは裏腹に深刻な「個別企業リスク」を抱え込む行為です。
個人向け社債を積極的に選ぶべき人
- 3年〜5年以内に使う予定のない預貯金が手元に十分あり、預金金利以上の成果を確定させたい人
- 毎日の株式市場の価格変動に一喜一憂したくなく、満期までの「ほったらかし運用」を好む人
- 投資資金を複数の企業や個人向け国債に分散し、1社あたりの投資額を資産全体の10〜20%以内に抑えられる人
個人向け社債をおすすめできない人・避けるべき人
- 半年〜1年以内に結婚資金、住宅購入頭金、教育費などで使う予定がある人(中途売却損のリスク大)
- 「元本保証」でなければ1円の損失も耐えられない完全無リスク志向の人(個人向け国債を選択すべき)
- インフレを大幅に上回る年利5%〜10%以上の資産拡大(キャピタルゲイン)を狙う人(インデックス投信や高配当株が適格)
初心者でも迷わない!個人向け社債の具体的な買い方と3つの鉄則
人気の高い個人向け社債を買い逃さず、安全にポートフォリオに組み入れるための実践的ステップは以下の通りです。
ステップ1:複数の証券口座を事前開設する
人気銘柄は取扱証券会社ごとに割当数が異なります。SBI証券、楽天証券、マネックス証券などの主要ネット証券に加え、野村證券や大和証券などの口座も開設しておくと購入ルートが広がります。
ステップ2:発行発表時の「条件決定日」と「需要状況」をチェックする
社債は募集開始の数日前に利率が正式決定(プライシング)されます。仮条件(例:年1.5%〜2.1%)のレンジ上限で決まる銘柄は市場の引き合いが強く、早期完売のサインとなります。
ステップ3:募集初日の受付開始時刻にスタンバイする
先着順の証券会社では、募集開始日の午前中(多くは午前9時〜10時)に即座に注文を発注できるよう、前日までに証券口座への買付余力(入金)を完了させておくことが鉄則です。
【個人向け社債】に関するよくある質問(FAQ)
Q1:個人向け社債は元本保証ですか?途中で会社が潰れたらどうなりますか?
A1:元本保証ではありません。発行企業が倒産や債務不履行(デフォルト)に陥った場合、元本や未払利息の全額または一部が返済されないリスクがあります。預金保険制度(ペイオフ)の対象外であるため、購入前に企業の信用格付けや財務体質を必ず確認してください。
Q2:満期を迎える前に急にお金が必要になった場合、解約ペナルティはありますか?
A2:ペナルティという形の手数料はありませんが、証券会社を通じて市場実勢価格で買い取ってもらう「中途売却」となります。金利情勢や企業の信用度悪化によって市場価格が下落している場合、額面を割り込んで売却損(元本割れ)が発生するリスクがあります。
Q3:楽天証券やSBI証券でいつも売り切れて買えません。裏ワザはありますか?
A3:裏ワザはありませんが、勝率を上げる正攻法として「取扱証券会社の口座を複数保有し、先着順と抽選方式を併用する」「大手対面証券に口座を作り、割当枠が大きい窓口ルートを活用する」「新発債にこだわらず、証券各社が取扱う既発債市場の在庫をチェックする」という3つのアプローチが極めて有効です。
Q4:社債で得た利息にはどのような税金がかかりますか?
A4:受け取る利息に対して、一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の源泉分離課税が適用されます。申告分離課税を選択することで、上場株式等の売買損失と損益通算することも可能です。
まとめ:金利ある世界で失敗しないための資産防衛戦略
2026年の日本経済において、個人向け社債は「預金以上のリターン」と「株式未満のリスク」を橋渡しする優れた資産形成ツールとして定着しました。確実なインカムゲインを狙える魅力がある一方、企業の信用リスクと中途換金の制約を正しく理解していなければ、予期せぬ損失を被ることになります。
高利回りの甘美な響きだけに惑わされず、格付けの精査、期間の適切な選定、そして資産全体のバランスを考慮した分散投資を徹底すること。それこそが、新しい金利環境下で資産を堅実に守り育てる賢明な投資家への第一歩です。 (出典: 個人 向け 社債(Yahoo!ニュース))
