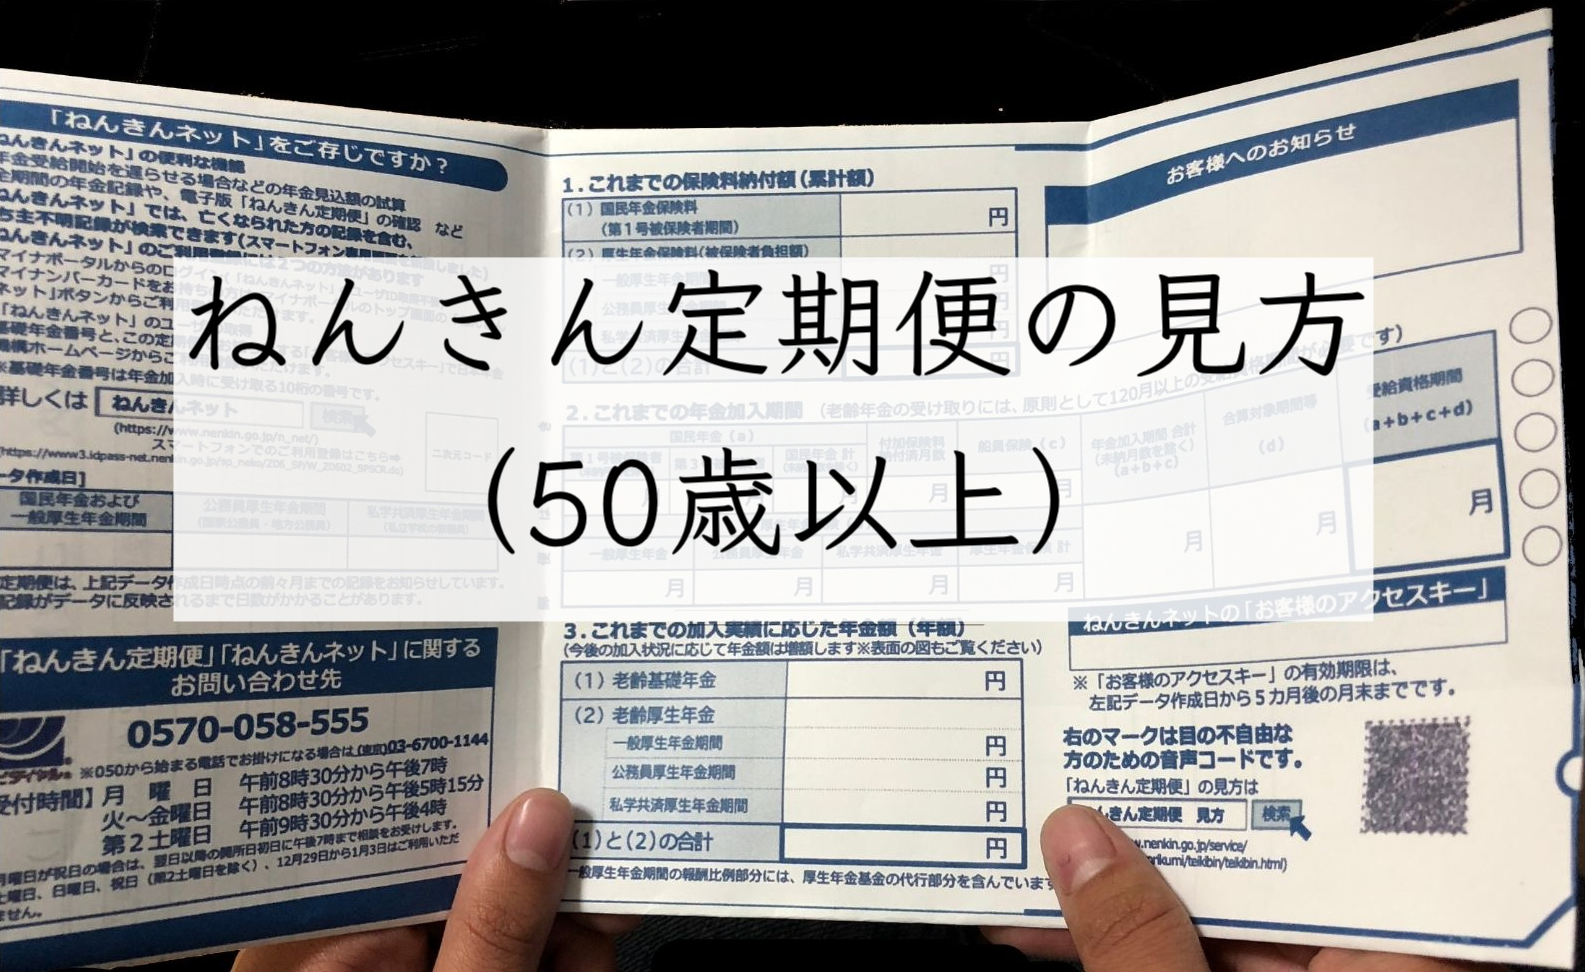
毎年、誕生月に日本年金機構から手元へ届く「ねんきん定期便」。ハガキを開いた瞬間、「将来もらえる年金が年間数十万円しかない」「記載されている数字の意味がよく分からない」と困惑した経験を持つ方は少なくありません。しかし、その数字に一喜一憂するのは早計です。
ねんきん定期便は、50歳未満と50歳以上で記載されている金額の意味が根本から異なります。さらに、額面に記載された金額と実際に銀行口座へ振り込まれる手取り額との間には、税金や社会保険料による確実なギャップが存在します。2026年最新の社会保障制度を踏まえ、将来もらえる年金の正確な把握方法、見落とし厳禁の記録漏れチェック術、そして「ねんきんネット」を活用した賢いシミュレーション手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満のハガキ記載額は「現在までの実績額」に過ぎず、将来の受取確定額ではないため低くて当然である。
- 要点2:50歳以上は「60歳まで現状維持した場合の見込額」が表示されるが、実際の手取りは税・社保控除で約80〜85%になる。
- 要点3:35歳・45歳・59歳の節目年齢に届く封書や「ねんきんネット」で過去の全記録を確認し、年金の未反映や抜け漏れを防ぐことが必須である。
【2026年最新】ねんきん定期便が届く時期と「ハガキ・封書」の違い
ねんきん定期便は、原則として毎年誕生月の当月(1日生まれの方は前月)に登録住所へ送付されます。送られてくる形状には「ハガキ」と「封書」の2種類があり、年齢によって届く形式と情報量が明確に分けられています。
通常年は青や水色を基調とした圧着ハガキで届きますが、人生の節目となる35歳、45歳、59歳の「節目年齢」には封書で送られてきます。ハガキには直近1年間の納付記録しか記載されていませんが、封書には「年金加入履歴の全期間」が詳細に印字されています。転職や結婚で名字が変わった時期、学生納付特例を利用した期間などの記録が正確に反映されているか、封書が届いたタイミングで徹底的に突き合わせることが極めて重要です。
【最大の落とし穴】50歳未満と50歳以上で全く異なる記載ルール
読者の多くがつまずく最大のトラップが、年齢による「年金見込額の計算ロジックの違い」です。この構造を理解していないと、不必要な老後不安に陥ったり、逆に過大評価して将来の資金計画が狂ったりするリスクを抱えることになります。
公的年金制度におけるねんきん定期便の表示ルールは、50歳を境に次のように切り替わります。
50歳未満:これまでの加入実績に応じた年金額(実績評価)
20代〜40代の方に届くハガキに記載されているのは、「仮に今すぐ年金保険料の支払いを完全にやめた場合、65歳から受給できる年金額」です。つまり、これまでの加入実績に応じた年金額しか書かれていません。例えば30歳で会社員として8年間働いてきた場合、年間30万〜40万円程度の低い金額が表示されます。「こんな額では生活できない」と焦る必要はなく、今後60歳や65歳まで保険料を納め続けることで、この金額は右肩上がりに積み上がっていきます。
50歳以上:60歳まで継続加入した場合の「見込額」(将来予測)
50歳以上の定期便を開くと、金額が突然跳ね上がります。これは、「現在の加入条件(標準報酬月額や加入区分)のまま60歳まで保険料を支払い続けた」と仮定した老齢年金の見込額へと表示が切り替わるためです。50歳以降の通知額を見ることで、初めて「定年退職後に年間いくら受け取れるか」の現実的なベースラインを把握できるようになります。
【徹底比較】国民年金・厚生年金の受給額平均シミュレーション
将来受け取れる年金額は、自営業・フリーランス(第1号被保険者)か、会社員・公務員(第2号被保険者)かによって大きく異なります。また、現役時代の平均年収や勤続年数によって受給額にどれほどの格差が生まれるのか、客観的なデータで比較します。
| 加入区分・働き方のモデル | 月額目安(2026年概算) | ねんきん定期便での主な内訳 | 編集部の着眼点と留意事項 |
|---|---|---|---|
| 自営業・フリーランス(40年満額納付) | 約6.8万円(年約81.6万円) | 老齢基礎年金のみ | 満額納付でも月7万円未満。iDeCoや国民年金基金での上乗せが実質必須。 |
| 会社員(平均年収400万円・38年勤務) | 約14.5万円(年約174万円) | 老齢基礎年金 + 老齢厚生年金 | 標準的な単身者水準。厚生年金部分が収入実績に応じて比例配分される。 |
| 会社員(平均年収600万円・38年勤務) | 約17.8万円(年約213.6万円) | 老齢基礎年金 + 老齢厚生年金 | 現役時代の報酬比例部分が大きく寄与。ただし高所得者ほど後述の税引き割合が増加。 |
| 夫婦世帯(夫:平均年収500万円+妻:専業主婦) | 約22.8万円(年約273.6万円) | 夫(基礎+厚生) + 妻(基礎) | 妻が第3号被保険者として満額納付扱い。夫の退職時に加給年金が加算される場合あり。 |
| 共働き世帯(夫婦共に平均年収450万円) | 約30.2万円(年約362.4万円) | 夫(基礎+厚生) + 妻(基礎+厚生) | 双方が厚生年金を受給できるため公的年金としての強固な基盤が整う。 |
額面通りには受け取れない?年金見込額と「実際の手取り差額」の理由
ねんきん定期便に「年額200万円」と記載されていても、200万円がまるまる口座に振り込まれるわけではありません。この「見込額と実際の受取額の差額」こそが、リタイア後の資金ショートを引き起こす最大の要因です。
公的年金も給与所得と同様に課税・社会保険料徴収の対象となります。年金支給日(偶数月の15日)には、以下の項目があらかじめ源泉徴収・天引きされた後の金額が振り込まれます。
- 所得税および復興特別所得税:公的年金等控除を差し引いた後の課税所得に対して課税。
- 住民税:前年の合計所得に応じて自治体から課税。
- 国民健康保険料(または後期高齢者医療保険料):75歳未満は国保、75歳以上は後期高齢者医療制度の保険料が引き去り。
- 介護保険料:65歳以上の第1号被保険者は原則として年金から特別徴収(天引き)。
この結果、実際の受取手取り額は記載見込額の約80%〜85%程度になります。例えば、通知書の見込額が「年額240万円(月額20万円)」の場合、実際の手取り額は「月額約16万〜17万円」まで減少します。生活費の試算を行う際は、必ず手取り率85%以下を想定して計算しておく必要があります。
【実態検証】年金記録の漏れ・消えた年金を見抜くチェックリスト
「国の管理だからミスはない」と信じ込むのは危険です。過去の公的年金制度の統合や手書き台帳からのデータ移行過程において、記録の紐付けが漏れている事例はいまだにゼロではありません。
特に以下の経歴を持つ方は、ねんきん定期便の記録に抜け落ちがないか必ず確認してください。
- 転職時にブランク期間がある:退職から次の会社へ入社するまでの間に国民年金への切り替え手続きを行っていなかった期間。
- 結婚や養子縁組等で改姓した:旧姓時代の年金番号と現在のマイナンバー(基礎年金番号)が統合されていないケース。
- 学生時代の未納や特例承認:「学生納付特例」の承認を受けていた期間が、未納扱いとして処理されていないか。
- 会社が社会保険に正しく加入させていなかった:給与から厚生年金保険料が天引きされていたにもかかわらず、事業者側が未納にしていたケース。
心当たりのある不自然な空白期間を見つけた場合は、最寄りの年金事務所で「年金加入記録の照会」を依頼するか、日本年金機構の専用窓口へ相談することが必須です。
ねんきんネットへのログイン確認手順とWEB版のメリット
年に一度のハガキを待たずとも、政府が運営する公式オンラインサービス「ねんきんネット」を利用すれば、24時間365日いつでも最新の年金記録と詳細な受取シミュレーションを確認できます。
マイナンバーカードを保有している場合、「マイナポータル」と連携させることでIDやパスワードの新規発行なしに即時ログインが可能です。マイナンバーカードがない場合でも、ねんきん定期便に記載されている「アクセスキー(17桁の数字・有効期限あり)」を入力すればスムーズに登録できます。
ねんきんネットを活用する最大の強みは、「今後の働き方を変えた場合のシミュレーション」が精緻に行える点です。「60歳以降も年収300万円で65歳まで働いたらどうなるか」「年金の受取開始時期を68歳や70歳へ繰り下げたら受給額はいくら増えるか(最大84%増)」など、個人のキャリアプランに合わせた受給額の変動を可視化できます。
一般に知られていない盲点とネットの誤解
インターネットやSNS上では、公的年金制度に対する過度な悲観論や誤解が散見されます。ファクトに基づいた正確な視点を持つことが、冷静なライフプランニングには不可欠です。
「年金制度はいずれ破綻して一銭ももらえなくなる」という言説は制度設計上誤りです。日本の公的年金は現役世代が納めた保険料をそのときの高齢者に届ける「賦課方式(ふかほうしき)」を採用しており、国家財政からの国庫負担(基礎年金の半分は税金)と巨額の年金積立金(GPIFの運用益)によって支えられています。物価や賃金の変動に応じて給付水準を自動調整する「マクロ経済スライド」により、給付の実質価値は調整されるものの、制度そのものが消滅する構造にはなっていません。
一方で、「ハガキの金額があれば老後は安泰」と思い込むことも危険です。インフレによる貨幣価値の目減りや前述の社会保険料天引きを考慮しなければ、実際の生活水準を維持することは困難になります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金を基軸とした資産防衛において、受給開始時期(繰り上げ・繰り下げ)を選択する際の明確な基準は以下の通りです。
- 受給開始を繰り下げる(66〜75歳受け取り)べき人:
60代前半も十分な給与所得や事業収入があり、健康状態に自信がある方。1カ月繰り下げるごとに0.7%(最大84%)年金額が生涯増額されるため、強力な長寿リスク対策になります。 - 受給開始の繰り下げを慎重に判断すべき人:
手元の流動資産が不足している方や、健康面に不安を抱えている方。また、加給年金(年下の配偶者がいる場合の加算金)を受け取れる権利がある場合、本人が厚生年金を繰り下げている間は加給年金が支給停止となるため、トータルの受取総額で損をするリスクがあります。
【年金 定期 便 見方】に関するよくある質問(FAQ)
Q1:ねんきん定期便のハガキはいつ届きますか?届かない場合の理由は?
A1:原則として毎年「誕生月の当月」(1日生まれの方は前月)に届きます。引っ越し後に住民票を異動していない場合や、日本年金機構への住所変更手続きが遅れている場合は届きません。届かない場合はマイナポータル経由でねんきんネットを確認するか、管轄の年金事務所へ問い合わせてください。
Q2:30代ですが、将来もらえる年金額が「年30万円」と極端に低く書かれています。ミスでしょうか?
A2:記載ミスではありません。50歳未満の通知には「これまでの加入実績に応じた年金額」のみが記載されているためです。これから定年まで保険料を納付し続けることで、将来受け取れる本来の年金額まで段階的に増加していきます。
Q3:年金見込額は、受取開始年齢を遅らせるとどれくらい増えますか?
A3:原則の受給開始年齢である65歳を基準に、1カ月受取を遅らせる(繰り下げる)ごとに0.7%増額されます。70歳まで5年間遅らせると+42%、上限である75歳まで10年間遅らせると+84%となり、この増額率は生涯にわたって維持されます。
Q4:専業主婦(夫)の期間がありますが、国民年金保険料を自分で払っていませんでした。未納扱いになりますか?
A4:会社員や公務員の配偶者に扶養されていた「第3号被保険者」の期間であれば、自身で保険料を直接納付していなくても、国民年金保険料を全額納めたものとして計算されます。ただし、配偶者の勤務先で被扶養者の届出が適切に行われていなかった場合は「未納」になっている恐れがあるため、節目年齢の封書等で記録を確認してください。
まとめ:今後の動向と失敗しないための判断基準
ねんきん定期便は、ただ目を通すだけの通知物ではなく、定年後の生活設計を組み立てるための一次データです。50歳未満の方は「実績の積み上がりと納付漏れの有無」を確認する点検ツールとして使い、50歳以上の方は「手取り80〜85%」を逆算したリアルな生活設計の土台として活用してください。
まずは手元に届いたハガキや節目年齢の封書を開き、過去の履歴に抜け漏れがないかをチェックすること。そしてマイナポータルから「ねんきんネット」へアクセスし、自分だけの受給シミュレーションを動かしてみることが、将来の不透明な不安を確固たる安心へと変える第一歩となります。 (出典: 年金 定期 便 見方(Yahoo!ニュース))
