2006年の会社法施行から20年が経過した現在でも、街中や取引先の名刺で「有限会社」の文字を目にする機会は少なくありません。法律上、新規設立が完全に廃止されたにもかかわらず、なぜ多くの企業が現在も有限会社の形態を維持し続けているのでしょうか。
本稿では、かつての有限会社が法的に位置づけられている「特例有限会社」の実態を解き明かし、現行の株式会社との間に存在する資本金・役員任期・決算公告義務・社会的信用度の決定的な格差を徹底比較します。自社の看板を守るべきか、それとも株式会社へ移行すべきか、事業戦略とコストの両面から明確な判断基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の新会社法施行に伴い有限会社は廃止され、現在は「特例有限会社」として従来の存続が認められている。
- 要点2:有限会社は役員任期が無制限であり決算公告義務も免除されるため、維持コストと管理負担が極めて低い。
- 要点3:事業承継、大規模な資金調達、対外的な信用拡大を目指す場合は、商号変更手続きによる株式会社化が有効な選択肢となる。
【歴史と真相】なぜ有限会社は新規設立廃止になったのか?会社法改正の経緯
かつて日本の会社法制において、小規模な事業運営に適した法人格として広く親しまれていたのが有限会社でした。しかし、2006年5月1日施行の新会社法によって有限会社法は廃止され、以降、新たな有限会社を立ち上げることは法的に不可能となりました。この会社法改正経緯の根底には、経済の活性化と起業のハードル引き下げを狙った抜本的な法統合が存在します。
改正前、株式会社を設立するためには最低資本金1,000万円と取締役3名以上・監査役1名以上の設置が義務付けられていました。これに対し、有限会社は最低資本金300万円、役員は取締役1名のみで設立可能であったため、多くの中小企業や個人事業主の法人成りにおける現実的な選択肢として機能していたのです。
法務省関係資料によると、新会社法では「最低資本金制度の撤廃(資本金1円からの会社設立が可能)」および「機関設計の柔軟化(取締役1名でも株式会社を設立可能)」が導入されました。これにより、小規模事業者の受け皿として有限会社を別個に存続させる意義が薄れ、法体系の簡素化を目的に株式会社へと一本化されたのが新会社法廃止理由の本質です。
法改正時に存在していた有限会社は解散を強制されることなく、会社法の経過措置として「特例有限会社」という名称の株式会社の一種として存続が認められ、現在に至っています。
【決定版比較】有限会社(特例有限会社)と株式会社の決定的な違い一覧
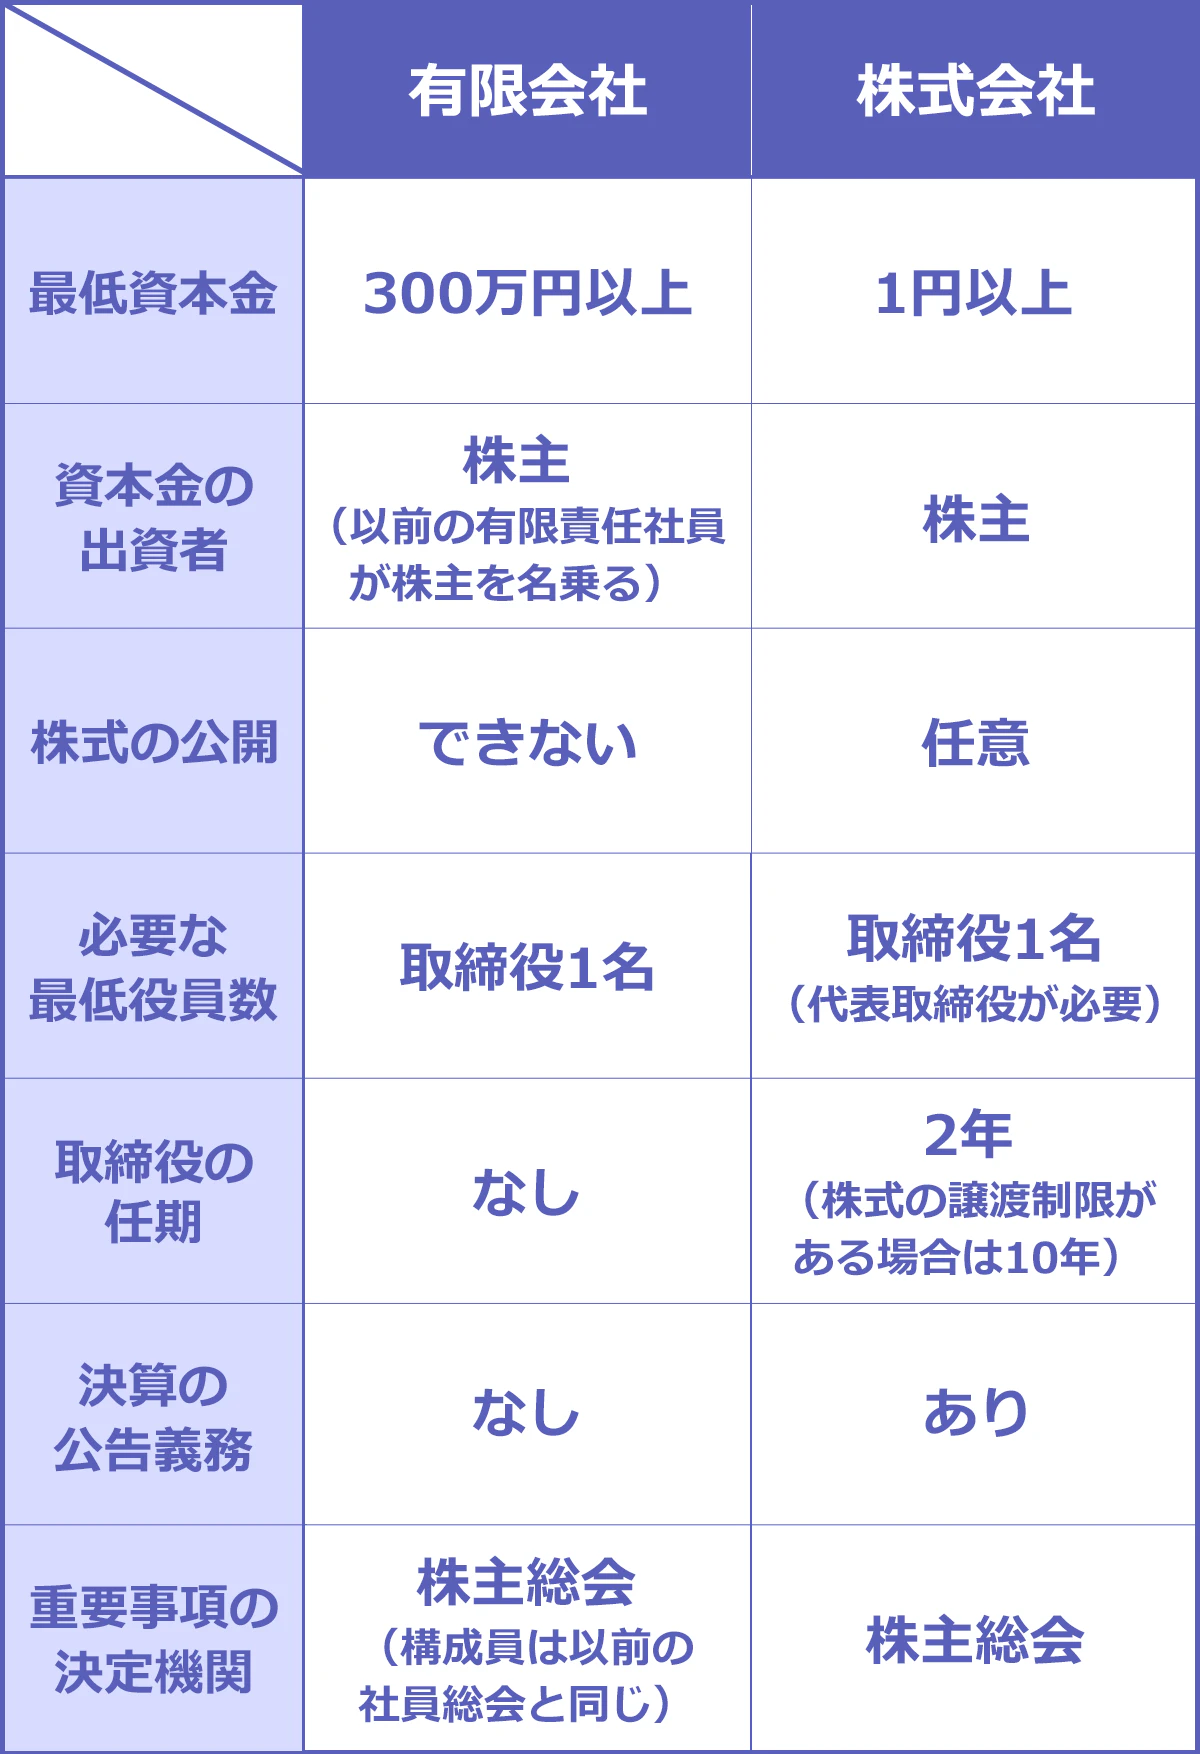
現在事業を継続している特例有限会社と、通常の株式会社には実務上・法律上の明確な差異が存在します。法務コストやコーポレートガバナンスに関わる主要項目を整理した比較データは以下の通りです。
| 項目 | 有限会社(特例有限会社) | 株式会社(現行会社法) | 編集部の見解・実務影響 |
|---|---|---|---|
| 新規設立 | 不可(2006年5月以降) | 可能(資本金1円から) | 有限会社は既存企業のみが保持する希少な形態 |
| 役員任期 | 法定任期なし(無制限) | 取締役最長10年・監査役最長10年 | 有限会社は重任登記の手間と費用が一切不要 |
| 役員変更登記 | 役員の交代・死亡時のみ発生 | 任期満了ごとに都度必要(登録免許税等) | 株式会社は定期的な変更登記を怠ると過料リスクあり |
| 決算公告義務 | なし(開示義務免除) | あり(官報・日刊紙・電子公告) | 有限会社は年間数万〜数十万円の公告費用を恒久的に節約可能 |
| 株式譲渡制限 | 法律上、全株式に譲渡制限が付帯 | 定款により設定・解除が任意 | 有限会社は外部からの乗っ取りリスクが構造的に排除される |
| 資本金の差 | 設立時最低300万円以上 | 1円以上(上限なし) | 有限会社は設立時点で一定の資金力があった客観的証明になる |
【実態検証】経営者・現場の生の声で見えた「残す」と「移行する」のリアル
帝国データバンクや東京商工リサーチの企業調査データによると、国内における特例有限会社の総数は緩やかな減少傾向にあるものの、中小・零細企業を中心に根強く残存しています。実際に現場を預かる経営者の間では、合理性を最優先する層と、対外的な見栄えを重視する層で評価が二極化しています。
事業承継を控えた地方の老舗製造業経営者(60代)は、専門誌の取材で次のように語っています。
「取締役の再任登記を数年ごとに繰り返す必要がなく、決算公告のコストも発生しない。同族経営で外部から役員や出資者を招致する予定がないなら、特例有限会社のまま維持するのが経営管理上、最も無駄がない選択肢だ」
一方で、IT系受託開発からスタートし、大手上場企業との直接取引拡大を目指した企業経営者(40代)の手記には、別の現実が綴られています。
「大手企業の新規ベンダー登録審査において、『有限会社』という商号だけで社内稟議のハードルが上がった経験がある。技術力や財務状態に問題がなくても、古い体質の企業と見なされがちだったため、株式会社へ商号変更を行ったところ、取引先の反応が劇的に改善した」
現場のリアルな声が示す通り、有限会社メリットデメリットは事業規模や取引先属性に直結しており、単なる法制度の違いを超えた実利的な選択が迫られています。
一般に知られていない盲点とネットの誤解
ウェブ上やSNSでは、有限会社に関して事実無根の噂や誤解が散見されます。法的な事実に基づき、代表的な2つの誤解を是正します。
誤解1:「有限会社は経営体力や信用が低く倒産リスクが高い」
これは明らかな誤認です。新会社法以前に設立された有限会社は、最低でも資本金300万円以上を用意して設立されており、法改正以降に資本金数万円〜数十万円で乱立した株式会社よりも、設立時のハードルは格段に高いものでした。さらに、2006年以前から20年以上にわたり激動の経済を生き抜いてきた実績そのものが、強固な経営基盤と長期的な事業継続性の証拠となります。
誤解2:「有限会社のままでは銀行融資が下りない」
金融機関の融資審査において、商号が「有限会社」であることのみを理由に謝絶されることはありません。地方銀行や信用金庫の審査担当者が最優先するのは、決算書の財務内容、営業キャッシュフロー、債務償還年数、経営者の個人保証および担保力です。形式的な組織形態よりも実質的な返済能力が重視されるため、商号の違いが直接的な融資拒否要因になることはありません。
【移行ガイド】特例有限会社から株式会社へ商号変更するメリットと手続きの流れ
事業拡大やリブランディングを目的に、特例有限会社から通常の株式会社へ組織を変更するケースが増加しています。この手続きは法的には「商号変更」に該当し、新会社を設立するよりも簡易なプロセスで移行が可能です。
株式会社移行メリットの核心
- 社会的信用度比較での優位性:グローバル企業や大手資本との取引、官公庁入札において組織体制としての一般的な認知を獲得できる。
- 資金調達手段の多様化:新株予約権(ストックオプション)の発行や、第三者割当増資など、柔軟な資本政策を実行可能になる。
- 採用活動における競争力:求職者や新卒採用市場において、「安定した株式会社」というイメージを提供し、人材確保を有利に進められる。
商号変更手続きの具体的手順と実費
手続きは、株主総会の特別決議を経て法務局で登記申請を行う流れとなります。
- 株主総会の招集と決議:定款変更(商号を株式会社に変更、発行可能株式総数の見直しなど)に関する特別決議を可決。
- 登記申請書の作成:特例有限会社の解散登記申請書と、株式会社の設立登記申請書を同時に作成。
- 法務局への同時申請:管轄法務局へ書類を提出。登録免許税は合計6万円(解散登記に3万円、設立登記に3万円※資本金の額により変動あり)。
司法書士へ依頼する場合の報酬相場は5万〜10万円程度であり、総額15万〜20万円前後のコストで移行が完了します。
【プロの結論】有限会社を維持すべき企業・株式会社へ移行すべき企業の判断基準
組織社会学および企業財務の観点から導き出される、形態選択の明確な基準は以下の通りです。
【有限会社(特例有限会社)を維持すべき企業】
- 株主が親族のみで構成され、後継者が内定している同族企業
- 役員変更登記の費用(数万円)や決算公告費用(官報掲載で年間約7万円〜)を恒久的に削減したい企業
- 長年の地域密着型ビジネスで「有限会社〇〇」の名称が地域ブランドとして定着している企業
【株式会社への移行を急ぐべき企業】
- 大手企業との新規取引開始や、厳格なコンプライアンス審査を求められるサプライチェーンへ参入する企業
- 将来的なM&A(企業売却)や社外からの出資受入れ、役員登用を視野に入れている企業
- 若手人材の積極採用を進め、企業イメージを刷新したい成長志向の企業
【有限 と 株式 の 違い】に関するよくある質問(FAQ)
Q1:有限会社から株式会社へ一度移行した場合、再び有限会社に戻すことはできますか?
A1:一度株式会社へ商号変更すると、再び特例有限会社に戻すことは法律上一切できません。移行手続きは不可逆であるため、役員任期の復活や決算公告義務の発生といったランニングコストの増加を許容できるか慎重に検討する必要があります。
Q2:特例有限会社の代表取締役が亡くなった場合、手続きはどうなりますか?
A2:法定の任期はありませんが、役員の死亡や退任時には役員変更登記が必要です。後任の取締役を選任し、死亡退任および就任の登記を法務局へ申請しなければならず、放置すると過料の対象となるため注意が必要です。
Q3:株式会社に移行しないまま放置していると、将来的に強制解散させられますか?
A3:特例有限会社である限り、放置によって強制解散させられることはありません。通常の株式会社は12年間登記がないと「みなし解散」の対象となりますが、特例有限会社には役員任期がないため、みなし解散制度の適用対象外となっています。
まとめ:自社の事業フェーズに応じた最適な形態の選択を
有限会社と株式会社の差異は、単なる名称の違いにとどまらず、コーポレートガバナンス、管理コスト、そして対外的なブランド戦略に直結する重要な経営ファクターです。役員任期の無制限性や決算公告義務の免除という特例有限会社の特権は、コスト抑制を最優先する中小企業にとって依然として強力な武器であり続けます。
一方で、さらなる事業拡大や外部資本の活用を目指す局面においては、株式会社への移行が新たな成長の呼び水となることも事実です。自社の向こう10年のビジョン、事業承継の青写真、そして取引先との関係性を総合的に見つめ直し、最も価値を最大化できる法人格を選択することが肝要です。 (出典: 有限 と 株式 の 違い(Yahoo!ニュース))
