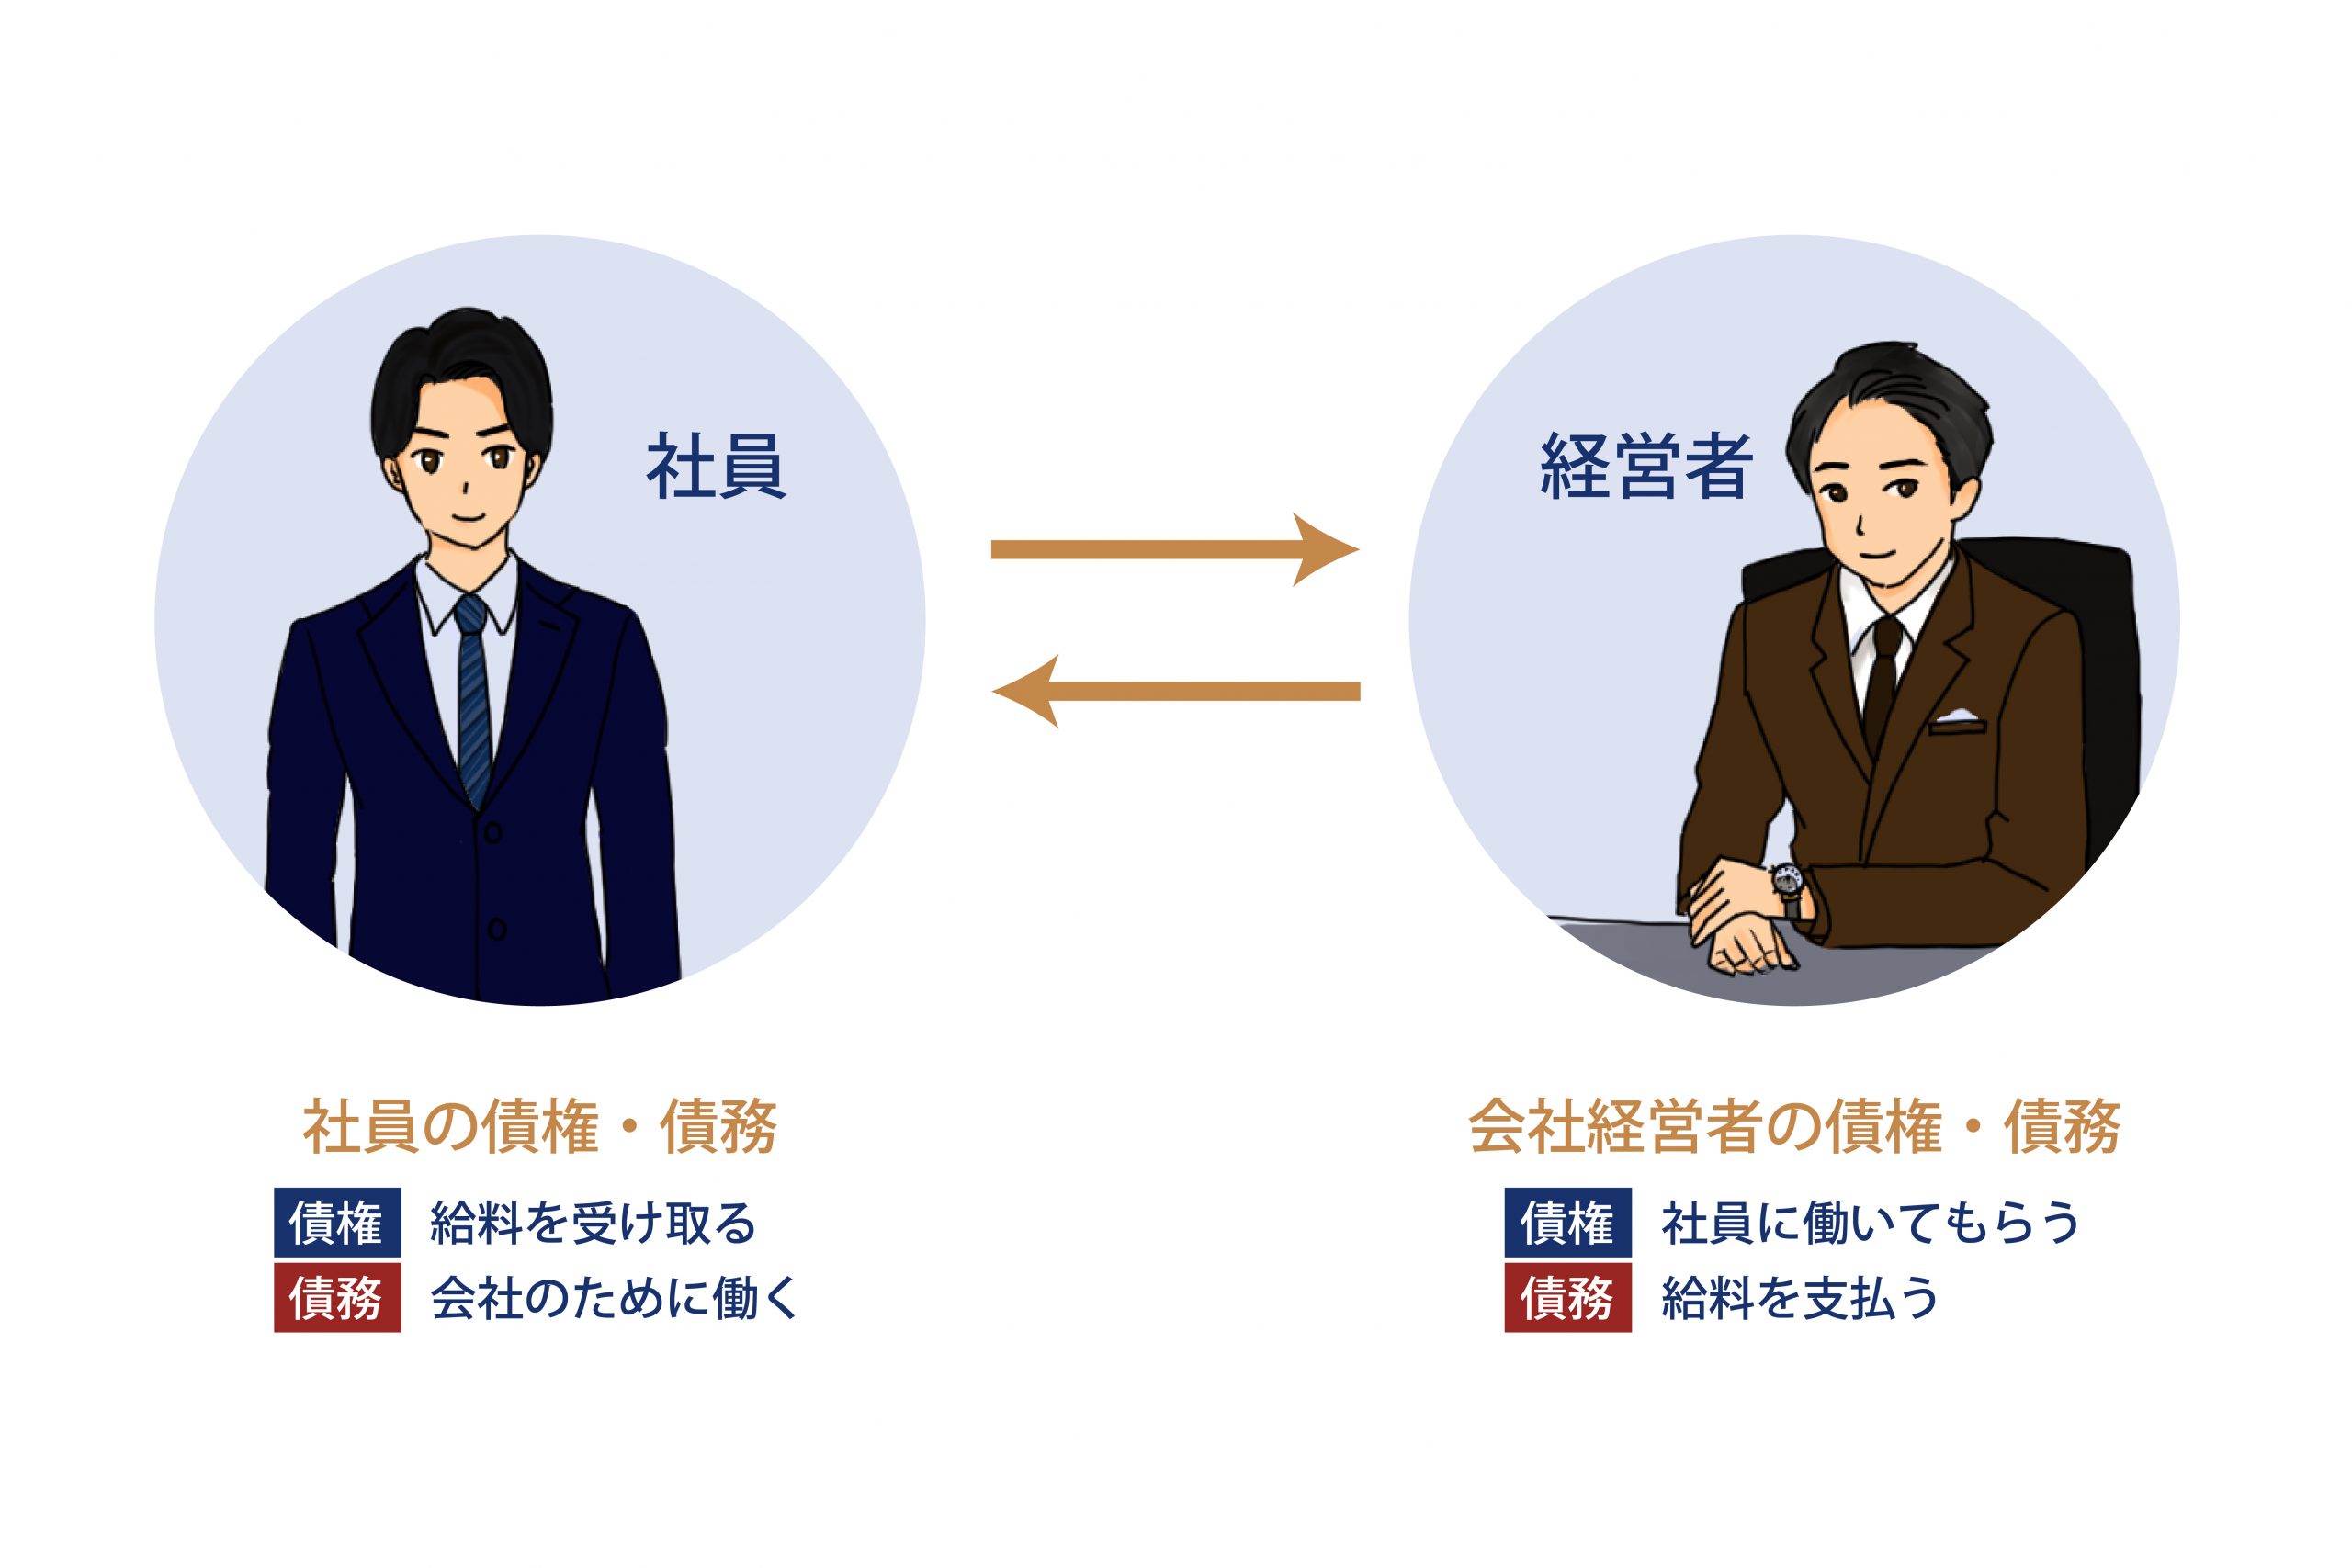
日常生活やビジネスの場で頻繁に目にする「債務者」という言葉。直感的に「借金を抱えている人」と認識されがちですが、法的な本質は単なる金銭消費貸借にとどまりません。売買契約や不動産の賃貸借契約など、現代社会におけるあらゆる取引関係の根底にこの概念が存在しています。
日銀の利上げ定着に伴い住宅ローン金利が上昇傾向を見せる2026年現在、共働き世帯で急増したペアローンや連帯債務の潜在的リスクが顕在化しつつあります。契約時に安易に印鑑を押した結果、予期せぬ返済義務や財産差押えの危機に直面するケースも後を絶ちません。法的な責任の範囲と、万が一の事態から身を守る実務知識を整理しておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:民法上の債務者とは「債権者に対して特定の行為(給付)を行う法律上の義務を負う人」であり、借金返済だけでなく商品の引き渡しや役務提供の義務も含まれる。
- 要点2:「連帯債務者」や「連帯保証人」は催告・検索の抗弁権を持たず、主債務者と同等の全額支払義務を負うため、安易な署名捺印は人生を揺るがす致命傷になり得る。
- 要点3:万が一返済不能(債務不履行)に陥っても放置は厳禁。早期の返済猶予交渉や適切な債務整理手続きへ舵を切ることが、給与や口座の差押えを回避する唯一の道となる。
【民法上の定義】債務者とは何か?債権者との決定的な違い
民法における債務者の定義は、民法第399条以下の規定に基づき、「特定の相手方(債権者)に対して、一定の給付を行う法律上の義務を負う者」と定められています。金銭の支払いに限らず、物を引き渡す義務、サービスを提供する義務、さらには「特定の行為をしない義務(不作為義務)」を負う者もすべて債務者に該当します。
これと対になる概念が「債権者」です。債権者とは、債務者に対して特定の給付を請求する権利(債権)を持つ側を指します。両者の決定的な違いは、「請求する権利を持つ側」か「要求に応じる義務を負う側」かという点にあります。
身近な商取引の多くは、双方が同時に債権者であり債務者でもある「双務契約」で成り立っています。コンビニエンスストアで飲み物を1本買う場面を切り取っても、明確な権利義務の関係が成立しています。
- 買主:商品の代金を支払う義務(金銭債務)を負うため「債務者」であると同時に、商品を引き渡すよう請求できる権利(引渡請求権)を持つ「債権者」でもある。
- 売主(店舗):商品を引き渡す義務(引渡債務)を負うため「債務者」であると同時に、代金を支払うよう請求できる権利(代金請求権)を持つ「債権者」でもある。
お金を借りた人だけが債務者と呼ばれるわけではありません。日常生活で結ぶ無数の契約において、義務を果たす責任を負っているすべての人が、その義務の対象において債務者として位置づけられています。
【法的位置づけを比較】主債務者・連帯債務者・保証人の違いと責任の重さ
金融機関からの借入や住宅ローンの契約において、最も混乱を招きやすくトラブルの温床となるのが、「主債務者」「連帯債務者」「保証人」「連帯保証人」の法的性質の違いです。これらは名称こそ似通っているものの、法的な防波堤の有無によって背負う責任の重さが根本から異なります。
各ポジションにおける責任の範囲と権利の差異を以下の比較表にまとめました。
| 区分 | 返済の法的責任 | 催告・検索の抗弁権 | 金融実務における位置づけ |
|---|---|---|---|
| 主債務者 | 契約の中心人物として借入額全額の返済義務を負う | なし(自身が支払う当事者) | 融資審査の主対象。契約上の第一次的責任者 |
| 連帯債務者 | 主債務者と完全に同格で借入額全額の返済義務を負う | なし(いつでも全額請求を受ける) | 夫婦でのペアローン等に多用。双方が主債務者扱い |
| 保証人(普通保証) | 主債務者が払わない場合に限り補充的に支払う | あり(まず本人に請求せよと主張可能) | 民間融資ではほぼ使われない(権利が強すぎるため) |
| 連帯保証人 | 主債務者が返済できない場合、直ちに全額返済を求められる | なし(抗弁できず即時支払義務あり) | 事業資金や奨学金等で一般的。実質的に主債務者と同等の重責 |
ここで極めて重要なのが「催告の抗弁権」と「検索の抗弁権」の有無です。通常の保証人であれば、金融機関から「お金を払ってください」と言われても、「まずは主債務者である本人に請求してください(催告の抗弁)」や「本人は財産を持っているのだから、そちらを先に差し押さえてください(検索の抗弁)」と主張し、支払いを拒否できます。
しかし、連帯債務者や連帯保証人にはこの防御権が一切認められていません。主債務者が返済を怠った瞬間、金融機関は「本人の財産を探す前に、連帯保証人の給与を差し押さえる」という法的手続きを合法的に実行できます。「名前を貸しただけ」「自分は保証人に過ぎない」という主観的な言い訳は、民法上いっさい通用しません。
【実態検証】住宅ローンや契約トラブルで直面する連帯債務の罠と生の声
連帯債務のリスクが最も生々しい形で噴出している現場が、近年の住宅ローン市場です。超低金利時代が長く続いた背景から、単独では手が届かない高額な都心タワーマンションや戸建て住宅を購入するため、夫婦で「ペアローン」や「収入合算による連帯債務」を選択する世帯が急増しました。
しかし、2024年から2026年にかけて金利環境が潮目を迎え、返済負担がじわじわと増大する中、離婚や片方の失職を契機とした契約崩壊が多発しています。家事相談や債務相談の現場では、次のような痛切な証言が寄せられています。
「共働きを前提に7,000万円の連帯債務ローンを組みました。3年後に協議離婚となり、私は家を出て元夫がそのまま住み続ける約束でした。しかし半年後、元夫が住宅ローンの支払いを滞納。銀行から私の職場に突然督促の連絡が入り、『残債6,500万円を一括で支払え、できなければ給与を差し押さえる』と告げられました。離婚しても銀行との契約は一切切れておらず、元夫の借金を私が全額背負わされる悪夢のような現実を知りました」(30代女性・メーカー勤務の手記より)
ネットの知恵袋やSNSでも「離婚したのだから住宅ローンの債務者変更をして私の名前を外したい」という相談が絶えません。しかし、金融実務において住宅ローンの債務者変更は原則として不可能に近いのが現実です。
銀行側から見れば、夫婦2人の信用力と収入を担保に融資を実行したわけですから、片方を外すことは担保価値の大幅な目減りを意味します。債務者変更を成立させるには、多額の残債を一括繰り上げ返済するか、同等以上の年収を持つ別の連帯債務者を連れてくるしかありません。名義の変更が叶わず、最終的に競売による安価な売却と残債の自己破産に追い込まれるケースが後を絶ちません。
債務不履行に陥るとどうなる?支払義務違反から差押えリスクまでの現実
約束された期日までに支払義務を果たさない状態を、法的に債務不履行(履行遅滞)と呼びます。「うっかり忘れていた」という数日の遅れであれば遅延損害金の支払いで済みますが、滞納が2〜3ヶ月以上常態化すると、債務者の日常は法的な強制執行のカウントダウンへと突入します。
債権者が実行する回収プロセスは、以下の段階を経て進みます。
- 督促状・催告書の送付(滞納1〜2ヶ月):書面や電話、SMSによる返済要請。この時点ではまだ分割返済の維持が可能。
- 期限の利益の喪失(滞納2〜3ヶ月):契約上、「期日までは全額返さなくてよい」と守られていた権利(期限の利益)が消滅。残債全額と遅延損害金の一括請求通知(内容証明郵便)が届く。
- 保証会社への代位弁済:借入先が銀行等の場合、提携の保証会社が債権を肩代わりし、以後の窓口が保証会社や債権回収会社(サービサー)へ移行。
- 裁判所を通じた法的措置(滞納3〜6ヶ月):裁判所から「支払督促」や「訴状」が届く。これを2週間放置すると、債権者に強制執行を認める「仮執行宣言付支払督促」が確定する。
- 強制執行(差押えリスクの現実化):裁判所の執行官により、給与、預金口座、不動産、自動車などが差し押さえられる。
特に債務者への打撃が大きいのが給与の差押えです。民事執行法により、手取り給与の4分の1(手取り額が44万円を超える場合は33万円を超過した全額)が勤務先から直接天引きされ、債権者へ支払われます。当然、勤務先に裁判所からの差押命令通知が送達されるため、職場における社会的信用は失墜します。預金口座も凍結され、生活維持に必要な当面の現金を一瞬にして失う事態に追い込まれます。
払えない場合の打開策|返済猶予・過払い金請求・債務整理手続きの全貌
万が一、支払義務の履行が困難になった場合、絶対に避けるべきなのは「請求書を放置すること」や「他社から借金して返済に充てる自転車操業」です。合法的な救済措置は法律上幾重にも用意されています。
1. 金融機関への相談による「返済猶予(リスケジュール)」
失職や病気、収入激減など一時的な困窮であれば、滞納する前に融資元へ相談することが鉄則です。金融機関窓口では、一定期間の元金据え置き(利息のみの支払い)や、返済期間の延長による月々の返済額引き下げなど、返済猶予の相談に柔軟に応じる体制が義務づけられています。滞納前に相談することで、信用情報への事故登録を防げる余地が残ります。
2. 過去の借入履歴を確認する「過払い金請求」
2010年6月以前から消費者金融やクレジットカードのキャッシングを長年利用し続けていた場合、出資法の上限金利(29.2%)と利息制限法(15〜20%)の差額である「グレーゾーン金利」を払い過ぎていた可能性があります。この過払い金請求を行えば、現在残っている借金を相殺して大幅に減額できるケースや、手元に現金が戻ってくる事例があります。ただし、最終返済から10年で消滅時効を迎えるため、心当たりがある場合は迅速な調査が欠かせません。
3. 法的手続きによる「債務整理手続き」
自力での完済が客観的に不可能な段階に達している場合、弁護士や司法書士を通じて行う債務整理手続きが唯一の抜本的解決策です。債務整理には主に3つの手法があります。
- 任意整理:裁判所を通さず、代理人が債権者と直接交渉。将来利息をカットし、元金を3〜5年の分割で完済する。財産の処分を伴わず、周囲に最も知られにくい手法。
- 個人再生:裁判所に申し立てを行い、借金総額をおよそ5分の1(最大10分の1)まで大幅圧縮する手続き。住宅資金特別条項(住宅ローン特則)を利用すれば、持ち家を処分せずに他の借金だけを整理できる強みがある。
- 自己破産:裁判所を通じてすべての支払義務を免除(免責)してもらう究極の救済制度。一定額以上の財産は換価・処分されるが、税金などの非免責債権を除き、借金は法的にゼロになり生活の再スタートが切れる。
法テラス(日本司法支援センター)などの公的機関を利用すれば、手元に資金がない困窮層でも着手金などの費用立て替え制度を活用して専門家の支援を受けることができます。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、債務者の権利や義務に関して極めて無責任で誤った言説が飛び交っています。破滅的な選択を防ぐために、よくある3つの誤解を正しく解体しておきます。
誤解1:「5年逃げ切れば借金は時効で勝手に消える」という嘘
民法上、借金の消滅時効は原則として「債権者が権利を行使できることを知った時から5年」です。しかし、債権者側は何もしないまま時効を迎えることはありません。裁判所を通じた支払督促や訴訟を起こされれば時効はリセット(更新)され、判決確定により時効期間はそこからさらに10年延長されます。また、債務者が「来月少しだけ払います」と口頭で伝えたり、1円でも返済したりすれば「債務の承認」となり、その瞬間に時効期間は最初から数え直しになります。夜逃げで合法的に時効を完成させるのは現実的に不可能です。
誤解2:「自己破産をすると年金や戸籍に傷がつく」という誤認
「自己破産すると戸籍に破産の事実が記載される」「将来受け取る年金が全額没収される」という噂は完全なデマです。戸籍や住民票に記録が残ることはなく、公的年金(国民年金・厚生年金)の受給権は法律で差押えが禁止された差押禁止債権に分類されています。選挙権の剥奪もありません。日常生活において第三者が自己破産を知り得るのは、国の機関紙である「官報」を意図的に検索した場合のみです。
誤解3:「家族の借金は家族が肩代わりして返済する義務がある」という誤解
民法における契約責任は徹底した「個人責任の原則」に基づいています。親、配偶者、子どもであっても、自身が保証人や連帯保証人に名を連ねていない限り、家族の借金を返済する法的な義務は1ミリも存在しません。貸金業法第21条でも、債権者が保証人以外の家族に取り立てや肩代わりを迫る行為は明確に禁止されています。同情や世間体を気にして親族が安易に肩代わり返済をすると、主債務者の金銭感覚を麻痺させ、共倒れを引き起こす最大の要因になります。
【プロの結論】健全な生活を守るための判断基準と境界線の引き方
長年、多重債務問題や相続トラブルの現場を取材して見えてくるのは、日本社会に根深く残る「連帯責任を美徳とする文化」と「家族間の心理的バウンダリー(境界線)の曖昧さ」がもたらす深刻な弊害です。「家族だから」「友人の頼みだから」と安易に保証人欄へサインしてしまう心理の裏には、相手を拒絶することへの罪悪感や、関係破綻を恐れる共依存構造が潜んでいます。
他者の債務を背負うべきか迷った際、自身と大切な人の生活を守るための判断基準は明快です。
連帯債務・ペアローンを組んでも破綻しない人の条件
- 単独の収入だけでも返済額の全額を無理なくカバーできる余力を備えている。
- 双方が互いの信用情報や貯蓄額を1円単位で透明に共有できている。
- 万が一の病気、失職、離婚時における売却損の精算ルールが契約前に書面化されている。
絶対に連帯債務や保証人を引き受けてはならない人の条件
- 「二人の収入を合算しなければ審査に通らない物件」を購入しようとしている。
- 親族や友人から「名前を貸すだけで迷惑は絶対にかけない」と懇願されている。
- 「断ると人間関係や親族関係が気まずくなる」という同調圧力からサインを検討している。
他人の保証人になるということは、「その人の全借金を自分のポケットマネーから全額プレゼントする覚悟があるか」と同義です。その覚悟を持てない相手であるならば、いかに親密な関係であっても断固として断るのが、お互いの人生を守るための健全な境界線です。
【債務者とは】に関するよくある質問(FAQ)
Q1:借金をした覚えがなくても、法律上の「債務者」になるケースはありますか?
A1:あります。民法上の債務とはお金を返すことだけを指すわけではありません。例えば、フリマアプリで不用品を出品して購入者が現れた場合、あなたには「商品を相手に発送する義務」が生じるため、その配送義務における債務者となります。また、アパートを借りている人は「毎月家賃を支払う義務」を負う債務者であり、部屋を貸している大家は「部屋を適切に使用させる義務」を負う債務者となります。
Q2:離婚後、相手が住み続ける家の住宅ローンから自分の名義(連帯債務)を抜く方法はありますか?
A2:極めて困難ですが、理論上は以下の3つの方法に限定されます。第一に、相手が単独名義で別の金融機関から住宅ローンを組み直して全額一括返済すること。第二に、相手の親族などに新たな連帯債務者・保証人を立てて銀行の承諾を得ること。第三に、自宅を売却して住宅ローンを完済することです。銀行に対して「離婚したから名義を外してほしい」と申請しても、担保価値が落ちるため単独での承諾は原則として下りません。
Q3:親が多額の借金を抱えたまま死亡した場合、子どもはその債務を支払わなければなりませんか?
A3:自動的に返済義務を背負わされるわけではありません。借金などの債務は相続の対象となりますが、自身のために相続の開始があったことを知った時から3ヶ月以内に家庭裁判所で「相続放棄」の手続きを行えば、初めから相続人にならなかったものとみなされ、親の債務を返済する義務は一切消滅します。ただし、相続放棄をすると預貯金や不動産などプラスの財産もすべて手放すことになります。
まとめ:今後の動向と失敗しないための判断基準
「債務者」という言葉は、法律上の冷徹な義務関係を示す記号に過ぎません。しかし、ひとたび契約を結べば、法的な拘束力は本人の感情や事情を一切斟酌せずに作動します。2026年以降の金利上昇や経済構造の変化により、かつて組んだ連帯債務や住宅ローンの負担が急激に重くなる家庭はさらに増大すると予測されます。
重要なのは、自らがどのような契約において、誰に対して、いかなる責任を負っているのかを正確に把握しておくことです。そして、万が一返済が立ち行かなくなった際には、決して一人で抱え込まず、事態が強制執行へと進む前に、金融機関への返済猶予交渉や弁護士・法テラス等の専門窓口へ早期に助けを求めてください。法的な知識こそが、不条理な破滅から個人の尊厳と財産を守り抜く最大の防壁となります。 (出典: 債務 者 と は(Yahoo!ニュース))
