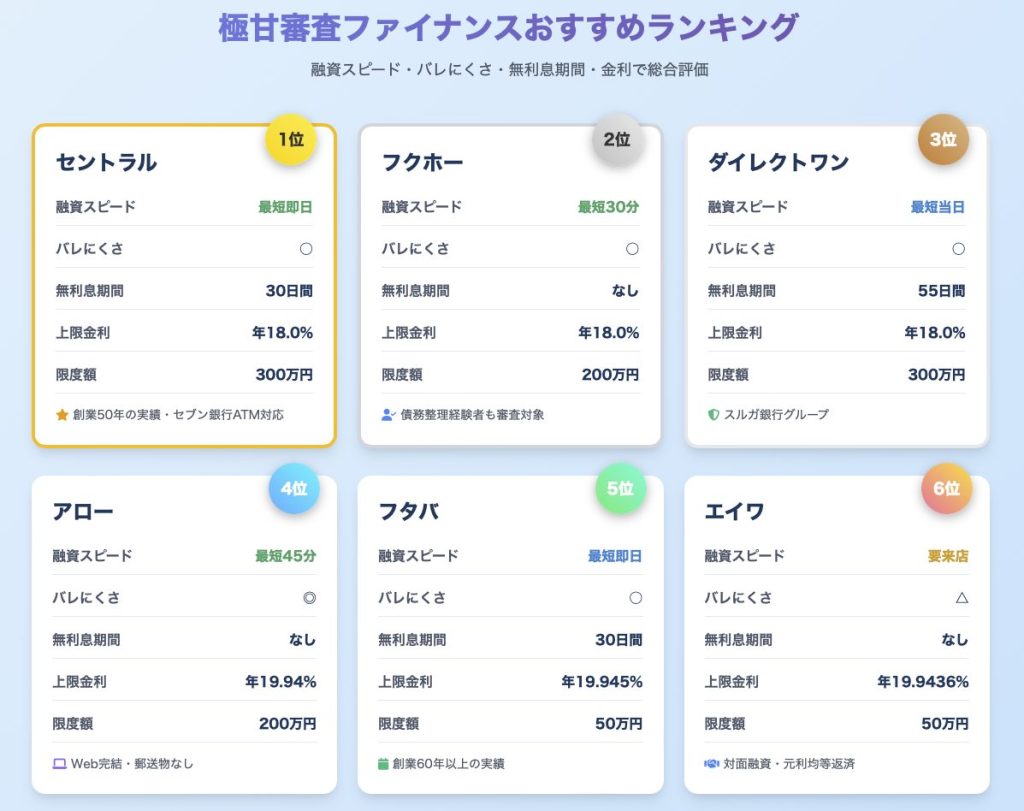
「ブラックでも借りられる極甘審査ファイナンス一覧」「誰でも即日融資」といった過激な宣伝文句が、ネット掲示板やSNS上で飛び交っています。大手消費者金融の審査に落ち、切迫した状況に追い込まれた人ほど、こうした甘いフレーズに救いを求めたくなるのが心理というものです。
しかし、貸金業法が厳格に運用されている現在の日本において、文字通りの「極甘審査」を行う正規の金融機関は存在しません。では、なぜネット上にはこのような情報が溢れ、一部の中小消費者金融では「大手に落ちても借りられた」という実体験が語られるのでしょうか。金融業界の構造的裏側、独自審査の実態、そして甘言の裏に潜むヤミ金融の危険性まで、事実ベースで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「極甘審査」を公言する正規業者は皆無であり、誇大広告は貸金業法第16条で厳格に禁止されている。
- 要点2:中小消費者金融(街金)が「通りやすい」と言われる本質は、機械的スコアリングではなく「現在の返済能力を見る独自審査」にある。
- 要点3:「審査なし」「総量規制の抜け道」を謳う業者は100%ヤミ金であり、甘い言葉に頼る前に公的支援や債務整理も視野に入れるべきである。
【噂の真相】「極甘審査ファイナンス」は実在するのか?ネット情報の虚実
検索エンジンで目にする「極甘審査ファイナンス」というキーワードの正体は、結論から言えばアフィリエイトサイトや集客ブローカーが作り出した造語です。実在する特定の金融会社名ではありません。
貸金業法第16条(誇大広告の禁止)において、登録貸金業者は「審査が甘い」「誰でも即日貸付」「ブラック歓迎」といった、借入れが容易であると誤認させる表現の使用が法律で固く禁じられています。これに違反した場合、業務停止命令や登録取消といった重い行政処分の対象となります。
金融庁や警察庁の発表資料からも明らかなように、正規の免許を持つ貸金業者である限り、返済能力の調査(貸金業法第13条)が義務付けられており、無審査や極端に緩い審査での融資はあり得ません。ネット上で「極甘審査」と紹介されている一覧の実態は、「大手と異なる基準で審査を行う中小消費者金融」か、あるいは「法を無視する違法業者(ヤミ金・個人間融資詐欺)」のどちらかです。
【徹底比較】大手と中小(街金)の違い|独自審査と即日融資の仕組み
なぜ中小消費者金融は「大手より審査に通りやすい」と評価されるのでしょうか。その理由は、大手消費者金融と中小消費者金融(いわゆる街金)における審査アルゴリズムとビジネスモデルの違いにあります。
| 項目 | 大手消費者金融(プロミス・アコム等) | 中小消費者金融(フクホー・セントラル等) | 編集部の見解・評価 |
|---|---|---|---|
| 審査方式 | スコアリングシステムによる完全自動審査 | 担当者による手動審査(ヒアリング重視の独自審査) | 中小は個別事情(現在の家計・就業状況)を加味する余地が大きい |
| 信用情報の扱い | 信用情報に「異動」がある時点で即自動否決 | 過去の金融事故があっても、現在の収支で判断 | 「過去ブラックでも現在は安定収入がある」層の受け皿となる |
| 融資スピード | 最短20分〜即日(eKYC完備) | 即日〜数営業日(書類郵送が必要な場合あり) | 即日融資を受けるなら午前中のWEB申込と迅速な書類提出が必須 |
| 在籍確認の傾向 | 原則として勤務先への電話連絡なし(書類確認) | 原則電話確認あり(相談により書類代替可能な先も) | 中小は貸倒れリスクヘッジのため在籍確認を慎重に行う傾向 |
| 上限金利 | 年17.8%〜18.0%程度 | 年18.0%〜20.0%(利息制限法の上限) | 少額融資枠(10万円未満)では年20.0%が適用されるケースが一般的 |
大手は膨大な申込データを瞬時に処理するため、過去5年以内の延滞や債務整理歴(いわゆる信用情報の異動情報)を検知すると、システムが自動的に審査落ちと判定します。一方で中小消費者金融は、機械的な足切りを行わず、「過去に失敗があっても、現在の就労状況や可処分所得で返済が可能か」を対面や電話での聞き取りを通じて個別に精査します。これが「審査が甘い」と体感される技術的・構造的な理由です。
【実態検証】ブラック対応の評判と「信用情報に異動ありでも通る」現場のカラクリ
ネット上のコミュニティ(5ちゃんねるの借入関連スレッドや知恵袋、SNSなど)を調査すると、「債務整理後2年だがセントラルで5万円枠が出た」「フクホーで過去の延滞理由を正直に書いたら通った」といった声が散見されます。
こうした「街金のブラック対応」に関する評判の真実を掘り下げると、3つの現実的な融資条件が見えてきます。
第一に、「他社の返済を現在進行形で延滞していないこと」です。過去の自己破産や個人再生、任意整理から一定期間が経過し、現在は支払いが正常に行われている場合は審査対象になり得ます。しかし、今まさに現在進行形で延滞・滞納が続いている状態(現在進行形のブラック)では、中小であっても100%融資を断られます。
第二に、「総量規制(年収の3分の1)の枠が残っていること」です。貸金業法における総量規制は絶対的な法的拘束力を持ちます。中小であっても、貸金業者からの借入総額が年収の3分の1に達している場合、法律上新規の貸付は一切できません。
第三に、「初回融資額の徹底的な抑制」です。中小が信用情報に傷のある人物へ貸し出す際、融資額は5万円〜9万9,000円といった少額に設定されます。これにより業者側は貸倒れリスクを最小限に抑え、利息制限法の上限である年20.0%の金利を設定することで採算を合わせているのです。
【危険な罠】「審査なし」「総量規制対象外の抜け道」を騙る悪質ヤミ金の見分け方
資金繰りに苦しむ多重債務者が最も警戒すべきは、「極甘審査」の検索結果に巧妙に紛れ込む違法業者(ヤミ金融・給与ファクタリング・先払い買取現金化業者)です。
近年は、LINEやSNSを介して一般人を装う「個人間融資」や、商品の写真を送るだけで即日現金を振り込むと称する「先払い買取」など、手口の巧妙化・デジタル化が進んでいます。これらはすべて、形を変えた高金利ヤミ金です。
違法業者を瞬時に見分けるためのチェックポイントは以下の3点に集約されます。
- 金融庁の「登録貸金業者情報検索サービス」にヒットしない:日本国内で貸金業を営むには、財務局長または都道府県知事の登録が必須です。登録番号が偽造されている場合もあるため、必ず金融庁公式サイトのデータベースで商号・代表者名・電話番号を直接照合してください。
- 連絡先が携帯電話番号(090や080、070)のみ:貸金業法により、広告や契約時に携帯電話番号のみを連絡先として表示することは禁止されています。固定電話の設置が義務付けられています。
- 「審査なし」「総量規制オーバーでもOK」「誰でも即日融資」の文言:総量規制対象外となる正規の融資は、銀行カードローン(銀行法適用)やおまとめローン(顧客に一方的有利となる借換え)、個人事業主向け融資などに厳格に限られており、無条件で誰でも借りられる「抜け道」は法律上絶対に存在しません。
【2026年最新】安心できる正規中小消費者金融の特徴と選択基準
どうしても一時的な資金ショートを回避しなければならない場合、日本貸金業協会に加盟している信頼性の高い正規中小消費者金融を選択することが最低条件となります。
長年の営業実績があり、金融庁に正規登録されている主な優良中小サラ金の特徴を整理します。
- セントラル(愛媛・東京等):自動契約機を持ち、中小でありながらWEB完結や即日融資に対応。大手並みの利便性を備えた独自審査を行う。
- フクホー(大阪):創業50年以上の老舗。提出書類は多めだが、過去の事故歴よりも現在の生活実態を丹念にヒアリングして審査する姿勢で知られる。
- アロー(愛知):専用アプリを用いたペーパーレス審査を導入。過去に債務整理歴がある層への融資実績も豊富。
- フタバ(東京):レディースキャッシングに注力し、他社借入が4件以内であれば審査対象となる明確な基準を提示している老舗。
これらの業者であっても、申し込む際は「他社借入状況を1円単位で正確に申告すること」「虚偽の年収や勤務先を書かないこと」が審査通過の大前提となります。一度でも虚偽申告が発覚すれば、独自審査の土台となる信頼関係が完全に崩壊し、即座に否決されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の研究では、深刻な金銭的ストレスに直面した人間は「現在志向バイアス(直近の危機回避を過大評価し、将来の甚大なリスクを軽視する心理)」や「オストリッチ効果(都合の悪い現実から目を背ける心理)」に強く支配されることが証明されています。「極甘審査」という甘言に縋りたくなるのは、脳の認知機能が極限まで疲弊している危険なサインです。
ここで一度立ち止まり、自身が中小消費者金融を利用すべき段階にあるのか、それとも借入を完全に停止すべき段階にあるのかを客観的に判断してください。
▼中小消費者金融の利用を検討してよい人:
- 過去に債務整理の経験があるが、現在は定職に就き、安定した月収がある。
- 現在の借入総額が年収の3分の1未満であり、今回の借入(数万〜十数万円)で当面の資金ショートが確実に解決する見通しが立っている。
- 数ヶ月以内に繰り上げ返済や一括返済ができる明確な収入予定がある。
▼絶対に新たな借入を避け、債務整理を検討すべき人:
- すでに複数社からの借入があり、毎月の給与が「借金の返済」だけで消えていく自転車操業状態にある。
- 生活費や他社返済のために新たな借入先を探している。
- 総量規制の枠が限界に達しており、「審査なし」「ブラックOK」を謳う個人間融資や無登録業者に連絡を取ろうとしている。
後者の状態に陥っている場合、いかに中小の独自審査であろうと解決策にはならず、返済不能となって多重債務の泥沼を深めるだけです。この段階にある読者は、新たなファイナンスを探すのではなく、法テラス(日本司法支援センター)や日本弁護士連合会、消費生活センターなどの公的相談窓口を活用し、合法的な債務整理(任意整理や自己破産)へ舵を切ることが唯一の再建ルートとなります。
【消費者金融一覧と極甘審査ファイナンス】に関するよくある質問(FAQ)
Q1:「極甘審査ファイナンス」と検索して出てくる一覧から申し込んでも安全ですか?
A1:一覧に掲載されている業者が、金融庁に登録された「正規の中小消費者金融」であれば法的に安全です。ただし、まとめサイトの中には無登録のヤミ金融や個人情報を売買する紹介屋(詐欺グループ)のリンクを紛れ込ませている悪質なケースが存在します。申し込みを行う前に、必ず金融庁の「登録貸金業者情報検索サービス」で登録番号と社名を確認してください。
Q2:中小消費者金融なら、勤務先への在籍確認なしで借りられますか?
A2:原則として在籍確認は必須です。中小業者は大手以上に貸倒れリスクを慎重に見極めるため、勤務先への電話確認を行う傾向が強く残っています。ただし、事前に事情を相談することで、健康保険証や直近の給与明細書の提出による「書類代替確認」に応じてくれる業者も存在します。完全に「在籍確認なし」を謳う業者は無審査を装うヤミ金の可能性があるため警戒が必要です。
Q3:過去に自己破産をしていますが、即日キャッシングは可能ですか?
A3:免責確定から一定期間が経過しており、現在安定した収入があれば、独自審査を行う中小消費者金融で即日融資を受けられる可能性はゼロではありません。ただし、審査には慎重なヒアリングと書類確認(源泉徴収票や身分証)を要するため、即日融資を希望する場合は「平日の午前中早い時間帯にWEBから申し込み、必要書類を不備なく提出すること」が必須条件となります。
まとめ:今後の動向と失敗しないための判断基準
AIスコアリングとデータ連携がさらに高度化する現代において、大手の画一的な信用評価から漏れてしまう層に対し、人手を介した「独自審査」で返済能力を丁寧に見極める中小消費者金融の役割は確かに存在します。
しかし、それは決して「審査が甘い」「誰でも無条件で借りられる」ことと同義ではありません。貸金業法の枠組みの中で、借主の現在と真摯に向き合う正規の金融取引であるからこそ成り立っています。
「極甘審査」という誇大広告の幻想に惑わされず、提示されている条件、法定金利、そして自身の正確な返済能力を冷静に見極めること。自らの生活と将来を守るための確固たる判断基準を持って、安全な資金計画を立ててください。 (出典: 消費 者 金融 一覧 極 甘 審査 ファイナンス(Yahoo!ニュース))
