大学進学を控える受験生やその保護者にとって、避けて通れない最大の関門が「学費問題」です。長引く物価高や初任給水準の変動が続く中、私立大学の納付金は高止まりを続けており、文系・理系の専攻選択や進学先の地域によって家計にかかる負担は劇的に変化します。パンフレットに記載された授業料だけを見て進路を決め、後から想定外の出費に頭を抱えるケースも少なくありません。
文部科学省の公表データや各大学の財務データを綿密に分析すると、4年間に支払う納付金の内訳や、一人暮らしを含めた実質負担の総額には明確な傾向が存在します。さらに、多子世帯への大学無償化の拡充など、支援制度の最新条件を正しく把握しているかどうかが、数百万円単位の家計防衛に直結します。本記事では、私立大学4年間の学費の実態から隠れたコスト、支援制度の活用法まで、2026年視点で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
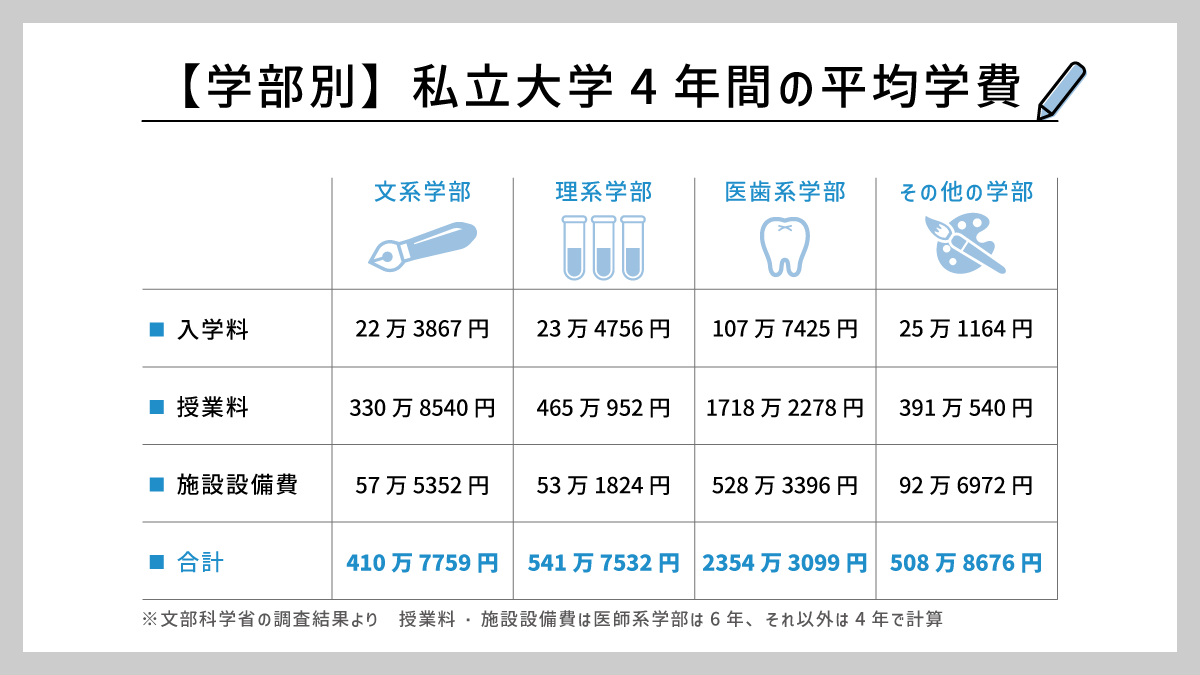
- 要点1:私立大学4年間の学費総額は、文系平均約410万〜430万円、理系平均約550万〜600万円であり、医歯薬系では6年間で2,000万〜4,000万円超に達する。
- 要点2:授業料以外にも入学金、施設設備費、実験実習費、PC・教材費などの固定出費が重なり、一人暮らしを伴う場合は4年間で総額1,000万円前後の実質負担が発生する。
- 要点3:多子世帯向けの学費支援拡充や給付型奨学金の最新要件を把握し、早期から「給付・減免・貸与」を組み合わせた戦略的な資金計画を立てることが不可欠である。
【文系・理系・医歯薬】私立大学4年間の学費総額と初年度納入金の平均実態
文部科学省が実施している学生納付金調査の最新傾向を踏まえると、私立大学の学費は学部系統によって決定的な格差が存在します。初年度に必要な私立大学初年度納入金平均は、文系学部で約115万〜125万円、理系(理工・農学系)で約155万〜165万円が標準的な相場です。これに2年目以降の授業料や施設維持費が加算され、4年間の総支払額が確定します。
特に私立文系学費4年間推移を長期的に追跡すると、緩やかな上昇トレンドが続いており、過去10年で約5〜8%の上乗せが見られます。一方の理系学部では、情報技術の高度化や実験設備の最新化に伴い、施設維持費の引き上げが顕著です。ここで、系統別の平均学費と国公立大学との比較データを整理しました。
| 学部系統・大学区分 | 初年度納入金(目安) | 4年間(6年間)総額目安 | 編集部の見解・費用特徴 |
|---|---|---|---|
| 国公立大学(全学部一律※) | 約82万円 | 約243万〜250万円 | 標準額ベース。一部私立との学費格差は文系で約1.7倍、理系で約2.3倍に達する。 |
| 私立大学 文系学部 | 約120万円 | 約410万〜430万円 | 座学中心のため設備費は比較的抑えめだが、国際系・情報系文系は高額化傾向。 |
| 私立大学 理工・農学系 | 約160万円 | 約550万〜620万円 | 実験実習費や高度計算機利用料が毎年上乗せされ、文系より約150万〜200万円高額。 |
| 私立大学 薬学部(6年制) | 約220万〜250万円 | 約1,200万〜1,400万円 | 6年制課程のため総額が跳ね上がる。国家試験対策予備校費用等の追加負担も発生。 |
| 私立大学 医学部(6年制) | 約400万〜900万円 | 約2,000万〜4,500万円 | 私立医学部学費6年間総額は大学間格差が極めて大きい。寄付金や同窓会費も別枠。 |
上記の国公立大学私立大学学費比較からも明らかなように、私立文系であっても国公立より約170万円以上高く、私立理系では300万円以上の開きが生じます。この差額は、大学選びにおける投資対効果を測る上での絶対的な基準となります。
授業料だけではない「隠れた出費」の罠|施設設備費と理系実験実習費の内訳
学費の試算で多くの家庭が見落としがちなのが、純粋な授業料以外の「諸会費」や「追加諸経費」の存在です。募集要項の学費欄には、私立大学入学金授業料施設設備費が明確に分かれて記載されていますが、実際に口座から引き落とされる金額にはさらに多くの付帯費用が含まれています。
初年度納入金の内訳を分解すると、一般的な私立文系大学(初年度約120万円)の場合、入学金が約20万〜25万円、授業料が約75万〜85万円、施設設備費が約15万〜20万円を占めます。理系学部ではこれらに加え、私立理系実験実習費内訳として年間10万〜25万円前後が加算されます。
さらに見逃せないのが、入学後に次々と請求される「見えにくい直接出費」です。
- 指定スペックPCおよび専門ソフトウェア代:大学指定のノートPC(生協推奨品等)やCAD・統計解析ソフトのライセンス費として約15万〜30万円。
- 教科書・専門書代:特に法学部・理工系・医療系では専門書が高額で、半期ごとに約3万〜6万円(4年間で25万〜40万円)。
- 後援会費・学友会費・同窓会費:保護者会費や学生自治会費などの名目で、4年間で約10万〜20万円の一括または分割納入が義務付けられているケースが一般的。
- 実習・資格取得関連費:教育実習、看護・福祉実習、学会参加費、語学留学プログラム代など、専攻に応じて約10万〜50万円以上。
これらの私立大学追加費用実質負担額を合計すると、4年間でパンフレットの基本学費にプラス50万〜100万円程度が確実に上乗せされる構造となっています。
自宅通学 vs 一人暮らし|4年間の生活費合算で跳ね上がる「真の実質負担額」
学費の議論において、大学へ支払う金額以上に家計を圧迫するのが「居住形態の違い」です。日本学生支援機構(JASSO)の学生生活調査や全国大学生活協同組合連合会のデータを検証すると、自宅生と下宿生の間には年間100万円以上の支出差が生じています。
私立大学に自宅から通う場合、4年間の学費(文系約420万円)に通学交通費や小遣い、昼食代などの生活支援費を加えた実質負担額は約550万〜650万円に収まるのが一般的です。しかし、地方から都市部への進学などで私立大学4年間総額一人暮らしとなった場合、敷金・礼金、家賃(首都圏平均月額6万〜7.5万円)、光熱費、食費、生活立ち上げ費用が重くのしかかります。
一人暮らしの仕送り相場を月額8万〜10万円と設定した場合、生活費だけで年間約100万〜120万円、4年間で約400万〜500万円が純粋に上乗せされます。結果として、私立文系の一人暮らしで総額900万〜1,000万円、私立理系の一人暮らしでは総額1,050万〜1,200万円という巨額のキャッシュが必要となります。「学費は払えるが生活費の仕送りが続かない」という理由で進路変更を余儀なくされるケースは、家計設計の現場で頻発している深刻な現実です。
【2026年最新】大学無償化の新条件と世帯年収別支援制度のリアル
教育費の負担軽減策として最も注目を集めているのが、国の「高等教育の修学支援新制度」です。特に近年進められた大学無償化2026年最新条件の大きな柱が、扶養する子どもが3人以上いる世帯を対象とした「多子世帯の大学授業料等無償化(減免支援拡充)」です。
この制度改正により、所得制限が大幅に緩和され、一定の要件を満たす多子世帯であれば、私立大学の場合でも入学金最大約26万円、授業料最大約70万円(年額)の減免が受けられる枠組みが整いました。しかし、ここで絶対に誤解してはならないのが「完全無料になるわけではない」という点です。
私立大学の平均授業料(年額約90万〜130万円)に対して国の減免上限額は約70万円であるため、差額となる年間20万〜60万円や施設設備費、実習費は自己負担として残ります。現行の世帯年収別大学学費支援制度の構造を把握しておくことが重要です。
- 住民税非課税世帯および準ずる世帯(年収約380万円未満):第Ⅰ区分〜第Ⅳ区分に応じた授業料等減免に加え、日本学生支援機構(JASSO)の給付型奨学金(返済不要)が満額または段階的に支給される。
- 中間層・多子世帯(年収制限緩和枠):扶養する子どもが3人以上いる期間中、所得上限なし(または大幅緩和)で授業料減免上限額までの支援が適用。
- 一般世帯(子ども1〜2人・年収約600万円以上):国の無償化制度の対象外となるため、大学独自の給付型奨学金やJASSOの貸与型奨学金(第1種無利子/第2種有利子)の活用がメインとなる。
支援を受けるには高校在学中の「予約採用」や大学進学後の定期的な資産・学業要件の審査をクリアし続ける必要があり、進学後もGPA(成績評価基準)が一定水準を下回ると支援が打ち切られるリスクがある点に注意しなければなりません。
【実態検証】知恵袋や家計現場から見えた「学費破綻」のリアルと奨学金リスク
大手質問サイトやSNS、ファイナンシャルプランナーへの相談現場では、私立大学進学後に想定外の資金ショートに陥る「学費破綻」の生々しい告白が絶えません。
「合格通知を受け取った直後、併願校の延納手続きが間に合わずに入学金25万円を二重払いした」「理系学部に進学した長男の実験レポートが忙しく、アルバイトで生活費を稼ぐ時間が全く取れず仕送りを増額せざるを得なくなった」といった声は、氷山の一角です。親の退職金の減少や物価上昇が家計を直撃する中、不足分をすべて学生本人の「貸与型奨学金」に頼った結果、卒業時に400万〜600万円の借入残高を背負って社会人生活をスタートさせる若者が少なくありません。
社会問題化しているこの構造は、過度な教育投資が引き起こす家族内の経済的疲弊を示しています。親が「子どもの希望をすべて叶えたい」と無理をして老後資金を取り崩し、子ども自身も「将来返還できるだろう」と安易に満額を借り入れる相互依存の状態が、卒業後の返済苦という形で表面化しています。
現在では、大学学費奨学金給付型免除を設置する私立大学が急増しています。入試成績優秀者を対象とした初年度授業料免除や、学業・課外活動で優れた成果を収めた在校生に対する給付制度など、返済義務のない学内奨学金を戦略的にリサーチすることが、過度な負債を回避するための有効な防衛策です。
一般に知られていない盲点とネットの誤解|「多子世帯無償化」の落とし穴
ネット上や保護者間の会話で頻繁に見受けられる致命的な誤解が、「子どもが3人いれば、4年間ずっと大学が無償になる」という認識です。制度の適用要件には、極めて厳格な「扶養のカウントルール」が存在します。
国の多子世帯支援における「3人以上」とは、あくまで「現時点で親が扶養している子どもが3人以上いる状態」を指します。例えば、第1子が大学4年生、第2子が大学2年生、第3子が高校生という状況であれば、3人全員が扶養に入っているため第1子と第2子は支援対象となります。しかし、第1子が大学を卒業して就職し、親の扶養から外れた瞬間、扶養されている子どもは「2人」に減少します。
その結果、残された第2子・第3子は多子世帯の要件から外れ、翌年度から正規の学費全額を請求されることになります。「在学中に突然、年70万円の減免が打ち切られ、家計の資金計画が完全に狂った」というトラブルが後を絶ちません。制度の適用期間を兄弟姉妹の年齢差から正確に逆算し、途中で支援が終了する年度を見越した貯蓄計画を立てておくことが不可欠です。
【プロの結論】私立大学進学で後悔しないための判断基準
巨額の教育投資となる私立大学進学において、家庭の経済状況と進路をマッチングさせるための基準を提示します。
- 私立大学への進学を強く推奨できる条件:
- 4年間の学費総額に加え、突発的な実習費や生活費(自宅外通学なら月10万円以上)を無理なく捻出できる貯蓄・収入の裏付けがある。
- その大学・学部でしか学べない明確な専門領域や高い就職実績(難関国家資格、特定業界への太いパイプ)があり、学費差額を回収できる将来性がある。
- 大学独自の特待生制度(給付型奨学金)や国の修学支援制度の適用要件を詳細に試算し、4年間のキャッシュフローが破綻しない見通しが立っている。
- 進学計画の再考・慎重な検討が必要な条件:
- 「周囲が行くから」「なんとなく有名だから」という理由で、高額な私立理系や一人暮らしを選択しようとしている。
- 親の老後資金をほぼ全額取り崩さなければ学費を賄えず、学生本人も限度額いっぱいの有利子貸与型奨学金を借りる前提になっている。
- 兄弟姉妹の進学タイミングが重なっており、多子世帯要件が途中で外れた場合のシミュレーションを行っていない。
【私立 大学 学費 4 年間】に関するよくある質問(FAQ)
Q1:私立大学の学費は4年間でいつ、どのように支払うのが一般的ですか?
A1:初年度は「出願・合格発表後の入学手続時」に入学金と前期授業料(合計約70万〜90万円)を一括納入し、秋頃に後期分を納入します。2年目以降は「春(4〜5月)」と「秋(9〜10月)」の年2回に分けて口座振替や振込で納入するのが一般的です。多くの大学で家計急変時や経済的理由に応じた「延納・分納制度」が用意されています。
Q2:私立文系と私立理系で、就職後の年収によって学費の差額(約150万〜200万円)は回収できますか?
A2:専攻分野と進路によって大きく異なります。大手製造業、IT・情報通信、研究開発職などに就職した場合、初任給の優遇や生涯賃金の違いにより数年〜10年程度で学費差額を十分に回収できるケースが多く見られます。一方で、文系就職と同様の一般的な事務職・営業職に進む場合は、回収に長期間を要することもあるため、事前のキャリアプランを描いておくことが大切です。
Q3:受験料や滑り止め校の入学金キープ費用は、学費とは別にいくら準備すべきですか?
A3:私立大学の一般選抜受験料は1出願あたり約3万円〜3.5万円(共通テスト利用で約1.5万〜2万円)かかります。4〜6校受験した場合で約15万〜25万円が必要です。また、本命校の合格発表前に滑り止め校の入学権利を確保するための入学金(約20万〜25万円)は原則として返還されないため、受験スケジュール次第では合計40万〜60万円の事前準備資金が必要となります。
まとめ:将来を見据えた資金計画で後悔のない大学選びを
私立大学4年間の学費は、単なる授業料の積み上げではなく、施設設備費、専攻別の実験実習費、PC・教材代、そして通学・下宿に伴う生活費を含めた「総合パッケージ」として捉える必要があります。文系で約420万円、理系で約600万円という学費本体に加え、一人暮らしであれば総額1,000万円超のコストが発生する現実は直視しなければなりません。
しかし、最新の多子世帯向け大学無償化制度や各大学の給付型奨学金、国公立大学との併願戦略などを緻密に組み立てることで、実質負担を大幅にコントロールすることは十分に可能です。表面的な学費の数字に惑わされることなく、正確なデータに基づいたシミュレーションを行い、納得のいく進路選択を実現してください。 (出典: 私立 大学 学費 4 年間(Yahoo!ニュース))
