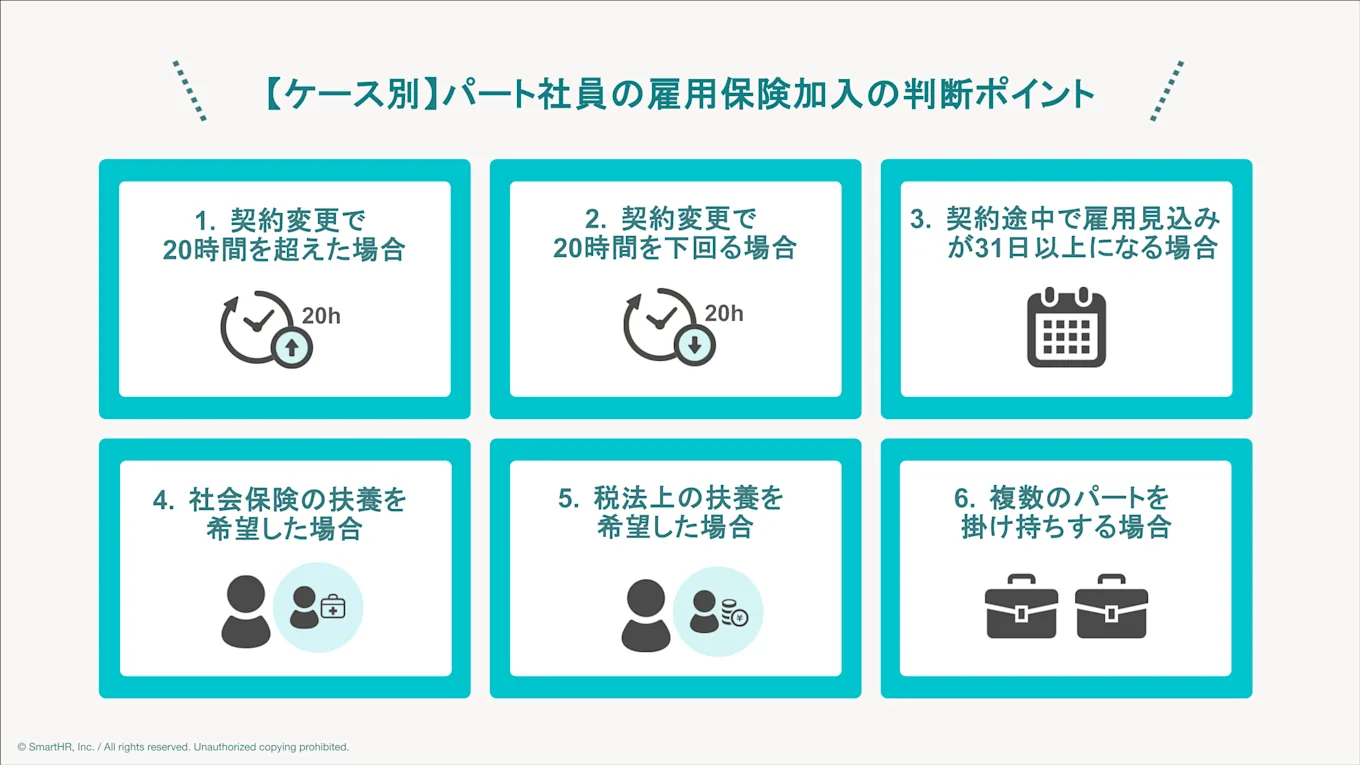
パートやアルバイトの面接、あるいはシフト調整の現場で、長年にわたり根強く囁かれてきたのが「雇用保険に入ると配偶者の扶養から外れて手取りが減る」という言説だ。ネット上の知恵袋やSNSを覗くと、店長や先輩スタッフからそう告げられ、加入を避けるために労働時間を削るべきか苦悩する相談が今も後を絶たない。
現場取材を進めると、この助言を鵜呑みにした結果、本来得られるはずだった公的給付をみすみす放棄している働き手が多数存在することが浮き彫りになる。2026年現在の労働法制と社会保障制度において、雇用保険と「扶養」のルールを混同することは、家計防衛において決定的な損失を招く引き金になりかねない。噂の真相と制度の核心を解き明かしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:雇用保険に加入しても、税金の扶養(配偶者控除)や社会保険の扶養(健康保険・厚生年金)から外れることは制度上あり得ない。
- 要点2:月々の天引き額は月収8万円で約480円程度と極めてわずかであり、パート雇用保険手取りへの影響は最小限にとどまる。
- 要点3:加入条件を満たせば事業主の義務として強制加入となり、失業給付や育児休業給付金など支払額を圧倒的に上回る補償が手に入る。
【噂の真相】「雇用保険に入ると扶養から外れる」は完全な誤解である理由
職場でまことしやかに語られる「雇用保険に入ると扶養を外れる」という噂は、結論から言えば完全な事実無根であり、制度の混同による典型的な誤解に過ぎない。この混乱を招いている根本原因は、日本国内に存在する「税法上の扶養」「社会保険上の扶養」「雇用保険」という3つの枠組みが別個に運用されている点にある。
そもそも社会保険と雇用保険の違いを正しく整理できている人は驚くほど少ない。いわゆる社会保険とは「健康保険・厚生年金保険」を指し、この扶養から外れるかどうかの基準として議論されるのが106万円の壁(従業員数51人以上の企業等で週20時間以上勤務)や130万円の壁(すべての被扶養者に適用される年収基準)だ。一方、税金面で配偶者の所得控除に関わるのが配偶者控除や配偶者特別控除(いわゆる103万円・150万円の壁)である。
これに対し、雇用保険は失業や休業時の所得保障を目的とした独立した労働保険制度だ。雇用保険に加入したという事実そのものが、税金の控除枠や配偶者の健康保険組合の扶養認定に悪影響を及ぼす仕組みは一切存在しない。年収が扶養基準の枠内に収まっている限り、雇用保険の被保険者になりながら夫や妻の扶養内に留まり続けることは完全に適法であり、日常的に行われている。
パート雇用保険手取りのリアル|負担額と費用対効果を徹底試算
「加入すると手取りが激減するのではないか」という心理的不安も、実際の数値を検証すれば杞憂に過ぎないことが分かる。雇用保険の保険料は、給与総額に国が定める雇用保険料率を乗じて算出される。一般の事業における労働者負担率は0.6%(1,000分の6)で推移しており、健康保険や厚生年金の天引き(約15%前後)と比べると桁違いに低い水準だ。
月収別の天引き額と扶養判定への影響を可視化したデータが以下の比較表である。
| 月収目安(年収換算) | 詳細・数値データ(雇用保険料/月) | 一般的な基準・相場(各種扶養の状況) | 編集部の見解・評価 |
|---|---|---|---|
| 月収8万円 (年収96万円) | 約480円 (手取り 約79,520円) | 税金:扶養内(控除全額) 社保:扶養内(健康保険証は夫の枠) | 月ワンコイン以下の負担で失業手当の権利を獲得可能。極めて有利。 |
| 月収10万円 (年収120万円) | 約600円 (手取り 約99,400円) | 税金:配偶者特別控除の対象 社保:130万円未満なら扶養維持※ | 企業規模により106万円の社保加入検討が必要だが、雇用保険自体は入るべき。 |
| 月収12万円 (年収144万円) | 約720円 (手取り 約119,280円) | 税金:配偶者特別控除(一部減) 社保:130万円超過のため扶養外れ自ら社保加入 | 社保加入で手取りは一時減るが、雇用保険の自己負担割合は依然として微小。 |
※注:従業員数51人以上の企業で週20時間以上勤務し、月額賃金8.8万円を超える場合は「106万円の壁」による社会保険(健康保険・厚生年金)への加入義務が別途生じる。
表を見れば明らかなように、パート雇用保険手取りの目減りは月数百円程度にとどまる。カフェのコーヒー1杯分程度の出費でしかなく、「手取りがガタ落ちするから雇用保険に入りたくない」と主張する合理的な根拠はどこにも見当たらない。
【2026年最新】扶養内雇用保険加入条件と「週20時間の壁」の行方
現在適用されている扶養内雇用保険加入条件は、労働形態に関わらず全国一律の基準で定められている。以下の2つの条件を両方満たした場合、労働者本人の意思や事業主の意向にかかわらず、法律上「強制加入」となる。
- 条件1:1週間の所定労働時間が20時間以上であること
- 条件2:31日以上の雇用継続が見込まれること
現場で長く意識されてきたのが週20時間の壁だ。週3日勤務で1日7時間働けば週21時間となり、自動的に加入義務が生じる。かつては「試用期間中は入らない」「本人が拒否したから手続きしない」といった違法な対応をとる事業者も散見されたが、行政指導の強化によりそうした抜け道は厳重に塞がれている。
さらに注目すべきは、国が推し進める雇用保険適用拡大のロードマップだ。2024年に成立した改正雇用保険法に基づき、2028年10月1日からは適用要件が「週10時間以上」へと引き下げられることが確定している。2026年現在は、この大幅拡大に向けた移行期間にあたり、企業側は短時間労働者のシフト管理や労務手続きの総点検を急ピッチで進めている。週20時間未満に抑えて加入を回避する働き方そのものが、制度の歴史的転換によって過去のものになろうとしている。
加入しないと大損?失業保険受給要件と育児休業給付金のセーフティネット
雇用保険を単なる「掛け捨ての手数料」と捉えるのは大きな誤りだ。月数百円の拠出で得られる給付プログラムの金銭的価値は極めて高い。
第一のメリットが退職時の失業保険受給要件を満たせる点にある。雇用保険の加入期間が原則として通算12か月以上(会社の倒産や解雇、雇い止めなどの特定受給資格者、または体調不良や家族の介護など特定理由離職者の場合は通算6か月以上)あれば、基本手当の受給資格を得られる。パート勤務であっても、直近半年の賃金をベースに算出された基本手当日額が90日〜150日程度支給されるため、再就職までの間に数十万円規模の生活保障を確保できる計算だ。
第二のメリットが育児休業給付金や介護休業給付金の受給権だ。パート主婦層のみならず、将来的に出産を控える非正規雇用の労働者にとって、育児休業前の賃金の67%(180日経過後は50%)が非課税かつ社会保険料免除で給付される意義は計り知れない。これらの給付は雇用保険に加入していなければ受給権利が1円も発生しない。
加入手続きが完了すると、ハローワークから雇用保険被保険者証が発行される。この被保険者番号は一生涯変わらない個人固有の番号であり、転職先にも引き継がれる。雇用保険の被保険者期間は離職期間が一定以内であれば通算できるため、細かくパート先を変えながら働く層にとっても、加入実績を積み上げておくことが万が一のセーフティネットとして機能する。
【実態検証】利用者の生の声と現場目線で見えた労務トラブルのリアル
制度が明快であるにもかかわらず、なぜ現場では「扶養を外れる」という誤認が蔓延し続けるのか。当メディアが給与計算実務の担当者やパート労働者への独自取材を行ったところ、雇用主側の都合や無知に起因する深刻な実態が浮かび上がってきた。
都内の飲食チェーンでパート勤務を続ける40代女性は、自らの体験を次のように語る。
「店長から『週20時間を超えると雇用保険に入ることになって、旦那さんの会社の家族手当や健康保険の扶養から外れるから損だよ』と忠告されました。手取りが減るのは困ると思い、長年シフトを週19時間に抑えていたんです。しかし、ファイナンシャルプランナーの知人に相談したところ、全くのデタラメだと知りました。夫の会社の総務部にも直接確認しましたが、雇用保険に入っているかどうかなど関係なく、年収130万円未満なら何の問題もないと笑われました」
労務管理に詳しいベテラン社会保険労務士は、雇い主側の心理的バイアスを指摘する。
「一部の中小企業や個人商店において、店長や事業主が雇用保険の『事業主負担分(賃金の0.95%)』を支払いたくないがために、従業員に対して不正確な知識を吹き込んで加入を忌避させるケースが依然として見受けられます。また、事業主自身が雇用保険と健康保険の区別を理解しておらず、悪気なく間違ったアドバイスを信じ込んでいる現場も少なくありません」
SNSやネット掲示板上でも「会社に言われるがまま雇用保険を拒否していたが、理不尽に解雇された際に1円の失業手当も出ず途方に暮れた」という悲痛な声が散見される。自己防衛のためには、会社側の言葉を盲信せず、法的な事実を基準に行動することが不可欠である。
【プロの結論】主婦パートの就業心理と「入るべき人・慎重になるべき人」
日本の家族社会学や労働経済学の視点から紐解くと、この問題の根底には「主婦パートの就業調整心理」と「家計内における無意識の心理的共依存」が存在する。長年続いた「夫が主たる生計維持者、妻は補助的労働」という昭和・平成モデルの税制・手当構造が、女性側に「扶養の枠から1ミリでもはみ出すと家計が崩壊する」という過剰な防衛反応を植え付けてしまった。
しかし、個人のキャリア形成と家計の強靭化を図る上で、制度の本質を見誤った「無意味な就業調整」は自らの首を絞める行為に他ならない。雇用保険への加入に対してどう向き合うべきか、明確な判断基準を提示する。
雇用保険に絶対入るべき人の条件
- 週20時間以上の勤務が可能なすべての人:月数百円の負担で失業手当・育休手当の権利が得られるため、加入しない理由が存在しない。
- 今後キャリアアップや正社員転換を目指している人:ハローワークの教育訓練給付金制度(指定講座の受講料一部補助)を活用できる道が開ける。
- 会社の業績不安や雇い止めリスクを感じている人:いざという時の所得補償が人生の選択肢を広げる。
加入に際して状況整理・確認が必要な人の条件
- 失業給付を受給する段階にある人:雇用保険に「入る」時ではなく、仕事を辞めて失業保険を「もらう」段階においては、受給額次第で健康保険の被扶養者から一時的に外れる手続きが必要となる。
- 超短期のスポットワークを複数掛け持ちしている人:1社で週20時間を超えない働き方を意図的に選んでいる場合、合算適用(マルチジョブホルダー制度)の対象になるかどうかの確認が必要となる。
【扶養内雇用保険】に関するよくある質問(FAQ)
Q1:パート先で「扶養内だから雇用保険には入れない」と断られた場合はどうすればよいですか?
A1:雇用主の明確な法令違反(違法行為)です。雇用保険は週20時間以上かつ31日以上の雇用見込みがあれば、事業主はハローワークへ届出を行う法的義務があります。「扶養内かどうか」は加入要件に一切関係ありません。事業主と話し合っても改善されない場合は、最寄りの公共職業安定所(ハローワーク)の適用窓口に雇用契約書や給与明細を持参して相談すれば、ハローワークから会社へ直接調査・是正指導が行われ、過去に遡って加入手続きがなされます。
Q2:パート先で雇用保険に加入すると、配偶者の勤務先に通知がいって扶養から外されますか?
A2:雇用保険に加入した事実が配偶者の勤務先に自動通知されることは一切ありません。ハローワークと配偶者の会社の総務人事部がデータを共有する仕組みは存在しないためです。配偶者の勤務先がチェックするのは「年収額(課税証明書や源泉徴収票)」であり、年収が所定の扶養基準(103万円、130万円など)に収まっていれば、雇用保険の被保険者証を持っていても扶養を外されることはありません。
Q3:退職後にハローワークで失業保険をもらうと、扶養から外れるというのは本当ですか?
A3:これは「本当」であり、多くの人が加入時と混同している重要な注意点です。雇用保険に「加入している間」は扶養内に留まれますが、退職後に失業保険(基本手当)を「実際に受給する期間」は、給付金も健康保険上の「収入」とみなされます。基本手当日額が3,612円(60歳以上は5,000円)以上の場合、年間換算で130万円以上の収入があると判定されるため、受給中は配偶者の健康保険の扶養から外れ、自ら国民健康保険等に加入する必要があります。受給終了後に再び扶養に戻る手続きを行います。
まとめ:制度を正しく理解し「月数百円のセーフティネット」を賢く活かす
「扶養から外れるから雇用保険に入らない」という職場の言説は、制度の仕組みを正しく把握していないことから生じた都市伝説に過ぎない。月額わずか数百円という極小の負担で、万が一の失業時や産休・育休時に数十万円規模の強力な公的サポートを受けられる雇用保険は、働くすべてのパート労働者にとって極めて費用対効果の高い防壁である。
2028年の適用拡大を見据えた法改正の波が押し寄せる今、曖昧なネットの噂や職場の慣習に惑わされる時間は終わった。正しい知識を武器に制度を味方につけ、損のない賢明な働き方を確立していくことが求められている。 (出典: 扶養 内 雇用 保険(Yahoo!ニュース))
