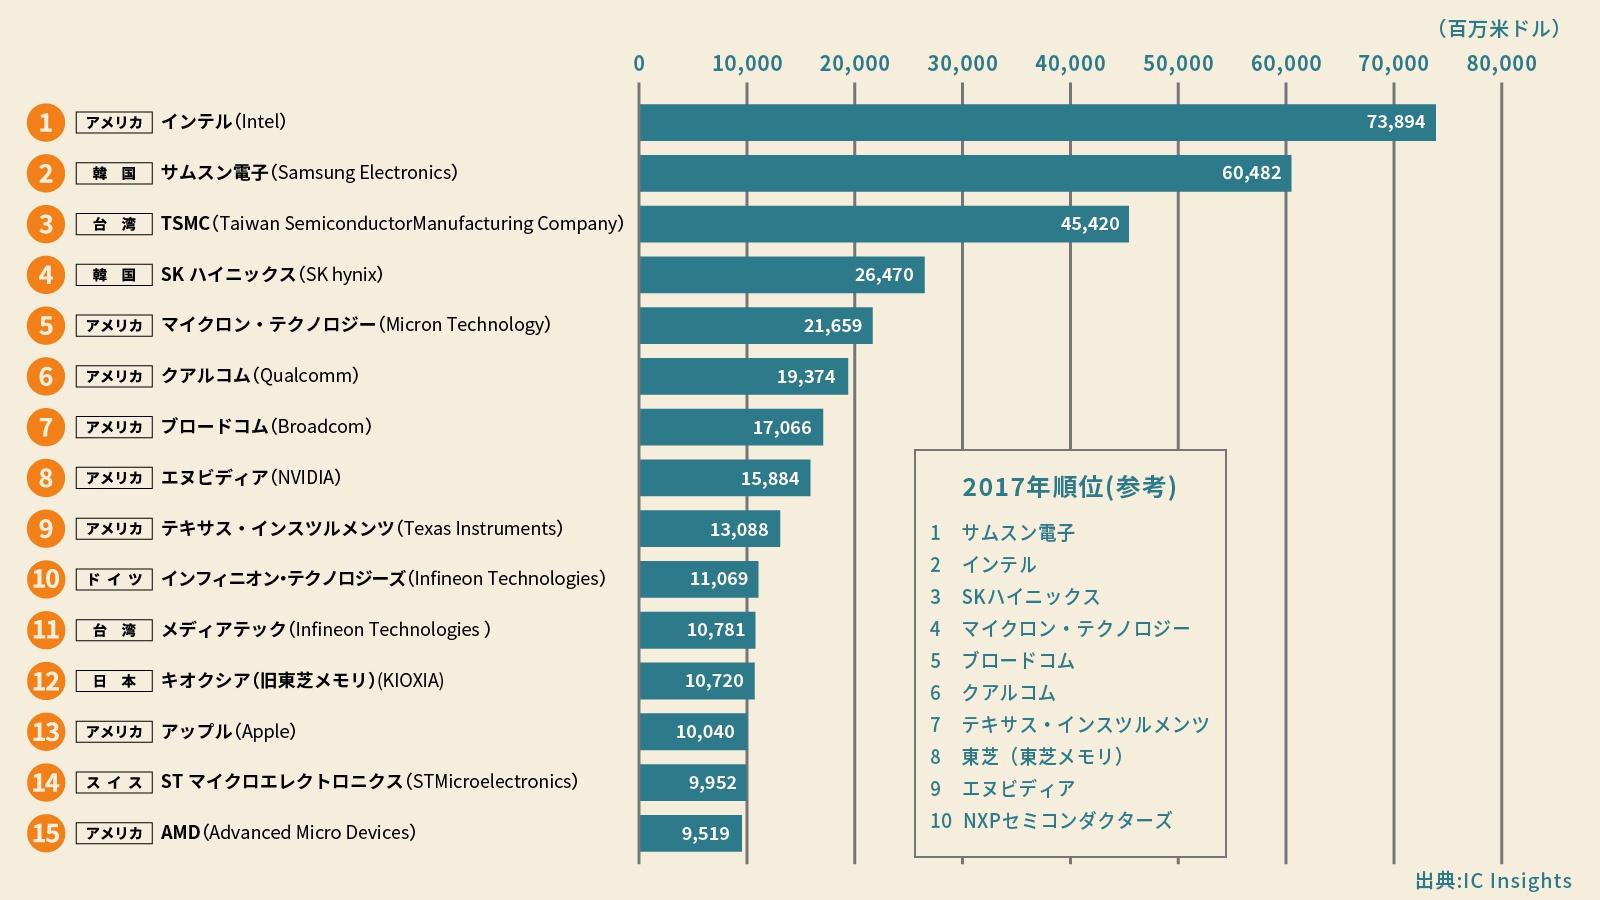
生成AIの爆発的普及を契機とした半導体バブルは、2026年を迎えて本格的な「実需と選別のフェーズ」へと突入しました。かつて市場を支配した巨頭の失速、AIアクセラレータ市場を牛耳る圧倒的勝者の台頭、そして国策として巨額マネーが動く先端ファウンドリの再編など、業界のパワーバランスは劇的な塗り替えを見せています。
世界を揺るがす地政学リスクと巨額の設備投資競争のなか、メガテック各社による独自チップ開発や、日本勢が圧倒的な強みを持つ製造装置・素材分野、次世代を担うパワー半導体の開発競争も激しさを増しています。本稿では、最新の売上高・世界シェア・平均年収データをもとに、2026年の半導体業界地図と各社の現在地を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:NVIDIAがデータセンター向けAI需要を背景に売上高・時価総額で首位争いを牽引し、TSMCが先端プロセス受託製造で圧倒的シェアを独占。
- 要点2:日本勢は製造装置(東京エレクトロン等)や先端素材、パワー半導体で高い世界シェアを維持し、国策企業ラピダスは2nm量産実証の重大局面を迎えている。
- 要点3:業界全体の給与水準は歴史的高騰を記録しており、投資・キャリア双方において「サイクル変動への耐性」と「技術的チョークポイントの有無」が成否を分ける。
【2026年最新】世界半導体企業売上高ランキング|NVIDIA独走とTSMCの支配力
世界市場の売上高ランキングにおいて最大の地殻変動を起こしたのは、NVIDIA(エヌビディア)の爆発的な業績推移です。従来のゲーム用GPUメーカーから、生成AIインフラを独占する「AIコンピューティングプラットフォーマー」へと完全に脱皮した同社は、データセンター向け売上を桁違いに伸ばし、売上高ランキングの最上位に君臨し続けています。ハードウェア単体にとどまらず、ソフトウェア基盤「CUDA」による強固なエコシステムが他社の追随を許さない参入障壁を築いています。
一方、ファウンドリ(受託製造)分野では、台湾のTSMC(台湾積体電路製造)が先端プロセス(3nmおよび2nm世代)において世界シェアの60%以上を掌握する一強体制を堅持しています。Apple、AMD、Qualcomm、さらにはNVIDIA自身も同社の先端製造ラインに依存せざるを得ない構造となっており、TSMCの稼働率が世界のテクノロジー産業の供給量を左右する状況が続いています。
これに対し、長年トップに君臨してきた米Intel(インテル)はファウンドリ部門の独立化と製造技術の巻き返しに巨額の資金を投じているものの、歩留まり改善と顧客獲得において苦戦が続いています。韓国Samsung Electronics(サムスン電子)もメモリ分野でのAI向けHBM(高帯域幅メモリ)競争でSK hynixの後塵を拝する場面が見られるなど、巨人企業の間でも明暗がくっきりと分かれています。
【データ比較】主要半導体メーカーの売上高・世界シェア・平均年収一覧
2026年現在の各社公式発表資料および業界推計データを基に、世界のトッププレイヤーと日本を代表する主要企業の業績・シェア・待遇を比較整理しました。
| 企業名(国籍) | 主主力領域・世界シェア | 売上規模・営業利益率水準 | 平均年収目安(国内/現地) |
|---|---|---|---|
| NVIDIA (米国・ファブレス) | AI向けGPU・アクセラレータ 市場シェア約80%超 | 年間1,000億ドル超規模 営業利益率 50%〜60%超 | 約2,500万〜3,500万円超 (RSU/株式報酬含む) |
| TSMC (台湾・ファウンドリ) | 先端受託製造 ファウンドリ市場シェア約60%超 | 年間800億ドル超規模 営業利益率 40%〜45%前後 | 日本法人(JASM)大卒初任給30万円超 本社平均 約1,200万〜1,600万円 |
| 東京エレクトロン (日本・製造装置) | コータ・デベロッパ(塗布現像) 世界シェア約90%(圧倒的首位) | 2兆円超規模 営業利益率 25%〜30%前後 | 1,400万〜1,550万円 (業績連動賞与の比率大) |
| ディスコ (日本・製造装置) | 切断・研削・研磨装置 世界シェア約70%〜80% | 3,500億〜4,000億円規模 営業利益率 35%〜40%超 | 1,400万〜1,600万円超 (社内通貨制度など独自処遇) |
| ソニーセミコンダクタ (日本・IDM/設計製造) | CMOSイメージセンサー 金額ベース世界シェア約50% | 1兆6,000億円規模 営業利益率 10%〜15%前後 | 約850万〜1,100万円 (ソニーグループ水準) |
日本の半導体企業ランキングと現場の実態|装置・素材・パワー半導体の強み
日本国内の半導体企業ランキングを俯瞰すると、かつての「日の丸DRAM」のような完成品メモリ・ロジックの大量生産モデルから、「製造装置」「高機能素材」「パワー半導体」という不可欠なニッチトップ領域へと収益構造が完全に移行していることが分かります。
半導体製造装置メーカーでは、前工程塗布現像装置で世界を席巻する東京エレクトロンをはじめ、ウェーハ切断・研磨で独占的地位を誇るディスコ、洗浄装置のSCREENホールディングス、テスト装置のアドバンテスト、極端紫外線(EUV)マスク検査装置で世界シェア100%を誇るレーザーテックなど、世界トップシェアを誇る企業群が強固な収益基盤を維持しています。
また、EV(電気自動車)や再生可能エネルギー、産業機器の電力制御を担うパワー半導体日本シェアも国際競争力を維持しています。三菱電機、富士電機、ローム、東芝などは、従来のシリコン(Si)製から次世代の炭化ケイ素(SiC)および窒化ガリウム(GaN)パワー半導体への大規模投資を進めており、欧米のSTマイクロエレクトロニクスやインフィニオンに対抗する連合・協業戦略が活発化しています。
そして、日本の半導体戦略の最前線として世界中から注視されているのがラピダス(Rapidus)の現在地です。北海道千歳市の製造拠点「IIM-1」において、米IBMやベルギーimecとの技術協力をテコに、2nm以下の最先端ロジック半導体の試作・実証ライン稼働を進めています。巨額の国費支援を受ける一方で、2027年以降の本格量産に向けた数兆円規模の追加民間資金調達や、量産立ち上げの歩留まり確保、ファブレス顧客の獲得といった課題を乗り越えられるか、まさに正念場を迎えています。
【実態検証】利用者の生の声と現場目線で見えたリアル
半導体業界への就職・転職や企業評価を巡っては、給与の高さに惹かれる一方で、現場の過酷さやシリコンサイクルの波に対する懸念の声も多く寄せられています。就職偏差値ランキングや転職口コミサイト、現役技術者の発言から現場の実態を検証します。
就活市場における半導体就職偏差値では、東京エレクトロン、ディスコ、レーザーテック、ソニーセミコンダクタソリューションズなどが最上位クラスに位置づけられています。特に製造装置メーカー各社は「業績連動賞与」の割合が高く、好況時には20代後半で年収1,000万円を突破する事例が珍しくありません。
現役社員や関係者の証言からは、次のような現場のリアルが浮かび上がっています。
「東京エレクトロンの評判通りの高待遇に満足しているが、海外顧客(TSMC、Intel、Samsung等)の工場立ち上げに合わせた長期海外出張や、突発的なトラブル対応は日常茶飯事。グローバルで戦うタフネスが不可欠」(大手製造装置メーカー・フィールドエンジニア)
「TSMCの熊本進出(JASM)によって九州全域の初任給相場が跳ね上がり、地元サプライヤーの間で強烈な人材争奪戦が起きている。一方で、台湾流のトップダウンの意思決定スピードと長時間労働への適応に戸惑う声も一部にある」(九州地区半導体関連企業幹部)
「装置や材料の物理限界に挑む研究開発現場は極めて刺激的だが、先端プロセスの開発競争は1ヶ月の遅れが致命傷になる。知恵袋やSNSで言われるような『まったり高給』ではなく、強靭なプレッシャー耐性が求められる環境」(先端素材メーカー・材料開発者)
一般に知られていない盲点とネットの誤解
インターネット上の言説では、「日本は半導体戦争に完全敗北した」「もはや海外勢の独走を指をくわえて見ているだけ」といった極端な悲観論が散見されます。しかし、業界構造を詳細に分解すると、これは重大な誤解であることが分かります。
第一の誤解は、「ロジック半導体の最終製品を作っていなければ負け」という単純な二項対立です。実際には、シリコンウェーハ(信越化学工業、SUMCO)、フォトレジスト(東京応化工業、JSR等)、フッ化水素などの超高純度材料分野において日本企業は依然として世界シェアの過半数を握っています。これらの素材や前述の製造装置がなければ、TSMCもNVIDIAも1枚の先端チップすら製造できません。日本勢は「黒子」としてチョークポイントを完全に支配しています。
第二の誤解は、「AI半導体のブームは永久に右肩上がりで成長し続ける」という過度な楽観論です。データセンターの消費電力制限(電力インフラの限界)や、メガクラウド事業者各社(Google、Microsoft、Amazon)による独自ASIC(自社製特化型チップ)の内製化が進むにつれ、NVIDIA一強の汎用GPU市場にも成長鈍化や価格競争の圧力が生じる可能性があります。半導体需要の今後の見通しを占う上では、生成AI特需の継続性と、車載・産業機器向けなどのレガシープロセスの需給サイクルの双方を冷静に見極める必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
半導体株おすすめ銘柄の選定や、業界への就職・転職を検討するにあたり、どのような基準で企業を選別すべきか。産業構造とリスク特性を踏まえた明確な判断基準を提示します。
半導体業界への投資・キャリア選択が「向いている人」
- グローバル競争と急激な変化を楽しめる人:海外顧客・競合との日常的な折衝や、2〜3年で技術トレンドが一変するスピード感に適応できる柔軟性がある。
- 代替不可能な技術(チョークポイント)に魅力を感じる人:装置の特定工程でシェア70%超を持つ企業や、特許網で守られた先端素材メーカーなど、価格決定権を持つ強いビジネスモデルを評価できる。
- 成果に応じた高報酬を重視する人:業績連動賞与の振れ幅を受け入れつつ、好況期に圧倒的なキャッシュリターンを得たいキャリア志向。
投資・キャリア選択において「慎重になるべき人」
- 完全な安定性と年功序列の平穏を求める人:数年おきに訪れるシリコンサイクルの波(需要急減による減収減益・残業規制など)に精神的ストレスを感じやすい人。
- 国内市場向けの内需型ビジネスを好む人:半導体ビジネスの主戦場は北米・台湾・韓国・欧州であり、国内完結型の働き方を希望する場合はミスマッチとなる可能性が高い。
- 過度なブームだけに釣られて銘柄や就職先を選ぶ人:事業の収益構造(ファブレスなのか、ファウンドリなのか、装置・素材なのか)を理解せずに投資・応募すると、思わぬ構造転換の煽りを受けるリスクがある。
【半導体 企業 ランキング】に関するよくある質問(FAQ)
Q1:2026年現在、世界で最も売上高と時価総額が大きい半導体企業はどこですか?
A1:データセンター向けAIアクセラレータ市場で圧倒的なシェアを握るNVIDIAが、売上高および時価総額において世界のトップ集団を牽引しています。ファウンドリ専業ではTSMCが売上・利益ともに世界屈指の規模を誇ります。
Q2:日本国内で平均年収が最も高い半導体関連企業はどこですか?
A2:半導体製造装置大手のディスコ、東京エレクトロン、レーザーテックなどがトップを争っており、業績好調時には平均年間給与が1,400万〜1,600万円前後に達します。業績連動賞与の割合が高いため好況期には跳ね上がる特徴があります。
Q3:ラピダス(Rapidus)の2nm半導体量産は本当に成功する見込みがありますか?
A3:試作ラインの立ち上げやIBM等との技術移転は着実に進展していますが、量産時の歩留まり向上、数兆円規模に及ぶ巨額の設備投資資金の継続調達、そしてTSMCに対抗してファブレス顧客を安定確保できるかという「事業化の壁」が残されており、成否を分ける重要な局面が続いています。
Q4:半導体株を選ぶ際、初心者が最も注視すべき指標は何ですか?
A4:単なる「過去の売上高」だけでなく、世界シェアの独占度(参入障壁の高さ)と営業利益率の高さ、そして各社の主要顧客(特定のハイパースケーラーに依存しすぎていないか)を注視することが重要です。また、過去のシリコンサイクルにおける底値圏での耐性を確認することがリスク管理の基本となります。
まとめ:今後の動向と失敗しないための判断基準
2026年の半導体業界は、AIインフラ需要の爆発によって産業構造そのものが再定義された歴史的な転換点にあります。NVIDIAとTSMCによる強固な覇権構造が続く一方で、日本の半導体製造装置・素材メーカー群は世界が絶対に無視できないチョークポイントとして確固たる地位を確立しています。
今後の市場を勝ち抜く鍵は、過熱するAI投資の投資対効果(ROI)の検証と、エッジAI・車載・パワー半導体といった多様な用途への技術展開力にあります。投資家としてもビジネスパーソンとしても、表面的なランキングの順位だけに惑わされず、各社がサプライチェーンのどの位置で「代替不可能な価値」を提供しているのかを見極める複眼的な視点が不可欠です。 (出典: 半導体 企業 ランキング(Yahoo!ニュース))
