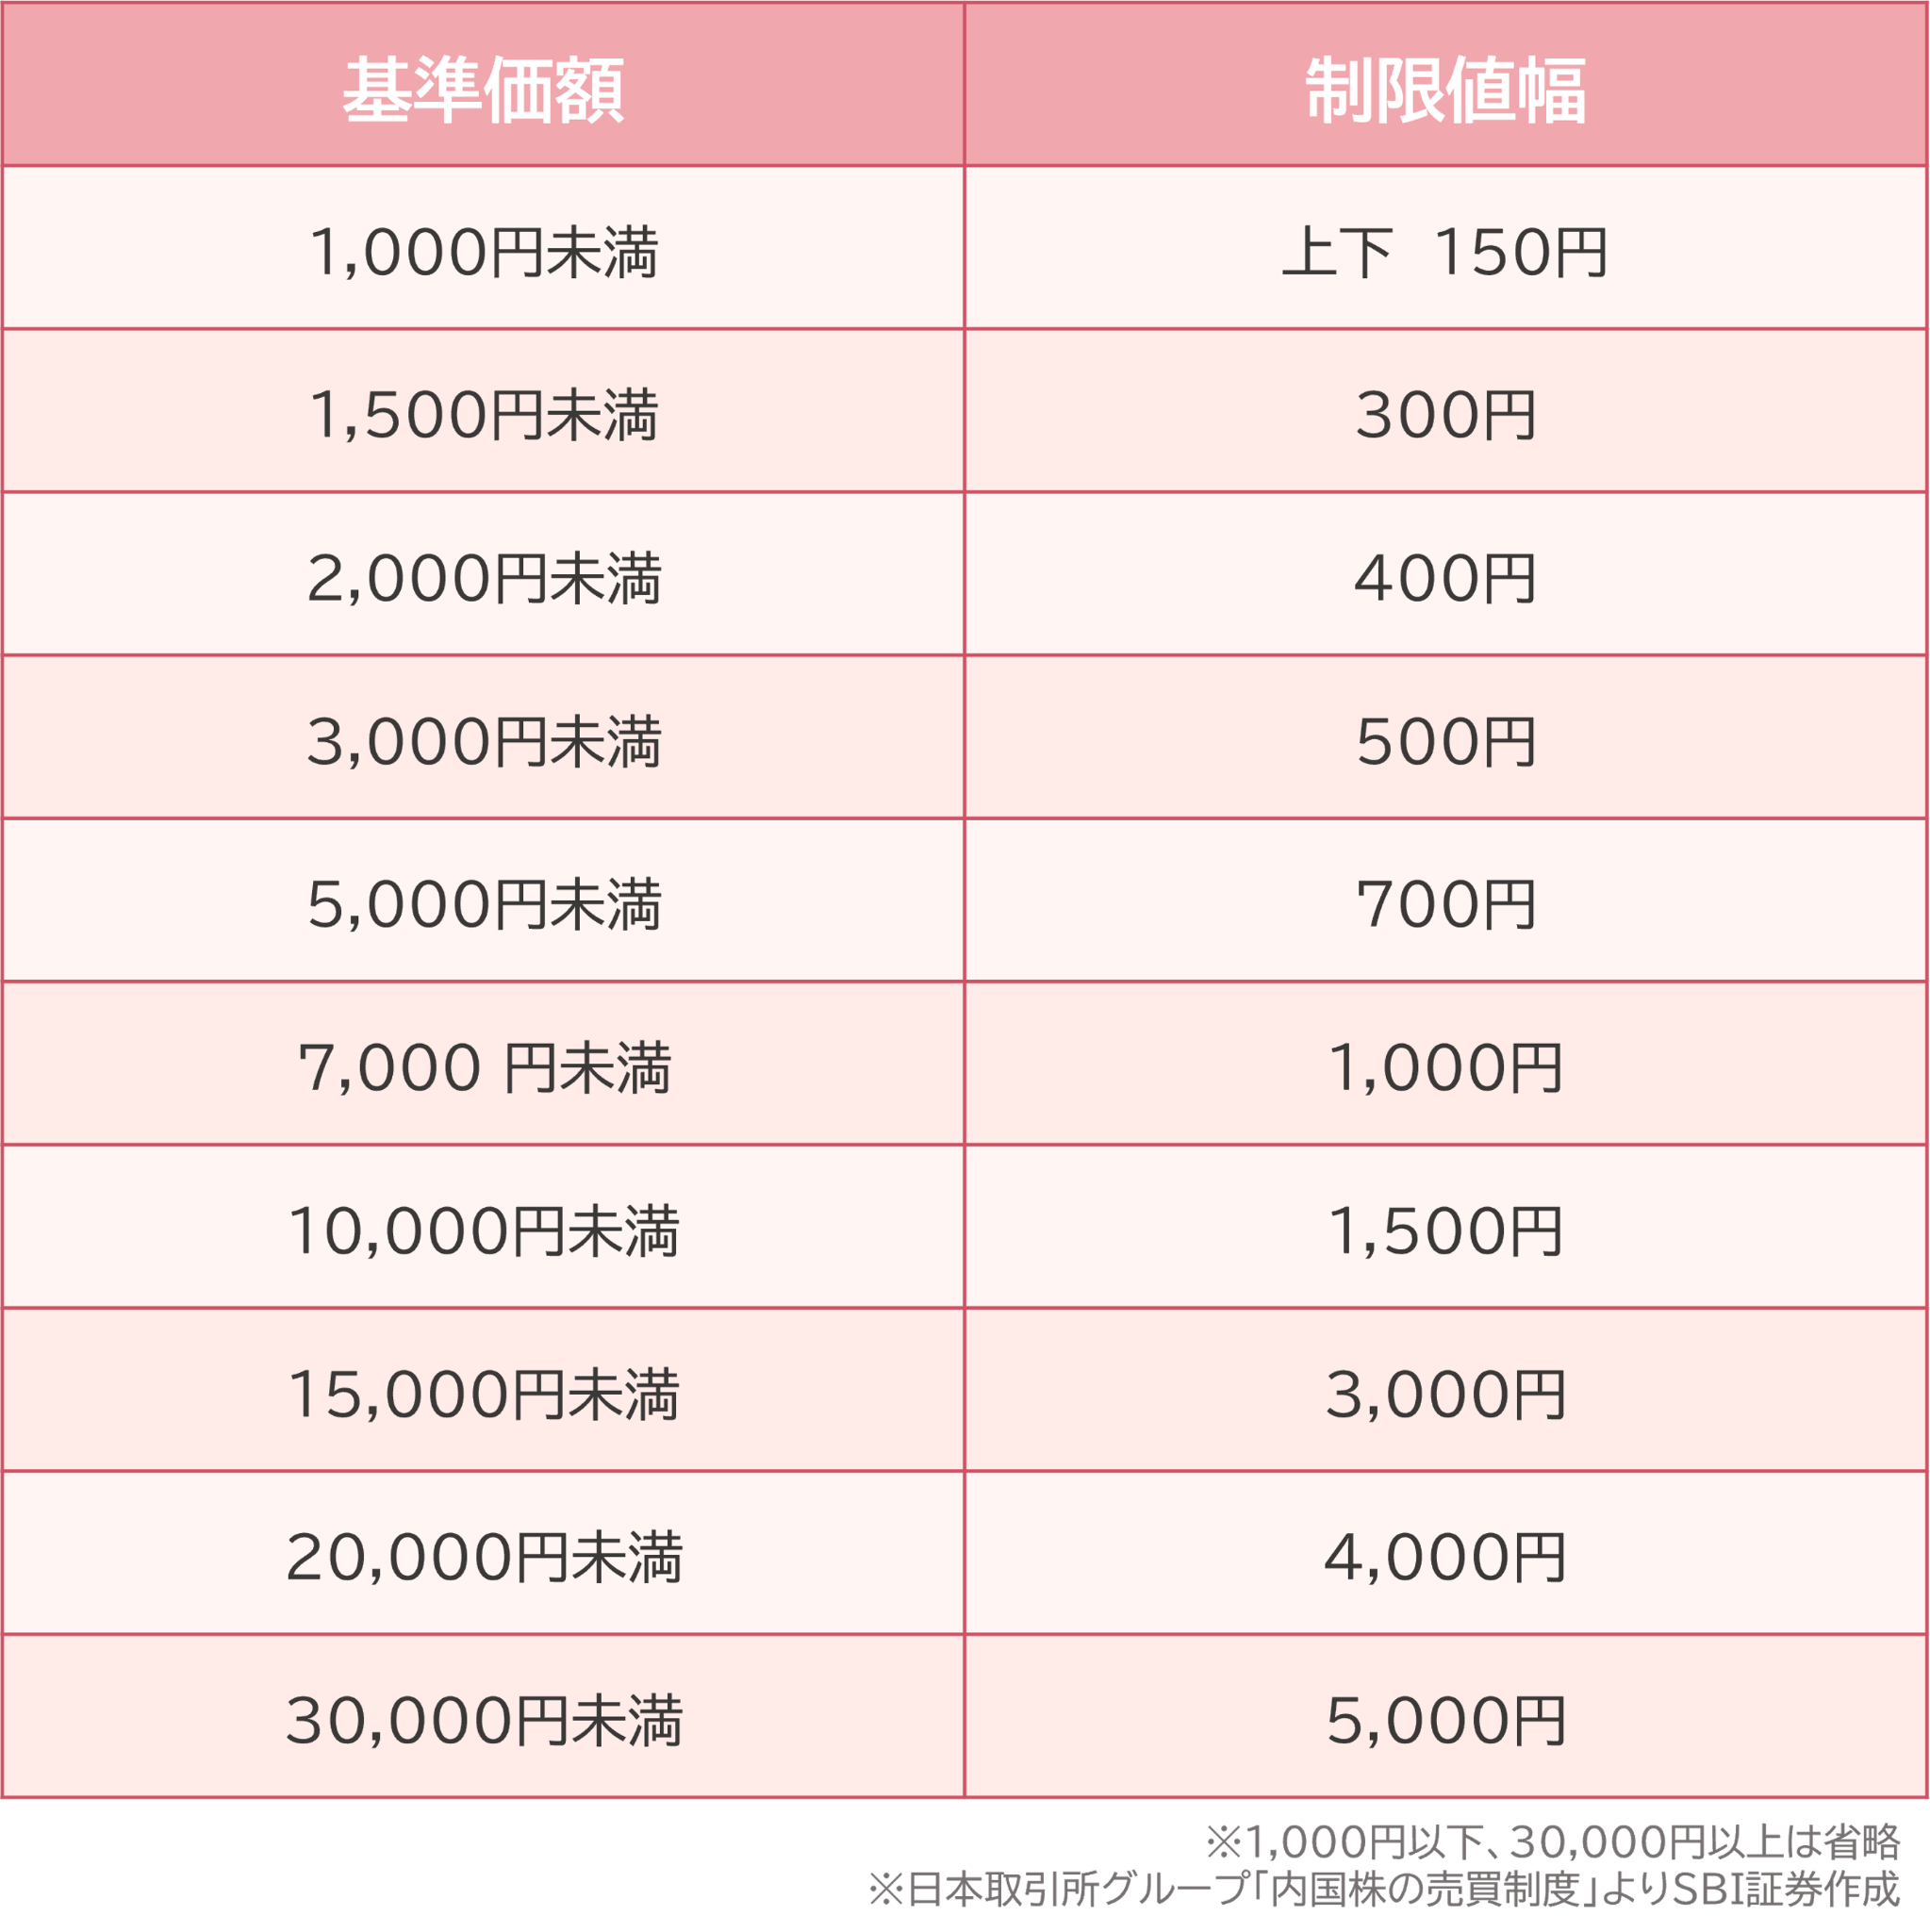
日本株市場において、1日の価格変動を一定範囲に抑える「値幅制限」。急激な株価の乱高下から投資家を保護するためのセーフティネットとして機能する一方、突発的な好悪材料が出た際には「ストップ高」や「ストップ安」を引き起こし、買いたいのに買えない、あるいは売りたいのに売れないという極限状態を生み出します。
株式市場でのトレードにおいて、基準株価ごとの変動可能幅や、翌営業日に値幅が4倍に拡大する特殊な発動条件を正確に理解しておくことは、予期せぬ大損を回避し、利益を最大化するための必須知識です。本稿では、東京証券取引所(東証)の現行ルールに基づき、値幅制限の基礎から実践的な板の読み方、リスク管理の鉄則までを客観的なデータとともに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:値幅制限は前日終値(基準値段)を軸に株価帯ごとに設定され、上限まで達すると「ストップ高」、下限まで達すると「ストップ安」となる。
- 要点2:2営業日連続で売買が成立せずにストップ高(または安)が続いた場合、翌営業日に値幅制限が通常の「4倍」へ拡大される東証ルールが存在する。
- 要点3:値幅拡大時や異常な過熱相場では、成行注文禁止や信用取引規制(即日預託など)が発動されるため、注文管理と流動性リスクの見極めが不可欠である。
【東証ルール】株の値幅制限(ストップ高・ストップ安)の基本構造と基準値段の決め方
東京証券取引所をはじめとする国内の証券取引所では、市場の過度な混乱を防ぎ、投資家が冷静な判断を下す時間を確保する目的で、1日に動く株価の上下幅に「制限値幅」を設けています。この上限に達することをストップ高、下限に達することをストップ安と呼びます。
この値幅を計算する起点となるのが基準値段の決め方です。原則として「前営業日の終値」がその日の基準値段となります。ただし、前営業日に売買が成立せず特別気配のまま終了した場合や、株式分割・併合、無償割当などの権利落ちが発生した場合には、取引所が所定の算式に基づいて独自の基準値段を算出・設定します。
また、値幅制限とともに理解しておくべき概念が呼値の単位です。呼値とは注文できる価格の最小刻み幅を指し、株価水準に応じて「0.1円刻み」「1円刻み」「5円刻み」などと細かく規定されています。制限値幅が「1日の最大変動幅(エリア)」を決めるのに対し、呼値の単位は「そのエリア内を何円刻みで進めるか(ステップ)」を決定する仕組みとなっています。
【完全網羅】東証の制限値幅一覧表と株価帯ごとの変動幅
東証における制限値幅は、基準値段の大きさによって段階的に定められています。低位株ほど株価に対する値幅の割合(ボラティリティ)が大きくなりやすく、高額な値がさ株になるほどパーセンテージベースの変動幅はややマイルドに抑えられる傾向があります。
| 基準値段(株価帯) | 制限値幅(上下) | 一般的な変動比率の目安 | 編集部の見解・トレード上の注意点 |
|---|---|---|---|
| 100円未満 | ±30円 | 約30%〜60%以上 | 超低位株はわずかな材料で制限値幅上限に達しやすく、投機資金が集中しやすい。 |
| 100円以上 〜 200円未満 | ±50円 | 約25%〜50% | 100円台前半では1日の変動率が40%を超えるため、追証リスクに警戒が必要。 |
| 200円以上 〜 500円未満 | ±80円 | 約16%〜40% | 個人投資家に人気の価格帯。材料株祭りの主戦場となりやすい。 |
| 500円以上 〜 700円未満 | ±100円 | 約14%〜20% | 標準的なボラティリティ。決算発表時のサプライズで到達しやすい。 |
| 700円以上 〜 1,000円未満 | ±150円 | 約15%〜21% | 節目となる1,000円前後は心理的攻防が激化し、板の厚みが急増する。 |
| 1,000円以上 〜 1,500円未満 | ±300円 | 約20%〜30% | 1,000円突入とともに値幅が150円から300円へと倍増するため急変に注意。 |
| 1,500円以上 〜 2,000円未満 | ±400円 | 約20%〜26% | 中小型成長株が多く属するレンジであり、業績修正時のインパクトが大きい。 |
| 2,000円以上 〜 3,000円未満 | ±500円 | 約16%〜25% | 大型株でも好決算時にストップ高へ到達すると市場全体のセンチメントに波及。 |
| 3,000円以上 〜 5,000円未満 | ±700円 | 約14%〜23% | 1単元あたりの損益インパクトが大きく、資金管理が厳しく問われる。 |
| 5,000円以上 〜 7,000円未満 | ±1,000円 | 約14%〜20% | 値がさ株領域。デイトレーダーにとっては大きな値幅取りの対象。 |
| 7,000円以上 〜 10,000円未満 | ±1,500円 | 約15%〜21% | 1単元(100株)で最大15万円の価格変動が生じるため、逆指値の徹底が必須。 |
※上記は代表的な価格帯の抜粋です。10,000円以上についても同様に段階的な値幅(1万円以上1.5万円未満は±3,000円、2万円以上3万円未満は±5,000円など)が設定されています。
【翌日4倍拡大】値幅制限4倍拡大条件と成行注文禁止ルールの実態
通常の値幅制限では売買が成立しないほどの強烈な買い需要や売り圧力が継続した場合、取引所は価格形成を速やかに正常化させるため、翌営業日の値幅制限を通常の4倍に広げる臨時措置を発動します。これが値幅制限4倍拡大条件です。
具体的には、以下の条件を「2営業日連続」で満たした場合、その翌営業日から値幅の上限(または下限)のみが通常の4倍に拡大されます。
- ストップ高方向への拡大条件:2営業日連続で「ストップ高のまま一度も売買が成立せず」、かつ「大引けにおいてストップ高の買い気配(特別気配等)のまま終了」した場合。
- ストップ安方向への拡大条件:2営業日連続で「ストップ安のまま一度も売買が成立せず」、かつ「大引けにおいてストップ安の売り気配のまま終了」した場合。
重要なのは、拡大されるのは「該当する方向のみ」という点です。例えば、2日連続でストップ高比例配分すらつかずに引けた場合、翌日の「上限(上値幅)」のみが4倍になり、「下限(下値幅)」は通常通りの制限値幅が維持されます。
さらに、値幅制限が4倍に拡大された銘柄に対しては、投資家保護および誤発注による混乱防止の観点から成行注文禁止ルールが適用されます。寄付前やザラ場中を問わず、成行での買い注文・売り注文は一切受け付けられず、必ず指値注文で発注しなければなりません。また、相場の過熱が極度に達している場合は、日本証券金融(日証金)や取引所によって信用取引規制(委託保証金率の引き上げや即日預託規制)が同時に課されるケースも多く見られます。
【実態検証】特別気配から比例配分方式への流れと投資家のリアルな攻防
株価が急変動する局面では、取引所のマッチングエンジンが注文の不均衡を検知し、一時的に売買成立を保留して特別気配(特買い・特売り)を表示します。これは「現在、買いと売りのバランスが著しく崩れているため、気配値を段階的に引き上げ(または引き下げ)ます」という市場への警告サインです。
投資家コミュニティやSNS上では、決算開示直後に「特買いスタート確定」「寄り天(寄り付き天井)の気配濃厚」といった投稿が飛び交いますが、実際の板上では機関投資家のアルゴリズムと個人投資家の思惑が激しく交錯しています。
ストップ高(安)のまま大引けを迎えた場合、最終的な売買成立は比例配分方式(ストップ配分)によって決定されます。このプロセスは以下のように厳格に進行します。
- 大引け時点で残っている反対売買注文(ストップ高の場合は売り注文)の株数を集計する。
- 取引所が各証券会社の発注数量に応じて、株数を按分(あんぶん)配分する。
- 割り当てを受けた各証券会社が、自社の社内ルール(注文先着順、完全抽選、顧客の取引実績順など)に従って、注文を出していた個人や法人に株を割り振る。
個人投資家の間では「ストップ高に張り付いたから大引けで買えるかもしれない」と注文を出し続ける動きが見られますが、数百万株の買い注文に対して数万株しか売りが出ないような圧倒的買い気配の場合、末端の個人口座に配分が回ってくる確率は極めて低いのが現実です。
一般に知られていない盲点|PTS夜間取引値幅と信用取引の強制決済リスク
値幅制限に関して、中上級者でも誤解しやすい2つの落とし穴が存在します。それが「PTS(私設取引所)での独自値幅」と「信用取引におけるストップ安の連鎖リスク」です。
PTS夜間取引値幅の独自性と翌日への非連動性
SBI証券や楽天証券などを通じて利用されるPTS(夜間取引・ジャパンネクスト等)においても値幅制限は存在しますが、その基準は東証の終値を基準とした独自のPTS夜間取引値幅で運用されています。夜間PTSで株価がストップ高まで買われたとしても、それはあくまで私設市場内の出来事であり、翌朝の東証の基準値段がそのPTS価格に引き上げられるわけではありません。PTSでの急騰を見て翌朝の東証で高値掴みをしてしまうケースは、個人投資家が陥りやすい典型的なミスの一つです。
信用取引における追証とストップ安の「寄らずの恐怖」
信用買いを行っている銘柄が不祥事や悪材料決算で「寄らずのストップ安(売買が全く成立しないストップ安)」に突入した場合、投資家はポジションを解消することができません。含み損は日を追うごとに拡大し、委託保証金率が維持基準を下回れば追加保証金(追証)が発生します。売却による返済が不可能なため、投資家は現金を追加投入するか、他の保有株式を損切りして保証金に充当せざるを得なくなります。最悪の場合、値幅4倍拡大の日に強制決済が執行され、投資元本を上回る巨額の債務を背負うリスクを孕んでいます。
【プロの結論】行動経済学とリスク許容度から見た判断基準
行動ファイナンスの観点から見ると、ストップ高銘柄を目にした投資家は「乗り遅れたくない」という強い焦燥感(FOMO:Fear of Missing Out)に駆られ、冷静な企業価値評価を無視して高値で飛びつきがちです。逆にストップ安では「損失回避バイアス」が働き、損切りを先送りにして致命傷を負います。
値幅制限が絡むボラティリティ相場において、自身の手法が合致しているかを見極める基準は以下の通りです。
- 値幅拡大・ストップ高狙いに向いている人:
- 日中リアルタイムで板と歩み値を監視し、ミリ秒単位で損切り注文を執行できるデイトレーダー。
- 1回のトレードにおける最大損失額を総資産の1〜2%以内に厳格にコントロールできる資金管理力を持つ人。
- 値幅制限相場に手を出すべきではない人:
- 日中に株価をチェックできない兼業投資家や中長期保有を前提としたバリュー投資家。
- 信用取引のレバレッジを限界まで引き上げており、ストップ安1回で追証が発生する過剰ポジションを抱えている人。
【株 値幅 制限】に関するよくある質問(FAQ)
Q1:ストップ高に張り付いている銘柄は、大引けで注文を出せば必ず買えますか?
A1:必ず買えるわけではありません。大引けで売買を成立させる「比例配分方式」では、出ている売り注文の株数を発注数量に応じて各証券会社へ配分します。圧倒的に買い注文が多い場合は抽選や先着順となり、買える確率は非常に低くなります。
Q2:値幅制限が4倍に拡大された後、いつ通常の値幅に戻りますか?
A2:値幅が4倍に拡大された日に「売買が1株でも成立した場合」、または「ストップ高(安)以外の価格で引けた場合」、翌営業日からは通常の制限値幅に戻ります。終日売買が成立せず、再度ストップ配分すらつかない気配のまま引けた場合は、4倍措置が継続されます。
Q3:PTS(夜間取引)でストップ高がついた場合、翌日の東証の基準価格はどうなりますか?
A3:東証の基準値段には一切影響しません。翌日の東証基準値段は、あくまで「東証の前日終値」が基準となります。PTSの価格は私設市場内での相対取引の結果に過ぎないため混同しないよう注意が必要です。
Q4:ストップ安で株が売れず、信用取引の追証が払えない場合はどうなりますか?
A4:期日までに追証(追加保証金)を入金できない場合、証券会社によって翌営業日以降に全保有ポジションが強制決済(成行処分)されます。売買が成立して売却代金が確定した段階で口座残高がマイナスであれば、不足額を一括請求される法的債務となります。
まとめ:市場のセーフティネットを理解しリスクとリターンを制御する
株式市場の値幅制限は、投資家の資産を極端な暴落から守ると同時に、投機熱が過熱した際には流動性を一時的に奪う「諸刃の剣」の側面を持ち合わせています。基準株価ごとの制限値幅一覧を頭に入れ、特別気配や比例配分、そして4倍拡大のルールを熟知しておくことは、現代の株式投資における基本防具と言えます。
感情に任せた高値掴みや損切りの先送りを排し、取引所のルールと市場心理の構造を客観的に見据えた上で、冷徹な資金管理と明確な撤退基準を持ったトレードを徹底してください。 (出典: 株 値幅 制限(Yahoo!ニュース))
