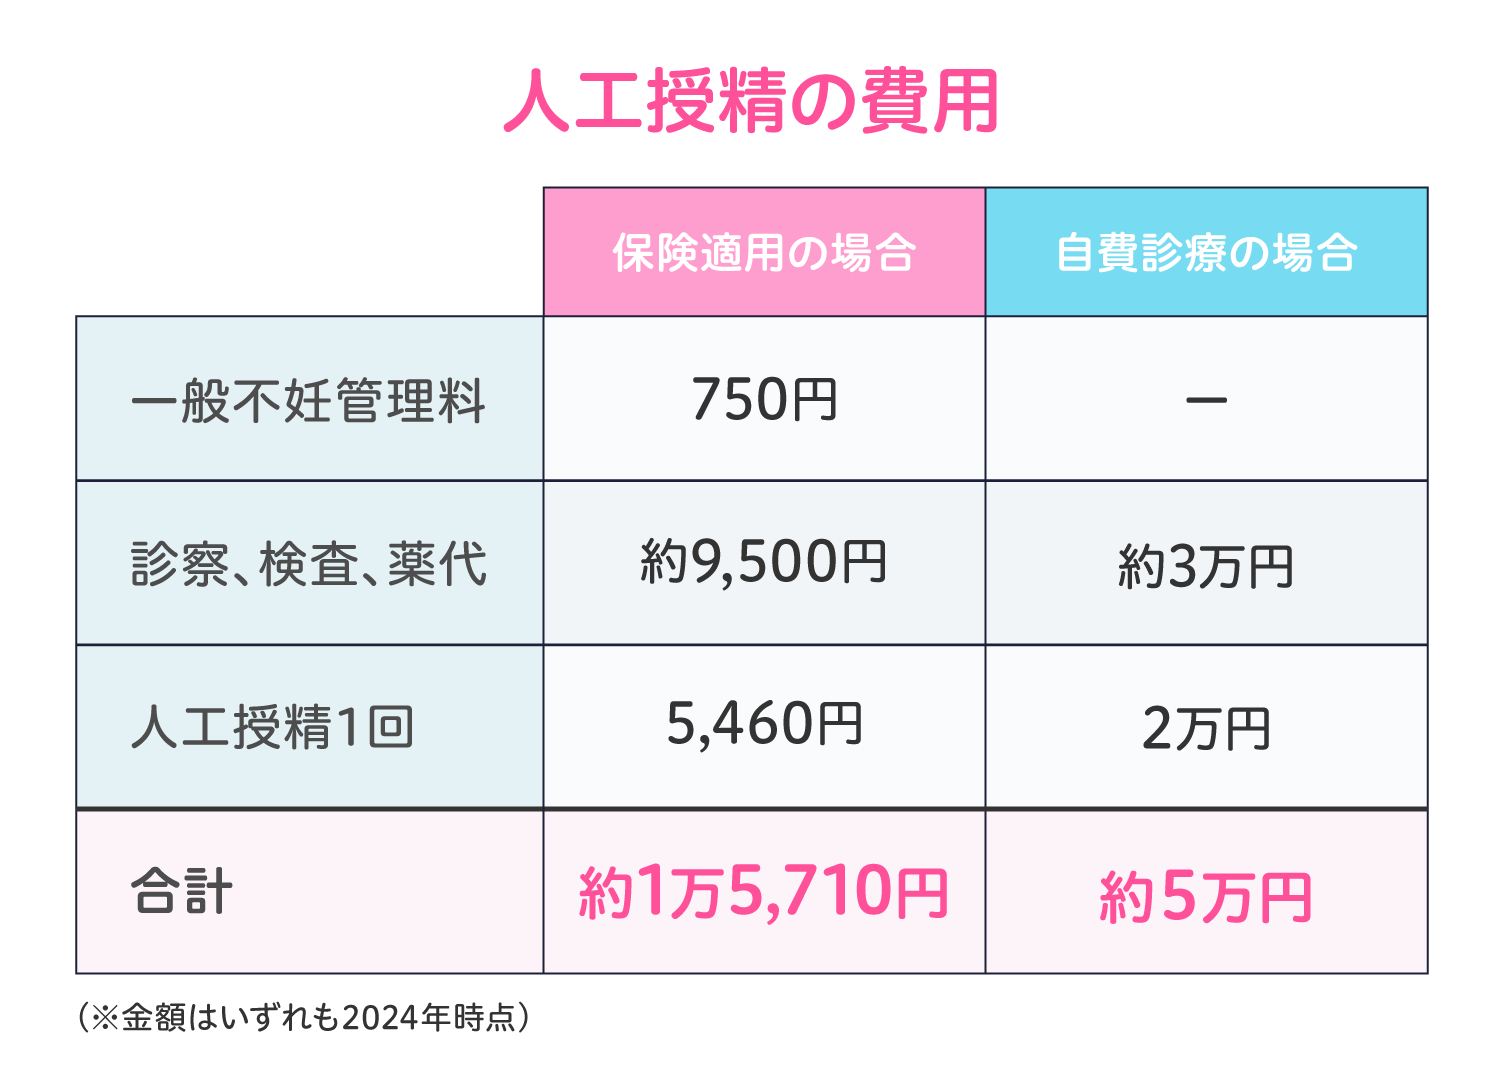
生殖補助医療の保険適用が定着した現在、体外受精にかかる金銭的ハードルは制度上大きく引き下げられました。従来の全額自己負担(自由診療)では1回あたり50万〜100万円近くかかっていた治療が、原則3割負担で受けられるようになった恩恵は計り知れません。しかし、治療の現場からは「保険適用で安くなったと聞いていたのに、予想以上に持ち出しが多い」「先進医療を重ねたら総額が跳ね上がった」という困惑の声が後を絶ちません。
保険診療でカバーされる範囲、年齢や回数に伴う厳格な制限、さらには高額療養費制度や医療費控除、自治体の独自助成金をどのように組み合わせるかによって、最終的な自己負担額には数十万円単位の開きが生じます。実際の治療現場における費用構造と、後悔しないための資金戦略を多角的な視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険適用下の体外受精は窓口3割負担で1回あたり約10万〜20万円が目安となるが、高額療養費制度を活用すれば一般的な年収区分で実質月額8万〜9万円程度に抑えられる。
- 要点2:採卵個数や胚凍結数に応じた出来高加算、顕微授精へのステップアップ、先進医療(PGT-A、タイムラプス等)の併用により、総額は大きく変動する。
- 要点3:保険適用には「女性の年齢(43歳未満)」と「通算胚移植回数(最大3回〜6回)」の制限があり、自費診療への移行ラインや医療費控除・自治体助成金の最新動向を踏まえた資金計画が不可欠である。
【保険適用と自己負担額】体外受精1回あたりのリアルな費用相場と内訳
保険診療における体外受精の基本料金は、厚生労働省が定める診療報酬点数によって全国一律で定められています。患者側の窓口負担は原則3割負担です。一連の治療工程は細かく細分化されており、患者の卵巣反応や受精状況に応じて加算される「出来高払い」の仕組みが採用されています。
標準的な治療プロセスにおける主な内訳と、窓口負担額の目安は以下の通りです。
- 卵巣刺激・排卵誘発管理:約5,000円〜15,000円(使用する注射製剤や投薬量により変動)
- 採卵・胚採取:基本料約9,600円に加え、採取卵数に応じた加算(1個〜10個以上で約3,600円〜21,600円)
- 体外受精(ふりかけ法)または顕微授精(ICSI):受精方法により変動
- 受精卵・胚培養:約4,500円〜31,500円(培養胚数に応じて逓増)
- 胚凍結保存管理料:約15,000円〜39,000円(初期凍結時、個数に応じて逓増)
- 胚移植術:新鮮胚移植で約22,500円、凍結融解胚移植で約36,000円
採卵から胚凍結までを行い、別周期に凍結融解胚移植を行う一般的なショート法・アンタゴニスト法の場合、採卵周期で約10万〜18万円、胚移植周期で約4万〜6万円、合計で1回あたり約15万〜25万円(3割負担ベース)が標準的なベースラインとなります。
ここで重要な要素となるのが、顕微授精と体外受精の費用差額です。精子と卵子を同一シャーレ内で自然受精させる一般的な体外受精(ふりかけ法)の受精基本料は約12,600円(3割負担)ですが、培養士が顕微鏡下で単一精子を注入する顕微授精(ICSI)を選択した場合、処理する卵子の数に応じて約14,400円〜38,400円(3割負担)の費用が発生します。卵子の半数をふりかけ、残りを顕微授精にする「スプリット法」を行う場合は、両方の基本手技料が按分加算されるため、事前の治療方針確認が欠かせません。
【データ比較】保険診療・先進医療・自費診療における費用構造の違い
生殖補助医療を受けるにあたり、把握しておくべき3つの診療枠組み(保険診療、先進医療併用、完全自費診療)の差異を比較表で示します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険診療のみ(1周期) | 自己負担3割+高額療養費適用 実質:約8万〜12万円 | 標準的な採卵〜移植工程 薬剤・検査含む | 経済的負担は最も低い。高額療養費制度の活用で月ごとの支出上限が明確になる。 |
| 保険診療+先進医療(1周期) | 保険分(高額療養費適用)+先進医療実費 実質:約15万〜45万円 | タイムラプス(約3万円) SEET法(約3〜5万円) PGT-A等(約10万〜30万円超) | 先進医療部分は全額自己負担。自治体の先進医療助成金がある地域では実質負担を大幅に削減可能。 |
| 完全自費診療(1周期) | 全額10割自己負担 総額:約50万〜120万円 | 年齢制限(43歳以上)超過 または回数上限終了後の治療 | クリニック独自のオーダーメイド刺激法や未承認検査が可能だが、経済的リスクが跳ね上がる。 |
【高額療養費と助成金】自己負担を最小限に抑える最新セーフティネット
体外受精の費用をコントロールする上で、最大の防御策となるのが高額療養費制度です。同一月(1日〜末日)にかかった医療費の自己負担額が一定の限度額を超えた場合、超過分が払い戻される仕組みです。
年収約370万〜約770万円(一般的な被保険者区分「ウ」)の世帯の場合、1ヶ月の自己負担限度額は以下の計算式で算出されます。
自己負担限度額 = 80,100円 + (総医療費 − 267,000円) × 1%
窓口負担が20万円に達した場合でも、最終的な支払額は約8万〜9万円程度に抑えられます。ここで絶対に怠ってはならないのが、事前に加入健康保険組合へ申請して取得する「限度額適用認定証」の提示です。認定証をクリニックの会計窓口で提示すれば、最初から上限額までの支払いのみで済み、一時的な数十万円単位の現金の持ち出しを防ぐことができます。
注意すべきは、高額療養費制度は「月単位(1日〜末日)」で計算されるという点です。例えば、採卵周期の投薬が月をまたいで2ヶ月に分散した場合、それぞれの月で限度額が適用されるため、実質負担額が合計16万円超に膨らんでしまうケースがあります。治療スケジュールの開始時期について医師や医療事務と相談できる場合は、月跨ぎの影響を意識することが賢明です。
併せて活用したいのが体外受精医療費控除と自治体助成金です。1年間(1月1日〜12月31日)に世帯全体で支払った医療費の実質自己負担額が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、確定申告を行うことで所得税の還付および翌年度の住民税軽減が受けられます。保険適用外となった先進医療の費用や、通院に必要な交通費(電車・バス代等)も控除の対象に含まれます。
また、東京都をはじめとする多くの自治体では、保険診療と併用した「先進医療にかかる費用」に対して、1回あたり数万〜数十万円を上限に助成する独自補助金制度を拡充しています。お住まいの自治体における最新の助成要件を事前に確認しておくことが、経済的リスクを抑える鍵となります。
【年齢と回数制限の壁】40代の体外受精費用と治療ステップの現実
生殖補助医療の保険適用には、明確な年齢制限と回数制限が設けられています。このルールを正確に把握していないと、治療計画の途中で想定外の自費診療に切り替わり、予算が破綻するリスクがあります。
厚生労働省が定める保険適用の枠組みは以下の通りです。
- 治療開始時の年齢が40歳未満:通算6回まで(1子ごと)
- 治療開始時の年齢が40歳以上43歳未満:通算3回まで(1子ごと)
- 治療開始時の年齢が43歳以上:保険適用外(全額自己負担)
ここで数えられる「回数」は、採卵の回数ではなく「胚移植を行った回数」です。採卵を行っても受精・胚発育が停止して移植まで至らなかった場合は、保険適用の回数カウントは消費されません(採卵自体の費用は保険点数で精算されます)。
40代における体外受精では、加齢に伴う卵子回収数の減少や胚盤胞到達率の低下により、1回の採卵で良好胚が複数得られないケースが増加します。そのため、「採卵を複数回繰り返してようやく1回移植する」というプロセスを踏むことになり、移植回数自体の制限には達しなくとも、採卵ごとの自己負担(月額約8万〜10万円)が積み重なるという構造的なコスト問題が発生します。
43歳の誕生日を迎えた瞬間に一切の保険適用が受けられなくなり、1回あたり50万〜80万円の完全自費診療へとシフトせざるを得ません。40代前半で治療を開始する場合は、「保険回数上限の3回をどのペースで使うか」「43歳以降も自費で継続するのか、それまでに終了するのか」というリミット設定を、夫婦間で明確に協議しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手コミュニティサイトやSNS、当事者の手記、不妊治療専門クリニックでのヒアリングから見えてくるのは、制度の恩恵を実感しつつも拭えない「見えない出費」への戸惑いです。
実際の治療現場で頻繁に聞かれる声を検証すると、以下の3点に集約されます。
- 「月またぎ」による高額療養費の目減り:
「生理周期の関係で月末に刺激を開始し、翌月上旬に採卵となった結果、前月と当月の両方で限度額上限近くまで請求され、1周期で16万円以上の支払いになった」という体験談は極めて多く見られます。医療機関側の診療スケジュールと保険の月次計算ルールのギャップに起因する問題です。 - 先進医療オプションの積み重ね:
「少しでも着床率を上げたいという心理から、培養管理のタイムラプス(約3万円)、子宮内細菌叢を調べるEMMA/ALICE検査(約5万円)、子宮内膜受容能検査のERA(約10万〜15万円)を追加していった結果、保険診療でありながら窓口請求が30万円を超えた」という声が目立ちます。 - 通院頻度に伴う間接コストと働き方の代償:
採卵前は卵胞の成熟度を確認するため2〜3日おきの通院が必要となり、交通費の蓄積だけでなく、急な半休取得や時間休に伴う収入減など、直接の医療費明細には現れない生活面での負担が重くのしかかります。
【一般に知られていない盲点】ネットの誤解と医療費の落とし穴
ネット上の情報やSNSの投稿には、制度の誤認から生じた誤った情報が散見されます。治療を始める前に解消しておくべき代表的な誤解を取り上げます。
誤解1:「保険適用になったのだから、1回あたり数万円で体外受精ができる」
【真相】診察料や基本手技料のみを見れば数万円に見えますが、採卵個数加算、受精卵培養管理料、凍結保存料などが出来高で加算されます。高額療養費制度を利用しても、一般的な所得世帯では1回の採卵・移植サイクルで実質8万〜12万円程度、先進医療を併用すれば15万〜30万円超の持ち出しが必要です。「数万円で完結する」という認識は過小評価です。
誤解2:「どんな治療法や検査でも、保険と自由に組み合わせて受けられる」
【真相】日本の医療保険制度には厳格な「混合診療の禁止」ルールが存在します。厚生労働省が正式に「先進医療」として告示・認可した技術(PGT-A、タイムラプス、SEET法、子宮内膜スクラッチ等)を除き、認可されていない自由診療の検査や未承認薬を保険診療と併用した場合、治療全体が全額自己負担(10割負担)に跳ね上がります。クリニックが独自に提供するオプション検査が「先進医療告示技術」に該当するかどうかの確認が不可欠です。
誤解3:「採卵で卵が取れなかった場合も、高額な費用がそのまま請求される」
【真相】保険点数体系において、採卵術の費用は「採取できた卵子の個数」に応じて段階的に設定されています。万が一、卵胞穿刺を行ったものの卵子が得られなかった(空胞など)場合、採卵手技料の一部(約3,600円の3割負担分など)は発生しますが、その後の培養料や凍結保存料は一切請求されません。無駄な費用が青天井にかからないよう配慮されています。
【プロの結論】後悔しない治療選択と向いている人・慎重になるべき人の判断基準
体外受精を巡る金銭的判断は、単なる医療費の多寡にとどまらず、夫婦の人生設計やキャリア形成、心理的健全性に直結します。不妊治療は「終わりが見えにくい」という特異な性質を持つため、あらかじめ明確な「経済的・時間的バウンダリー(境界線)」を定めておくことが何よりも重要です。
保険診療主体の治療が向いている人
- 年齢が30代以下、または40代前半で体外受精を初めて受ける人:標準的なプロトコル(刺激法・培養法)で良好胚が得られる可能性が高く、保険適用の回数枠内で結果を出せる確率が十分に見込めます。
- 家計から捻出できる不妊治療予算が総額50万〜100万円前後の人:高額療養費制度と先進医療助成金をフル活用し、決められた保険適用回数(3回〜6回)をやり切る方針をとることで、家計の破綻リスクを最小限に防げます。
完全自費診療や特殊なクリニック選択を慎重に検討すべき人
- 保険診療の標準的プロトコルで複数回良好胚が得られなかった人、または低AMH(卵巣予備能低下)の人:保険適用では使用できる薬剤の種類や投与量、刺激法に一定の制約があります。完全自費診療の専門クリニックで、極低刺激法やオーダーメイドの培養環境を選択する方が、長期的な時間対効果で優れる場合があります。
- 年齢が42歳後半〜43歳以上の人:保険適用の年齢リミットが迫っている、あるいは超過している場合、限られた回数にとらわれず、最初からPGT-A(着床前胚異数性検査)などを含む高度な自費診療に予算を集中的に投じる戦略的判断が求められます。
治療をスタートさせる段階で「保険適用の回数が終わったら自費には進まず治療を終結する」「先進医療を含めて総予算150万円を上限とする」といった明確な合意を夫婦で形成しておくことが、長期化に伴う心理的・経済的な疲弊を防ぐ唯一の方法です。
【体外 受精 費用】に関するよくある質問(FAQ)
Q1:体外受精1回の実質的な総額は、高額療養費制度を使えばいくらになりますか?
A1:一般的な年収区分(約370万〜770万円)の世帯で保険診療のみを行った場合、1ヶ月あたりの上限負担額は約8万〜9万円です。同一月内に採卵から移植まで完了すれば約8万〜9万円で収まりますが、採卵周期と移植周期が別月になるのが一般的なため、1サイクル(採卵+凍結+移植)の実質自己負担総額は約13万〜18万円程度になります。ここに先進医療を追加した場合はその実費(数万〜数十万円)が上乗せされます。
Q2:顕微授精(ICSI)を選択すると、体外受精より費用はいくら高くなりますか?
A2:顕微授精の保険診療費用は受精させる卵子の個数によって変動します。3割負担の場合、1個で約14,400円、2〜5個で約20,400円、6〜9個で約30,000円、10個以上で約38,400円が基本料金に加算されます。一般的な体外受精(ふりかけ法:一律約12,600円)と比較すると、約2,000円〜26,000円程度の差額が生じます。
Q3:43歳を超えてから体外受精を受ける場合、費用はどう変わりますか?
A3:治療開始時点で43歳以上の場合は保険適用外となり、全額自己負担(自由診療)となります。高額療養費制度も使えなくなるため、1回の採卵から移植までの総額は約50万〜100万円前後になります。ただし、支払った費用は確定申告の「医療費控除」の対象には含めることができます。
Q4:体外受精にかかる費用は、どのような支払方法が可能ですか?
A4:多くの不妊治療専門クリニックでは、クレジットカード決済やデビットカード決済、医療ローン(メディカルローン)に対応しています。高額な決済になるため、クレジットカードのポイント還元を活用したり、限度額適用認定証を事前に提出して窓口での決済額そのものを抑える運用が一般的です。
まとめ:最新制度を正しく把握し、戦略的な資金計画で治療に臨むために
不妊治療の保険適用によって体外受精の費用体系は大きく透明化され、従来に比べて経済的負担は大幅に軽減されました。しかし、受精方法や培養・凍結数による出来高加算、先進医療の選択、高額療養費の月跨ぎ計算など、実際の負担額を左右する要素は多岐にわたります。
想定外の出費に焦ることのないよう、事前に「限度額適用認定証」を準備し、お住まいの自治体における先進医療助成制度や医療費控除の仕組みを把握しておくことが不可欠です。制度の枠組みを正しく理解し、夫婦で納得のいく資金計画と治療期間のバウンダリーを設定した上で、最適な医療選択を行ってください。 (出典: 体外 受精 費用(Yahoo!ニュース))
