心身の不調や予期せぬ病気、職場の強いストレスによって休職を余儀なくされた際、真っ先に直面するのが「休職期間中の給料はどうなるのか」という生活直結の不安です。会社に行けない期間、手取り収入が完全に途絶えてしまうのではないかと強い焦りを覚えるビジネスパーソンは少なくありません。
労働基準法上の大原則として、働いていない時間に対して会社は賃金を支払う義務がない「ノーワーク・ノーペイの原則」が適用されるため、民間企業の私傷病休職は「無給」となるケースが一般的です。しかし、公的医療保険に備わっている傷病手当金を活用すれば、給与の3分の2(標準報酬月額の約67%)に相当する手当を非課税で受け取ることができます。制度の受給条件から、知られざる社会保険料の自己負担、手取りを減らさないための申請実務まで、現場取材の知見をもとに網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:休職中の給料は原則無給だが、健康保険の「傷病手当金」を利用することで過去1年間の平均給与の約3分の2が最長1年6ヶ月分支給される。
- 要点2:休職中であっても「社会保険料の支払い」や「住民税の徴収」は免除されず、ボーナス減額と重なることで毎月の収支がマイナスになる落とし穴が存在する。
- 要点3:会社の就業規則に定められた「休職期間上限」と「復職タイミング」を正確に把握し、申請手続きを計画的に進めることが経済的自立と再起の鍵を握る。
【給与ゼロの真実】休職中の給料は原則無給?生活を支える「傷病手当金」の仕組み
多くの会社員が誤解しがちな点ですが、法律上、病気やケガによる私傷病休職に対して企業が給与を支給する義務はありません。就業規則に「休職中も基本給の◯割を支給する」といった独自の福利厚生規定がない限り、休職に入った初月から会社の給与口座への振込は原則ストップします。
この無給期間における生活防衛の柱となるのが、加入している健康保険(協会けんぽや健康保険組合)から支給される傷病手当金です。傷病手当金は、療養のために働くことができなくなった被保険者とその家族の生活を保障するために設計された公的制度です。
支給額の基準となるのは、支給開始日以前の直近12ヶ月間の標準報酬月額の平均額です。この金額を日割り計算した上で、日額の3分の2が支給されます。傷病手当金は所得税法上「非課税所得」として扱われるため、所得税や復興特別所得税が源泉徴収されることはありません。結果として、休職前の手取り額と比較した場合、概ね8割前後の現金を確保できる構造になっています。
傷病手当金を受け取るためには、法律で定められた以下の4つの受給条件をすべて満たす必要があります。
- 業務外の病気やケガによる療養であること:業務上や通勤途中の負傷・疾病は労災保険の対象となるため、健康保険の傷病手当金からは除外されます。
- 労務不能と医師に診断されていること:自己申告ではなく、担当医師(主治医)が「本来の業務を行えない状態にある」と証明する診断書・意見書が必要です。
- 連続する3日間の待期期間を満たしていること:労務不能で仕事を休んだ最初の日から連続して3日間(待期期間)が経過し、4日目以降も休職していることが必須要件です。この3日間には有給休暇や土日・祝日を含めることができます。
- 休職期間中に給料の支払いがないこと:会社から給与が出ている場合でも、その金額が傷病手当金の日額より少なければ、差額分が支給されます。
【比較検証】民間企業・公務員・会社都合でどう変わる?所得補償の決定打
一口に「休職」と言っても、雇用形態や休職の原因、所属組織によって適用される制度や給付水準は大きく異なります。民間企業の会社員、地方・国家公務員、そして会社都合による休業における所得補償の違いを以下のデータ表にまとめました。
| 項目・区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 民間企業の私傷病休職 | 傷病手当金:標準報酬月額の3分の2(約67%) | 企業からの給与は「無給」が全体の約85%以上 | 非課税のため実質的な手取りは約8割を維持可能。初動の申請スピードが命。 |
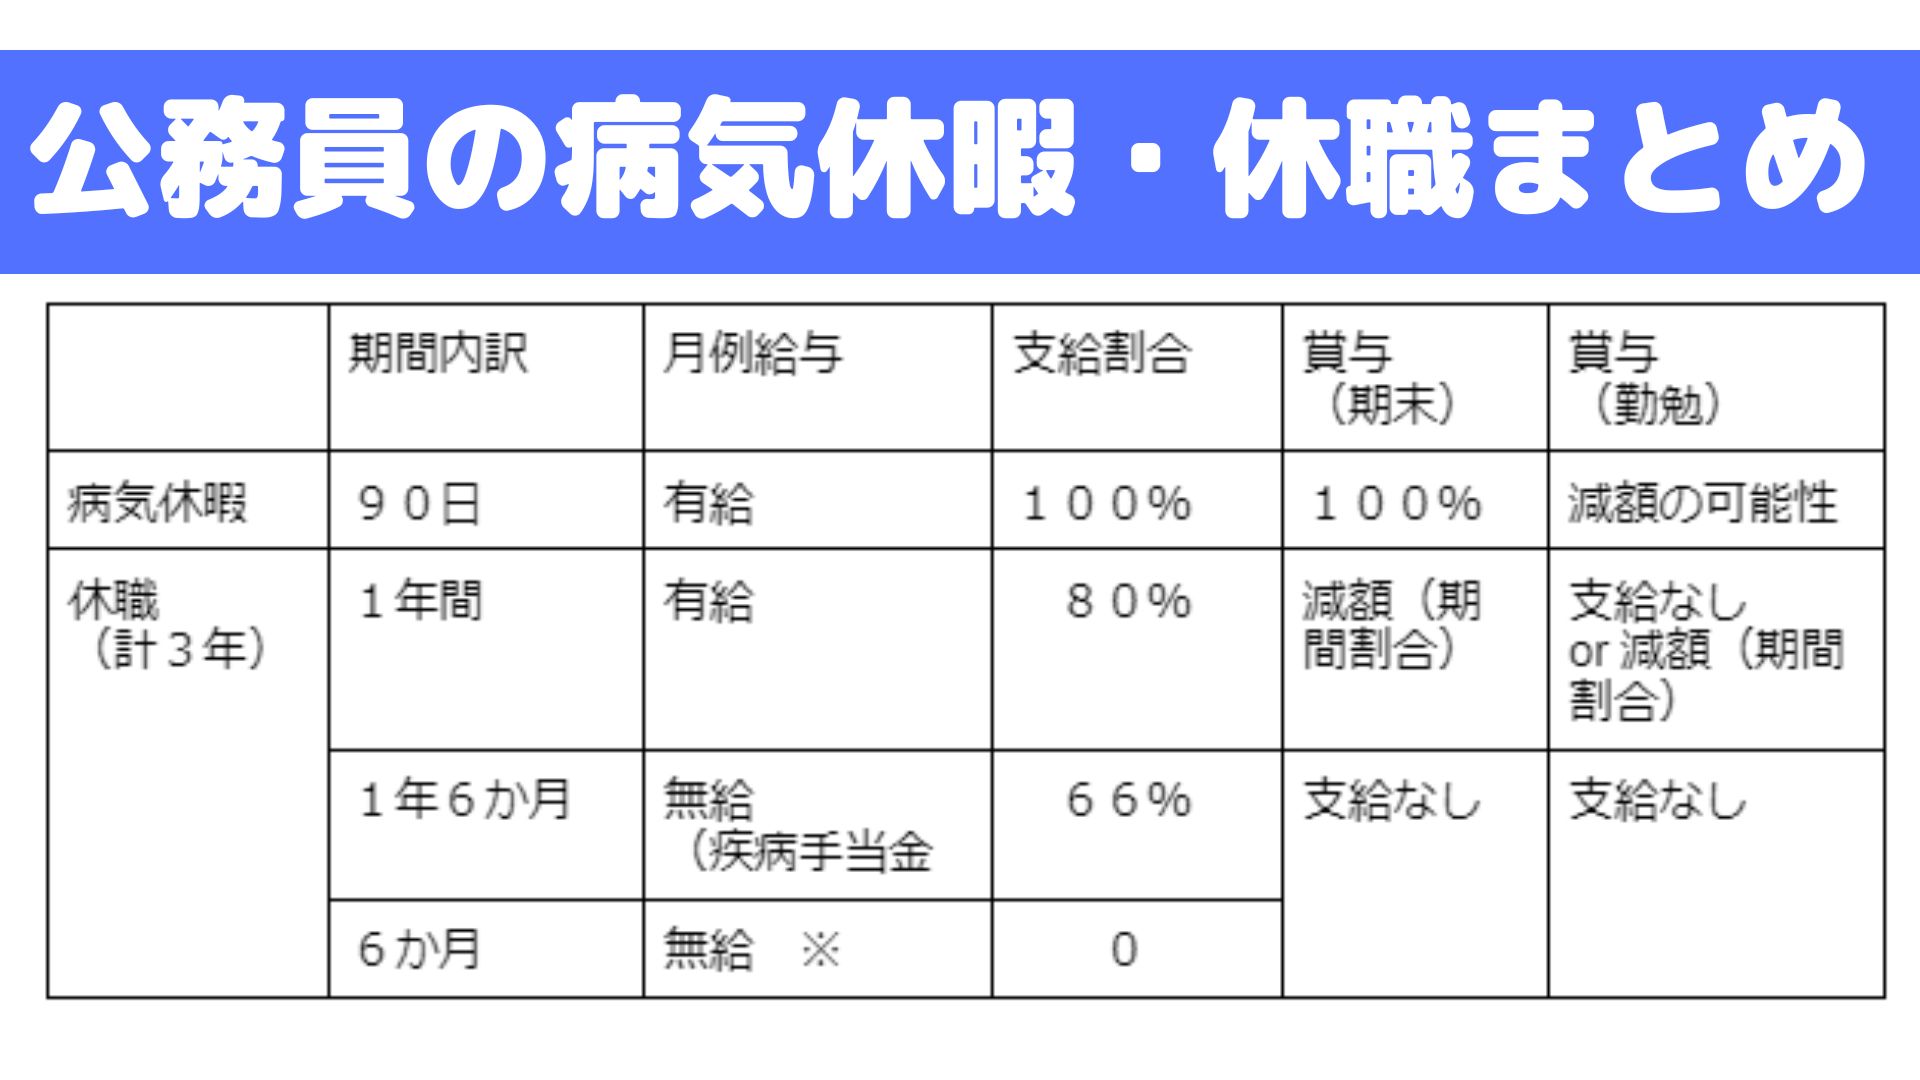
| 公務員の病気休職 | 公務員の休職手当:当初最大1年間は給与の80%支給 | 1年経過後は共済組合の傷病手当金(約67%)に移行 | 民間企業より手厚い補償体系。身分保障と給与保障の両面で強固。 |
| 会社都合による一時帰休 | 休業手当:平均賃金の60%以上(労働基準法第26条) | 会社の責に帰すべき事由による自宅待機・操業停止 | 傷病手当金と異なり課税対象。会社側が直接支払う義務を負う。 |
| 業務上・通勤災害(労災) | 休業補償給付+特別支給金で給与の合計80% | 治療費(療養補償給付)は自己負担ゼロ(全額支給) | 労災認定のハードルは高いが、経済的損失と自己負担は最小限に抑えられる。 |
【落とし穴と誤解】手取りがマイナスに?社会保険料支払いと住民税徴収の盲点
休職に入った労働者が最も衝撃を受ける事態のひとつが、「給与はゼロなのに、会社から毎月数万円の請求書が届く」という現象です。ネット上では「休職すれば自動的に支出も止まる」という誤解が散見されますが、現実は全く異なります。
最大の要因は社会保険料支払い(健康保険料・厚生年金保険料・介護保険料)です。産前産後休業や育児休業とは異なり、私傷病による休職では社会保険料の免除制度が存在しません。被保険者資格が継続している以上、休職前と同じ等級に基づく保険料が発生し続けます。給与からの天引きができないため、会社が立て替えた本人負担分を毎月指定口座へ振り込むか、復職後に一括精算する形を取らざるを得ません。
さらに見落とせないのが住民税の徴収です。住民税は「前年の所得」に対して課税される後払いシステムです。給与天引き(特別徴収)ができなくなると、企業は自治体に異動届を提出し、自宅に送付される納付書で直接支払う「普通徴収」へ切り替えるか、会社への直接振込を求めることになります。前年の年収が高かった人ほど、無給期間中に重い住民税負担がのしかかります。
加えて、賞与支給規定において「算定期間内の出勤日数」が要件化されている企業では、当然ながらボーナス減額や不支給の対象となります。傷病手当金の受給開始までには申請から通常1〜2ヶ月程度のタイムラグが生じるため、貯蓄の準備がない状態で社会保険料と住民税の二重請求が届くと、一時的な資金ショートに陥る危険があります。
【実態検証】うつ病休職のリアルと最長1年6ヶ月の受給期間カウント法
現場取材や相談窓口の記録から見えてくるのは、特にうつ病休職をはじめとするメンタルヘルス不調における生活防衛の難しさです。厚生労働省の労働安全衛生調査データでもメンタル不調による連続休業者は高止まりしており、現場からは深刻な声が上がっています。
「休職に入って最初の2ヶ月間、傷病手当金の入金が間に合わず、毎月会社から送られてくる社会保険料4万5千円の請求書を見るたびに心拍数が上がった。通帳の残高が減る恐怖で、療養どころではなかった」(30代・IT企業エンジニアの手記より)
「上司との人間関係に悩み適応障害で休職。会社側から『休職期間上限は半年間、それを超えると自然退職になる』と告げられ、完治していない焦りから復職を急ぎ、わずか3週間で再休職に追い込まれた」(20代・営業職の告白)
精神疾患による療養では、長期化や再発のリスクを前提とした受給期間の把握が欠かせません。傷病手当金の支給期間は、支給開始日から最長1年6ヶ月です。法改正により「通算化」が導入されたため、途中で一時的に復職して給与を受け取った期間がある場合、その期間は1年6ヶ月のカウントから除外され、再び同一の傷病で労務不能になった際に残りの日数を引き継いで受給できるようになりました。
ただし、健康保険の受給期間が1年6ヶ月あるからといって、会社にそれと同じ期間在籍できるとは限りません。就業規則に定められた休職期間上限(勤続年数に応じて3ヶ月〜1年程度に設定されるケースが多い)を超過すると、復職基準を満たさない限り「自動退職」または「解雇」となる雇用上のリスクが存在します。制度上の支給期限と、就業規則上の雇用継続期限の2つのタイムリミットを切り分けて管理することが不可欠です。
【損をしない申請手続き】受給漏れを防ぐタイムラインと復職タイミングの見極め
傷病手当金をスムーズに受け取り、経済的な破綻を防ぐためには、体系的な申請手続きの流れを把握しておく必要があります。
- ステップ1(医師の診断と休職申請):心身の異変を感じたら早期に医療機関を受診し、医師から「就労不能」の診断書を取得した上で、会社の人事労務担当者に休職を申し出ます。
- ステップ2(待期期間の完成):公休日や有給休暇を活用して「連続3日間」の欠勤実績を作り、4日目以降を傷病手当金の対象期間として確定させます。
- ステップ3(申請書の準備):加入する健康保険組合の公式サイト等から「健康保険傷病手当金支給申請書」を取り寄せます。
- ステップ4(書類の記入依頼):申請書は「被保険者記入用」「事業主記入用(勤務状況や給与不支給の証明)」「担当医師記入用(労務不能の医学的証明)」に分かれています。月ごとに区切って医師と会社に記入を依頼します。
- ステップ5(保険者への提出と入金確認):会社経由または本人から健康保険組合へ提出します。初回の申請は審査に1〜2ヶ月を要しますが、2回目以降は毎月コンスタントに振り込まれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
休職期間中の給与補償制度を活用するにあたり、自立した回復を果たすための客観的な判断基準を提示します。
【今すぐ制度を活用して休職に踏み切るべき人】
不眠や食欲不振、強い希死念慮など心身に明確な警告サインが出ている人、主治医から就労不能と診断されている人、そして最低2〜3ヶ月分の生活防衛資金(社会保険料と住民税の支払いに充てる資金)を確保できている人です。心身の健康を損なってキャリアを断絶させるリスクに比べれば、傷病手当金による2/3の所得補償を受けながら休養に専念する選択は極めて合理的です。
【休職の進め方に慎重を期すべき人】
就業規則上の休職期間上限が極端に短く(勤続1年未満で1ヶ月など)、退職リスクが高い人や、貯蓄が完全にゼロで初回振込までのタイムラグを乗り切る手段がない人です。この場合は、まず有給休暇の完全消化を優先する、会社の産業医面談を通じて時短勤務や部署異動などの「就業上の配慮」を先に交渉する、あるいは生活福祉資金貸付制度などの公的貸付を併用する防衛策を組み立ててから動く必要があります。
焦りから体調が万全でないまま復職タイミングを前倒しすることは、再発による「休職期間上限の消化切れ=退職」を招く最大の失敗要因です。職場との心理的バウンダリー(境界線)を保ち、生活リズムの安定と主治医の確定的な許可を待つ姿勢が、長期的なキャリアと生活を守るための唯一の正解となります。
【休職 期間 給料】に関するよくある質問(FAQ)
Q1:休職中に傷病手当金をもらいながら、在宅で副業や単発バイトをして収入を得ることは可能ですか?
A1:原則として認められません。傷病手当金は「労務不能(仕事ができない状態)」を前提として支給される制度です。副業やアルバイトで労働を行い収入を得た場合、「労務可能」と判断されて手当の支給が停止されたり、不正受給として過去に遡って返還を求められるリスクがあります。メルカリでの私物売却などの資産処分を除き、就労性のある活動は避けて治療に専念してください。
Q2:傷病手当金の受給中に会社を退職することになった場合、手当金は打ち切られてしまいますか?
A2:一定の要件を満たしていれば、退職後も継続して受給(資格喪失後の継続給付)が可能です。「被保険者期間が退職日までに継続して1年以上あること」「退職日において現に傷病手当金を受けているか、受給要件を満たしていること」の2点をクリアしていれば、最長1年6ヶ月の満了まで支給が継続します。ただし、退職日に1日でも出勤して引継ぎ作業などを行うと「労務可能」とみなされ、以降の受給資格を完全に失うため厳重な注意が必要です。
Q3:会社の業績不振を理由に「自宅待機」を命じられた場合も傷病手当金をもらえますか?
A3:病気やケガによる休業ではないため、傷病手当金の対象にはなりません。会社側の都合による休業の場合は、労働基準法第26条に基づき、会社が直接「休業手当(平均賃金の60%以上)」を支払う義務を負います。万が一会社が休業手当の支払いを拒否した場合は、労働基準監督署へ速やかに相談することをおすすめします。
まとめ:知っておくべき生活防衛策とキャリア再設計の道筋
休職期間中の給料は原則としてゼロになりますが、健康保険の傷病手当金を正しく活用することで、手取りベースで従来の約8割に相当する現金を確保し、生活の破綻を回避することが可能です。制度を知らないまま無理をして働き続けたり、経済的な恐怖から治療を怠ることは、最も避けるべき選択です。
休職生活を乗り切るための鉄則は、第一に「社会保険料と住民税の支払い負担を事前に試算しておくこと」、第二に「就業規則の休職期間上限を確認し、焦らず治療に専念できる環境を整えること」、そして第三に「申請手続きのスケジュールを人事担当者・主治医と密に連携すること」です。公的な救済措置を賢く活用し、確実な体調回復と持続可能なキャリアの再スタートを目指してください。 (出典: 休職 期間 給料(Yahoo!ニュース))
