固定資産の取得や日々の経理処理、さらにはマイカーの残価設定ローンやカーリース契約の場面で頻繁に登場する「残存価格(残存価額)」。耳にする機会は多いものの、正確な定義や減価償却における計算上の位置づけを完璧に把握している方は意外と多くありません。特に会計実務においては、税制改正前後のルール変更を正しく整理できていないと思わぬ計上ミスを招く原因にもなります。
現在では資産の価値を「1円」まで償却するルールが定着していますが、そもそもなぜゼロではなく1円を残すのか、その理由をご存じでしょうか。本稿では、残存価格の基礎知識から計算方法、税制改正に伴う劇的な変化の背景、さらにはビジネスや日常生活における実践的な注意点まで、最新の動向を踏まえて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:残存価格とは資産の耐用年数が過ぎた後に残る価値の見込み額であり、平成19年度税制改正により税法上は実質的に廃止され「1円(備忘価額)」まで償却可能となった。
- 要点2:帳簿上に「1円」だけ残すのは、現物資産が社内に存在している事実を固定資産台帳上で可視化し、紛失や不正処分を防ぐ内部統制上の必須処理である。
- 要点3:カーリースや残価設定ローンにおける残存価格は満了時の予想売却額を指し、契約方式(オープンエンド/クローズドエンド)によって返却時の追徴金リスクが大きく異なる。
残存価格(残存価額)の基礎定義と減価償却における位置づけ
残存価格(会計上は「残存価額」とも呼ばれます)とは、企業や個人事業主が購入した有形固定資産が法定耐用年数を経過した後に残ると見込まれる資産価値を指します。建物、機械装置、車両運搬具、パソコンといった事業用資産は、時間の経過や使用に伴ってその価値が少しずつ減少していきます。この目減りしていく価値を一定期間にわたって費用化していく手続きが「減価償却」です。
減価償却を行う際、資産の「取得原価(購入金額)」から「耐用年数経過後に残るであろう価値(残存価格)」を差し引いた金額が、実際の使用期間中に費用として配分されるべき総額となります。つまり、残存価格は毎年の減価償却費を算出するための土台となる重要な指標として長年機能してきました。
ここで混同しやすい概念として「残存割合」と「取得原価」の関係が挙げられます。取得原価は資産を購入するために要した本体価格および付随費用の合計であり、残存割合とはその取得原価に対して耐用年数満了時にどれだけの割合(パーセンテージ)の価値が残るかを定めた比率のことです。後述する日本の古い税制においては、この残存割合が原則「取得原価の10%」と一律に定められていた歴史があります。
【歴史的転換点】平成19年度税制改正で「残存価格」が廃止された真相
現在、日本の税法実務において「残存価格」という概念は、過去に取得した古い資産を除いて基本的に撤廃されています。その大きな転換点となったのが、平成19年度(2007年度)税制改正です。この改正により、減価償却の仕組みは世界標準に合わせて抜本的に見直されました。
改正前(平成19年3月31日以前に取得した資産)の日本では、有形固定資産の残存価格は一律「取得価額の10%」と設定され、減価償却できる限度額(償却可能限度額)は「取得価額の95%」までと厳格に制限されていました。つまり、耐用年数が過ぎてボロボロになった設備であっても、取得額の5%相当額は税務上の帳簿に資産として強制的に残さなければならなかったのです。
当時、欧米をはじめとする主要先進国では「取得価額の100%(全額)まで償却を認める」会計基準が一般的でした。日本だけが5%の未償却残高を残さざるを得ない構造は、日本企業の設備投資意欲を削ぎ、国際的な企業間競争において不利(イコールフッティングの欠如)を生んでいると経済界から強い批判が寄せられていたのです。
この歪みを解消するため、政府は平成19年度税制改正において償却可能限度額および残存価格の廃止に踏み切りました。平成19年4月1日以後に取得した固定資産については、最終的に「1円」を残して取得価額の全額を減価償却できる仕組みへと移行したのです。
なぜ帳簿に「1円」だけ残すのか?備忘価額の会計処理と残存簿価の真実
全額償却が可能になった現在でも、帳簿上の価値(残存簿価)を「0円」にするのではなく、あえて「1円」を残す会計処理が徹底されています。この1円のことを会計用語で「備忘価額(びぼうかがく)」と呼びます。全額を費用化してよいはずなのに、なぜわざわざ1円だけ残しておくのでしょうか。
その決定的な理由は、「資産が社内に物理的にまだ存在していること」を固定資産台帳上で記録し続けるためです。帳簿価額を完全に0円にしてしまうと、会計システムや固定資産台帳からその資産の存在が消滅してしまうリスクが生じます。台帳からデータが消去されると、現場にまだ使えるノートパソコンや公用車があるにもかかわらず、会社の資産管理リストから抜け落ち、紛失や盗難、不正な持ち出しがあっても誰も気づけない事態に陥ってしまいます。
実務における耐用年数経過後の処理は以下のステップで進められます:
- 耐用年数満了時:最終事業年度において、帳簿価額が「1円」になるまで減価償却費を計上する。
- 継続使用期間中:固定資産台帳上に「帳簿価額:1円」として登録を残し、定期的な現物棚卸の対象として管理する。
- 廃棄・売却時(除却処理):物理的に廃棄または売却した段階で、初めてその「1円」を除却処理(固定資産除却損などの計上)し、台帳から正式に抹消する。
このように、備忘価額の1円は、企業の財産を正確に把握し内部統制を担保するための極めて重要な役割を果たしているのです。
定額法・定率法の計算方法比較|新旧制度の違いと計算式
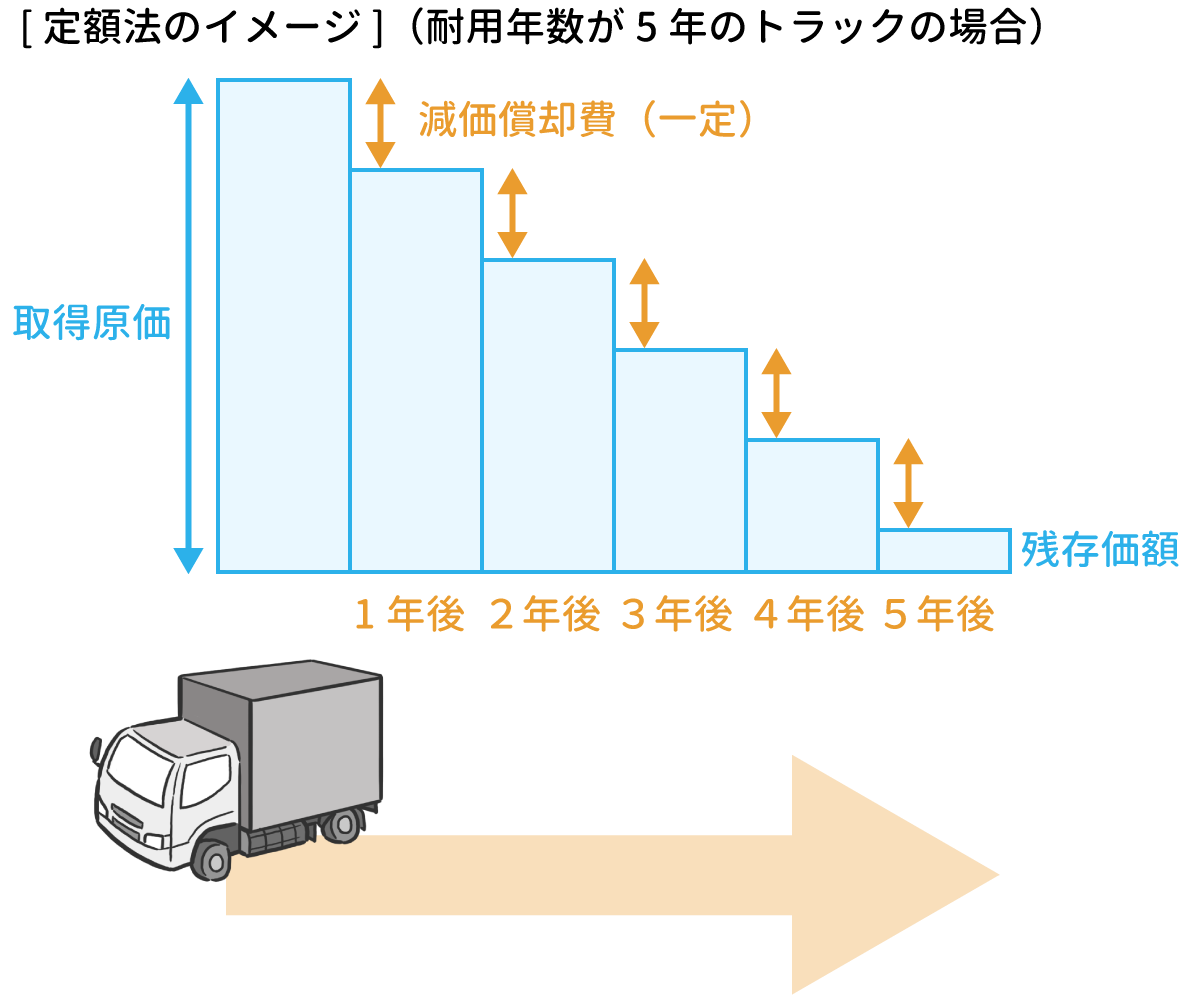
減価償却の主な計算方式には、毎年均等な金額を償却する「定額法」と、初年度に多く償却して年々償却額を減らしていく「定率法」があります。平成19年度税制改正により、これらの計算式からも旧来の「残存価格」というパラメータが排除され、よりシンプルな計算へと刷新されました。
| 取得時期の区分 | 定額法の計算式 | 定率法の計算式 | 最終的な帳簿残高 |
|---|---|---|---|
| 平成19年4月1日以後取得 (現行ルール) | 取得価額 × 定額法償却率 ※残存価格は計算に含めない | 期首帳簿価額 × 定率法償却率 (償却保証額を下回ると改定償却率へ移行) | 1円(備忘価額) 全額償却が可能 |
| 平成19年3月31日以前取得 (旧ルール) | (取得価額 - 残存価額10%)× 旧定額法償却率 | 期首帳簿価額 × 旧定率法償却率 | 取得価額の5% (※経過措置で5年均等償却して1円に移行可) |
現行の定額法では、例えば100万円で購入したパソコン(耐用年数4年・償却率0.250)の場合、毎年の償却費は「100万円 × 0.250 = 25万円」となり、4年目の最終年度に「24万9,999円」を償却して残高を1円にします。残存価格を10%引いてから計算していた旧制度に比べ、計算手順が直感的で分かりやすくなっています。
【実態検証】カーリースや残価設定型ローンの「残存価格」と精算トラブル
法人税務の世界を離れ、個人ユーザーや一般ビジネスにおいて「残存価格(残価)」という言葉が最も使われる現場が、自動車の「残価設定型ローン(残クレ)」や「カーリース」です。この分野における残存価格の理解不足が、近年多くのユーザー間トラブルを引き起こしています。
車の残価設定とは、契約時に「数年後の契約満了時点でこの車両には〇〇万円の中古車価値が残っている」とあらかじめ見込み額を決め、車両本体価格からその残存価格を差し引いた残りの金額だけを月々分割して支払う仕組みです。月々の支払額を大幅に抑えられるメリットがある一方で、契約方式の違いを理解していないと契約終了時に予期せぬ多額の支払いを求められる罠が存在します。
特に注意すべきなのが、「オープンエンド方式」と「クローズドエンド方式」の違いです。オープンエンド契約では、契約終了時に実際の市場査定額と契約時に設定した残存価格の差額を精算します。もし中古車相場の下落、走行距離オーバー、内外装の目立つ傷や事故歴などによって実際の査定額が残存価格を下回った場合、その差額数十万円を一括で自己負担(追徴精算)しなければなりません。
「月々の支払いが安いから」と安易に残存価格を高めに設定したオープンエンド契約を結んだ結果、返却時に「30万円以上の追加請求が来てトラブルになった」という相談が消費者生活センター等にも寄せられています。リスクを避けたい場合は、残価精算の責任を事業者が負う「クローズドエンド契約」を選択するか、走行距離や車両の取扱基準を厳格に守ることが鉄則です。
資産除去債務における処分見込額と企業会計のリアル
上場企業をはじめとする大規模な会計実務においては、残存価格に関連して「資産除去債務(ARO: Asset Retirement Obligations)」の論点も極めて重要視されます。これは、有形固定資産を取得・建設・開発・通常使用したことによって発生する、将来の資産除去(建物の解体、原状回復、アスベスト除去など)に伴う不可避的な義務を負債として計上する制度です。
この資産除去債務の計算では、資産を除去する際に回収できると合理的に見込まれる「処分見込額(スクラップ価値や売却可能額)」を将来キャッシュ・フローから控除して負債額を算定します。税務上の定型的な残存価格とは異なり、こちらは市場の実態や不動産契約の内容に基づいたリアルな見積もりが求められます。
固定資産の購入から日々の減価償却、耐用年数経過後の1円管理、そして最終的な解体・処分時の資産除去債務まで、固定資産の一生(ライフサイクル)全体にわたって「将来の残存価値をどう見積もり、どう管理するか」という視点が企業財務の健全性を左右するのです。
【プロの結論】残存価格の扱いで失敗しないための判断基準
残存価格や減価償却の取り扱いにおいて、事業規模や立場ごとに取るべき最適な判断基準は明確です。
- 個人事業主・中小企業:現行の税法基準に従い、耐用年数到来まで定額法または定率法で償却し、台帳上に1円の備忘価額を残す標準フローを徹底する。使わなくなった資産は速やかに除却処理を行い、無駄な償却資産税の課税対象から外す。
- カーリース・残クレ利用者:月々の安さだけで契約を選ばず、必ず「残価精算リスクがどちらにあるか(オープンエンドかクローズドエンドか)」を確認する。長距離走行をする人や車に傷をつけるリスクが高い環境(ペット同乗、アウトドア等)では、クローズドエンド方式を選ぶか残クレを避けるのが賢明である。
【残存 価格 と は】に関するよくある質問(FAQ)
Q1:残存価格と「残存簿価」にはどのような違いがありますか?
A1:残存価格(残存価額)は「耐用年数が満了した時点で残ると見込まれる価値」という事前の見積もりや基準値を指します。一方、残存簿価(帳簿価額)は「現時点で帳簿上に残っている未償却の資産価値」を指し、毎年の減価償却が進むにつれて減少していきます。最終的に耐用年数を迎えた時点の残存簿価が「1円(備忘価額)」となります。
Q2:耐用年数を過ぎて1円になったパソコンを廃棄した場合、どんな仕訳が必要ですか?
A2:物理的に廃棄した場合は、台帳から1円を取り除く「除却処理」を行います。仕訳例としては、借方に「固定資産除却損 1円」、貸方に「工具器具備品 1円」のように計上し、固定資産台帳の登録を抹消(除却)します。
Q3:平成19年より前に買った古い機械の残存価格(5%)はどう処理すればいいですか?
A3:平成19年3月31日以前に取得した資産で、すでに旧制度の償却可能限度額(取得価額の95%)まで償却が完了しているものは、その翌事業年度から5年間にわたって均等償却を行い、最終的に1円(備忘価額)まで帳簿価額を下げることができます。
まとめ:正しい残存価格の理解がリスク管理と資産運用の第一歩
残存価格は、かつて日本の税制において厳格に10%と定められていたものの、平成19年度の税制改正によって実質的に廃止され、現在では「1円(備忘価額)」を残す全額償却ルールへと一本化されています。帳簿に1円を残すのは計算のミスではなく、現物資産の所在を台帳上で管理し続けるための極めて合理的な仕組みです。
一方で、自動車のリースや残価設定ローンにおける「残存価格」は、契約満了時の精算リスクに直結する現在進行形の重要概念です。会計実務のルールと身近な金融契約の仕組みをそれぞれ正しく把握し、予期せぬトラブルや処理漏れを防ぎながら健全な資産管理を実践してください。 (出典: 残存 価格 と は(Yahoo!ニュース))
