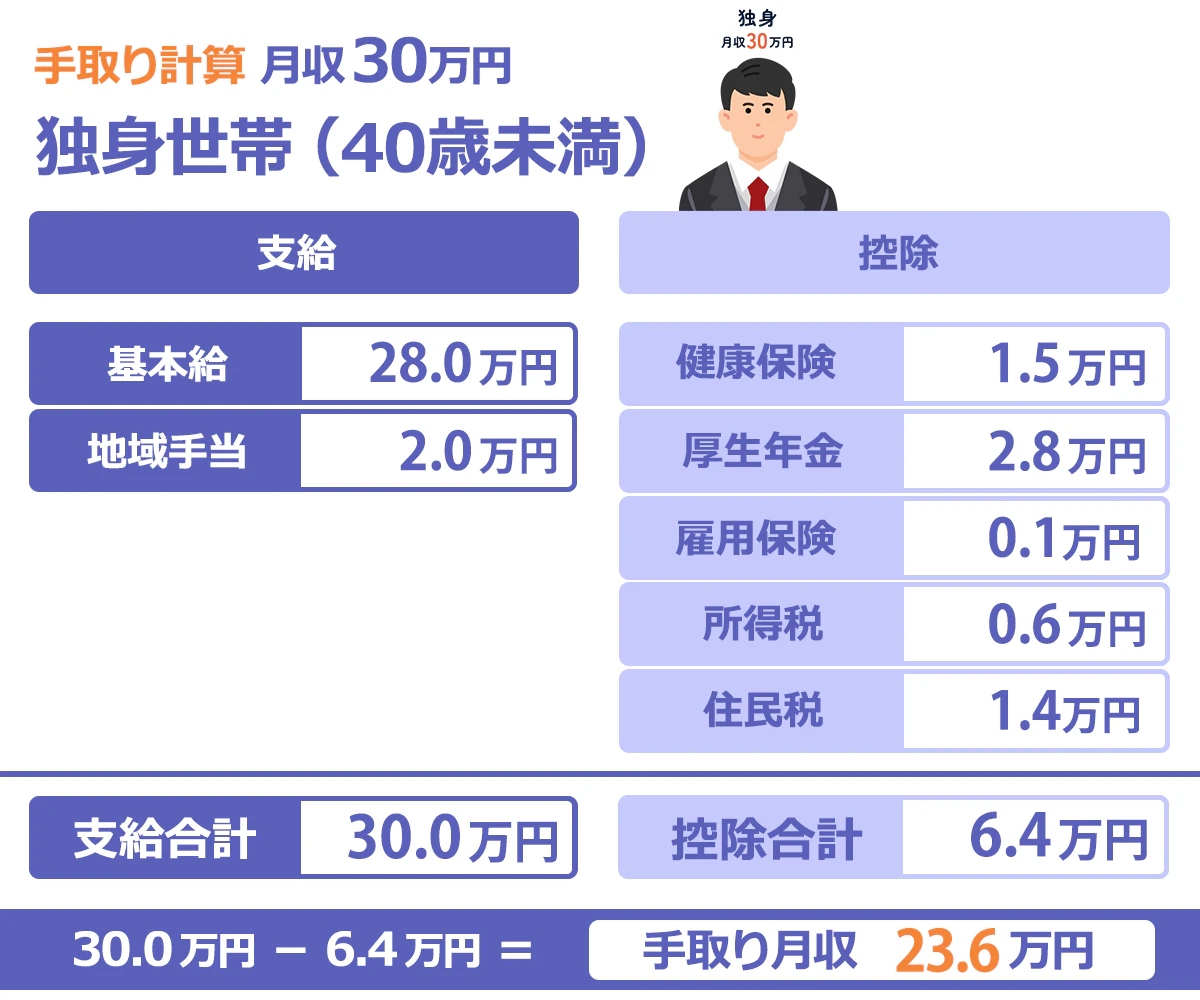
給与明細を開いた瞬間、「額面は30万円あるのに、なぜか手元に残るお金が少ない」と違和感を覚えた経験はないでしょうか。結論から言えば、額面月収30万円の実際の手取り額は約23万5,000円〜24万円です。額面から毎月約6万円以上が、税金や社会保険料として自動的に天引きされています。
物価高や社会保険料の負担増が議論される2026年現在、手取り24万円前後という金額でどのような生活が送れるのか、独身と扶養家族がいる世帯でどのような差が出るのかは、生活設計において極めて重要な関心事です。本記事では、控除額の正確なシミュレーションから、家賃・生活費の内訳、手取りを最大化する防衛策まで、公的データと現場のリアルな証言を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面月収30万円(年収360万円)の実際の手取りは、独身(40歳未満)で月額約23.8万〜24万円・年間約285万〜288万円が目安。
- 要点2:天引きの内訳は健康保険・厚生年金などの社会保険料が約4.5万円、所得税・住民税が約1.7万円で、控除総額は約6.2万円に達する。
- 要点3:適正家賃は7.5万〜8万円以内。扶養家族の有無や前年の所得状況、新卒2年目の住民税課税によって可処分所得が大きく変動する点に注意が必要。
【2026年最新】月収30万円の手取り額と引かれるお金のリアル
給与所得者の手元に残る「可処分所得(手取り)」は、額面給与から「社会保険料(健康保険料、厚生年金保険料、雇用保険料、40歳以上は介護保険料)」および「税金(所得税、住民税)」を差し引いて計算されます。
2026年の最新法令・保険料率に基づくと、額面30万円の会社員の手取り割合は額面の約78%〜80%となります。ボーナスなしの年収360万円の場合、年間の手取り額は約285万円〜288万円程度で推移します。
「月収30万手取り」で検索する多くの人が驚くのは、総支給額に対して天引きされる金額の重さです。毎月確実に手元へ残る金額を正確に把握しておかなければ、家賃の契約やローンの返済計画で深刻な資金ショートを招くリスクがあります。
月給30万控除額シミュレーション|税金と社会保険料の詳細内訳
毎月差し引かれる約6万円強のお金は、具体的にどこへ消えているのでしょうか。東京都の協会けんぽに加入する40歳未満・独身会社員の標準的なモデルケースをもとに、正確な内訳を算出したシミュレーションが以下の通りです。
| 控除項目 | 天引き額(月額目安) | 算出基準・料率の目安 | 編集部の見解・影響度 |
|---|---|---|---|
| 健康保険料 | 約14,970円 | 標準報酬月額30万円×約4.99%(労使折半) | 医療費3割負担や傷病手当金の原資。毎年微増傾向。 |
| 厚生年金保険料 | 約27,450円 | 標準報酬月額30万円×9.15%(労使折半) | 控除の中で最大の支出。将来の老齢・障害年金の基礎。 |
| 雇用保険料 | 約1,800円 | 総支給額×0.6%(一般事業) | 失業給付や育児休業給付の備え。比較的負担は小さい。 |
| 所得税 | 約5,400円 | 課税対象額(社保控除後)に応じた源泉徴収税額 | 累進課税。扶養親族の有無で大きく変動。 |
| 住民税 | 約12,000円 | 前年の課税所得×約10%+均等割(月割計算) | 前年実績ベースで後から課税される点に要注意。 |
| 控除合計/実際の手取り | 控除計:約61,620円 | 社会保険料+税金 | 手取り額:約238,380円 |
表から明らかなように、最大の天引き項目は税金ではなく社会保険料です。健康保険と厚生年金だけで毎月約4.2万円以上が引かれており、これらは給与水準にほぼ比例して差し引かれます。
【世帯別比較】独身・既婚・扶養ありで手取りはどう変わるのか
同じ「額面月収30万円」であっても、扶養家族の人数や配偶者の就労状況によって所得控除が適用されるため、最終的な手取り額には明確な差が生じます。
1. 額面30万手取り独身(40歳未満)
配偶者控除や扶養控除がないため、税負担は最も重くなります。月々の手取りは約23.8万円です。介護保険料が加算される40歳以上の場合は、さらに毎月約2,400円程度の手取り減少となります。
2. 月収30万扶養あり手取り(配偶者を扶養・子ども1人)
配偶者控除(満額38万円)や扶養控除が適用されると、課税所得が圧縮されるため、所得税および翌年の住民税が軽減されます。その結果、月々の手取りは約24.5万〜24.8万円となり、独身者と比較して月額7,000円〜1万円程度、手取りが増加します。
3. 額面30万夫婦手取り(共働き世帯の場合)
夫婦それぞれが額面月収30万円を得ている世帯(世帯年収720万円)の場合、世帯全体の手取り月額は約47.6万円(23.8万円×2人)となります。1人で額面60万円を稼ぐ世帯(手取り約45万円前後)よりも税金の累進課税が緩和されるため、世帯全体の手取り総額が大きくなる税制上のメリットが存在します。
【生活費内訳】手取り24万円のリアルな家計簿と適正家賃
手取り24万円をどのように配分すれば、破綻せずに資産形成を進められるのでしょうか。FP(ファイナンシャルプランナー)の標準基準と都市部での一人暮らし・二人暮らしのリアルな配分例を検証します。
一人暮らし(単身世帯)の理想的な生活費内訳
手取り24万円の場合、一般に推奨される「家賃は手取りの3分の1以内」という基準を適用すると、月収30万家賃目安は上限8万円(理想は7万〜7.5万円)です。
- 家賃(管理費込):75,000円(手取りの約31%)
- 食費(自炊+適度な外食):40,000円
- 水道・光熱費:12,000円
- 通信費(スマホ・光回線):8,000円
- 日用品・雑費:10,000円
- 交際費・娯楽費:25,000円
- 医療・被服・美容費:15,000円
- 貯蓄・つみたて投資:45,000円(手取りの約19%)
- 合計支出+貯金:240,000円
固定費を適切に管理できれば、月収30万貯金額平均として毎月4万〜5万円(年間50万〜60万円)の資産形成が現実的に達成可能です。
夫婦・二人暮らしの場合の現実と注意点
片働きで手取り24万円のみで二人暮らしをする場合、家賃8.5万円、食費5.5万円、光熱費1.8万円と生活費が膨らむため、貯蓄に回せる金額は月1万〜2万円程度まで落ち込みます。冠婚葬祭や家電の買い替えなどの臨時出費が発生すると、単月で赤字に陥るリスクが高まるため、固定費の徹底的な見直し、あるいはパートナーの就労による世帯収入の底上げが強く推奨されます。
【実態検証】SNSや知恵袋に溢れる「月収30万はきつい?」現場の生の声
国税庁の「民間給与実態統計調査」などの公的データによると、日本の給与所得者の平均給与は約450万〜460万円前後(賞与含む)です。ボーナスなしの月収30万円(年収360万円)は、全体の中央値よりやや低め、20代後半〜30代前半の単身層における標準的なゾーンに位置します。
大手ネット掲示板やSNS、知恵袋に寄せられる月収30万円層のリアルな声を集約すると、以下の実態が浮かび上がります。
「地方都市なら車を維持しながらでも一人暮らしで月3万円は貯金できる。しかし都内23区で家賃8万円のワンルームに住み、物価高の中で自炊を怠ると、月末には口座残高がギリギリになる」(都内在住・28歳IT企業勤務男性の手記より)
「新卒1年目は月収30万で余裕だと思っていたが、2年目の6月から住民税が毎月1万円以上引かれるようになり、手取りが急に減って青ざめた」(メーカー勤務・25歳女性のコミュニティ投稿より)
現場の声が示す通り、月収30万円は「決して貧困ではないが、油断して無計画にお金を使うと全く貯まらない境界線」と言えます。
一般に知られていない盲点とネットの誤解|住民税と残業代の罠
月収30万円の生活を維持する上で、見落としがちな2つの致命的な落とし穴があります。
1. 「新卒2年目ショック」と住民税のタイムラグ
住民税は前年1月〜12月の所得に対して翌年6月から課税されます。そのため、社会人1年目は住民税がほぼ非課税となり手取りが約25万円前後ありますが、2年目の6月以降は毎月約1万〜1.2万円が新たに天引きされ、手取りが目に見えて目減りします。昇給が数千円程度にとどまった場合、「昇給したのに手取りが前年より減る」という逆転現象が発生します。
2. 残業代や各種手当で「一時的に30万」になっているリスク
基本給23万円+残業代・手当7万円で「額面30万円」に到達している場合、残業が削減された瞬間に手取りは20万円台前半まで急落します。固定費(特に家賃)は、残業代を含まない「基本給ベースの手取り」を基準に契約するのが家計防衛の鉄則です。
【プロの結論】月収30万円をベースに生活防衛と手取りを増やす判断基準
月収30万円の段階で最優先すべきは、「生活水準を一度上げると下げられなくなる心理的トラップ(ラチェット効果)」を徹底的に防ぐことです。
- 向いている行動:ふるさと納税の限度額(独身で年間約3.8万円)を使い切る、月2万〜3万円の少額から新NISA・iDeCoを活用して非課税枠を最大化する、格安SIMやサブスク見直しで固定費を月1万円削る。
- 避けるべき行動:手取りの40%を超えるような家賃(9万円以上)の物件契約、リボ払いやカーローンの安易な利用、残業代を当てにした固定支出の設定。
【30 万 手取り いくら】に関するよくある質問(FAQ)
Q1:額面30万円でボーナスが年2回(各2ヶ月分)ある場合、年収と手取りはどうなりますか?
A1:年間ボーナスが4ヶ月分(120万円)支給されると、額面年収は480万円となります。この場合の年間手取り額は約375万〜385万円程度となり、ボーナス1回あたりの手取り額は約46万〜48万円前後となります。
Q2:40歳になると手取りが減るのはなぜですか?
A2:40歳に達した月から「介護保険第2号被保険者」となり、健康保険料に介護保険料率(約1.6%〜1.8%、労使折半で本人負担約0.8%)が上乗せされるためです。月収30万円の場合、毎月約2,400円〜2,700円ほど手取りが減少します。
Q3:手取りを少しでも増やすための具体的な節税方法はありますか?
A3:会社員が即効性を持って実行できるのは「ふるさと納税」による翌年住民税の控除前払い、および「iDeCo(個人型確定拠出年金)」の掛金全額所得控除です。毎月2万円をiDeCoに拠出した場合、所得税と住民税を合わせて年間約3.6万〜4.8万円程度の税負担を軽減できます。
まとめ:手取り24万円の現実を把握し賢いマネープランを
額面月収30万円のリアルな手取り額は、独身で約23.8万円、扶養ありで約24.5万円です。額面と手取りの間にある約6万円のギャップを正しく認識し、適正な家賃(7.5万〜8万円以内)と固定費の管理を徹底することが、経済的な安定を築く第一歩となります。
物価と税負担の推移を見据え、制度上の控除を賢く活用しながら、無理のない貯蓄と資産運用の基盤を整えていきましょう。 (出典: 30 万 手取り いくら(Yahoo!ニュース))
