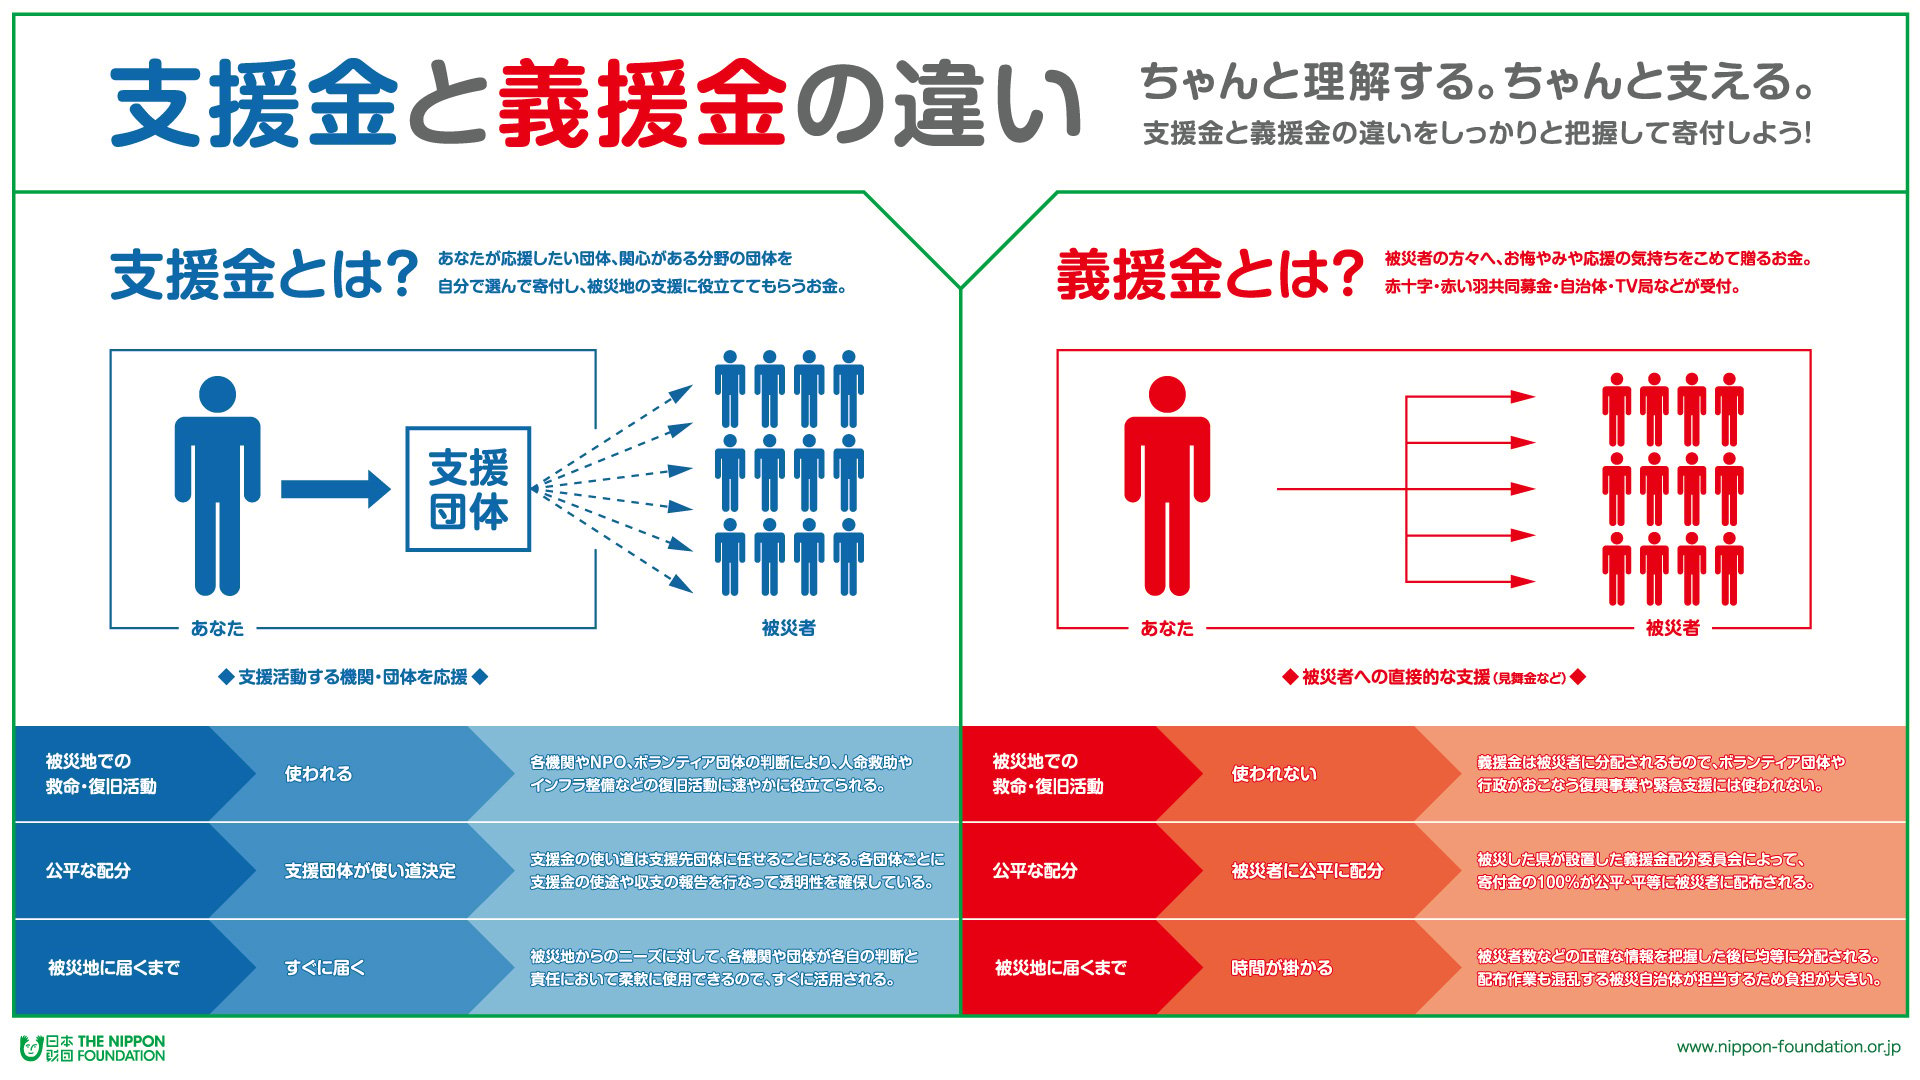
大規模な自然災害が発生した際、被災地を力づけようと多くの人々が行動を起こします。その際、寄付の窓口として目にするのが「義援金(ぎえんきん)」と「支援金(しえんきん)」という2つの言葉です。名前は似通っていますが、お金の使われ方や被災地に届くまでのスピード、さらには税制上の扱いには決定的な違いが存在します。
「善意で送ったお金が、今どこで何に使われているのか」「被災者一人ひとりに直接届くのはどちらなのか」。2026年現在も議論が絶えない寄付の仕組みについて、一次情報や公的データをもとにその実態と正しい選び方を分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:義援金は被災者個人へ公平に配分される「生活再建の見舞金」であり、分配委員会の審議を経るため届くまでに数ヶ月以上の時間を要する。
- 要点2:支援金は被災地で活動するNPOやボランティア団体へ送られる「活動資金」であり、発災直後から数日単位で迅速に現場へ投入される。
- 要点3:どちらも寄附金控除の対象となり得るが、控除の種類(所得控除・税額控除)や領収書・受領証明書の発行手続きに明確な差異がある。
義援金と支援金の決定的な違い|届くスピードと使い道の真相
寄付を行う際、最も多くの方が疑問に感じるのが「誰の手元に、どのような形で届くのか」という点です。日本財団や日本赤十字社などの公表資料によると、この2つは役割そのものが根本から異なります。
義援金とは、被災した住民一人ひとりに対して公平に配分される「お見舞金(現金)」です。集まった寄付金は、日本赤十字社や中央共同募金会、被災自治体などに集約された後、各自治体に設置される義援金配分委員会に送られます。そこで人的被害や家屋の倒壊状況(全壊・大規模半壊・半壊など)に応じた配分基準が厳格に審議され、最終的に被災者の個人口座へ直接給付されます。
一方の支援金は、被災地で救助活動、炊き出し、物資輸送、避難所環境の改善、瓦礫撤去などを担うNPOやボランティア団体などの活動資金として使われます。支援金を受け取った団体は、自らの判断で即座に現場の活動経費として活用できるため、発災直後からダイナミックに動くことが可能です。
ここで生じるのが「届くまでの期間とスピード」の大きな差です。支援金が集積から数日〜数週間で現場の支援物資や重機燃料、専門スタッフの派遣費に変わるのに対し、義援金は「公平な分配」を担保するために自治体による罹災証明書の発行や被害調査を待つ必要があります。そのため、被災者の手元に現金が届くまでには数ヶ月から、被害規模によっては半年以上の歳月を要するケースが一般的です。
なお、似た表記として見かける「義捐金(ぎえんきん)」は、意味としては義援金と全く同一です。「捐」の文字が当用漢字(現・常用漢字)に含まれなかったことから、戦後に「義援金」と書き換えられた歴史的経緯があります。
【徹底比較】義援金・支援金・寄付金・ふるさと納税災害支援の違い一覧
災害支援に関するお金の流れを整理するため、主要な寄付手段の特徴と数値を比較表にまとめました。
| 項目 | 詳細・使途の内訳 | 届くまでの期間・スピード | 編集部の見解・評価 |
|---|---|---|---|
| 義援金 (日本赤十字社・自治体等) | 被災者への直接給付(100%現金配分)。運営経費・活動費には原則充当されない。 | 数ヶ月〜半年以上(被害認定・配分基準策定の完了後) | 生活再建の原資として不可欠。即効性はないが公平性が極めて高い。 |
| 支援金 (日本財団・認定NPO等) | NPO・NGOの現場活動支援(重機稼働費、避難所支援、医療・物資調達等)。 | 即日〜数週間(発災直後の初動段階から即時投入) | 命を守る緊急期に威力を発揮。初動のインフラ維持に直結する。 |
| ふるさと納税 (災害支援寄附) | 被災自治体の復旧・復興事業費(道路復旧、仮設住宅整備、行政機能維持)。 | 数週間〜数ヶ月(自治体の予算執行スケジュールに準拠) | 返礼品なしで自治体を直接支援可能。代理寄附受付により被災自治体の事務負担を軽減。 |
【実態検証】被災現場と寄付者の生の声|「すぐ届かない」不満の背景
災害が発生するたび、SNSや掲示板では「寄付した数千億円の義援金はなぜすぐに被災者へ配られないのか」という疑問や不満の声が上がります。しかし、現場の自治体職員や関係機関の証言を検証すると、そこには「1円たりとも不公平を生み出してはならない」という行政の法的縛りが存在します。
たとえば、家屋の損壊判定を行う自治体職員の調査には膨大な人手と時間がかかります。住民票が散逸した避難所での身元確認や、誰がどの程度の被害を受けたのかを客観的に証明する「罹災証明書」の発行が完了しなければ、公平な配分額を決定できません。無理に初期段階で均等配分を行えば、「全壊の世帯と一部損壊の世帯に同じ金額を配るのか」という別の不満や法的なトラブルを生むことになります。
一方、発災直後の「空白の数週間」を埋めているのが支援金を受けた民間団体です。2024年の能登半島地震をはじめとする過去の現場報告でも、道路が寸断された孤立集落へのドローン物資輸送や、仮設トイレの迅速な設置、温かい食事の炊き出しなどは、支援金を原資としたNPOが迅速な意思決定によって成し遂げました。
寄附金控除と確定申告の手続き|税制優遇を最大限受けるための注意点
善意の寄付を行った場合、税制上の優遇措置である寄附金控除を受けることができます。ただし、寄付先や種類によって控除の枠組みや必要な書類が異なるため注意が必要です。
国税庁の規定によると、日本赤十字社の義援金窓口や被災自治体へ直接寄付した義援金は、税法上の「国または地方公共団体に対する寄附金」等に該当し、特定寄附金として所得控除(寄附金控除)の対象になります。確定申告の際には、寄付先から発行される領収書(受領証明書)のほか、専用の振込受領書や振込票の控えが証明書として認められるケースがあります。
一方、NPOや公益法人への支援金の場合、寄付先が「認定NPO法人」や「公益社団・財団法人」である場合に限り、税額控除または所得控除の選択適用が可能です。特に個人の場合は「(寄附金額 - 2,000円)× 40%」を所得税額から直接差し引ける税額控除を選べる場合が多く、減税効果が非常に高くなります。ただし、これには団体が発行する公式な領収書(寄附金受領証明書)が必須となり、一般的な銀行振込の明細書単体では受理されない場合があるため、必ず受領証の保管を徹底してください。
また、ふるさと納税による災害支援を活用した場合、2,000円を超える部分について自己負担上限額まで住民税・所得税から全額控除されます。ワンストップ特例制度の申請書を提出するか、確定申告を行うことでスムーズに控除手続きを完結できます。
一般に知られていない盲点とネットの誤解を徹底是正
インターネット上では、寄付に関して極端な情報や誤解が散見されます。代表的な3つの誤解を是正します。
誤解①:「支援金は団体の人件費に消えるから無駄である」
これは最も多い誤認の一つです。支援金が人件費や管理費に充当されるのは事実ですが、それは「現場で重機を操縦する専門技術者」「被災者のメンタルケアを行う心理士」「避難所の感染症対策を統括する医療スタッフ」などを現地に常駐させるための必要不可欠な原資です。専門スタッフの活動資金なくして、迅速かつ安全な救援活動は成立しません。
誤解②:「全額が被災者に渡る義援金だけを寄付すべきである」
義援金は確かに全額が被災者に渡りますが、前述の通り手元に届くのは生活再建フェーズ(数ヶ月後)です。「今夜の防寒具がない」「避難所の衛生環境が悪化している」という命の危機に瀕している超初期フェーズを救うのは支援金です。どちらが優れているかではなく、救う時間軸が異なると理解するのが正しい捉え方です。
誤解③:「個人のSNSアカウントや非公認クラファンへの送金も税金控除になる」
個人の有志や未認可の任意団体が立ち上げたクラウドファンディング口座への送金は、税法上の寄附金控除の対象外となります。また、使途の監査や報告義務が課されていないケースもあるため、透明性を重視する場合は認定NPO法人や公式の災害対策本部が受付窓口となっているかを確認することが重要です。
【プロの結論】寄付先はどう選ぶべき?おすすめできる人・判断基準
寄付を行う際は、ご自身の想いや支援したいタイミングに合わせて寄付先を明確に選別することが推奨されます。
【義援金を選ぶべき人】
・被災者一人ひとりの手元に直接現金を届け、今後の生活再建・家屋再建を支えたい人
・運営費や手数料に1円も引かれることなく、集まった額の100%を分配してほしい人
・日本赤十字社や被災自治体など、公的で確実な窓口を通じて支援を行いたい人
【支援金を選ぶべき人】
・発災直後の緊急救助や、避難所の環境改善、物資供給など「今すぐ現場で動く力」を後押ししたい人
・特定の支援活動(子どもの心のケア、ペット同伴避難所の運営、瓦礫撤去など)に特化した活動を指定して応援したい人
・認定NPO法人の税額控除を活用し、高い節税効果を得ながら社会貢献したい人
【義援金 支援 金 違い】に関するよくある質問(FAQ)
Q1:義援金と義捐金(ぎえんきん)は意味が違うのですか?
A1:意味は全く同じです。「捐」の文字が常用漢字に含まれていないため、現代の公的機関やメディアでは「義援金」と表記されています。どちらも被災者に分配される現金を指します。
Q2:支援金はどのように使われたか確認できますか?
A2:信頼性の高い認定NPOや公益財団法人(日本財団など)では、公式ウェブサイトや年次報告書(アニュアルレポート)にて活動実績や使途の内訳を公表しています。使途の透明性を重視する場合は、過去の災害で詳細な活動・決算報告を公開している団体を選ぶことをおすすめします。
Q3:確定申告で寄附金控除を受ける際、ATMの振込票は領収書の代わりになりますか?
A3:義援金の場合、日本赤十字社や自治体の指定口座への振込票の控えと、その口座が義援金専用口座であることを示す書類(募集要項のコピー等)を添付することで代用できる場合があります。ただし、支援金(認定NPO法人等)の税額控除を受ける場合は、原則として団体が発行する公式な「寄附金受領証明書」の原本が必要となります。
Q4:法人が義援金や支援金を支出した場合の損金算入はどうなりますか?
A4:国や地方公共団体に対する義援金等は「国等に対する寄附金」として全額損金算入が可能です。また、指定寄附金に該当する支援金も全額損金算入となります。認定NPO法人等への支援金は「特定公益増進法人等に対する寄附金」として、一般の寄附金とは別枠の損金算入限度額が適用されます。
まとめ:目的とタイミングを見極めた「後悔しない災害支援」を
義援金と支援金は、どちらが優れているかという対立関係にあるものではありません。「現場の緊急初動を支える支援金」と、「中長期的な被災者の生活再建を支える義援金」は、復興のプロセスにおいて車の両輪として機能しています。
発災直後の数日〜数週間は支援金で現場のレスキュー部隊を支え、数ヶ月が経過した復旧段階では義援金で被災世帯の再起を後押しする。あるいは、ふるさと納税を活用して自治体のインフラ復旧を直接助ける。それぞれの特性と使途の違いを正しく理解したうえで、ご自身の意思に最も合致した支援を選択してください。 (出典: 義援金 支援 金 違い(Yahoo!ニュース))
