手元の資金を減らさずに大きな買い物ができるクレジットカードの後払い機能。しかし、会計時やアプリの画面で提示される「分割払い」と「リボ払い(リボルビング払い)」の本質的な違いを、正確に把握できている人は決して多くありません。「どちらも毎月少しずつ支払う仕組みだから同じようなもの」と安易に選択すると、後から思わぬ手数料負担に苦しむ事態に陥ります。
両者の決定的な差は、「支払い回数を固定するのか」「毎月の支払額を固定するのか」という軸の違いにあります。仕組みを誤解したまま利用を続けると、毎月返済しているはずなのに元金がほとんど減らないという危険な罠に足を踏み入れかねません。家計を守り、無駄なコストを極限まで削るために知っておくべき両者の構造差と手数料の真実を、金融取材の現場視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を確定させるのに対し、リボ払いは「毎月の支払額」を固定するため返済が長期化しやすい。
- 要点2:多くのカード会社で2回払いやボーナス一括払いは手数料無料だが、3回以上の分割およびリボ払いは実質年率15.0%前後の高額な手数料が発生する。
- 要点3:「どっちが得か」の結論は明確であり、手数料総額をコントロールできる分割払いの方が安全性が高く、リボ払いは原則として回避すべきである。
【仕組みの根本差】リボ払いと分割払いは何が違うのか?決定的な構造を解剖
クレジットカードの決済時に選べる分割払いとリボ払い。一見すると「高額な買い物を月々に分散して支払う」という点で似通って見えますが、その債務管理構造は完全に別物です。
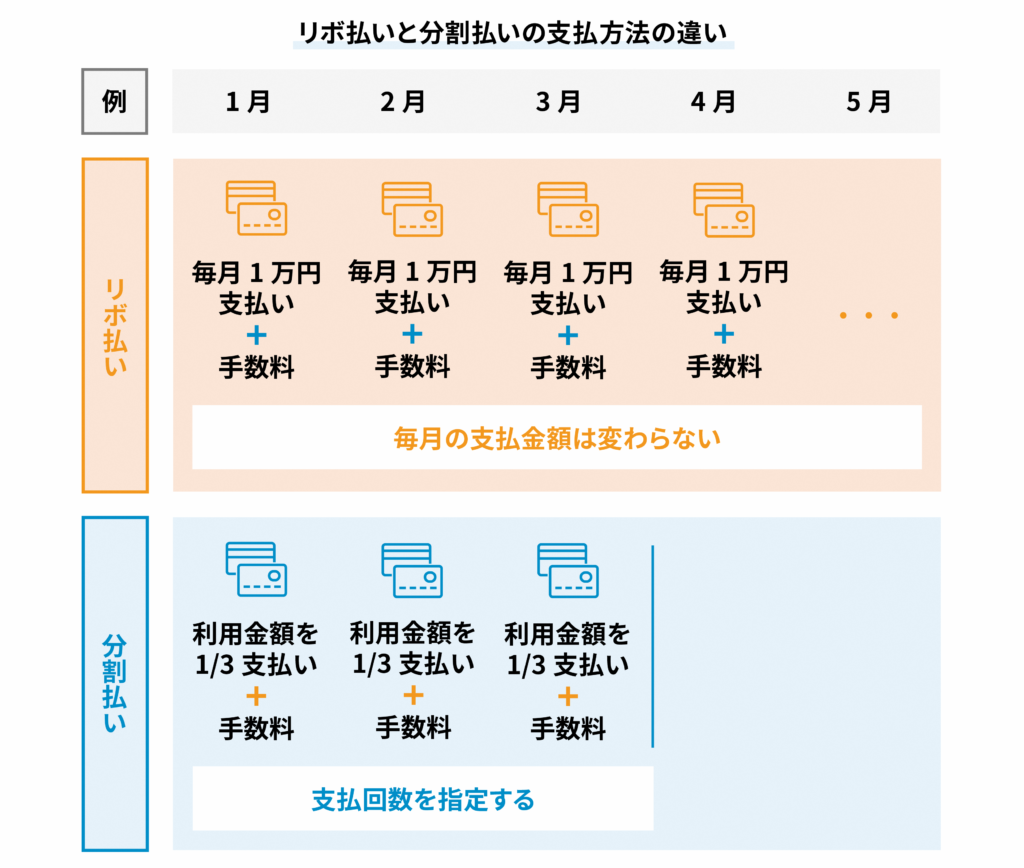
分割払いは、購入した商品ごとに「3回」「6回」「12回」「24回」といったクレジットカードの分割払い回数を指定する方式です。支払う回数が初めから決まっているため、手数料を含めた総支払額と「いつ完済できるか」というゴールが明確に定まります。購入代金に所定の手数料率を上乗せした金額が、指定回数で均等に割り振られて請求されます。
一方のリボ払いは、購入件数や利用総額にかかわらず、あらかじめ設定した「月々5,000円」「月々1万円」といった毎月の支払金額を一定に保つ仕組みです。どれだけ買い物を重ねても毎月の請求額が急増しないため、一見すると家計管理が楽になったように錯覚します。しかし、これこそがリボ払いのデメリットの根本的な仕組みです。支払額が固定されている分、利用残高が増えれば増えるほど完済までの期間が際限なく延びていく構造になっています。
金融庁や日本クレジット協会の公開データにおいても、若年層から中高年層に至るまで、リボ払いの仕組みを正しく把握しないまま設定し、残高が雪だるま式に膨らんでしまうトラブルへの注意喚起が継続して行われています。
【徹底シミュレーション】リボ払いと分割払いはどっちが得か?手数料と計算式を比較
読者が最も知りたい「リボ払いと分割払いはどっちが得か」という疑問に対する答えは極めて明確です。結論から言えば、ほぼすべてのケースにおいて分割払いの方が圧倒的に得(手数料負担が少ない)になります。
クレジットカードの手数料は、基本的に実質年率15.0%前後に設定されています。利息制限法の上限に近いこの高金利のもとでは、「借入期間をいかに短くするか」が総支払額を抑える絶対的な鉄則です。
ここで、30万円の家電を購入したケースを想定し、分割払いの手数料シミュレーションとリボ払いの手数料計算を比較してみましょう。(※実質年率15.0%、リボ払いは元金定額方式・月々1万円返済、分割払いは24回払いと仮定)
| 比較項目 | 2回分割払い | 24回分割払い | リボ払い(月1万円元金定額) |
|---|---|---|---|
| 利用金額 | 300,000円 | 300,000円 | 300,000円 |
| 適用金利(実質年率) | 0.0%(無料) | 約15.0% | 約15.0% |
| 支払期間・回数 | 2ヶ月(2回) | 24ヶ月(24回) | 30ヶ月(30回) |
| 手数料(利息)総額 | 0円 | 約48,000円 | 約58,125円 |
| 総支払額 | 300,000円 | 約348,000円 | 約358,125円 |
| 編集部の総合評価 | 完全無料・最推奨 | 計画的利用なら許容 | 長期化・手数料肥大化リスク |
このように、同じ30万円の買い物であっても、リボ払いで月々の支払いを低く設定してしまうと、返済期間が伸びるにつれて手数料が加速度的に増えていきます。クレジットカードの手数料を比較すると、支払回数を可能な限り短く設定した分割払いの方が、圧倒的に手元に残るお金を守れることが分かります。
【なぜ返済が終わらないのか】リボ払いの危険性と「残高スライド方式」の罠
ネット上の掲示板やSNSでは、「毎月1万円ずつ返しているのに、3年経っても残高が減っていない」「気づいたら利用枠の上限に達していた」といったリボ払いの危険性を訴える生々しい声が後を絶ちません。なぜこれほどまでに多くの人が同じ失敗を繰り返すのでしょうか。
その最大の原因は、多くのクレジットカード会社が採用しているリボ払いの残高スライド方式と、人間の心理的盲点にあります。
残高スライド方式とは、利用残高の合計に応じて「毎月の最低支払額」が自動的に変動する仕組みです。例えば、残高が10万円未満なら月々5,000円、10万円を超えると月々1万円、30万円を超えると月々1万5,000円といった形でスライドします。この方式には、以下の2つの深刻な罠が組み込まれています。
第一に、「毎月の支払額の中に高額な手数料が含まれている」という点です。例えば、残高30万円に対して月々1万円を支払っている場合、その1万円のうち約3,750円は手数料(利息)の支払いに消え、元金は6,250円しか減っていません。本人は「今月も1万円返済した」という達成感を抱いていますが、実際の借金はわずか6割程度しか減っていないのです。
第二に、「追加の買い物をしても月々の請求額が変わらない」という点です。元金が減らない状態のまま次の買い物をリボ払いで重ねると、支払期間が数年単位で勝手に延長されていきます。これが、リボ払いの返済期間が終わらない典型的な理由です。
行動経済学における「現在バイアス(将来の大きな損失よりも現在の小さな快適さを過大評価する心理)」が強く働き、「今月の口座引き落としが少額で済んだ」という目先の安堵感が、将来支払う莫大な手数料への危機感を麻痺させてしまうのです。
クレジットカード手数料の盲点|2回払いは無料?賢い支払い回数の選び方
クレジットカードの手数料を抑えたい場合、知っておくべき決定的な裏技があります。それが分割払いの2回払い手数料無料ルールと、ボーナス一括払いの活用です。
大手カード会社(三井住友カード、JCB、三菱UFJニコス、楽天カードなど)の多くは、「1回払い」「2回払い」「ボーナス一括払い」の手数料を完全無料(0円)に設定しています。
例えば、10万円の買い物をした際、翌月に一括で払うのが厳しい場合でも、「2回払い」を選択すれば、翌月5万円・翌々月5万円という形で、金利手数料を1円も払わずに支払いを2ヶ月に分散できます。分割手数料が発生するのは、原則として「3回払い以上」からです。
カード会社ごとの分割払い手数料率は、一般的に以下の傾向を示します。
・3回〜6回払い:実質年率 約10.0%〜12.5%(実質負担は比較的軽微)
・10回〜24回払い:実質年率 約13.5%〜15.0%(手数料総額が本体価格の1割〜1.5割を超える水準)
手元のキャッシュフローを一時的に守りたいのであれば、まずは「2回払い」や「ボーナス一括払い」で乗り切れないかを最優先で検討し、どうしても回数を分ける場合でも「3回〜6回以内」に留めるのが賢明な防衛策となります。
【泥沼からの脱出法】リボ払いを一刻も早く終わらせる一括返済・繰り上げ返済の実践手順
もし現在、すでにリボ払いの残高を抱えてしまっている場合、一刻も早く手数料の発生を止めるアクションを起こす必要があります。有効なリボ払いの一括返済方法と繰り上げ返済の手順は以下の通りです。
最も確実なのは、カード会社の会員専用Webサイト(アプリ)やカスタマーサポートから「全額一括返済(早期完済)」を申し込むことです。コールセンターに連絡し、「リボ残高を次回の引き落とし日に全額一括で支払いたい」と伝えるか、指定の銀行口座へ即日振込を行うことで、その日以降の手数料発生を完全に断ち切ることができます。
手元に一括返済できるほどのまとまった資金がない場合は、「毎月の支払元金の増額設定」または「提携ATMからの繰り上げ臨時返済」を実行してください。月々の返済額を1万円から3万円に引き上げるだけでも、返済期間は3分の1に短縮され、支払う手数料の総額を数万円単位で削減できます。
また、新規のカード決済でリボ払いが自動適用される設定(いわゆる「自動リボ」「楽Pay」「マイ・ペイすリボ」など)が有効になっていないかを会員ページで必ず確認し、即座に自動リボ設定を解除してください。入会キャンペーンのポイント目当てで設定したまま放置されているケースが非常に多いため、定期的な契約内容の点検が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融トラブルの相談現場やネットコミュニティに寄せられる実例を分析すると、利用者が後悔に至るプロセスには共通したパターンが存在します。
自著や体験談で多重債務からの再起を語る相談者の手記には、「最初は数万円の洋服を軽い気持ちでリボ払いにしただけだった。毎月5,000円しか引き落とされないため、自分が借金をしているという当事者意識が完全に消え失せていた」という告白が頻繁に登場します。
また、近年のデジタル決済の進化により、スマートフォンアプリからワンタップで「あとからリボ」「あとから分割」へ変更できる利便性が向上した結果、痛みを伴わずに借金を先送りできる環境が整ってしまいました。SNS上でも「ボーナスが入ったら返そうと思っていたが、いつの間にか枠がいっぱいになっていた」「毎月の明細を見ない習慣が最も危険」といったリアルな警鐘が鳴らされています。
心理的なハードルが極限まで下げられている現代だからこそ、数字に基づいた冷静な自己防衛意識が求められます。
【プロの結論】分割払い・リボ払いを使っていい人・絶対に避けるべき人の判断基準
家計管理と資産防衛の観点から、分割払い・リボ払いの利用適性を明確に線引きします。
【分割払いを利用してもよい条件】
・パソコンや資格取得費用など、将来の収入増や業務に直結する自己投資であること
・手数料無料の「2回払い」または半年以内の「3〜6回払い」で完済計画が立っていること
・毎月の返済額が手取り月収の5%以内に収まっていること
【リボ払いを絶対に避けるべき条件(即時利用停止すべき人)】
・食費、交際費、日用品などの「日常的な消費・浪費」を後払いにしている人
・現在のリボ利用残高の合計と、毎月引かれている手数料の正確な金額を把握していない人
・「月々の支払いが苦しいから」という理由で、場当たり的にリボ変更を繰り返している人
家計の破綻を防ぐためには、自分のお金と借入金との間に明確な「心理的バウンダリー(境界線)」を引くことが欠かせません。「月々の支払額」という表面的な数字に惑わされず、「最終的にいくら払うのか」という総額思考を常に持つことが重要です。
【リボ 払い 分割払い 違い】に関するよくある質問(FAQ)
Q1:リボ払いと分割払いは、信用情報(ブラックリスト)への影響に違いはありますか?
A1:計画通りに遅延なく返済していれば、どちらを利用しても信用情報機関(CICやJICC)に傷がつく(事故情報が載る)ことはありません。ただし、リボ払いは残高が高額なまま長期間残りやすいため、住宅ローンや自動車ローンの審査を受ける際に「他社借入残高」と見なされ、借入可能額が減額されたり審査で不利に働いたりするリスクがあります。
Q2:店舗で買い物をするときに「リボ払いで」と頼むのは恥ずかしいですか?
A2:店頭で指定すること自体に問題はありませんが、現在は店頭で「1回払い」と伝えておき、後からカード会社のアプリやWeb明細上で「あとから分割」「あとからリボ」に変更するスタイルが主流です。ただし、アプリで手軽に変更できる分、借入への危機感が薄れやすいため注意してください。
Q3:分割払いの途中で、残りの残高を一括返済することはできますか?
A3:可能です。リボ払いと同様に、カード会社のカスタマーデスクに電話連絡するかWeb窓口から手続きを行うことで、残りの元金をまとめて繰り上げ返済できます。一括返済を行えば、それ以降に発生するはずだった将来の分割手数料を支払う必要がなくなるため、手数料を大幅に節約できます。
まとめ:仕組みを正しく見極めて家計の主導権を守る
リボ払いと分割払いは、似て非なる決済手段です。回数を決めて計画的に完済へ向かう「分割払い」に対し、支払額を固定して返済期間が麻痺しやすい「リボ払い」には、年利15%という高額な手数料が重くのしかかり続けます。
手元の現金を残したい場合は、まず手数料が完全に無料となる「2回払い」や「ボーナス一括払い」を最優先で選択してください。どうしても分割払いを利用する場合でも、最低限の回数にとどめて早期完済を目指すのが鉄則です。カード会社が提供する便利な機能の裏にある仕組みを正しく見極め、賢明なマネーリテラシーを持ってキャッシュレスライフを活用していきましょう。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))
