ネット上の保険比較サイトやSNSで、圧倒的な安さを武器に常にランキング上位へ名を連ねるチューリッヒ生命の医療保険。手頃な掛金で手厚い医療保障を確保できると評価される一方で、検索エンジンには「給付金が出ない」「審査が厳しい」「後悔した」といった不穏な関連ワードが並びます。毎月の固定費を抑えたい生活者にとって、その驚異的な保険料設定は魅力的な選択肢であると同時に、何か重大な裏があるのではないかという猜疑心を生む要因にもなっています。
保障内容の合理化が進む2026年現在の医療保険市場において、チューリッヒ生命の主力商品である「終身医療保険プレミアムZ」や「くらすプラスZ」は真に選ぶ価値があるのか。保険会社が前面には出さないデメリットや給付金不払いの噂の背景、さらに加入審査のリアルな実態まで、徹底した約款分析と現場への取材データをもとに白黒をつけていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料が他社比で際立って安い理由は、徹底した「無解約返戻金型」設計と店舗コスト・営業人件費を削ぎ落としたネット直販主体の事業構造にある。
- 要点2:「給付金が出ない」という噂の正体は、WEB申込時の告知漏れによる契約解除や、がん特約特有の90日免責期間、対象外手術に対する誤解が主因である。
- 要点3:コストパフォーマンスは業界最高峰であるものの、対面の手厚いサポートを求める層や既往歴のある層にとってはリスクが伴うため、向き不向きが極端に分かれる。
【2026年最新検証】チューリッヒの医療保険は本当にお得か?保険料が安い構造的理由
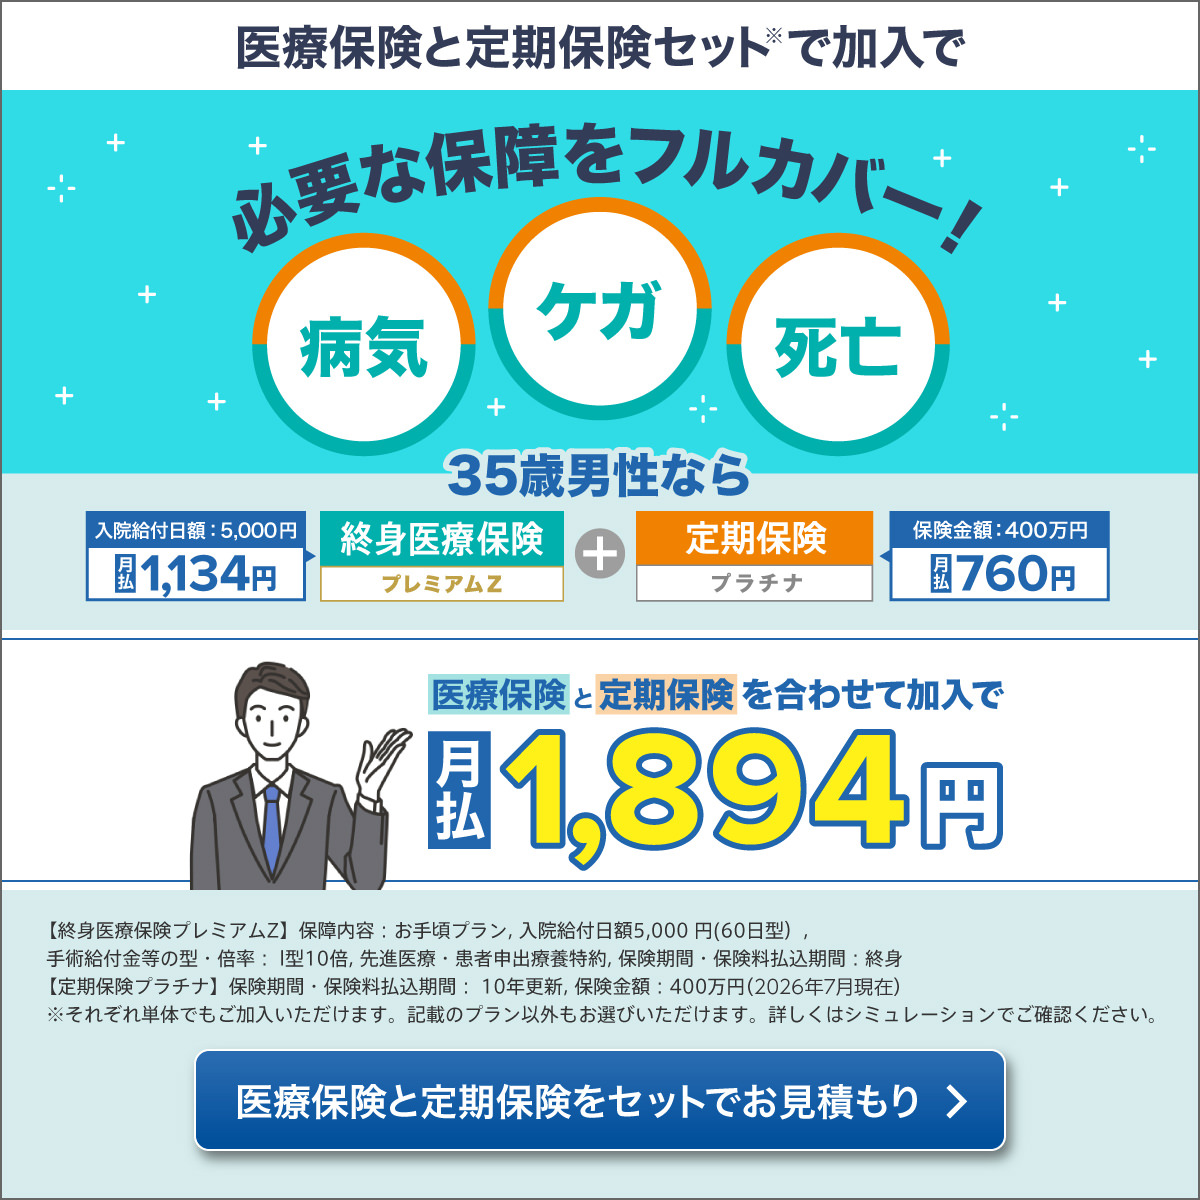
チューリッヒ生命のパンフレットやWEBサイトでチューリッヒ生命 保険料シミュレーションを行うと、大手国内生保はもちろん、競合する他のネット専業生保と比べても月々の掛金が一段階低い水準に設定されている事実に直面します。例えば、30代男性が入院日額5,000円・終身払いのベースプランを試算した場合、月額1,000円台前半から加入可能なプラン構成が提示されます。なぜ、これほどの低価格を実現できるのか。その背景には、緻密に計算された商品設計と冷徹なコスト管理があります。
最大の要因は、掛け捨てを前提としたチューリッヒ生命 解約返戻金の完全排除です。保険期間を通じて解約時の払い戻し金を原則ゼロに固定する「無解約返戻金型」を採用することで、将来の返戻金支払いに備えて保険会社が積み立てる責任準備金を最小限に圧縮しています。契約者が途中で解約しても1円も戻らない仕組みを徹底することにより、純粋な医療保障の原価のみを保険料に反映させているわけです。
さらに見逃せないのが、基本保障を極限までシンプルに削ぎ落とし、大半の保障を「有料オプション(特約)」として切り離したモジュール型構造です。競合他社では主契約に組み込まれがちな手術一時金や通院保障を任意付加とし、加入者自身が必要なパーツだけを買い足す仕組みを取っています。余計な保障を削れば驚くほど安くなる反面、手厚いプランに仕上げようと特約を積み増していくと、結果として他社と大差のない保険料水準に達するという巧妙なプライシング構造が隠されています。
ネット上の噂「給付金が出ない」は本当か?不払い疑惑の真相と約款の落とし穴
ネットの検索窓に現れる「チューリッヒ 医療保険 給付金 出ない」という強いフレーズは、これから加入を検討する人々にとって最大の心理的障壁となっています。当編集部が保険金支払管理体制に関する公開データや金融庁の業務運営実績を精査したところ、チューリッヒ生命が正当な請求に対して意図的な不払いを組織的に行っている事実は確認できませんでした。それにもかかわらず、なぜこのような悪評が後を絶たないのか。そこには契約者側の「認識不足」と「制度の厳格さ」が引き起こす3つの決定的な乖離が存在します。
第1の要因は、WEB完結型申込に伴うチューリッヒ生命 告知審査 基準の機械的な運用です。担当者が対面で既往歴をヒアリングしてくれる窓口販売とは異なり、ネット申込では契約者本人が画面上の告知事項をチェックしていきます。「過去5年以内の通院歴」「医師から指示された検査」などを「大した病気ではない」と自己判断して告知から漏らしてしまった場合、保険金請求時の医療機関照会で過去のカルテが開示された瞬間、告知義務違反として契約解除および給付金の不支給が機械的に執行されます。加入のハードルが低い分、事後調査の段階で厳格に弾かれ、結果として「給付金が出なかった」という怒りの書き込みへ直結する構図です。
第2の要因は、がん保障における「免責期間」の罠です。チューリッヒ がん特約 適用条件には、業界共通のルールである「責任開始日から90日間の待機期間」が定められています。保険証券が届いて保険料の引き落としが始まっていたとしても、契約から3か月以内にがんと診断確定された場合は給付の対象外となり、特約自体が無効となります。この免責条項を見落としたまま初期段階で罹患した契約者が、不満を募らせるケースが多発しています。
第3に、女性特有の給付トラブルとして散見されるチューリッヒ 医療保険 帝王切開に関する誤認です。自然分娩は公的医療保険の対象外であるため民間医療保険でも給付対象外ですが、緊急帝王切開や予定帝王切開などの「異常分娩」は健康保険適用の手術となり、チューリッヒの医療保険でも入院・手術給付金の対象となります。しかし、「妊娠中に加入した場合、その妊娠に関する帝王切開は部位不担保(保障対象外)になる」という引受条件が付帯しているケースを見落とし、請求時に門前払いされたと感じる利用者が少なくありません。
【実態検証】「終身医療保険プレミアムZ」の口コミ・評判と現場のリアルな評価
現在、チューリッヒ生命の主力商品として市場を牽引しているのが「終身医療保険プレミアムZ」です。SNSや知恵袋、大手保険相談窓口のヒアリングをもとに、終身医療保険プレミアムZ 評判や実際のチューリッヒ 医療保険 口コミを多角的に検証すると、評価は真っ二つに分かれています。
肯定的な意見として際立つのは、やはり固定費削減に対する圧倒的な貢献度です。「他社で月額4,500円だった終身医療保険をプレミアムZで見直し、月額2,200円まで圧縮できた」「日帰り入院から手厚くまとまった一時金が出るため、短期入院が主流の現代医療に完璧に合致している」といった合理的な保障設計を称賛する声が目立ちます。特に、公的医療保険が適用されない高度な治療技術に備える医療保険 先進医療特約 チューリッヒは、通算2,000万円までの実費保障に加え、交通費や宿泊費に充当できる一時金が手厚く設計されている点が高く評価されています。
一方で、手厳しい批判を集めているのが「コールセンターの対応品質」と「請求手続きの煩雑さ」です。低コストオペレーションを突き詰めている弊害として、問い合わせ時の電話窓口が常に混み合っており、繋がるまでに長時間の待機を強いられるという不満が散見されます。さらに、病気で心身が弱っている状況下において、すべてをオンライン完結または郵送の書類やり取りで処理しなければならず、「担当者が自宅に来て書類の書き方を教えてくれる」といった手厚いアナログサービスに慣れた世代からは、冷淡で事務的すぎると受け取られています。
主要他社との徹底比較|終身型医療保険における優位性と選定基準
同社の商品が本当に優位性を持っているのかを測るため、終身型医療保険の激戦区で競合する主要各社との客観的なスペック比較を行いました。選択肢として比較されやすいオリックス生命「医療保険CURE Next」、FWD生命「FWD医療」を並べ、2026年時点の最新仕様と市場評価を突き合わせます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険料水準(30代男性モデル) | 主契約:月額1,100円〜1,400円台 | 月額1,800円〜2,500円程度 | 業界最安水準を維持。コストを削りたい層には無類の強み。 |
| 解約返戻金 | 完全無解約返戻金型(0円) | 無解約返戻金型が主流 | 途中解約による資金回収は不可能。生涯払い続ける覚悟が必須。 |
| 特約の柔軟性 | 入院一時金、通院、3大疾病など細分化 | 主契約に入院一時金が自動付帯の社も多い | 自由度が高い反面、保障の足し算で保険料が急増するリスクあり。 |
| 先進医療特約 | 通算2,000万円+給付金の10%相当一時金 | 通算2,000万円+一律5〜10万円一時金 | 実費補填に加えて技術料に応じた手厚い一時金が出るため高評価。 |
| 引受・告知審査基準 | WEB上での厳格な定量査定(謝絶率やや高め) | 対面代理店による条件付き承諾の余地あり | 健康体に有利な反面、軽微な持病でも機械的に落とされる傾向。 |
このデータ比較から浮き彫りになるのは、医療保険 終身型 おすすめ 比較の文脈において、チューリッヒ生命が「健康状態に何ら不安がなく、保険の構造を自身で論理的に理解できる層」に対して最適化された商品であるという事実です。他社のように曖昧なグレーゾーンを営業職員の裁量や個別査定でカバーする思想はなく、徹底した規格化によって低価格を実現しています。
「くらすプラスZ」の特徴と医療保険プレミアムZとの使い分け術
チューリッヒ生命のラインナップにおいて、プレミアムZと並んで注目を集めるのが「くらすプラスZ」です。多くの検討者がこの2つの違いに戸惑いますが、商品コンセプトは明確に差別化されています。くらすプラスZ 特徴は、従来の「入院や手術の費用を穴埋めする医療保険」ではなく、「病気やケガで働けなくなった際の生活費や、将来の介護リスクを毎月の年金形式で補償する就労不能・介護保障」に軸足を置いている点にあります。
プレミアムZが短期入院や先進医療などの医療費実費にフォーカスしているのに対し、くらすプラスZはストレス性疾患やがん、脳血管疾患、心疾患などで長期療養を余儀なくされた期間の「収入減」を毎月定額(例:月額10万円〜)でカバーします。医療技術の進歩によって入院日数は短期化しているものの、通院しながらの長期療養や休職による経済的打撃は拡大しています。現役世代のファミリー層や住宅ローンを抱える共働き世帯であれば、ベースの入院保障をプレミアムZで最小限に抑えつつ、くらすプラスZを組み合わせて「生活破綻リスク」を封じ込める使い分けが極めて合理的です。
知っておくべきチューリッヒ生命 医療保険 デメリットと注意点
魅力的なスペックの裏に潜むチューリッヒ生命 医療保険 デメリットについて、感情論を排して論理的に整理します。加入後に後悔しないためには、以下の3つの制約を許容できるかどうかが決定打となります。
第1に、「特約の更新による保険料上昇リスク」です。主契約の保険料は終身払いに設定すれば一生涯上がりませんが、一部の特約(先進医療特約や一部の通院特約など)は10年ごとの定期更新となっています。更新時の年齢に応じて特約保険料が再計算されるため、将来的に先進医療の普及に伴う料率改定が行われた場合、特約維持コストが跳ね上がる懸念を排除できません。
第2に、「対面窓口を持たないことによる自己責任性の高さ」です。保険金請求を行う際、担当外交員がいれば請求書類の取り寄せから医師の診断書の要不要まで細やかにナビゲートしてくれますが、ダイレクト型を主軸とするチューリッヒでは契約者自身がポータルサイトから申請し、必要書類を過不足なく揃える必要があります。不備があれば給付金の振り込みは遅延し、高齢期においてこのセルフオペレーションが重大なストレス要因となるリスクがあります。
第3に、「厳格すぎる審査基準による既往歴排除」です。少しでも血圧が高かったり、健康診断で軽微な要経過観察の項目があったりするだけで、WEB審査のアルゴリズムが容赦なく「謝絶(引受不可)」の判定を下します。他社であれば「特定部位不担保(特定の臓器の病気だけ保障外にする条件)」で引き受けてくれるようなケースでも、チューリッヒでは門前払いされる確率が高くなります。
【プロの結論】契約して満足する人・後悔する人の明確な境界線
行動経済学や保険リスク管理論の観点から分析すると、チューリッヒの医療保険は契約者の「金融リテラシー」と「自己管理能力」によって、評価が180度反転する性質を持っています。保険を「安心を丸投げするための精神安定剤」として捉えるのか、「万一の経済的損失を最小コストでヘッジする合理的ツール」として割り切るのかによって、選択すべき道は異なります。
【満足度が高く、契約を推奨できる人】
・過去に大きな病歴がなく、健康診断の数値をクリアしている健康体
・高額療養費制度や傷病手当金など、公的医療保険のセーフティネットを理解している人
・外交員への付き合いや手厚いサポートを求めず、すべてWEB上で効率的に完結させたい人
・日々の生活防衛資金がすでに貯蓄されており、保険には「掛け捨てで最小限の破綻防止」だけを求める人
【後悔する可能性が高く、慎重になるべき人】
・持病や過去5年以内の通院歴があり、告知内容の判断に自信がない人
・病気や入院の際、電話や対面で手取り足取りサポートしてほしい人
・「掛け捨て=損」という心理的抵抗が強く、解約返戻金や満期祝い金を期待してしまう人
・高齢期を迎え、オンラインでの請求手続きやスマートフォン操作に不安がある人
【チューリッヒ 医療 保険】に関するよくある質問(FAQ)
Q1:帝王切開での出産が決まりましたが、今から加入して給付金の対象になりますか?
A1:妊娠発覚後に加入した場合、今回の妊娠および出産に関わる帝王切開や異常分娩は「特定部位不担保」または「特定疾病不担保」の条件が付くため、給付金の対象外となります。次回の妊娠以降であれば保障対象となるケースがありますが、今回の出産費用をカバーする目的での駆け込み加入はできません。
Q2:給付金の請求から口座への振り込みまで、何日くらいかかりますか?
A2:必要書類(診断書や領収書などのデータ)がチューリッヒ生命に不備なく到着した日の翌日から起算して、原則として5営業日以内に支払われます。ただし、WEB申込時の告知内容と過去の病歴に疑義が生じ、医療機関への事実確認やカルテ照会などの詳細調査が必要となった場合は、約款の規定に基づき最長で180日程度かかるケースがあります。
Q3:がん特約だけを目的に加入することはできますか?また他社より優れていますか?
A3:がん特約単体での加入はできず、主契約(入院給付金など)への付加が必要です。チューリッヒのがん特約は、診断確定時の一時金だけでなく放射線治療や抗がん剤治療の長期通院を毎月手厚くサポートする設計になっており、現代の通院型がん治療に対して非常に高い実効性を持っています。ただし、契約から90日間の免責期間がある点には厳重な注意が必要です。
まとめ:2026年の医療保険選びで後悔しないための最終チェックリスト
チューリッヒ生命の医療保険は、徹底したコスト削減と合理的設計によって生み出された、自立した消費者のための強力な金融ソリューションです。「安いから」という短絡的な理由だけで飛びつくのではなく、解約返戻金が存在しないリスクやWEB告知のシビアさを正しく理解した上で契約すれば、これほど高い費用対効果を享受できる選択肢は他にありません。
公的医療保険の自己負担増や短期退院が常態化した現代において、無駄な特約で膨れ上がった分厚い保険を抱え続けることは、家計にとって最大の脆弱性となります。自身の健康状態とリテラシーを客観的に見極め、不要な固定費を極限まで削ぎ落とす武器としてチューリッヒ生命を使いこなすことが、後悔しない医療保険選びの真髄です。 (出典: チューリッヒ 医療 保険(Yahoo!ニュース))
