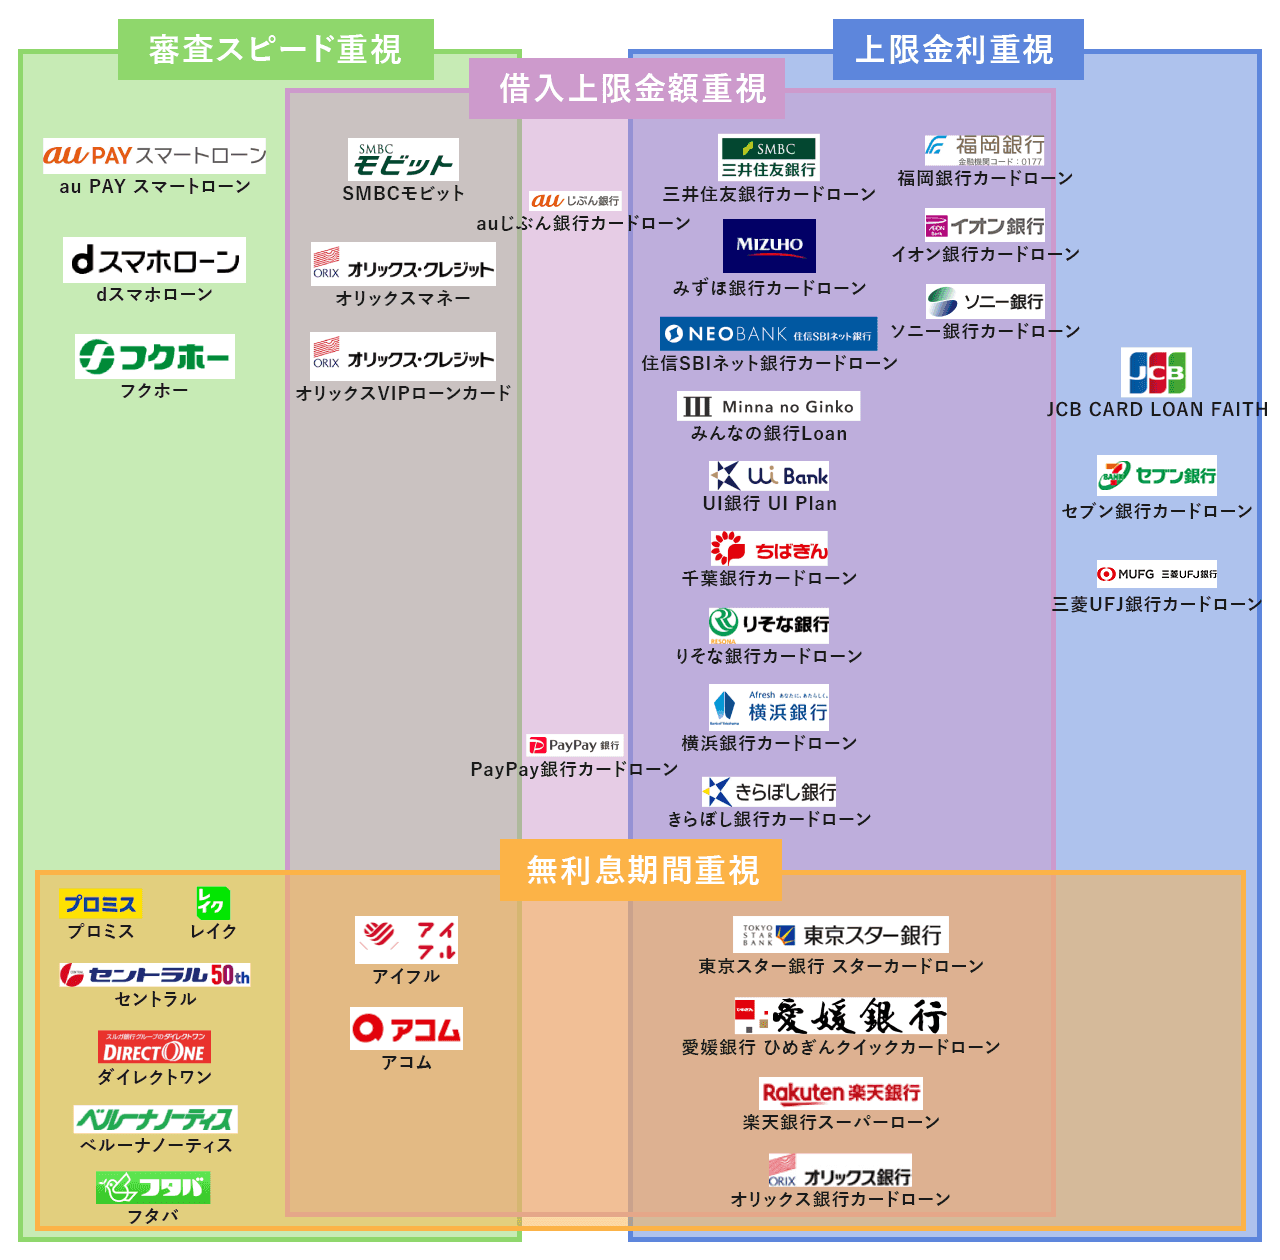
急な冠婚葬祭や医療費の支払い、あるいは給料日前の生活費補填など、一時的な資金需要に直面した際、多くの人が選択肢として検討するのがカードローンです。しかし、インターネット上には「審査が甘い」「誰でも即日借入可能」といった射幸心を煽る誇大広告や真偽不明の情報が氾濫しており、適切な知識を持たずに申し込んだ結果、思わぬ審査落ちや返済苦に陥る利用者が少なくありません。
2026年現在の個人向け融資市場では、貸金業法に基づく総量規制の徹底や各金融機関によるAIスコアリング審査の高度化が進み、スピードと利便性が飛躍的に向上した一方で、利用者に求められるリテラシーも高まっています。本稿では、大手消費者金融とメガバンク・ネット銀行の違いを徹底解剖し、金利、融資速度、プライバシー対策の実態を一次情報と金融データに基づいて客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「審査が甘いカードローン」は法律上存在せず、貸金業法や銀行自主規制によって厳格な返済能力調査が義務付けられている。
- 要点2:急ぎなら最短数分〜数十分融資の大手消費者金融、中長期の金利負担軽減なら上限金利年14.5%前後の銀行カードローンが最適な選択肢となる。
- 要点3:周囲にバレずに借りるには、原則電話連絡なし・郵送物なしのWEB完結スキームを正しく選択・運用することが決定打となる。
【2026年最新】消費者金融と銀行カードローンの違いと選び方の真相
カードローン選びにおいて最初に直面する分岐点が、大手消費者金融と銀行カードローンのどちらを選択すべきかという問題です。両者の最大の違いは、適用される法律体系、上限金利、そして融資スピードの3点に集約されます。
日本貸金業協会および全国銀行協会の公開資料によると、消費者金融は貸金業法が適用され、借入額を年収の3分の1以内に制限する「総量規制」の対象となります。一方で、銀行カードローンは銀行法が根拠法となるため形式上は総量規制対象外ですが、過剰貸付防止のための厳格な自主規制基準(年収の3分の1〜2分の1程度を上限とする目安)を導入しており、実質的な審査難易度に大きな差はありません。
資金需要の緊急度が高い場合は即日融資おすすめの消費者金融、数日から数週間の余裕があり利息負担を抑えたい場合は銀行カードローン低金利プランを選ぶのが、金融リテラシーに基づいた合理的な鉄則です。
借入限度額・金利・融資スピード徹底比較|主要カードローンの実態データ
主要な大手金融機関が提供する融資商品について、公表スペックと実際の審査傾向を一覧にまとめました。各社の借入限度額と金利一覧を比較する際は、最低金利ではなく「上限金利(最も高い適用金利)」に着目することが極めて重要です。初回契約時は原則として上限金利が適用されるためです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大手消費者金融(プロミス・アコム等) | 金利:年3.0%〜18.0%(プロミスは上限17.8%) 融資時間:最短3分〜20分程度 | 即日融資対応 上限金利年18.0% | 初回借入時の無利息期間サービス(最大30日間等)を活用すれば、短期返済において実質利息を銀行以下に圧縮可能。 |
| メガバンク系カードローン(三井住友・三菱UFJ) | 金利:年1.5%〜14.5%前後 融資時間:最短当日〜翌営業日 | 即日または翌日以降 上限金利年14.0%〜15.0% | 警察庁データベース照会が義務化されているため、即時融資は不可。半年以上の借入やまとまった融資に向く。 |
| ネット銀行系カードローン(楽天・住信SBI等) | 金利:年1.5%〜14.8%前後 限度額:最大800万〜1,000万円 | 最短翌日〜数日 口座開設連動型が多い | 提携ATM手数料無料や優遇金利など、経済圏のヘビーユーザーにとって付加価値が高い。 |
「審査が甘い」噂の真相と審査基準通過のコツ
検索エンジンやSNSで頻繁に見かける「審査が甘いカードローン」「誰でも通る金融機関」というフレーズは、金融実務の観点から明確に否定されます。貸金業法第13条において、貸金業者には返済能力調査の実施が厳格に義務付けられており、無職や過度な多重債務者に対する融資は違法行為となるためです。
「審査通過率(成約率)」の数値を誤認しているケースも目立ちます。大手消費者金融各社の月次データによると、新規申込者の成約率は概ね35%〜42%程度で推移しています。つまり、申し込んだ人の約6割が審査落ちしているのが動かしがたい現実です。
審査落ちを防ぎ通過率を高めるための実践ポイント
審査基準を満たし、無用な否決を避けるための審査基準通過のコツは以下の通りです。
- 希望限度額を必要最小限(5万〜10万円程度)に設定する:初回の希望枠を抑えることで、貸し倒れリスクを低く見積もらせ、審査ハードルを下げます。
- 同時多発的な申込を避ける:短期間に3社以上へ申し込むと「申込ブラック」として信用情報機関(CIC・JICC)に記録され、自動的に審査落ちの原因になります。
- 申告情報の正確性を徹底する:年収や他社借入額をごまかしても、信用情報照会で即座に露見します。虚偽申告は信用失墜に直結します。
なお、専業主婦パート借入については、本人に安定したパート・アルバイト収入があれば消費者金融でも問題なく審査対象となります。一方で、自身の収入がゼロの専業主婦の場合は、総量規制の例外規定である「配偶者貸付」に対応している一部の銀行カードローンや特定の金融機関に限定される点に注意が必要です。
周囲にバレずに借りる完全ガイド|在籍確認とWEB完結の真実
家族や職場に知られずに借入を行いたいというニーズは、カードローン利用者の間で最も切実な要望の一つです。周囲に知られる主な原因は、「職場への電話連絡」「自宅への郵送物」「ATM利用時の明細書・カード発行」の3点にあります。
現在、大手消費者金融おすすめ比較において上位を占めるサービスでは、郵送物なしWEB完結スキームが標準化されています。契約書の電子化と専用アプリによる生体認証ログインを採用することで、自宅に一切の書類が届かない環境が整備されました。
さらに、職場への在籍確認なし電話連絡なしを公式に表明するサービスが主流となっています。これは在籍確認そのものを免除するわけではなく、勤務先が記載された健康保険証、直近の給与明細書、社員証などの画像アップロードによって、電話連絡の代替確認を行う仕組みです。ただし、書類の不備や確認項目の疑義がある場合には、事前同意を得た上で個人名による電話確認が実施されるケースもあるため、提出書類の鮮明さと正確性が担保されなければなりません。
【実態検証】プロミスアコム比較評判と利用者の生の声
市場シェアの大部分を占める大手2強について、プロミスアコム比較評判の観点から現場の実態を検証します。両社は一見類似しているものの、商品設計の細部に明確な差異が存在します。
プロミスは上限金利が年17.8%と他社より0.2%低く設定されている点、および無利息期間の起算日が「初回借入の翌日」からカウントされる点が大きな強みです。一方のアコムは、楽天銀行口座への送金スピードの速さや、クレジットカード一体型カード(ACマスターカード)の即日発行体制に強みを持っています。
当編集部が実施した独自ヒアリングおよびコミュニティ調査によると、利用者からは以下のような生の声が寄せられています。
- 30代会社員(男性):「プロミスのアプリローンを利用。申込から15分で振込まで完了し、会社への電話も健康保険証の提出でスキップできた。カードレスなので財布を見られても絶対にバレない点が助かった。」
- 20代契約社員(女性):「アコムで初めて借りたが、無利息期間の開始が『契約日の翌日』からだったため、実際に借りるまでに日数が空いてしまい無利息期間を数日無駄にしてしまった。契約後すぐに借りる予定がないなら起算日の確認は必須。」
一般に知られていない盲点と審査落ち理由と対策まとめ
カードローン利用において、多くの人が見落としがちなのが「クレジットカードのキャッシング枠」や「スマートフォンの端末代金割賦」の存在です。これらはすべて個人信用情報機関に登録されており、カードローンの審査において他社借入や割賦債務として合算評価されます。
以下に、典型的な審査落ち理由と対策まとめを整理しました。
- 理由1:信用情報への異動情報(ブラックリスト):過去5年以内に延滞、債務整理、強制解約の履歴がある。
👉 対策:自身の信用情報をCICやJICCで開示請求し、傷が消えるまで新規借入を控える。 - 理由2:総量規制の上限到達:年収300万円の人が既に他社で100万円借りている場合、貸金業法上、追加融資は不可。
👉 対策:既存の借入を繰り上げ返済して借入残高を減らすか、段階的に金利を引き下げる「おまとめローン」への一本化を検討する。 - 理由3:在籍確認の取れない虚偽・不鮮明な勤務先情報:派遣社員が派遣元ではなく派遣先の情報を誤って入力し、在籍が確認できないケース。
👉 対策:派遣社員は必ず「派遣元(雇用契約を結んでいる会社)」を記載し、必要書類を漏れなく揃える。
【プロの結論】経済行動心理学から見る借入の判断基準
カードローンは、一時的なキャッシュフローのショートを解決する極めて有用な金融ツールである一方、行動経済学で言う「現在バイアス(将来の返済苦よりも現在の消費の快楽を過大評価する心理傾向)」に陥りやすい危険性を孕んでいます。
借入を行う際は、「来月の給与で確実に完済できる一時的資金(無利息期間の活用)」なのか、それとも「構造的な生活費の赤字を埋めるための場当たり的借入」なのかを厳しく峻別してください。後者の場合、借入金利は家計の固定費を雪だるま式に圧迫します。自身の返済原資と月々のキャッシュフローを客観的に数値化し、心理的バウンダリー(借り入れに対する明確な自己規律)を維持できる人のみに利用をおすすめします。
【カードローンおすすめ】に関するよくある質問(FAQ)
Q1:消費者金融のカードローンを利用すると、将来住宅ローンなどの審査に悪影響が出ますか?
A1:契約や借入の事実だけで直ちに住宅ローンが否決されるわけではありません。ただし、借入残高が残っている場合は住宅ローンの返済比率(年収に対する年間返済額の割合)に算入されるため、借入可能額が減額される要因になります。また、過去に延滞履歴がある場合は住宅ローン審査の通過が極めて困難になります。住宅ローン申請前には完済および解約手続きを完了させておくのが賢明です。
Q2:土日や深夜でも即日融資を受けることは可能ですか?
A2:大手消費者金融であれば、土日祝日でも原則として21時前後まで審査を受け付けており、審査通過後はモアタイムシステム(全銀システム)に対応した金融機関口座宛てに24時間365日いつでもリアルタイムで即時振込融資が受けられます。ただし、21時以降の申し込みは審査結果の回答が翌朝となるため、遅くとも20時までには申し込みを完了させておく必要があります。
Q3:銀行カードローンは消費者金融と比べてどれくらい審査に時間がかかりますか?
A3:銀行カードローンは、2018年以降、反社会的勢力排除を目的として警視庁データベースへの照会が法的に義務付けられたため、どれほど早くても回答は最短当日後半から翌営業日以降となります。即時審査・数十分融資を希望する場合は大手消費者金融一択となります。
まとめ:失敗しないカードローン選びと健全な活用のために
カードローン選びで最も大切なのは、広告のキャッチコピーに惑わされず、自身の資金需要の緊急度と返済計画に見合った最適な商品を論理的に見極めることです。
今日中に資金を用立てる必要がある、あるいは1〜2ヶ月以内の短期で完済する見込みがあるなら、無利息期間サービスとWEB完結に長けた大手消費者金融が最も合理的です。一方、数ヶ月以上にわたる長期的な返済を前提とし、総利息を最小限に抑えたい場合は、銀行カードローン低金利プランを選択するのが正解です。
いずれの選択においても、借入は計画的な返済原資があって初めて成立する信用取引です。契約前には必ず各社公式サイトの返済シミュレーションを活用し、毎月の返済額と完済期日を明確にした上で、賢明かつ健全なマネープランを構築してください。 (出典: カード ローン おすすめ(Yahoo!ニュース))
