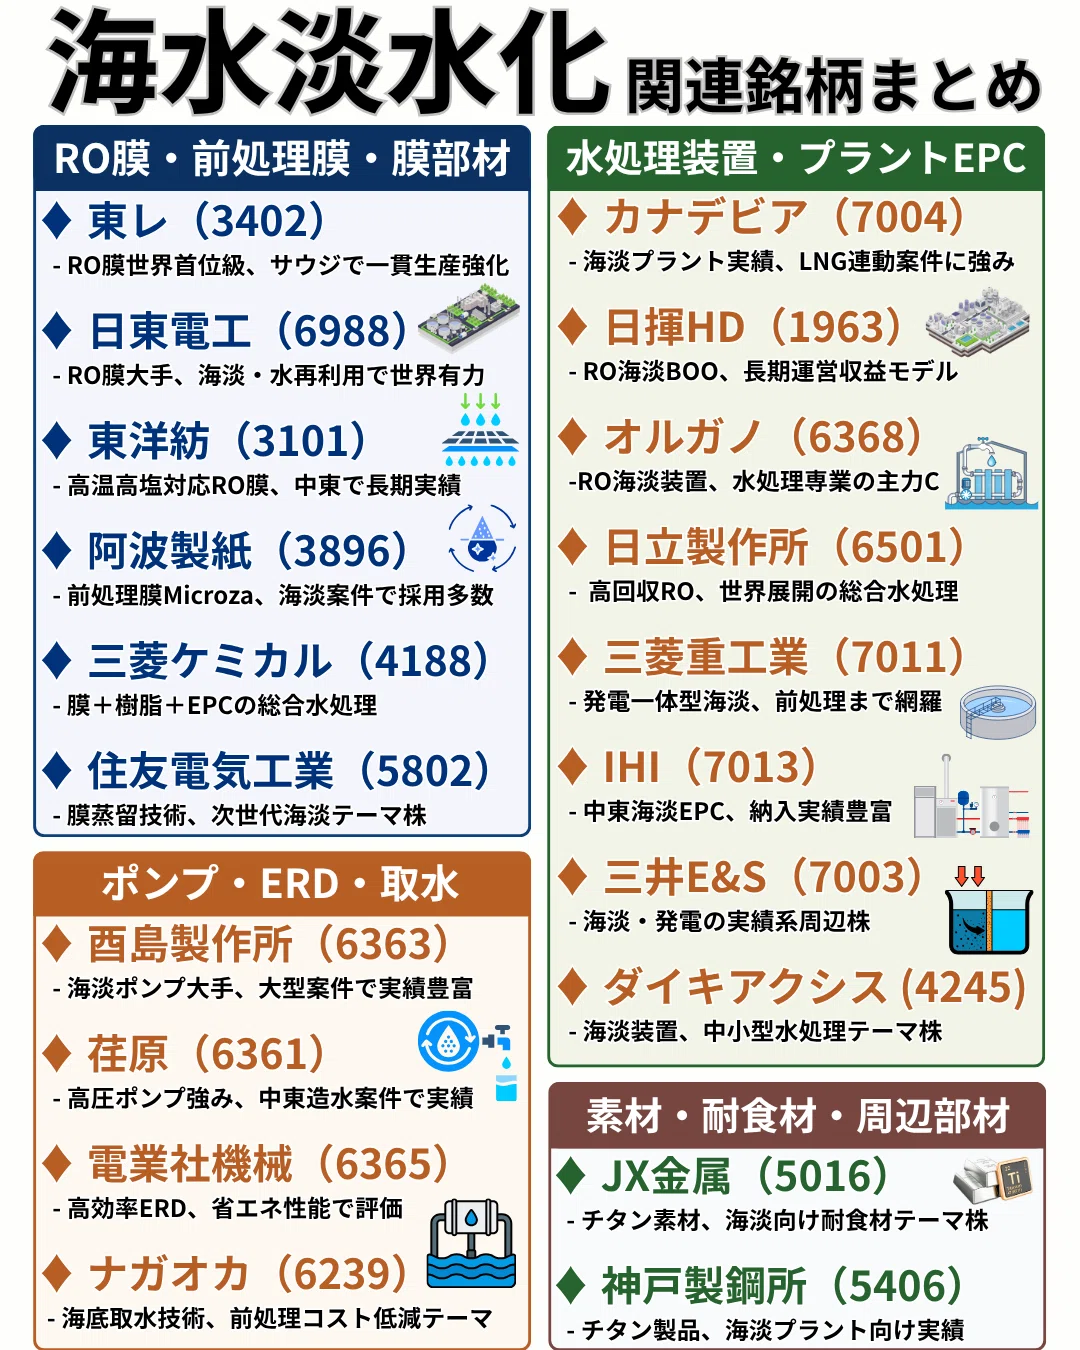
気候変動に伴う記録的な干魃、新興国の人口爆発、そして生成AI普及に伴うデータセンターや先端半導体工場の膨大な冷却水需要。地球規模の「水ストレス」が深刻化する2026年、海水を真水に変える海水淡水化技術が国家の安全保障を左右する戦略インフラとして再定義されています。2030年代に向けて市場規模の倍増が見込まれるなか、中東や北米、アジア各地で大型プラントの建設ラッシュが続いています。
世界の水処理現場で圧倒的な存在感を発揮しているのが、逆浸透膜(RO膜)で世界シェアの過半を握る素材メーカーや、超高圧で海水を送り出す特殊ポンプを手がける日本のトップランナーたちです。本稿では、世界的な水ビジネス特需の最前線を取材し、株式市場で今まさに評価が見直されている本命企業から隠れた大化け候補まで、業績データと現場のリアルな証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の世界水ビジネス市場規模は110兆円を突破。海水淡水化は年率8〜10%の高成長を維持し、プラント新設と膜交換のストック需要が急拡大。
- 要点2:心臓部である逆浸透膜(RO膜)市場は東レと日東電工が世界を牽引。荏原製作所や酉島製作所の高圧ポンプ、栗田工業やオルガノの周辺技術が不可欠。
- 要点3:脱炭素化に伴う電力コスト削減と濃縮塩水処理が最大の技術課題。省エネ膜技術とメガプラント実績を持つ企業に中長期の資金が集中する構造。
【2026年最新】世界的な水危機と市場急拡大|なぜ今「海水淡水化」なのか
国連児童基金(UNICEF)などの国際機関が公表した統計データによると、世界人口の約半数が年間を通じて深刻な水不足に直面しており、真水の確保は人道支援の枠を超えて産業存続の必須要件となりました。特に中東湾岸諸国では生活用水の90%以上を海水淡水化に依存しているほか、米国カリフォルニア州や地中海沿岸諸国、オーストラリアでも農業・都市用水の確保に向けたプラント投資が加速しています。
株式市場において水ビジネス市場規模2026は推計約115兆円に達し、その中でも海水淡水化分野は2032年に向けて市場規模が2倍近くまで膨らむと試算されています。従来の「蒸発法(海水を熱して蒸散させる手法)」から、エネルギー効率に優れる「逆浸透膜(RO膜)法」への設備転換がほぼ完了したことで、コア部材を供給できる企業への発注残高が積み上がっています。
メガバンク系のインフラアナリストは次のように分析します。「従来のインフラ株=低成長・高配当という図式は完全に崩れました。地政学的リスクによる水インフラ防衛の機運と、半導体工場向けの超純水需要が重なったことで、水処理関連銘柄は構造的なグロースセクターへと変貌を遂げています」
【本命 vs 大化け候補】海水淡水化関連銘柄の最新業績と技術力徹底比較
海水淡水化のバリューチェーンは、部材供給(RO膜・高圧ポンプ)、エンジニアリング・プラント建設、運転・保守(O&M)、そして排水再利用技術まで多岐にわたります。投資家が押さえるべき主要企業のポジションと財務・技術優位性を比較しました。
| 企業名(コード) | 主力事業・強み | 最新業績動向・指標 | 編集部の見解・位置付け |
|---|---|---|---|
| 東レ(3402) | RO膜世界大手。超低圧・耐ファウリング(目詰まり防止)技術でリード | 機能化成品セグメント最高益圏、海外受注残高が過去最高を更新 | 海水淡水化関連銘柄本命。世界シェア首位争いを演じる絶対軸 |
| 日東電工(6988) | 子会社Hydranauticsを軸に高阻止率RO膜を展開、省エネ性能に定評 | 高機能材料と両輪で成長。営業利益率15%超の高収益体質 | 財務健全性と技術信頼性が極めて高く、安定成長を狙える本命株 |
| 荏原製作所(6361) | 海水をRO膜へ圧送する超高圧多段ポンプで世界屈指の実績 | 精密・電子部門と風水力部門が共に牽引、連続増配基調 | プラントに不可欠な心臓部を押さえる。半導体装置とのシナジー大 |
| 栗田工業(6370) | 総合水処理エンジニアリング。純水製造・水処理薬品で国内トップ | 電子産業向けサービス事業が堅調、中長期の受注残高が拡大 | 保守・消耗品の継続課金モデルが強く、下値耐性の高い優良銘柄 |
| オルガノ(6368) | 超純水製造システムと分離精製技術。半導体先端分野で急拡大 | 過去最高益を連続更新。営業利益率は20%に迫る水準 | 海水淡水化の下流工程・水循環で存在感。利益モメンタム最上位 |
| メタウォーター(9551) | セラミック膜ろ過システム、官民連携(PPP/PFI)運営ノウハウ | 国内上下水道の更新需要を独占的に獲得、海外案件の開拓期 | 耐用年数50年のセラミック技術が海外で再評価。堅実な配当利回り |
| 酉島製作所(6363) | 海水淡水化プラント向け大型高圧ポンプで中東市場シェア首位級 | 中東・北アフリカ向け大型案件が寄与し、受注高が急伸 | 水資源関連株大化け候補の筆頭格。大型受注時の株価爆発力が高い |
コア技術の覇権争い|東レ・日東電工のRO膜シェアと荏原の高圧ポンプ
海水淡水化プラントの成否は、0.1ナノメートル(1メートルの100億分の1)レベルの孔で塩分や不純物を遮断する「逆浸透膜(RO膜)」の耐久性と、そこに海水を通す「高圧ポンプ」のエネルギー効率にかかっています。
東レ逆浸透膜シェアは世界で約3割を占め、米デュポン(現デュポン・ウォーター・ソリューションズ)と激しい首位争いを繰り広げています。同社の最大の強みは、膜表面のファウリング(微生物や有機物の付着)を極限まで抑えるポリマー合成技術です。定期的な薬品洗浄の回数を半減させ、プラント全体の稼働率を引き上げる技術力はサウジアラビアやアラブ首長国連邦の巨大国営プロジェクトで圧倒的な支持を集めています。
一方、日東電工水処理事業は、米国の名門ハイドラノーティクス(Hydranautics)を傘下に持ち、耐薬品性と省エネルギー性を極限まで突き詰めた「低圧・超低圧RO膜」で市場を席巻しています。RO膜技術比較の観点では、東レが総合的な耐久性と大型案件での実績で競り勝つ場面が多いのに対し、日東電工は特定水質への適合性や運転コスト抑制のシミュレーション精度で高い評価を得ています。
そして、膜に海水を押し込むための心臓部を担うのが荏原製作所高圧ポンプ技術です。海水は極めて強い腐食性を持つため、超高圧(約7〜8メガパスカル)に耐えうるスーパー二相ステンレス鋼の精密鋳造技術が不可欠となります。荏原や酉島製作所が提供する高効率ポンプとエネルギー回収装置(ERD)がなければ、現代の大規模海水淡水化プラントは成立しません。
半導体・データセンター特需の波及|栗田工業とオルガノの業績推移
水ビジネスの需要地は、砂漠地帯の都市用水だけにとどまりません。先端ロジック半導体や高帯域幅メモリ(HBM)の製造ラインでは、不純物を極限まで排除した「超純水」が1日に数万トン単位で消費されます。この分野で世界の最先端を独走しているのが日本企業です。
オルガノ業績推移を確認すると、最先端ファウンドリの設備投資サイクルと完全に連動し、過去最高売上・最高益を連続して更新してきました。同社は単に装置を納入するだけでなく、工場内に常駐して24時間体制で水質をモニタリングし、回収・再利用(リサイクル)するソリューションで高収益を叩き出しています。
栗田工業株価見通しにおいても、同社が推進する「水処理装置のサービス化(CSVビジネス)」が機関投資家から高く評価されています。初期投資を栗田側が負担し、顧客には使用した水量・水質に応じて課金するストックビジネスモデルが定着したことで、半導体サイクルの波に左右されない強固な収益基盤が確立されました。海水を淡水化し、さらにそれを半導体グレードまで極限精製する一連のバリューチェーンにおいて、両社の存在感は揺るぎないものとなっています。
【実態検証】プラント現場のリアルと海水淡水化が抱える「コスト・環境の壁」
市場拡大が続く一方で、現場のエンジニアや自治体の運営担当者を取材すると、海水淡水化特有の根深い構造課題も見えてきます。その最たるものが海水淡水化コスト課題です。
「海水を真水に変えるプロセスは、原理的に『電気を水に変える作業』と言っても過言ではありません」と語るのは、大手エンジニアリング会社で中東プラントの設計を担当してきた技術統括責任者です。「1立方メートルの淡水を作るために約3〜4キロワット時の電力を消費します。化石燃料で発電した電力を使って海水を淡水化していては、カーボンニュートラルの目標と矛盾してしまう。だからこそ、太陽光発電と直結したプラントや、消費電力を10%削れる最新RO膜への乗り換えが死活問題なのです」
さらに現場で深刻化しているのが「濃縮塩水(ブライン)」の環境負荷問題です。真水を抽出した後に残る通常の海水より2倍近く濃い高濃度塩水をそのまま海へ放流すると、周辺の海洋生態系を破壊しかねません。こうした規制強化を背景に、メタウォーター評判に代表される高度な前処理技術や、薬品を使わずに長寿命を維持できるセラミック膜技術、さらには濃縮塩水からリチウムやマグネシウムなどの有用鉱物を回収する「ブルー・マイニング」技術への期待が急速に高まっています。
一般に知られていない盲点とネットの誤解|「水銘柄はディフェンシブ」は本当か?
個人投資家の間では「水ビジネス=公益事業だからディフェンシブで安全」という誤解が根強く残っています。しかし、株式市場における海水淡水化銘柄の挙動は、一般的な電力・ガス株とは全く異なるダイナミズムを持っています。
海水淡水化プラント日本企業の多くは、案件獲得がプラントの大型建設サイクルや現地の政治情勢に直結します。中東やアフリカでの地政学リスク、国家予算の執行遅れ、為替レートの急激な変動によって、四半期業績が大きく乱高下する「シクリカル(景気敏感)銘柄」の側面を強く持っている点を見落としてはなりません。
また、素材を提供する東レや日東電工であっても、RO膜事業自体は高成長を続けているものの、ディスプレイ材料や繊維といった他事業の市況悪化に会社全体の業績が引っ張られるケースが存在します。「水テーマ」だけで企業全体を評価するのではなく、売上構成比における水処理セグメントの割合と利益貢献度を冷静に見極める必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
海水淡水化関連株へのアプローチは、投資家の時間軸とリスク許容度によって明確に分かれます。
【おすすめできる投資家像】 3〜5年以上の長期スパンで、世界的な人口動態と気候変動リスクを捉えた資産形成を目指す人。東レ、日東電工、荏原製作所などの世界トップシェア企業をポートフォリオの主軸に据え、配当再投資を行いながらストック需要の拡大を享受する戦略が適しています。
【慎重になるべき投資家像】 数週間から数ヶ月の短期トレードで急騰益だけを狙いたい人。プラント受注のニュースによる一時的な急騰はあるものの、建設期間が数年に及ぶため業績寄与にはタイムラグがあります。目先のボラティリティに耐えられない場合は、過度な集中投資を避けるべきです。
【海水淡水化銘柄】に関するよくある質問(FAQ)
Q1:海水淡水化関連銘柄の中で、最も世界シェアが高い本命企業はどこですか?
A1:心臓部である逆浸透膜(RO膜)の分野では東レと日東電工が世界シェアの過半を占める絶対的な本命です。また、海水を圧送する高圧ポンプ分野では荏原製作所と酉島製作所が中東メガプラントで極めて高いシェアと実績を持っています。
Q2:海水淡水化の最大の弱点や投資リスクは何ですか?
A2:最大の弱点は「莫大な電力消費(エネルギーコスト)」と「高濃度塩水(ブライン)による海洋環境への負荷」です。地政学リスクによるプラント建設の遅延や、競合する中国・韓国メーカーの低価格膜との価格競争もリスク要因となります。
Q3:なぜ半導体株の上昇と海水淡水化銘柄が連動して語られるのですか?
A3:先端半導体の製造には膨大な「超純水」が必要不可欠だからです。海水を淡水化する膜分離技術やイオン交換技術は、そのまま半導体向けの超純水製造や排水リサイクル技術に直結しており、栗田工業やオルガノなどが両市場の成長恩恵を享受しています。
まとめ:2026年以降の水ビジネス大競争時代を勝ち抜く視点
2026年、水は「無尽蔵に湧き出る資源」から「高度なテクノロジーで製造・循環させる貴重な資本」へと完全に転換しました。気候変動への適応と先端産業の維持において、海水淡水化技術はもはや選択肢の一つではなく、国家・企業の生命線となっています。
投資家が着目すべきは、単に「水に関わっている」という漠然としたテーマ性ではなく、RO膜のエネルギー消費を削る素材開発力、過酷な高圧環境に耐えうる精密機械の製造力、そして運転保守を長年支えるエンジニアリング力という参入障壁の高さです。本命企業が築き上げた技術的堀(モート)と、大化け候補が持つ特定ニッチ市場での圧倒的強みを見極めることが、これからの水ビジネス投資で成功を収める決定打となります。 (出典: 海水 淡水 化 銘柄(Yahoo!ニュース))
