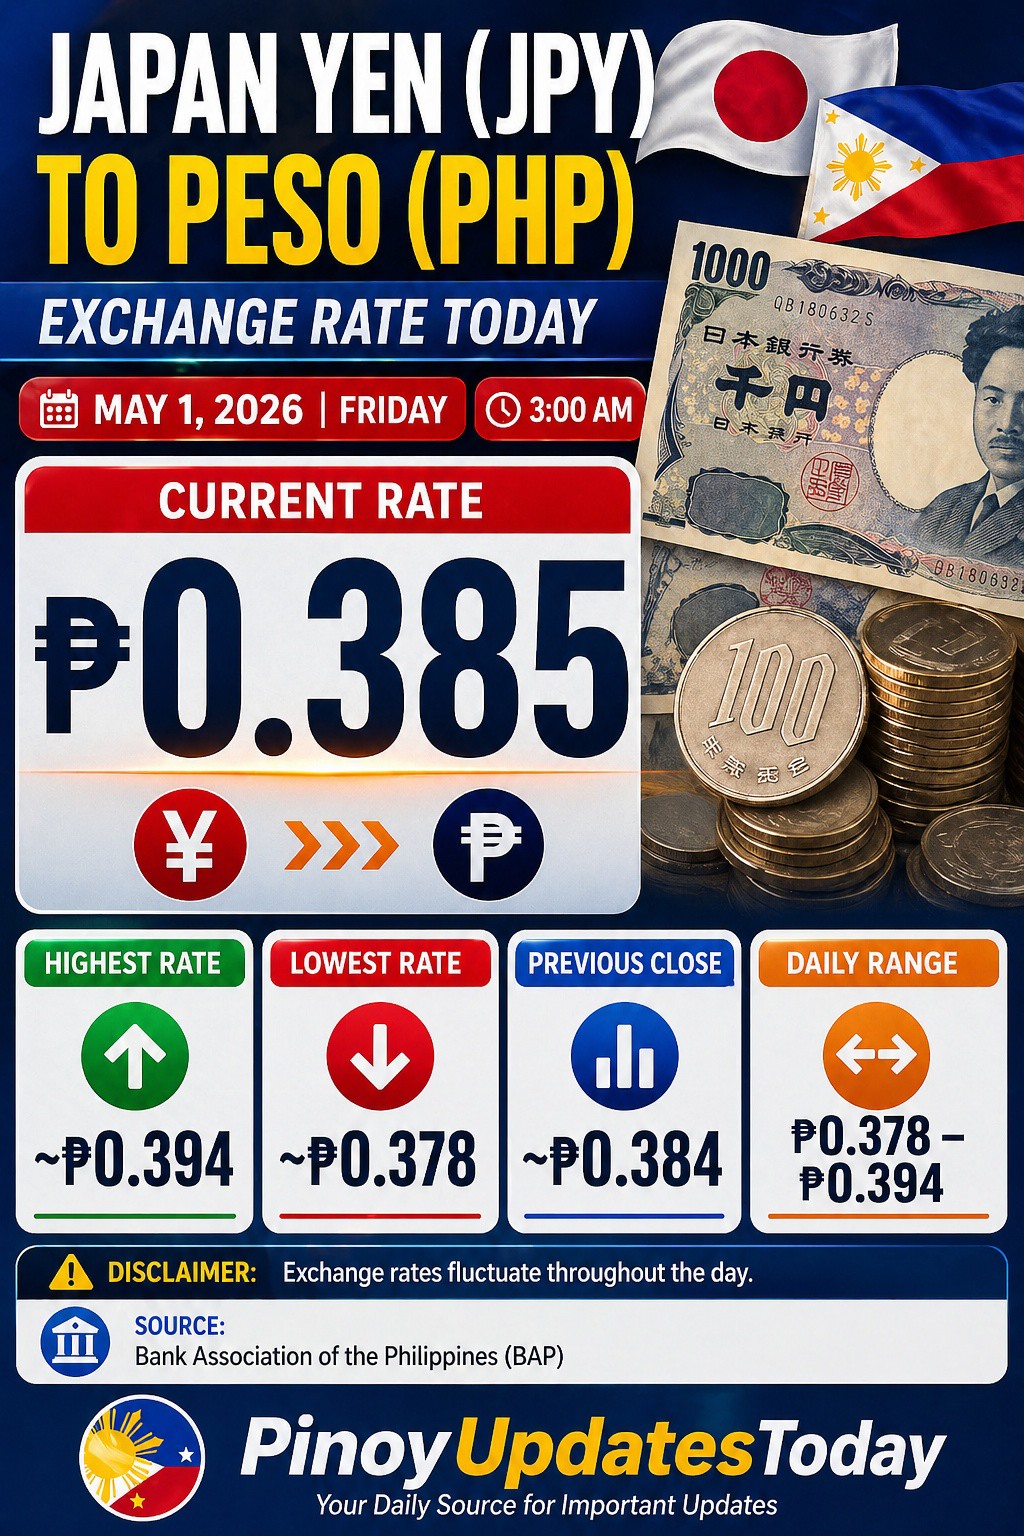
東南アジアへの渡航需要や高金利通貨への分散投資が定着した2026年、為替市場で検索ボリュームが急増しているキーワードが「yen to peso(円からペソ)」です。旅行や語学留学、ビジネス送金で使われるフィリピンペソ(PHP)と、FX投資家から圧倒的な支持を集める高金利通貨メキシコペソ(MXN)という2つの主要通貨を軸に、為替レートのボラティリティが続いています。
円安・ペソ高のトレンドが一段落した後の市場環境において、両替手数料の仕組みやリアルタイムレートを把握していないと、知らず知らずのうちに数パーセントから十数パーセントもの資金を目減りさせてしまうリスクがあります。本稿では、最新の為替データや現地調査、送金サービスの手数料構造を徹底解剖し、賢くペソを扱うための実践知をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「yen to peso」は用途別にフィリピンペソ(実需・送金)とメキシコペソ(投資)の2大潮流があり、それぞれ全く異なるアプローチが必要。
- 要点2:国内空港での現金両替は手数料スプレッドが10〜15%近く上乗せされるケースがあり、現地ATMキャッシングやオンライン送金(Wise、Smiles等)の活用で大幅なコスト削減が可能。
- 要点3:2026年の為替見通しは日銀の金融政策と現地中銀の利下げサイクルが交錯し、短期的なレンジ相場とボラティリティへの備えが損益を分ける。
【2026年最新】円からペソ(yen to peso)為替レートの動向と1ペソ何円のリアルタイム換算
検索エンジンで「yen to peso」と入力するユーザーの多くは、1ペソ 何円 現在の価値があるのか、あるいは「1万円で何ペソ手に入るのか」という具体的な換算レートを求めています。まず整理すべきは、自身が取引しようとしているペソがどちらの国の通貨であるかという点です。
XEやWiseなどのリアルタイム為替データ(インターバンク中間レート)を参照すると、2026年現在の目安レートは以下の水準で推移しています。
- フィリピンペソ(PHP/JPY):1ペソ = 約2.60円〜2.75円(1万円 = 約3,630ペソ〜3,840ペソ)
- メキシコペソ(MXN/JPY):1ペソ = 約7.80円〜8.50円(1万円 = 約1,170ペソ〜1,280ペソ)
日々の為替変動を追う際、旅行者や留学生はフィリピンペソ 日本円 為替レートを、個人投資家はメキシコペソ 円 レート リアルタイムの数値をウォッチする必要があります。日本円 ペソ 換算 計算を行う際は、Googleのコンバーターや専門送金アプリのシミュレーターに「10000 JPY to PHP」のように打ち込むことで、仲値(TTS・TTBの中間)を即座に把握できます。
【徹底比較】円からペソ両替手数料と空港・現地レートの決定的な格差
為替レートの数値そのもの以上に重要なのが、両替時に課される「為替手数料(スプレッド)」の存在です。多くの渡航者が陥る最大の罠は、出発前に日本の空港で全額を両替してしまう行動にあります。
以下のデータ比較表は、各種両替・送金ルートにおける実質コストと特徴をまとめたものです。
| 両替・送金ルート | 実質手数料率(目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日本の空港・大手銀行 | 10.0% 〜 18.0% | 1ペソあたり3円以上の割高レート設定 | 最悪のコストパフォーマンス。緊急時以外は完全非推奨。 |
| 現地の主要空港(マニラ等) | 3.0% 〜 6.0% | 到着ロビーの複数ブースでレート競合あり | 到着当日のタクシー代など最低限(数千円〜1万円)の両替に限定すべき。 |
| 現地街中の優良両替所 | 1.0% 〜 2.5% | モール内(TivoliやCzarina等)の正規店舗 | 現金派にとって最もレートが良い。偽札対策と受領直後の確認は必須。 |
| クレジットカード海外キャッシング | 1.5% 〜 3.0% | Visa/Master基準レート+ATM手数料+利息 | 繰り上げ返済を行えば最も手軽で安全。現金の持ち歩きリスクを回避可能。 |
| 国際送金(Wise / Smiles) | 0.5% 〜 1.2% | ミッドマーケットレート適用+明確な固定手数料 | 現地銀行口座や電子マネー(GCash等)受取なら最強の透明性と低コスト。 |
円からペソ 両替 手数料 比較を行うと一目瞭然ですが、日本国内の空港で10万円を両替した場合、手数料だけで1万円以上が差し引かれる計算になります。一方、現地の優良拠点やキャッシングを活用すれば、手数料のロスを1,500円〜2,500円前後に抑えることが可能です。この空港 両替 レート 現地比較の差額は、現地での宿泊費やアクティビティ代を十分に賄える金額です。
【実態検証】フィリピン旅行・留学の両替おすすめルートと海外送金の最安手法
マニラやセブ、ボラカイ島などを訪れる旅行者や語学留学生の間では、どのような資金決済が主流となっているのでしょうか。現地の現場観察や旅行者のコミュニティ検証から見えてきた最適なマネーフローを解説します。
現在、フィリピン旅行 ペソ 両替 おすすめの鉄板パターンは「2段階ハイブリッド方式」です。
- 第1段階(到着直後):ニノイ・アキノ国際空港(NAIA)やマクタン・セブ国際空港の到着ロビーにある両替ブース、あるいはATMキャッシングで5,000円〜10,000円程度のみをペソ化(交通費・初日の飲食代確保)。
- 第2段階(市内移動後):ショッピングモール(SMモールやアヤラモール等)内のセキュリティが整った認可両替所でまとまった額を両替するか、現地のATMで必要分を都度キャッシングする。
また、長期滞在者や現地への仕送り需要においては、資金移動のデジタル化が加速しています。在日外国人や留学生の間で支持されるSmiles Mobile Remittanceや、マルチカレンシー口座を提供するWiseの登場により、海外送金 ペソ 手数料 安いサービスをスマホ1台で手軽に利用できるようになりました。送金された資金を現地のデファクトスタンダードである電子マネー「GCash」や「Maya」に直接チャージすれば、屋台から大型店舗まで完全キャッシュレスで支払いが完結します。
【投資分析】メキシコペソのスワップポイント見通しとペソ円チャート過去推移
一方で、FX(外国為替証拠金取引)市場におけるペソといえばメキシコペソを指します。高金利通貨の代表格として個人投資家に長年親しまれてきた同通貨ですが、近年のチャート推移には構造的な変化が生じています。
ペソ 円 チャート 過去推移を振り返ると、2022年から2024年にかけて生じた歴史的な円安局面とメキシコ中銀(Banxico)の政策金利引き上げ(一時11.00%超)が重なり、メキシコペソ/円は5円台から一時9円台後半まで急伸しました。しかし、2024年後半以降は中銀の段階的利下げ観測や日銀の利上げ方針転換を背景にボラティリティが激化しています。
ここで押さえておきたいのが、円高 ペソ安 影響 理由のメカニズムです。メキシコ経済は米国経済との結びつきが極めて強く(輸出の約8割が対米)、米国の通商政策や関税リスク、米景気の減速懸念がペソの売り圧力となります。加えて、日銀の金融正常化によって日米・日墨の金利差が縮小傾向に向かうと、投資家のキャリートレード巻き戻し(円買い・ペソ売り)が引き起こされ、為替差損がスワップ収益を吹き飛ばす現象が起こり得ます。
メキシコペソ スワップポイント 見通しについては、依然として日銀との絶対的な金利差が残されているため高水準のスワップ益は維持されているものの、以前のような「金利差だけで無条件に買い持ちして勝てる」相場環境ではなくなっています。レバレッジを2〜3倍以下に抑え、為替レート自体の下落余地を織り込んだ資金管理が不可欠です。
一般に知られていない盲点とネットの誤解|「どこで替えても同じ」という罠
ペソの取り扱いにおいて、ネット上で散見される誤情報や初心者が陥りがちな思い込みを整理・是正します。
誤解①:「現地空港の両替所はどこも一律レートである」
実態:同じ空港内であっても、ターミナルごと、あるいは数軒並んだブース間で提示レートが異なるケースが日常茶飯事です。必ず掲示板の「BUY(現地通貨買い)」レートを2〜3店舗見比べてから並ぶのが基本です。
誤解②:「街中の路地裏にある怪しい小屋の両替所が最もお得」
実態:マニラのエルミタ地区などにある非認可の小規模両替所では、掲示レートが良く見えても、手数料を別途請求されたり、紙幣の枚数をごまかす「マジックハンド(中抜き)」や偽札の混入被害が報告されています。安全な大型モール内の認可店を利用するのが鉄則です。
誤解③:「クレジットカード決済は海外手数料が高いから損」
実態:一般的なクレジットカードの海外事務手数料(約2.2%前後)は、国内空港の両替手数料(10%超)に比べれば遥かに割安です。現地ATMキャッシングで「現地通貨建て(JPYではなくPHP)」を選択して引き出し、早期繰り上げ返済を行うのが実質コスト最小化の王道です。
【プロの結論】2026年ペソ円の今後の予想とおすすめできる人・慎重になるべき人の判断基準
2026年 ペソ 円 今後の予想として、フィリピンペソは底堅い内需と海外労働者(OFW)からの安定した本国送金を背景に、1ペソ=2.5円〜2.8円のレンジ内で比較的落ち着いた推移が見込まれます。一方のメキシコペソは、国際貿易情勢やエネルギー価格の変動を受けやすく、1ペソ=7.5円〜8.8円の広めのレンジを意識した戦略が求められます。
ペソ取引・投資をおすすめできる人の条件
- フィリピンへの定期渡航・滞在者:デジタル送金(WiseやSmiles)とGCash等の現地ペイメントを連携させ、手数料を1%未満に抑える仕組みを構築できる人。
- 徹底した低レバレッジを維持できるFX投資家:高金利通貨投資において、急激な円高ショック(フラッシュクラッシュ)が起きてもロスカットされない資金余力(レバレッジ1〜2倍)でスワップをコツコツ狙える人。
- 為替レートの推移を日常的にチェックできる人:定期的な逆張りリバランスを行える柔軟性のある人。
ペソ取引・投資で慎重になるべき人の条件
- 事前準備なしに現地で現金両替を済ませようとする旅行者:手数料スプレッドを意識せず、日本の空港で多額の円をペソに替えてしまう人。
- 短期で大きな利益を出そうとする高レバレッジ投資家:新興国通貨特有の急激な下落ボラティリティに対するリスク管理(損切りルール)を持たない人。
【yen to peso】に関するよくある質問(FAQ)
Q1:フィリピンペソへの両替は、日本の空港と現地の空港のどちらが良いですか?
A1:圧倒的にフィリピン現地の空港や現地市内のほうが有利です。日本の主要空港では10〜15%以上の手数料(スプレッド)が上乗せされていることが多く、現地で両替した方が手取り額が大幅に多くなります。日本国内での両替は、万が一の初乗りタクシー代程度にとどめましょう。
Q2:海外ATMでキャッシングする際、「JPY」と「PHP(現地通貨)」の選択肢が出たらどちらを選ぶべきですか?
A2:必ず「PHP(現地通貨建て)」を選択してください。「JPY(日本円建て)」を選択すると、ATM設置業者が独自に設定した極めて割高な為替レート(DCC:動的通貨換算)が適用され、多額の手数料を差し引かれてしまいます。
Q3:日本円からメキシコペソへの両替・送金で最も安上がりな方法は?
A3:旅行実需であれば現地ATMでのキャッシング、投資目的であればスプレッドの狭い国内大手FX会社の口座を通じた取引が最もコストを抑えられます。銀行窓口での現金両替はスプレッドが広すぎるため避けるのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
「yen to peso」を取り巻く環境は、テクノロジーの進展によって劇的な変化を遂げています。かつてのように「空港の窓口に並んで現金を手にする」時代から、フィンテックアプリによるリアルタイム送金やスマートな海外キャッシングを使いこなす時代へと完全に移行しました。
旅行や語学留学であれば、決済手数料を最小化する現地調達ルートを確保すること。為替投資であれば、目先の高スワップに惑わされず構造的な為替リスクを管理すること。この2つの基本姿勢を徹底することが、2026年の為替相場において手元の資産価値を最大化するための確実なアプローチです。 (出典: yen to peso(Yahoo!ニュース))
