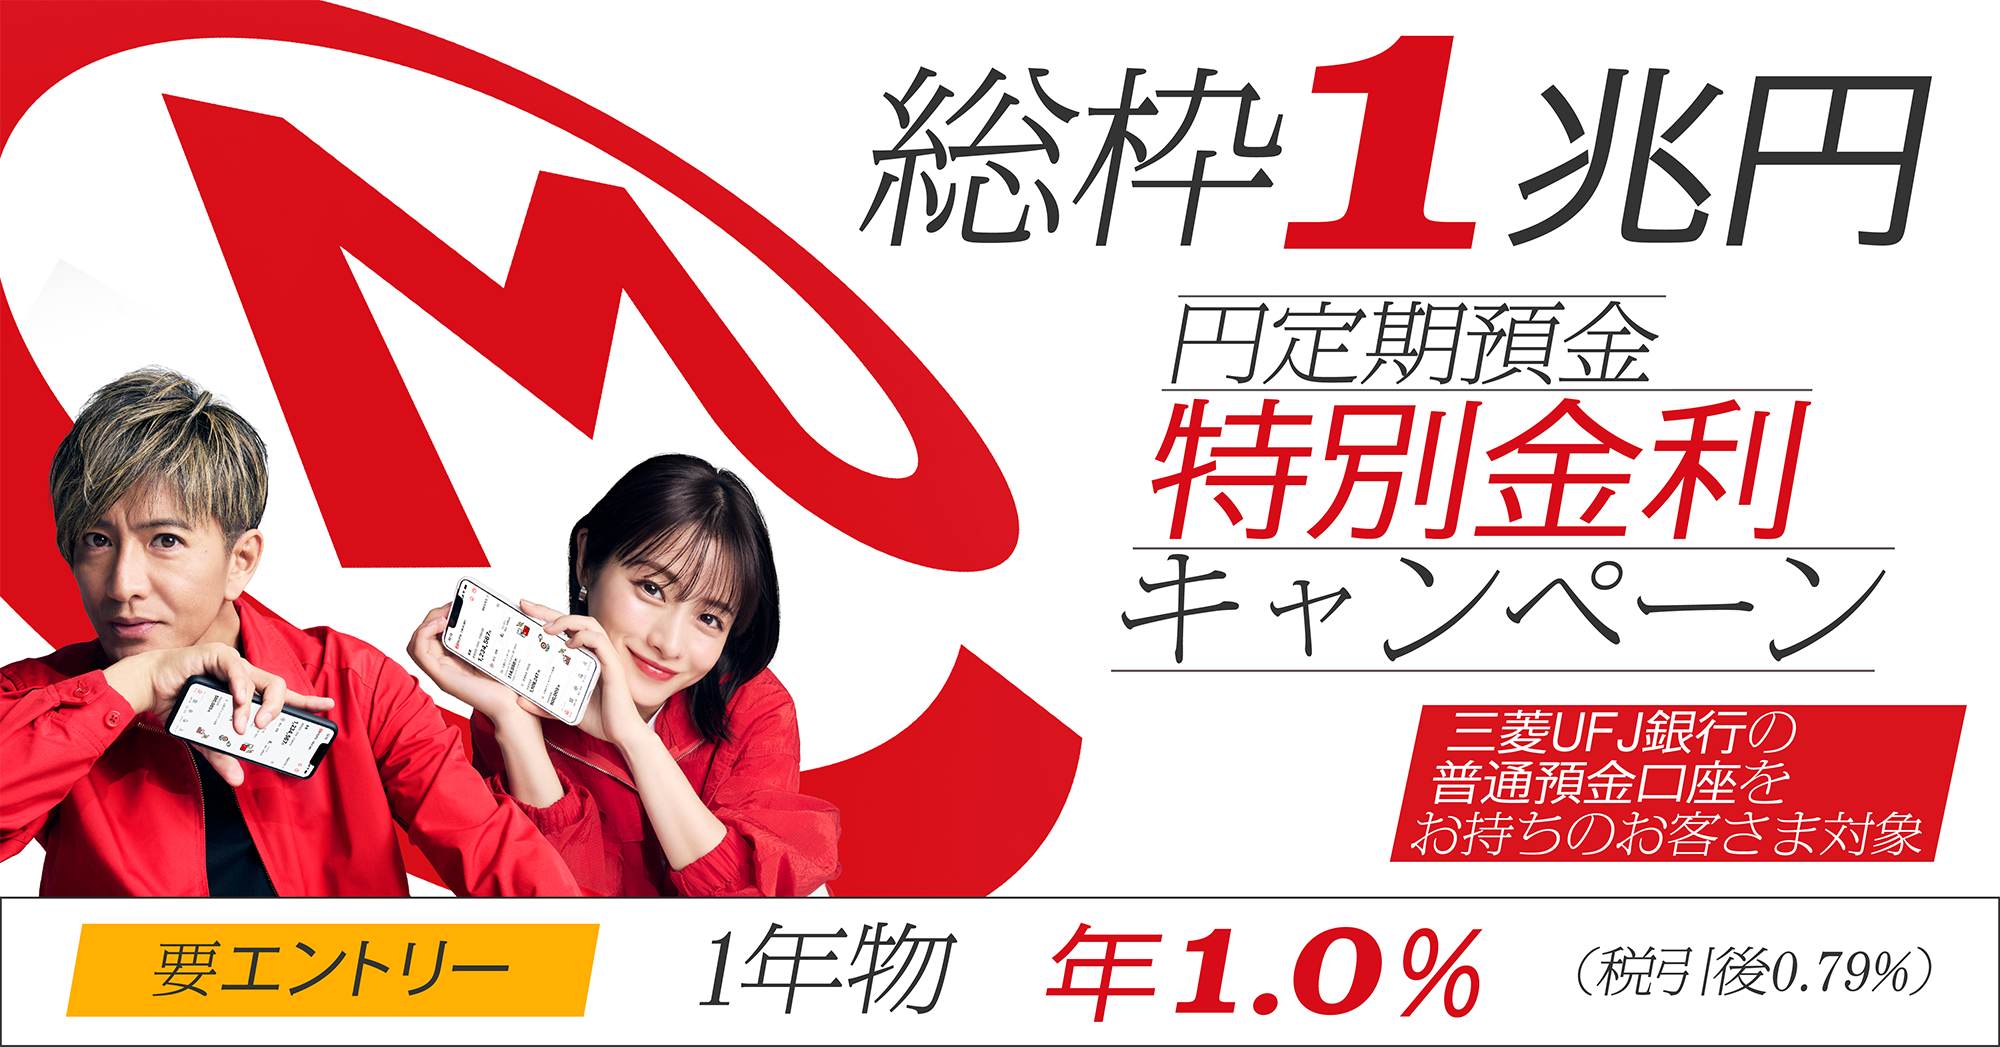
日本銀行の政策修正に伴い「金利のある世界」が定着した2026年、メガバンクの預金商品をめぐる潮目は一変しました。かつてのゼロ金利・マイナス金利下では考えられなかった金利引き上げの動きが相次ぎ、メガバンク最大手である三菱UFJ銀行(旧・三菱東京UFJ銀行)の動向にも預金者の熱い視線が注がれています。
テレビCMや店頭ポスターで華々しくアピールされる特別金利の案内を目にし、「メガバンクなら安心だし、キャンペーン中にお金を預け替えておこう」と考える方は少なくありません。しかし、提示された魅力的な数字の裏には、厳しい適用条件や見落としがちな制約が張り巡らされています。本稿では、同行の預金キャンペーンにおける真の収益性と隠された盲点を、現場取材と客観的データから白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の三菱UFJ銀行における特別金利キャンペーンは高水準に見えるものの、対象が「新規資金」や「特定プラン」に限定されるケースが多く、既存口座内の資金移動だけでは恩恵を受けにくい。
- 要点2:ネット銀行や三菱UFJ信託銀行などグループ他社・競合行との円定期預金金利比較では、預入期間や預入規模によって受取利息に数倍の格差が生じている。
- 要点3:満期後の通常金利への自動移行や、大口定期預金の中途解約利率が0%になり得るペナルティなど、メガバンク特有の落とし穴を事前に把握することが資産防衛の鉄則である。
【2026年検証】三菱UFJ銀行の定期預金キャンペーンは本当にお得なのか?
預金者が真っ先に抱く疑問は、「三菱UFJ銀行の定期預金キャンペーンは、他の金融商品と比較して本当に選ぶ価値があるのか」という点に尽きます。結論から言えば、提示される金利の「適用期間」と「預け入れ条件」を冷静に分解しない限り、期待外れに終わるリスクを孕んでいます。
同行が展開するキャンペーンを観察すると、主に3つのパターンに大別されます。第1に新規に口座を開設した顧客向けの「口座開設特別金利」、第2にボーナス期に合わせた「夏のボーナスキャンペーン」や「冬のボーナス定期預金」、そして第3にまとまった資金を持つシニア層をターゲットとした「退職金定期預金プラン」です。
金融庁の指導や日本銀行の金融経済月報が示す通り、金利上昇局面において銀行側が最も欲しているのは「他行からの新規流入資金(ニューマネー)」です。そのため、すでに三菱UFJ銀行の普通預金に眠っている資金を単に定期預金へ振り替えるだけでは、キャンペーンの対象外となるか、ごく一般的な店頭表示金利(スーパー定期金利)しか適用されない構造になっています。宣伝文句の「年利〇%」という派手な数字に惹かれて窓口やネットバンキングを訪れた既存ユーザーが、「自分の預金には適用されない」と落胆する事態が頻発しているのが実情です。
【徹底比較】メガバンク対ネット銀行・信託銀行|2026年最新の円定期預金金利比較
メガバンクの看板による安心感は絶大ですが、資産形成の観点からシビアに数字を突き合わせると、異なる風景が浮き彫りになります。2026年現在の主要行が実施する定期預金キャンペーンおよび基準金利を一覧で比較検証しました。
| 金融機関・プラン名 | 目安金利(年率・税引前) | 主な預け入れ条件・対象資金 | 編集部の見解・実質評価 |
|---|---|---|---|
| 三菱UFJ銀行 スーパー定期(1年もの店頭金利) | 0.25%〜0.35% | 1円以上、誰でも預入可能 | 利上げにより改善したものの、インフレ率に対抗するには依然として力不足。 |
| 三菱UFJ銀行 退職金定期預金プラン(3ヶ月もの) | 1.50%〜2.00% | 退職後一定期間内の新規資金、500万円以上 | 表面金利は高いが「3ヶ月間のみ」の適用。年利換算の実質利息を誤解しないよう注意が必要。 |
| 三菱UFJ信託銀行 特別金利キャンペーン(1年もの) | 0.50%〜0.60% | 新規資金限定、1口100万円以上 | 同グループ内でも信託銀行のほうが資金獲得意欲が高く、まとまった余裕資金なら優位。 |
| 主要ネット銀行 / 新生系 (SBJ銀行、UI銀行など) | 0.65%〜0.85% | インターネット経由、新規口座開設等 | 店舗コストを持たない強みが金利に直結。純粋な受取利息を最優先するなら圧倒的な選択肢。 |
表から明らかなように、同じ三菱UFJグループ内であっても、リテール店舗網の維持費が重い三菱UFJ銀行本体と、資産運用・承継を主戦場とする三菱UFJ信託銀行とでは提示される金利に明確な差がつけられています。グループの看板だけに目を奪われず、実利を比較する視点が不可欠です。
【数字で見る実態】定期預金シミュレーション|500万・1000万円の受取利息
「金利が上がった」というニュースを耳にしても、実際の受取利息を計算してみると、想像以上に税金の壁が厚いことに気付かされます。国内の預金利息には、一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の源泉分離課税が課されるためです。
ここで、具体的な元本を預け入れた場合の税引後利息を試算(シミュレーション)してみましょう。
【試算1:スーパー定期(1年もの・金利0.30%)に預け入れた場合】
・元本100万円:税引前利息 3,000円 ➔ 税引後手取り 約2,390円
・元本500万円:税引前利息 15,000円 ➔ 税引後手取り 約11,952円
・元本1,000万円:税引前利息 30,000円 ➔ 税引後手取り 約23,905円
【試算2:退職金プラン特別金利(3ヶ月もの・年利1.80%)に預け入れた場合】
・元本1,000万円:3ヶ月分の税引前利息 45,000円 ➔ 税引後手取り 約35,858円
退職金プランの年利1.80%という数字は極めて魅力的に映りますが、適用期間はわずか「3ヶ月」に過ぎません。1,000万円という大金を預けても、3ヶ月間で得られる実際の手取りは約3万5,000円程度にとどまります。満期を迎えた後は、自動的に低金利の通常定期預金へ移行するため、放置してしまうと資産の実質的な目減りにつながります。
総務省が公表する消費者物価指数(CPI)が前年比2%前後で推移するインフレ環境下では、税引後利息が年0.2〜0.3%程度では、購買力ベースでの資産価値は実質的に目減りしている事実を直視しなければなりません。
一般に知られていない盲点とネットの誤解|途中解約利率とペナルティ
「定期預金は元本保証だから絶対に損をしない」という定説にも、実務上の落とし穴が潜んでいます。特に注意すべきは、満期日前にやむを得ず資金を引き出す際に適用される定期預金中途解約利率の仕組みです。
三菱UFJ銀行の公式開示資料によれば、一般的なスーパー定期の中途解約時には預入期間に応じたペナルティ金利(中途解約利率)が適用され、普通預金並みの低利率に引き下げられます。さらに見過ごせないのが、1口1,000万円以上の大口定期預金です。同行の規定には「大口定期を満期日前に解約する際、期限前解約利率が0%となる場合がある」と明記されています。元本割れこそ生じないものの、半年や1年近く資金を拘束された挙句、受取利息が文字通り「ゼロ」になるリスクがあるのです。
また、利便性を追求した「三菱UFJダイレクト定期預金」においても、利用者から戸惑いの声が上がっています。同行のオンラインサービス規定によると、ダイレクト契約を解約する場合や、開設した定期預金口座をサービス指定口座から削除する際には、ネット上で完結せず「店頭窓口へ出向いて通帳を発行する手続き」が求められます。ネットで手軽に始めたつもりが、出口で窓口の順番待ちを強いられるという二度手間は、現代のデジタルユーザーが最も警戒すべきアナログな障壁と言えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティ(SNSや金融系掲示板)では、三菱UFJ銀行の定期預金キャンペーンを実際に利用した預金者たちの赤裸々な体験談が交わされています。その多くは、金利そのものよりも「銀行側の営業姿勢」に対する違和感に集中しています。
都内在住の60代男性(定年退職者)は、当時の取材メモにおいて次のように述懐しています。「退職金定期の特別金利に惹かれて店頭に足を運んだが、手続きの半分以上の時間は投資信託や外貨建て一時払い終身保険のパンフレットを説明される時間だった。『定期預金の金利だけではインフレに勝てませんよ』と巧みに不安を煽られ、危うく高額な購入手数料が発生するリスク商品を契約させられそうになった」。
金融機関にとって、定期預金のキャンペーンはそれ単体で利益を生むビジネスではありません。集客用の「フック商品(ドアオープナー)」として預金者を呼び込み、利ざやの厚い投資商品やローン商品へと誘導するクロスセルが本来の狙いです。窓口での対面手続きを選択する場合、行員のセールストークに流されず、「定期預金のみを作成する」という確固たる意思表示を貫く心理的防壁が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融行動心理学の視点から見ると、多くの日本人がメガバンクに預金を集中させる背景には、「誰もが使っているから安全だ」という同調バイアスと、現状を変えることを恐れる現状維持バイアスが働いています。しかし、2026年の資産防衛において、無条件のメガバンク信仰は機会損失を生む元凶となり得ます。
三菱UFJ銀行の定期預金キャンペーンを活用すべき人
- 1〜2年以内に明確な使途が決まっている資金を保有している人:住宅購入の頭金や子どもの進学費用など、絶対に元本を毀損できず、数ヶ月から数年のうちに動かす確定資金の一時保管場所としては、メガバンクの信用力は最適です。
- 退職金など、数千万円単位の資金を一時待機させたい人:ペイオフ制度(預金保険機構による元本1,000万円とその利息の保護)を意識しつつ、メガバンクの強固な自己資本比率を信頼して預託先を分散したいケースに適しています。
- 三菱UFJ銀行をメインバンクとし、給与受取や住宅ローン決済を集約している人:他行へ資金を移動する振込手数料や送金の手間を考慮した場合、同行内で完結させる合理性があります。
利用を慎重に見直すべき・他行を検討すべき人
- 中長期(3年以上)の余裕資金を増やしたい人:メガバンクの定期預金金利では、インフレによる現金の価値低下を相殺できません。つみたてNISAを活用した全世界株式インデックス投資や、個人向け国債(変動10年)など、物価連動性のある資産への配分を優先すべきです。
- ネットバンキングの操作に慣れており、金利利回りをシビアに最大化したい人:無店舗型のネット銀行や地方銀行のインターネット支店が提示する金利(0.6〜0.8%水準)を利用した方が、同じ定期預金であっても手取り利息は2倍以上になります。
- 対面窓口での営業提案を断るのが苦手な人:高金利キャンペーンの裏にあるリスク商品の勧誘に巻き込まれる心理的ストレスを避けるため、窓口ではなくオンライン完結型の金融機関を選ぶのが賢明です。
【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」時代の通帳や定期預金は、現在のキャンペーンにそのまま使えますか?
A1:通帳自体はそのまま利用可能ですが、古い預金口座内の資金は「既存資金」とみなされるため、新規資金を対象とした特別金利キャンペーンの恩恵は受けられません。キャンペーン金利を適用させるには、他行から新たに振り込んだ資金を充当する必要があります。
Q2:三菱UFJダイレクトで定期預金を作成するメリットとデメリットは?
A2:窓口へ行く手間が省け、原則24時間いつでも預け入れができる点が最大のメリットです。一方で、満期前の解約や口座削除を行う際に窓口での通帳再発行が必要になるケースがある点や、窓口限定で展開される一部の特別プラン(担当者提案型プラン)がネット上では選択できない点がデメリットとなります。
Q3:夏のボーナスキャンペーンや冬のボーナス定期預金の満期が来たらどうなりますか?
A3:預け入れ時に「元利自動継続」を選択していた場合、満期日を迎えると当時の通常店頭金利(スーパー定期金利)で自動的に再預入されます。キャンペーンの優遇金利は適用されなくなるため、満期が近づいた段階でカレンダーに記録し、資金の再配置(他行への移動や別商品への預け替え)を検討してください。
Q4:預金保険制度(ペイオフ)の対象になりますか?
A4:対象になります。三菱UFJ銀行に預け入れている定期預金、普通預金などを合算して、預金者1人あたり元本1,000万円までとその利息が保護されます。1,000万円を超える部分については、万一の破綻時に保護の対象外となる可能性があるため、大口資金を預ける際は注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
金利が再び経済の主役に返り咲いた2026年、メガバンクの定期預金キャンペーンは一見すると魅力的な輝きを取り戻したように見えます。しかし、その内実を紐解けば、銀行側が新規資金を獲得するための戦略的なプロモーションであり、既存顧客の資産を自動的に増やしてくれる魔法の杖ではありません。
「大手銀行だから」「キャンペーンと書いてあるから」という受動的な理由で資産を預託する時代は終わりました。提示された金利の適用期間、中途解約時のルール、そして将来のインフレ率を冷徹に見極めた上で、自身の金融資産における「守りの待機資金」として適正なバランスで使いこなす姿勢こそが、これからの時代に求められるリテラシーです。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
