老後資金の自助努力が叫ばれるなか、私的年金制度の柱として圧倒的な加入者数を誇るのがSBI証券の確定拠出年金(iDeCo・個人型確定拠出年金)です。メガバンクや大手対面証券が手数料や商品ラインナップで苦戦を強いられる一方、SBI証券はネット証券の先駆者として長年にわたり業界のトップランナーを走り続けています。
しかし、ネット上の絶賛の声を鵜呑みにして口座を開設し、あとから「ログインや管理画面が分かりにくい」「プラン選択で迷った」と頭を抱える利用者が後を絶ちません。制度改正が重なり資産運用の選択肢が多様化した現在、SBI証券の確定拠出年金は本当に万人にとってのベストプラクティスと言えるのか。手数料体系の構造、厳選された商品設計、ライバル他社との決定的な差、そして現場の利用者が直面するリアルな課題まで、客観的なデータと取材証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:SBI証券は運営管理機関手数料が完全無条件で0円。業界最安水準の「セレクトプラン」は信託報酬0.05%台からの超低コスト投資信託を網羅。
- 要点2:楽天証券との比較では、純資産総額と超低コスト投信の網羅性でSBIが優位に立つ一方、管理画面の利便性やポイント連携では異なる強みを持つ。
- 要点3:初期設定の煩雑さやID二重管理、60歳までの資金拘束といったデメリットを正しく理解し、所得控除の恩恵を最大化する設計が不可欠。
【2026年最新】SBI確定拠出年金(iDeCo)が選ばれる決定的な理由と手数料の真相
投資家が個人型確定拠出年金を選ぶ際、運用パフォーマンス以上に決定的な差を生むのが「固定コスト」です。公的年金を補完する制度である確定拠出年金は、20年から30年以上に及ぶ超長期運用が前提となります。わずか年0.1%の手数料差であっても、複利効果によって受取時の資産額に数百万円単位の乖離をもたらします。
SBI確定拠出年金 手数料の構造を精査すると、金融機関が独自に徴収する「運営管理機関手数料」が誰でも無条件で完全無料(0円)に設定されています。一部の地銀や大手証券では毎月300円〜500円程度の運営管理手数料が発生し、年間で数千円、30年で十数万円もの余計なコストが資産から差し引かれます。SBI証券では国民年金基金連合会や信託銀行に支払う法定費用(加入時2,829円、積立時月額171円)のみで運用を継続できるため、コスト面での下限ラインを完全にクリアしています。
現在、SBI証券のiDeCoには「セレクトプラン」と過去に提供されていた「オリジナルプラン」の2系統が存在します。新規口座開設で選ぶべきは、信託報酬の低さと将来性を極限まで追求したSBI確定拠出年金 セレクトプラン一択です。旧来のオリジナルプランは既に新規受付を停止しており、現在加入するユーザーは自動的にセレクトプランの恩恵を享受できます。低コストなインデックスファンドから評価の高いアクティブファンドまで、法令上限である35商品に厳選された構成は、他社を寄せ付けない強固なアドバンテージとなっています。
また、転職や退職に伴うSBI企業型確定拠出年金 移換の手続きにおいても、オンラインでの事前判定や電子申請の拡充により、資産のポータビリティが格段に向上しました。企業型DCから個人型iDeCoへの移行時に発生しがちな「手続きの放置による国民年金基金連合会への自動移換と手数料の無駄」を防ぐサポート体制が整っている点も、多くのビジネスパーソンから選ばれる構造的な要因です。
徹底比較|確定拠出年金におけるSBI証券と楽天証券の決定的な違い
確定拠出年金の口座開設を検討する際、誰もが直面するのが「SBI証券か、楽天証券か」という二者択一の問いです。両者はネット証券の2大巨頭として常に比較対象となりますが、細部を検証すると思想の違いが浮き彫りになります。
客観的なスペックとサービス内容の違いを以下の比較表にまとめました。
| 比較項目 | SBI証券(セレクトプラン) | 楽天証券 | 編集部の見解・評価 |
|---|---|---|---|
| 運営管理手数料 | 完全無料(0円) | 完全無料(0円) | 双方とも業界最安水準で完全互角。 |
| 全世界株式主力商品 | eMAXIS Slim 全世界株式(オール・カントリー) 信託報酬:年0.05775%以内 | 楽天・オールカントリー / 楽天・プラス 信託報酬:年0.0561%等 | 運用実績と純資産残高の規模では「オルカン」を擁するSBIが優位。 |
| 米国株式主力商品 | eMAXIS Slim 米国株式(S&P500) 信託報酬:年0.09372%以内 | 楽天・S&P500 / 楽天・全米株式(VTI) 信託報酬:年0.077%〜0.162% | S&P500および全米株式(VTI)の選択肢で好みが分かれる。 |
| UI・管理画面設計 | 総合口座とiDeCo(記録関連機関)でログイン画面が分離 | 総合証券口座の1IDでiDeCo資産も一元管理可能 | 楽天証券がサイト設計と見やすさでリード。 |
| 取扱商品ラインナップ | 低コストインデックス投信の網羅性に秀でる(35本) | 楽天独自シリーズ+外部人気ファンド(32本) | 確定拠出年金 SBI 楽天 比較において、王道インデックスの厚みはSBIに軍配。 |
| ※データおよび手数料は各社公式開示資料に基づき編集部が作成。 | |||
純資産総額が数兆円規模に達し、国内外の投信アワードを総なめにしてきた「eMAXIS Slim」シリーズを主力に据えるSBI証券は、インデックス投資の王道を歩みたい層にとって極めて堅実な選択肢です。一方で、楽天証券は普段の証券口座と同じID・パスワードでiDeCo残高をチェックできるシームレスな操作感に強みがあります。純粋な商品の信頼性とコストを最重要視するならSBI証券、アプリや画面の使い勝手を最優先するなら楽天証券という棲み分けが成立しています。
【商品選定】SBI確定拠出年金(セレクトプラン)のおすすめ商品と運用戦略
35本もの商品が並ぶセレクトプランのなかで、具体的にどの銘柄へ資金を配分すべきか。制度の枠組みを最大限に活かすSBI証券 iDeCo おすすめ商品の筆頭は、紛れもなく「業界最低水準の運用コストを将来にわたって目指し続ける」と公言している三菱UFJアセットマネジメントのeMAXIS Slimシリーズです。
なかでも中核を担うのがeMAXIS Slim 全世界株式 SBI(通称:オルカン)です。これ1本で日本を含む先進国・新興国約50カ国の大型・中型株約3,000銘柄に分散投資が可能であり、世界の経済成長を丸ごと享受できます。時価総額加重平均によって世界の市場比率に合わせて自動でリバランスされるため、投資家自身が国ごとの比率を調整する手間が一切かかりません。
ポートフォリオを構築する際の主要な選択肢は、以下の3タイプに集約されます。
- 世界分散・王道型:「eMAXIS Slim 全世界株式(オール・カントリー)」に100%配分。世界の資本主義の成長にすべてを委ねる最も合理的かつシンプルな戦略。
- 米国集中・成長重視型:「eMAXIS Slim 米国株式(S&P500)」に100%配分。過去数十年にわたり高い資本効率とイノベーションを発揮してきた米国トップ500社へ集中投資。
- リスク低減・ハイブリッド型:全世界株式または米国株式に80%、国内債券や先進国債券ファンド、または元本確保型の「あおぞら定期保険」に20%を配分。値動きのブレ(ボラティリティ)を抑えたい慎重派向け。
相場急変時や年齢が上がった段階で役立つのがSBI確定拠出年金 スイッチング機能です。スイッチングとは、これまでに積み立てて保有している投資信託を売却し、別の投資信託や元本確保型商品へ買い替える手続きを指します。iDeCoは運用期間中の利益が非課税であるため、通常の特定口座で発生する約20.315%の譲渡益税を一切取られることなく、完全に無税でリバランスが実行可能です。定年退職の数年前から株式比率を徐々に落とし、元本確保型へ資産を移行させて利益を確定させる出口戦略において、このスイッチングが威力を発揮します。
【実態検証】利用者の評判・口コミと現場目線で見えたリアル
証券会社のパンフレットには利点ばかりが並びますが、実際に加入しているユーザーの体験談や金融コミュニティの検証ログには、少なからず不満や戸惑いの声も存在します。SBI確定拠出年金 評判 口コミを丹念に分析すると、明確な強みと同時に現場ならではの弱点が見えてきます。
【利用者が評価している生の声】
「セレクトプランに切り替えてから、eMAXIS Slimのオルカン1本で完全放置できる安心感がすごい。信託報酬が自動的に引き下げられる競争環境があるため、コスト面で一切損をしていないと確信できる」(40代・IT企業勤務)
「以前加入していた大手信託銀行の確定拠出年金は手数料ばかり高くて信託報酬1%超えのアクティブ投信ばかりだった。SBIへ移換して固定費が激減し、毎月の運用成績を見るのが楽しみになった」(30代・メーカー勤務)
一方で、最も批判が集まるのが「システム面の一体感の欠如」です。これがSBI確定拠出年金 デメリットの最たるものとして挙げられます。
SBI確定拠出年金 ログインを行う際、SBI証券の総合口座(株や投信の口座)のIDとは別に、記録関連運営管理機関(SBIベネフィット・システムズ)から発行される「加入者番号」と「暗証番号」が必要になります。スマートフォンアプリやウェブ画面で両者の資産を統合して確認する連携機能はあるものの、初回設定のハードルが高く、パスワードの再発行手続きなどで書面のやり取りを余儀なくされるケースがあります。「ログイン情報が2つあって混乱する」「画面のデザインが古風で直感的でない」という口コミは、現代の洗練されたUIに慣れた若年層から頻繁に指摘されるウィークポイントです。
さらに、毎年の恒例行事であるSBI確定拠出年金 年末調整における書類提出の手続きでも注意が必要です。国民年金基金連合会から毎年10月〜11月頃に届く「小規模企業共済等掛金払込証明書」を会社の年末調整申告書に添付する必要がありますが、初年度の加入時期が秋以降にずれ込むと証明書の発行が1月以降になり、年末調整に間に合わず自身で確定申告を行わなければならないトラブルも散見されます。
一般に知られていない盲点とネットの誤解
インターネット上のマネー記事では「iDeCoは絶対に入るべき魔法の節税ツール」と過剰に礼賛されがちですが、制度の構造的な制約を見落とすと大きな痛手を被ることになります。
最大の制約は「原則60歳まで絶対に資産を引き出せない」という資金拘束(流動性リスク)です。結婚、住宅購入、子どもの教育資金、あるいは予期せぬ失業や病気など、人生の20代〜40代には多額のキャッシュが必要となる局面が何度も訪れます。余裕資金がない状態で無理に毎月の拠出限度額いっぱいまで積み立ててしまうと、手元の流動性が枯渇し、住宅ローンやカードローンの金利負担で節税メリットが吹き飛ぶ本末転倒の事態に陥ります。
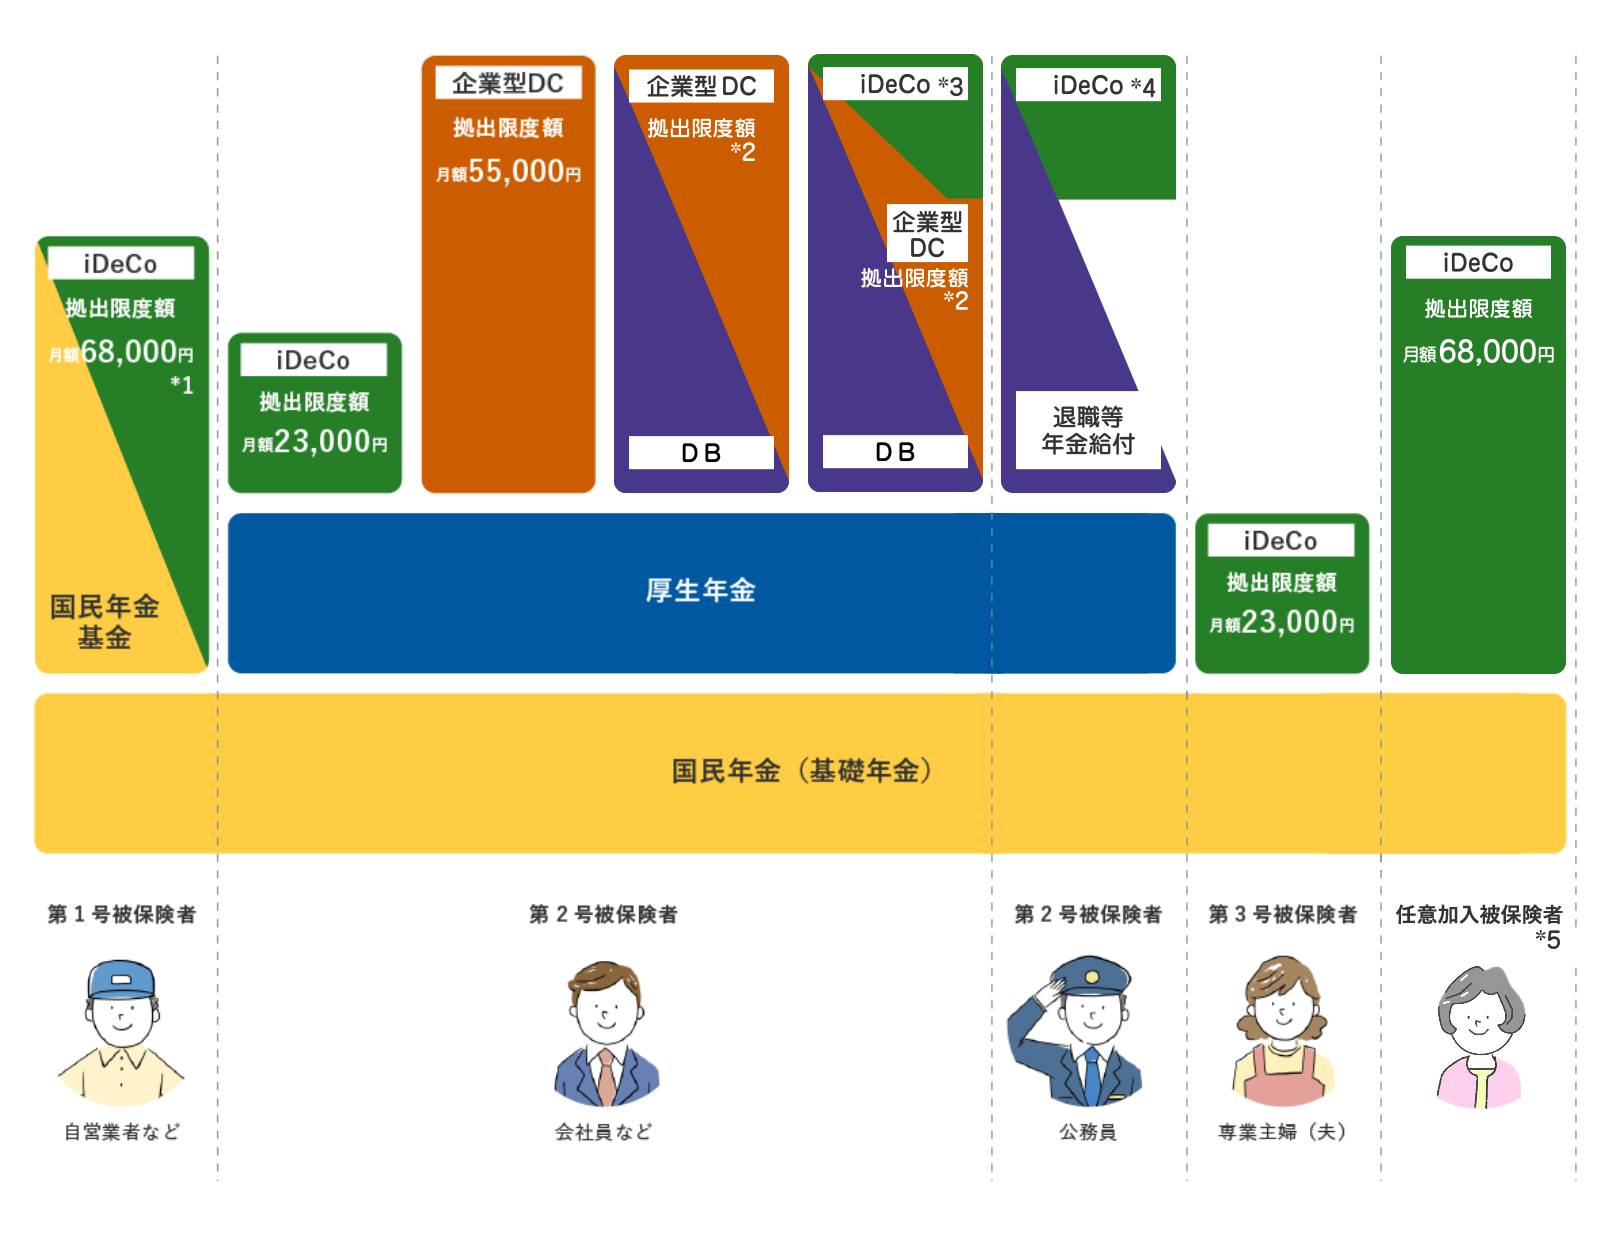
また、所得控除による節税効果の大きさは「本人の課税所得」に依存します。年収が高く所得税率が高い高所得者ほど莫大な還付を受けられますが、専業主婦(夫)や所得税・住民税が非課税の範囲で働くパートタイム勤務の場合、掛金拠出時の所得控除メリットはほぼゼロになります。運用益非課税の恩恵はあるものの、毎月171円の法定手数料が確実に差し引かれるため、積立額が少額であれば手数料負けするリスクすら孕んでいます。
「新NISAがあるからiDeCoは不要」という極論もネット上で散見されますが、これも短絡的な誤解です。いつでも引き出せる柔軟性を持つ新NISAをベースにしつつ、所得税・住民税の直接的な節税効果と強制的な老後資金確保を狙うiDeCoを併用する「ハイブリッド運用」こそが、制度設計上の最適解です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
個人の家計状況やキャリアプランによって、SBI確定拠出年金を今すぐ始めるべきか、それとも他の選択肢を優先すべきかは明確に分かれます。行動経済学の観点からも、人間は「いつでも使える資金」を目の前にすると消費に回してしまう心理的傾向(現在バイアス)を持つため、資金拘束を逆手に取った強制貯蓄システムは老後形成において極めて強力な武器となります。
【今すぐSBI確定拠出年金を選ぶべき人】
- 課税所得がある会社員・公務員・自営業者:毎月の掛金が全額所得控除となり、確実な節税リターンを確定させながら資産運用ができる。
- 超低コストで世界経済に長期投資したい人:eMAXIS Slimシリーズを中心とした信託報酬最安水準のファンド群を無駄な運営管理費0円で保有し続けたい人。
- 自制心に自信がなく、強制的に老後資金を積み立てたい人:60歳まで引き出せないルールをポジティブな「強制貯蓄の仕組み」として活用できる人。
【加入に慎重になるべき人・他を優先すべき人】
- 生活防衛資金(生活費の半年〜1年分)が手元にない人:万一の支出に対応できなくなるため、まずは普通預金およびいつでも解約できる新NISAでの資産形成が最優先。
- 近い将来に住宅購入や独立開業など大きな出費を控えている人:拘束された資金を動かせず、機会損失や資金繰り悪化を招く危険がある。
- 専業主婦(夫)など自身の課税所得がない人:掛金の所得控除効果がなく、口座維持コスト(月171円)がかかるため、まずは非課税枠の柔軟性が高い新NISAの枠を埋める方が有利。
【sbi 確定 拠出 年金】に関するよくある質問(FAQ)
Q1:過去にSBI証券で開設した「オリジナルプラン」から「セレクトプラン」への変更はできますか?
A1:プラン変更は可能です。ただし、自動的に商品が引き継がれるわけではなく、一度オリジナルプラン内の資産をすべて売却(現金化)した上でセレクトプランへ移管する手続きが必要となります。移換完了までに通常2〜3ヶ月程度を要し、その間は相場の変動から一時的に離脱する期間が生じる点に留意してください。
Q2:年末調整で「小規模企業共済等掛金払込証明書」の原本を紛失した場合はどうすればいいですか?
A2:国民年金基金連合会またはSBIベネフィット・システムズの加入者サイトから再発行の手続きが可能です。再発行には2週間から3週間程度かかるため、勤務先の年末調整の提出期限に間に合わない場合は、翌年2月16日からの確定申告で証明書を添付して申告すれば、払いすぎた所得税の還付を問題なく受けることができます。
Q3:企業型確定拠出年金(企業型DC)からSBI証券のiDeCoに移換する際の期限はありますか?
A3:退職や転職によって企業型DCの加入資格を喪失した場合、資格喪失日の翌月翌日から起算して6ヶ月以内に移換手続きを完了させる必要があります。6ヶ月を過ぎると資産が自動的に国民年金基金連合会へ移換(仮預かり)され、その間は利息がつかないばかりか、毎月の管理手数料が差し引かれ、将来の受給可能年齢も遅れるという重大なペナルティが発生します。退職後は速やかにSBI証券へ移換届を提出してください。
Q4:SBI確定拠出年金のログインパスワードを忘れてしまった場合の復旧手順は?
A4:SBI証券の総合口座ではなく、記録関連運営管理機関である「SBIベネフィット・システムズ」のログイン画面から再設定を行います。加入者番号(10桁)と登録済みの生年月日、メールアドレス等を入力することでWEB上で再設定が可能です。加入者番号自体が分からない場合は、毎年送付される「お取引状況のお知らせ」ハガキを確認するか、専用ダイヤルへ問い合わせる必要があります。
まとめ:後悔しない確定拠出年金選びと長期運用の羅針盤
SBI確定拠出年金(iDeCo)は、ネット証券屈指の信頼性と実績、徹底的な低コスト構造、そして世界最高水準のインデックス投信を取り揃えたセレクトプランの存在により、老後資産形成の選択肢として最高峰の完成度を誇っています。
ID管理の分離や資金拘束といった固有の特性を事前に理解し、家計の余力に見合った掛金設定を行えば、これほど強力な資産防衛ツールは他にありません。まずは自身のライフプランにおける毎月の適正積立額を算定し、将来の豊かな生活への第一歩を踏み出してください。 (出典: sbi 確定 拠出 年金(Yahoo!ニュース))
