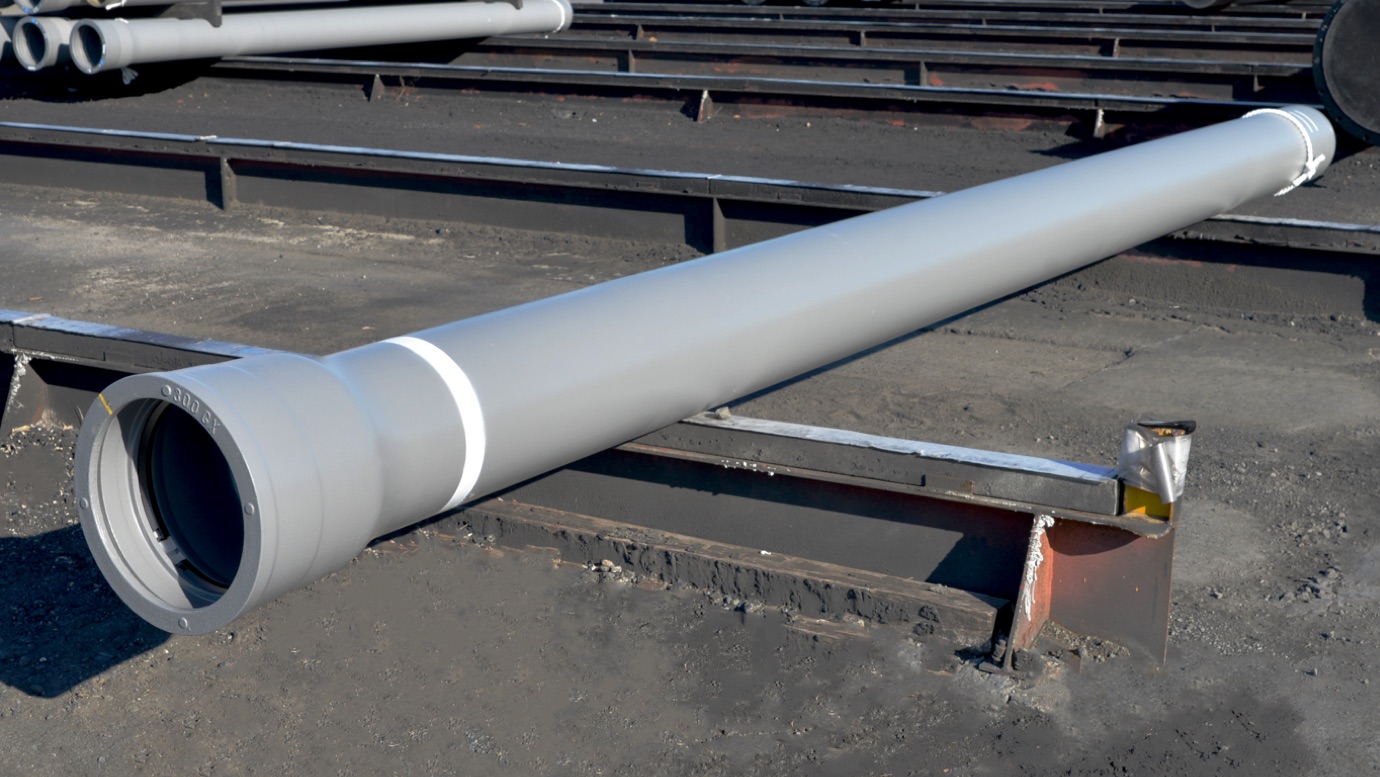
日本全国で地下に埋設された水道管の老朽化が深刻度を増すなか、東証スタンダード市場に上場する水道用ダクタイル鉄管の大手メーカー、日本鋳鉄管(5612)の株価と業績動向に市場の熱い視線が注がれています。2024年に水道行政の所管が厚生労働省から国土交通省へ移管され、相次ぐ大地震によるインフラ寸断を契機に耐震適合管への更新需要が急速に高まりました。官公需主導の手堅い業績を背景としながらも、株式市場では急激な動意や再編思惑が交錯しています。
一方で、個人投資家の間では「耐震化特需で業績はどこまで伸びるのか」「ネット上で囁かれる買収や再編の噂は事実なのか」といった疑問や、配当政策の継続性に対する不安の声も少なくありません。創業から100年を超える名門企業が今どのような転換期を迎えているのか、最新の決算開示や業界再編の実態、現場の評判までを徹底追究します。
📌 【この記事の重要ポイントまとめ】
- 要点1:老朽化した水道管の耐震適合率引き上げが国策化し、日本鋳鉄管の主軸であるダクタイル鉄管需要は構造的な追い風局面にある。
- 要点2:ネット上で度々浮上する「買収・TOBの噂」の背景には、筆頭株主である日本製鉄とのダクタイル鉄管製造合弁会社設立など、業界全体の踏み込んだ事業再編がある。
- 要点3:自治体の財政難や施工業者不足という構造的ボトルネックが存在するため、特需の過度な幻想は禁物であり、配当維持力や原料価格転嫁の進捗を見極める選別眼が求められる。
【2026年最新動向】日本鋳鉄管の株価と業績が急動意を見せる背景
日本鋳鉄管の業績および株価が再びマーケットで脚光を浴びている最大の要因は、全国規模で加速するインフラ老朽化対策と、それに伴う政策的な強力な後押しです。日本の近代水道は明治18年(1885年)の横浜市水道に始まります。当時は英国からの輸入鋳鉄管に頼っていましたが、明治26年の国産化を経て、現在では地震に強いダクタイル鋳鉄管が強靭なライフラインの屋台骨を支えています。
しかし、法定耐用年数(40年)を超えた水道管路の更新率は全国平均で年0.6%前後にとどまり、すべての管路を更新し終過するまでに130年以上を要するという異常事態が長年放置されてきました。2024年の能登半島地震において、旧式管路の破断による長期断水が広域に及んだ一方、耐震継手を持つダクタイル鉄管の被害が極めて軽微だった事実が再評価され、政府および地方自治体は「耐震適合率100%」に向けた予算配分を一段と加速させています。
直近の決算発表資料を見ても、エネルギーコストや主原料である鉄スクラップ価格の高止まりに対する「製品価格への転嫁」が浸透し始め、採算性は底打ちから改善基調へと転換しました。かつて原材料高騰に苦しみ営業赤字へ転落した時期の警戒感は薄れつつあり、手持ち受注の堅調な消化が確認されたことで、株式市場ではバリュー株特有の修正買いが断続的に流入しています。
水道管耐震化特需とシェア争い|クボタとの決定的な格差と立ち位置
水道用ダクタイル鉄管の市場は、事実上の寡占体制が確立されています。首位に君臨するのは圧倒的な国内シェア約60%を握る巨人クボタであり、これに続くのがシェア約25%の栗本鐵工所、そしてシェア約15%前後を堅持する日本鋳鉄管です。この3社体制のなかで、日本鋳鉄管がどのような強みと課題を抱えているのか、最新の指標を交えて比較検証します。
| 比較項目 | 日本鋳鉄管(5612) | クボタ(6326) | 栗本鐵工所(5602) |
|---|---|---|---|
| 国内ダクタイル鉄管シェア | 約15%(業界第3位) | 約60%(圧倒的首位) | 約25%(業界第2位) |
| 主軸事業の構成 | ダクタイル鉄管・ポリエチレン管・鉄蓋等への純度が高い | 農機・建機が主軸、水インフラは一部門 | 鉄管のほか、産業機械・化成品・バルブなど多角化 |
| 強みと差別化戦略 | 日本製鉄との強固なアライアンス、小口径管の製造効率、水管橋ドローン点検 | 圧倒的なスケールメリット、グローバル展開力、フルラインナップ供給 | 大口径管の施工力、インフラ向け総合エンジニアリング力 |
| 投資視点での特徴 | 小型株特有の株価変動率(ボラティリティ)、再編思惑プレミアム | 海外売上比率が高く為替影響大、安定した大型グローバル銘柄 | 配当政策に積極的、事業ポートフォリオ分散による安定性 |
表から明らかな通り、クボタが全世界に広がる農業機械や建設機械で巨額の営業利益を稼ぎ出す複合コングロマリットであるのに対し、日本鋳鉄管は売上高の大部分を上下水道向け配管材料が占める「水インフラ特化型ピュアプレイヤー」です。この事業特性は、クボタでは埋もれてしまう「水道管耐震化予算の増減」という国内政策要因が、ダイレクトに業績へインパクトを与えることを意味します。
ネットで囁かれる「買収・再編の噂」の真相と日本製鉄との資本合弁
投資家向け掲示板やSNSでは、日本鋳鉄管の株価が急伸するたびに「クボタまたは日本製鉄による完全子会社化(TOB)があるのではないか」「業界再編による非公開化」といった噂が定期的に再燃します。こうした憶測が絶えない背景には、単なる投機筋の煽り文句にとどまらない、現実の資本関係と事業構造の再編劇があります。
決定的な契機となったのは、日本製鉄とのダクタイル鉄管製造合弁会社設立です。日本鋳鉄管は自社の製造部門(ダクタイル鉄管の直管部門)を分社化し、そこに筆頭株主である日本製鉄が出資参画。さらに製造現場では以下の踏み込んだ合理化が断行されました。
第一に、日本製鉄の京葉工場における溶解・鋳造工程を廃止し、同工場が手がけていた小口径(Φ75mm〜Φ250mm)ダクタイル鉄管の生産を新合弁会社へ集約した点です。第二に、高効率な電気炉の導入によるCO2排出削減を強力に推進し、GX(グリーントランスフォーメーション)基準を満たす生産体制をいち早く整えました。
このアライアンスにより、業界内では「実質的な生産統合であり、将来的な完全統合への布石ではないか」との思惑が強まりました。しかし、現時点で公式発表されている事実は「生産効率の向上と脱炭素化を目的とした合弁会社の運営」であり、親子上場解消や株式公開買付が具体的に決定された事実はありません。市場の期待先行で生じるプレミアムと、経営陣が公表する公式事実の間には、冷静な線引きが不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
日本鋳鉄管の企業実態をより正確に把握するためには、投資家のチャート分析だけでなく、製品を採用する水道事業体の評価や、実際に働く従業員の労働環境に目を向ける必要があります。
現場の水道工事業者や自治体担当者からは、同社の技術力に対して高い信頼が寄せられています。「日本鋳鉄管の耐震継手管(NS形など)は、他社同等品と比較しても接合の作業性が極めて安定しており、地盤沈下や地震動に追従する性能は現場施工において計算が立ちやすい」という声が聞かれます。近年では水道管路の更新のみならず、水管橋の老朽化診断においてドローンを活用した外観点検サービスを展開するなど、資材供給から維持管理ソリューションへの領域拡大が進んでいます。
一方、就職・転職口コミサイト等で確認できる社員の年収と職場環境の実態はどうでしょうか。有価証券報告書によると平均年間給与は500万円台中盤から600万円前後を推移しており、鉄鋼・金属製品業界のスタンダード市場上場企業としては堅実な水準です。社員の生の声では以下のような指摘が目立ちます。
「官公需向けの比率が高いため、倒産リスクとは無縁の安心感がある」「一方で、意思決定のスピードは伝統的な重厚長大メーカー特有の慎重さがあり、若手の抜擢評価よりは年功序列の色彩が残る」といった意見です。地味ながらも極めて強固な参入障壁を持つビジネスモデルゆえに、安定性を好む人材にとっては働きやすい反面、ドラスティックな高待遇を求める層からは物足りなさを指摘される傾向にあります。
一般に知られていない盲点とネットの誤解|自治体の財政難という壁
ネット上の株式言説において最も流布している誤解が、「能登地震以降、全国で水道管耐震化の特需が爆発し、管材メーカーは青天井で儲かる」という単純化されたストーリーです。インフラジャーナリズムの視座から検証すると、そこには2つの巨大な構造的ボトルネックが存在します。
1つ目の壁は、管轄する地方自治体(水道事業体)の深刻な財政難と人口減少です。全国の水道事業の約3分の1が原価割れ(給水原価が供給単価を上回る状態)に陥っており、管路更新のための巨額投資に踏み切れない自治体が続出しています。水道料金の値上げは住民の反発を招きやすいため首長も慎重にならざるを得ず、国からの補助金が拡充されてもなお、地方部を中心に更新計画が先送りされる構造があります。
2つ目の壁は、現場の施工業者(土木作業員・配管工)不足です。いくらメーカーがダクタイル鉄管を増産しても、道路を掘削して地下の管を入れ替える現場の職人が絶対的に不足しています。2024年4月から建設業に適用された時間外労働の上限規制(いわゆる2024年問題)も重なり、年間の施工能力そのものがキャップ(上限)となってしまっているのが実情です。
したがって、「需要がある=即座に全量が売上高として計上される」わけではなく、需要の顕在化は数年単位でなだらかに平準化されて進みます。短期的な特需爆発を過信すると、期待と現実のタイムラグに足をすくわれることになります。
【プロの結論】日本鋳鉄管への投資で勝てる人・慎重になるべき人の判断基準
インフラ関連株としての日本鋳鉄管をポートフォリオに組み入れるにあたり、市場参加者は自らの投資方針とリスク許容度を照らし合わせる必要があります。
【投資に向いている人】 第一に、中長期で国策インフラ銘柄の底堅さを重視する投資家です。水道管の耐震化は政治方針や政権交代に左右されにくい不可逆的なテーマであり、景気後退局面でも需要がゼロになることはありません。第二に、純資産に比べて株価が割安なPBR(株価純資産倍率)水準や、東証の資本コスト経営要請を受けた株主還元強化をじっくり待てる忍耐強いバリュー投資家です。
【慎重になるべき人】 他方で、短期的な急騰を期待するデイトレーダーや、年率数十パーセントの高成長グロース株を好む投資家には不向きです。流動性が大型株に比べて低いため、板(気配値)が薄い局面でまとまった売買を行うと自らの注文で価格を崩してしまうリスクがあります。また、原材料価格の急変時には価格転嫁のタイムラグで一時的に利益が圧縮される四半期ブレが存在するため、四半期決算ごとの一喜一憂に耐えられない場合は保有を避けるのが賢明です。
【日本鋳鉄管】に関するよくある質問(FAQ)
Q1:日本鋳鉄管の配当金は今後も安定して維持されますか?
A1:同社は業績に応じた利益配分を基本としつつ、安定的な配当維持に配慮する方針を掲げています。過去には原料高で営業赤字となった期に減配を余儀なくされた経緯もありますが、価格転嫁の進展と製造合弁による原価低減により収益基盤は大幅に強化されました。近年の東証による資本効率改善要請を受け、配当性向の引き上げや自己株式取得など、総還元性向を意識した株主還元への期待が高まっています。
Q2:最大手クボタに淘汰されてしまうリスクはありませんか?
A2:淘汰されるリスクは極めて低いと考えられます。水道インフラ資材において、特定1社への過度な依存は調達リスク(災害時の供給断絶など)を高めるため、各自治体は複数購買(マルチソーシング)を基本としています。また、日本製鉄との合弁によって小口径管の製造効率を高めるなど、自社の得意領域に資源を集中させており、独自の存在価値を確固たるものにしています。
Q3:なぜ「買収の噂」がインターネット掲示板で定期的に盛り上がるのですか?
A3:筆頭株主である日本製鉄が株式の約3割弱を保有しており、直管製造部門を共同出資会社へ集約させたという強力な資本・業務提携の事実があるためです。さらに時価総額が比較的小型であることから、「日本製鉄が完全子会社化するのではないか」「クボタに対抗して鉄鋼大手が再編の引き金を引くのではないか」という投資家の思惑買いが先行しやすいためです。
Q4:水道行政が国土交通省に移管されたことの実質的な影響は何ですか?
A4:最大のメリットは、道路工事や河川改修、下水道事業といった他の国土強靱化インフラ工事との「一括連携施工」が可能になった点です。従来の厚労省管轄時代よりも予算獲得や施工認可の迅速化が期待され、老朽管更新のスピードアップを後押しする制度的土台が整いました。
まとめ:今後の動向と失敗しないための判断基準
日本鋳鉄管を取り巻く環境は、かつてない政策的な追い風と、構造的な産業合理化のうねりの中にあります。地下深くに埋設された水道管の老朽化問題は、もはや先送りが許されない国家課題であり、強靭な耐震性能を持つダクタイル鉄管を安定供給できる同社の社会的使命は極めて重大です。
しかし、ネット上の買収思惑や単純な特需論に惑わされず、投資判断においては「自治体の施工予算執行ペース」「主原料であるスクラップ価格の推移」「合弁工場による原価低減効果の進捗」という3つのファクトを冷徹に監視し続ける姿勢が欠かせません。実態の企業価値と株価のバランスを丁寧に見極めることこそが、失敗しないための唯一の道筋です。 (出典: 日本 鋳鉄 管(Yahoo!ニュース))
