物価高や社会保険料の負担増が家計を直撃するなか、「年間100万円の貯金」という目標は多くの生活者にとって大きな壁のように感じられるかもしれません。とりわけ手取り20万円前後・ボーナスなしという雇用環境にある単身者や若年層からは、「日々の生活を維持するだけで精一杯で、貯蓄に回す余裕などない」という悲痛な声が現場取材でも数多く聞かれます。
しかし、家計管理の構造を丹念に紐解くと、年間100万円というハードルは決して高所得層だけの特権ではありません。意志の力に頼る根性論の節約を排し、仕組み化された先取り貯蓄と固定費の抜本的見直しを実践すれば、手取り20万円台・単身世帯であっても確実に射程圏内へと収まります。本稿では、最新の調査データとリアルな家計簿の内訳をもとに、誰でも再現可能な具体的ロードマップを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間100万円貯金の達成割合は単身世帯で約3割にとどまるが、毎月8万3,400円(ボーナスなし)の先取り貯金を自動化すれば手取り20万円でも達成可能。
- 要点2:成否を分けるのは食費を削る我慢型節約ではなく、住居費・通信費・保険・サブスクといった固定費の根本的な削減と支出の可視化。
- 要点3:年間100万円の達成は単なる通過点であり、生活防衛資金を確保した後の新NISA等を活用した資産運用へのステップアップが将来の安心を生む。
【実態検証】年間100万円貯金の達成割合と手取り別のリアルな現在地
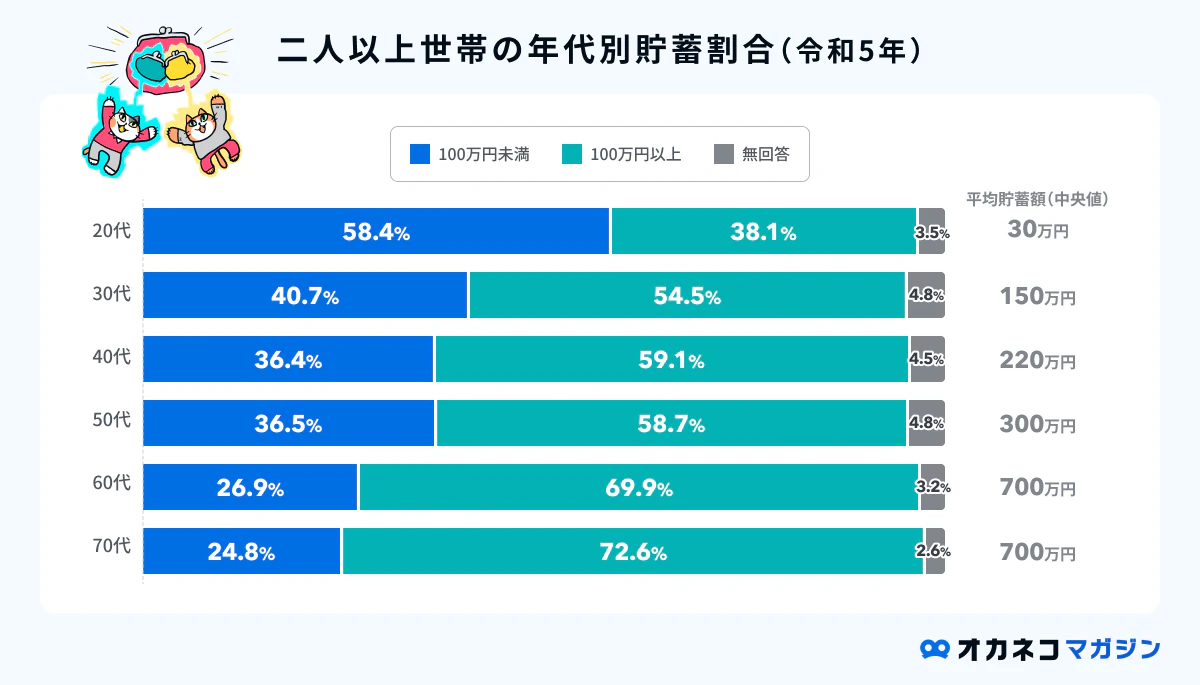
金融広報中央委員会が公表した「家計の金融行動に関する世論調査」や公的統計を分析すると、単身世帯における金融資産非保有(貯蓄ゼロ)の割合は依然として3割前後に達しています。その一方で、年間で100万円以上の純貯蓄を達成している世帯の割合は、単身世帯で約25〜30%、二人以上世帯で約40%という水準で推移しています。
現場の取材に応じた20代後半の会社員男性(メーカー勤務・手取り月収21万円)は、次のように当時の心境を語っています。「就職して数年間は通帳の残高が増えず、将来への漠然とした恐怖がありました。しかし、支出の内訳を1円単位で記録し、固定費を削り落としたことで、ボーナスが出ない年でも年間100万円の大台を突破できました。通帳の数字が100万を超えた瞬間、心に張り詰めていた重圧が消え去ったのを鮮明に覚えています」。
年代別の実態に目を向けると、20代で年間100万円の貯金を達成している層は、全体の約2割強にとどまります。この層と貯金ができない層の分岐点は、単なる収入の多寡ではなく、「お金が手元に残ったら貯める」のか、「最初に貯蓄分を隔離する」のかという行動パターンの違いにあります。年収300万円台・手取り年収240万〜260万円のレンジであっても、確固たる規律さえあれば100万円貯蓄は十分に現実的な目標です。
年間100万円貯金は本当に無理?手取り20万・ボーナスなしの完全攻略ルート
「手取り20万円・ボーナスなし」という条件下で年間100万円を積み立てる場合、単純計算で毎月いくら貯金すればよいかというと、月額8万3,334円(約8.4万円)の貯蓄枠を確保する必要があります。手取り20万円から8万4,000円を差し引くと、生活費に充てられる金額は月11万6,000円となります。
この数字を目にして「一人暮らしで月11万円台の生活は非現実的だ」と感じる方も少なくありません。しかし、都市部郊外への居住やシェアハウスの活用、格安SIMの徹底導入などによって住居・通信コストを抑え込めば、決して不可能な水準ではありません。また、ボーナスが年間合計で手取り40万円支給される環境であれば、毎月の貯金額は毎月5万円(年間60万円)+ボーナス時20万円×2回=計100万円となり、月々の生活費の自由度は格段に広がります。
ここで極めて重要になるのが、給与振込日に強制的に別口座へ資金を移す「年間100万円貯金の先取り貯金」の徹底です。生活費の余剰を貯金に回そうとする試みは、行動経済学における「パーキンソンの法則(支出の額は、収入の額に達するまで膨張する)」によってほぼ確実に失敗します。住信SBIネット銀行や楽天銀行などの自動入金・自動振替サービスを活用し、給与受取口座から生活用口座と貯蓄専用口座を物理的・システム的に完全分離することが不可欠です。
【家計簿公開】年間100万円貯蓄を実現する生活費の内訳と固定費削減術
手取り20万円・ボーナスなしの単身世帯、および世帯手取り30万円の夫婦世帯が年間100万円を無理なく達成するためのモデル家計簿を作成しました。各費目のバランスと節約の着眼点を下表で比較・検証します。
| 家計費目 | 手取り20万・単身(ボーナス無) | 手取り30万・夫婦2人(標準) | 編集部の見解・固定費削減ポイント |
|---|---|---|---|
| 住居費(家賃・共益費) | 50,000円 | 85,000円 | 手取りの25%以下が鉄則。郊外物件や更新時の家賃交渉も視野に。 |
| 食費(自炊・外食含む) | 25,000円 | 45,000円 | 週1回のまとめ買いと自炊基本。極端な削りすぎは健康被害を招く。 |
| 水道光熱費 | 9,000円 | 18,000円 | 電力・ガス会社の新料金プラン見直しで月1,000〜2,000円削減。 |
| 通信費(スマホ・回線) | 4,000円 | 8,000円 | 大手キャリアから格安SIMへの乗換は必須。月5,000円以上の浮遊資金を創出。 |
| 日用品・雑費 | 5,000円 | 10,000円 | ストック買いを禁止し、必要最低限の購入サイクルを確立。 |
| 教養・娯楽・交際費 | 15,000円 | 35,000円 | 使途不明金を防ぐため、あらかじめ月額予算を現金や電子マネーで枠取り。 |
| 保険・その他 | 8,000円 | 15,000円 | 不要な民間医療保険・積立保険を解約し、公的保障(高額療養費等)を軸に再編。 |
| 毎月の貯蓄額(先取り) | 84,000円 | 84,000円 | 年間約100万8,000円を達成。余剰が出た月は特別予備費へ。 |
上の表が示す通り、年間100万円貯金の内訳において最も大きなインパクトを持つのは、家賃と通信費、そして保険料の圧縮です。1食数十円を浮かすためにスーパーを何軒も梯子するような労働集約型の節約は長続きしません。一度手続きを済ませるだけで半永久的に支出が減る「固定費のメス入れ」こそが、年間100万円貯蓄節約術の王道です。
一般に知られていない盲点と「我慢型節約」の罠
多くの生活者が貯金100万円の壁を前に挫折する最大の理由は、「意思の力による我慢」に依存してしまう点にあります。心理学や行動経済学の研究では、人間の「自己コントロール能力(ウィルパワー)」は有限のリソースであり、日々の過度な節約判断の連続によって摩耗することが実証されています。過剰な我慢はリバウンド消費を招き、最終的な挫折を引き起こします。
現場取材で見えてきた典型的な失敗パターンは以下の3点です。
- 「変動費」ばかり削ろうとする:食費や交際費を極限まで削り、人間関係の悪化や体調不良を招いて医療費が増加する本末転倒な事態。
- 使途不明金の放置(ラテマネーの罠):1回数百円のコンビニ決済や自動更新されたままの月額サブスクリプションが、年間で十数万円規模の流出を生んでいる現実。
- 生活口座と貯蓄口座の同一化:残高が見えている口座から生活費を都度引き出すため、「まだ余裕がある」という心理的錯覚(メンタル・アカウンティングの歪み)に陥る。
成功者が共通して実践しているのは、「我慢を排除し、見えない化すること」です。給料が入った瞬間に8万4,000円を別口座へ移動させ、残った11万6,000円の中でしか生活できない環境を物理的に構築する。この枠組みさえ作ってしまえば、予算内のお金は罪悪感なく全額使い切っても年間100万円が確実に手元に残ります。
ライフステージ別に見る実践ノウハウ|一人暮らし・20代・主婦の成功パターン
属性や世帯構成によって、年間100万円を貯めるための最適アプローチは異なります。ここでは単身者、20代若手、そして主婦・子育て世帯における実践的なコツを整理します。
1. 一人暮らし・20代の攻略法:住居費の適正化とポイ活・自炊のルーティン化
20代の一人暮らしにおいて最大の支出項目は家賃です。手取り20万円の場合、家賃が6万5,000円を超えると年間100万円の貯蓄難易度は跳ね上がります。駅から少し離れた物件を選ぶ、築年数にこだわりすぎない、あるいは会社の家賃補助制度を限界まで活用することが突破口となります。また、平日のランチを自炊の弁当や作り置きに切り替えるだけで、月2万円(年間24万円)の浮遊資金が生まれます。
2. 主婦・ファミリー層の攻略法:特別費の予算化と「まとめ買い」の仕組み
主婦が年間100万円貯金を達成するコツは、「年間特別費」の完全な見える化です。自動車税、固定資産税、冠婚葬祭、家電の買い替え、旅行費用といった突発的な支出を月々の生活費から捻出していると、貯蓄計画は容易に破綻します。年間で発生する特別費(例:年間30万〜50万円)をあらかじめ年初にリストアップして別枠管理し、純粋な月次貯金口座に一切手を付けないルールを死守することが安定運用の秘訣です。
【プロの結論】年間100万円貯金に向いている人・慎重になるべき人の判断基準
「年間100万円の貯蓄」は極めて優れた目標ですが、すべての状況において絶対的な正義とは限りません。人生のフェーズや保有スキルによっては、過度な貯蓄が将来の機会損失を招くリスクも存在します。
▼今すぐ年間100万円貯金に取り組むべき人
- 現在の金融資産が生活費の3〜6ヶ月分(生活防衛資金:約50万〜100万円)未満の人
- 浪費癖があり、毎月何にお金を使ったか把握できていない人
- 将来的に結婚、転職、独立、住宅購入などのライフイベントを数年内に控えている人
▼無理な貯蓄を急ぐべきではない(慎重になるべき)人
- 20代前半で、専門資格の取得や語学学習、人脈形成などへの自己投資リターンが極めて高い人
- すでに生活防衛資金が十分にあり、現金をただ普通預金に眠らせている人(余剰資金は新NISA等の投資に振り分けるべきフェーズ)
- 健康やメンタルヘルスを削ってまで節約を行おうとしている人
資産形成の基本は「支出の最適化」「収入の増加」「資産の運用」の3本柱です。年間100万円を達成して生活防衛資金を確保した後は、節約の強度を上げるのではなく、資格取得や転職活動による「手取り収入の底上げ」、そして全世界株式インデックスファンドなどを活用した「新NISAによる長期分散投資」へと舵を切ることが、真の経済的自立へと繋がります。
【貯金 年間 100 万】に関するよくある質問(FAQ)
Q1:手取り18万円の一人暮らしでも年間100万円貯める裏ワザはありますか?
A1:手取り18万円の場合、ボーナスなしで月8.4万円を貯蓄に回すと生活費が月9.6万円となり、一般的な賃貸暮らしでは極めて過酷です。この場合は「固定費の極限削減(実家暮らしの選択や格安シェアハウス利用、家賃補助の活用)」を行うか、月2〜3万円の副業収入(不用品販売、Webライティング、スキル販売など)を確保して手取りを補填するのが最も確実なルートです。
Q2:貯金100万円を達成したら、次は新NISAで運用すべきですか?
A2:病気や急な退職に備える「生活防衛資金」として、手取り生活費の約半年分(単身なら約60万〜100万円)が普通預金に確保できているのであれば、年間100万円の貯蓄枠のうち毎月3万〜5万円程度を新NISA(つみたて投資枠など)を活用したインデックス投資へ移行させるのが合理的です。現金の安全性と運用の成長性をバランスよく組み合わせましょう。
Q3:家計簿アプリを使うべきですか?手書きの方が貯まりますか?
A3:継続性を重視するなら、マネーフォワードMEやMoneytreeなどの「銀行口座・クレジットカード連携型家計簿アプリ」による自動化を推奨します。手書きは支出の痛みを実感しやすいメリットがありますが、記録の負荷が高く挫折要因になります。全体の収支把握をアプリで自動化し、無駄遣いの傾向を週1回チェックする運用が最も長続きします。
まとめ:年間100万円貯金を資産形成のスタートラインにするために
年間100万円という貯蓄額は、達成した者に「自分の人生を自分でコントロールできている」という絶大な自信と心理的安定感をもたらします。それは単なる金銭的価値にとどまらず、突発的なリスクに動じない生活防衛の盾となり、新たなキャリアや挑戦へと踏み出すための強固な土台となります。
成功への第一歩は、意志の強さに頼る生活を捨て、「固定費の総点検」と「先取り貯金の自動化」を今日から始めることです。まずは手元のスマホ代や不要なサブスクの解約から着手し、1年後に「通帳に刻まれた100万円」の達成感をぜひ手に入れてください。 (出典: 貯金 年間 100 万(Yahoo!ニュース))
