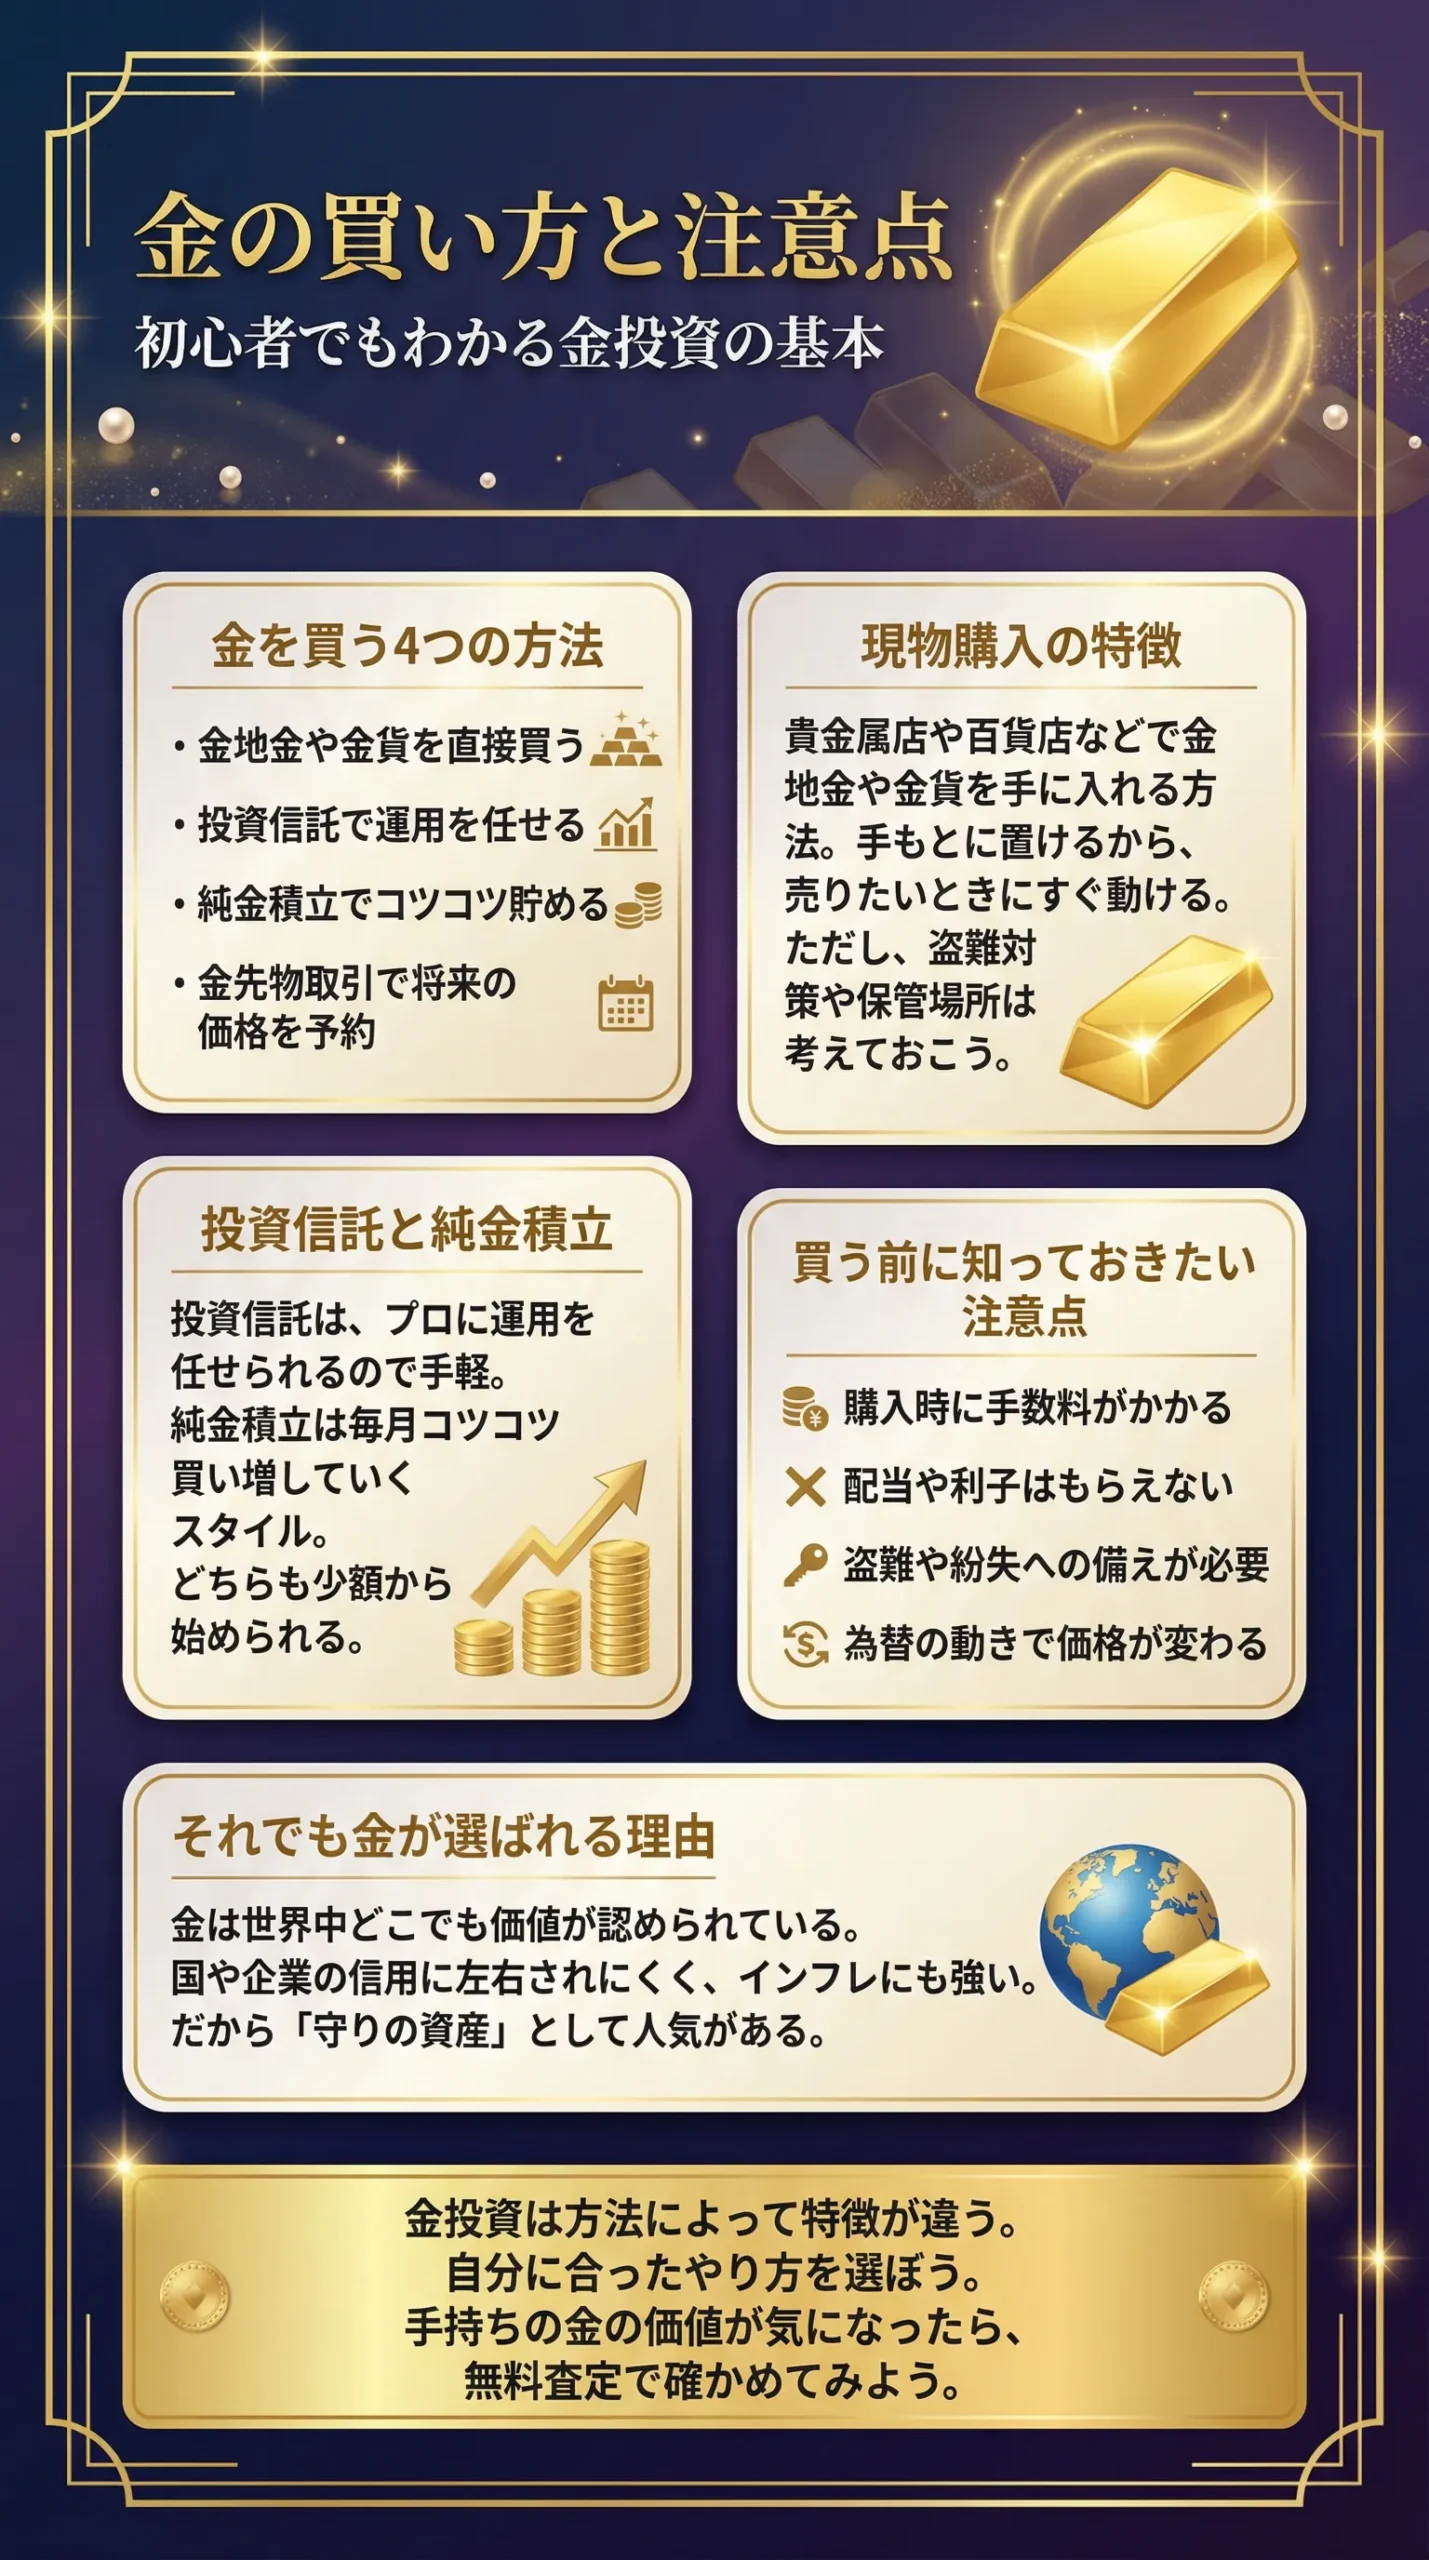
歴史的な高値圏を更新し続ける金(ゴールド)市場。店頭小売価格が過去最高水準を更新するニュースが連日報じられる中、「今から金を買うのは遅すぎるのか」「それともインフレや地政学リスクに備えて今すぐ買うべきなのか」と頭を悩ませる投資家や生活者が急増しています。現物資産としての「絶対的な信用」を持つ金は、世界的な通貨不安や物価高に対する最強の防衛策として、かつてない注目を集めています。
しかし、焦って購入に走ると、高額な売買手数料やスプレッドの罠、保管コスト、さらには売却時の複雑な税金問題で思わぬ損失を被るリスクが潜んでいます。貴金属メーカーや地金商の店頭窓口、純金積立、あるいは手軽な金ETFなど、選択肢が多岐にわたるからこそ、それぞれの仕組みとリスクを正確に見極める眼が不可欠です。本稿では、2026年の最新市場動向を踏まえ、後悔しないための金の買い方と賢い資産防衛術を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金高騰は世界的なインフレ長期化と各国中央銀行の継続的な買い増し、地政学的不安が主因であり、構造的な需要に支えられている。
- 要点2:初心者は現物購入時の「バーチャージ(小口手数料)」や「売買スプレッド」を見落としやすく、短期売買ではなく純金積立やETFを交えた中長期の分散保有が安全策となる。
- 要点3:年間50万円の特別控除や保有期間5年超での税優遇(長期譲渡所得)など、購入前から出口戦略となる税制を理解しておくことが最終的な手取りを最大化する鍵である。
【2026年最新】金価格が高騰し続ける背景と市場チャートの動向
金の国内小売価格は、2024年から2025年にかけての大幅な上昇トレンドを引き継ぎ、2026年現在も歴史的な高値水準を維持しています。かつて1グラムあたり数千円台で推移していた時代を知る人からすれば、「現在の水準はあまりに高すぎるのではないか」という警戒感が先行するのも無理はありません。しかし、金価格推移チャートをマクロ経済の視点で紐解くと、この高騰は単なる一時的なバブルではなく、明確な国際金融の構造変化に起因していることが浮き彫りになります。
金高騰の理由(2026年最新要因)として第一に挙げられるのが、世界的なインフレの粘着性と通貨価値の下落懸念です。主要国の中央銀行による利下げサイクルの進展や、膨大な政府債務に伴う「法定通貨(フィアットマネー)への信認低下」が、発行上限のない紙幣から「無国籍通貨」である実物資産の金への資金シフトを加速させています。世界の中央銀行(特に新興国)が外貨準備として米ドル依存を減らし、金地金を買い増す動きは過去最高ペースで続いています。
さらに、中東情勢をはじめとする地政学的リスクの常態化や、円安基調の定着も国内価格を押し上げる強力なエンジンとなっています。ドル建て金価格の上昇と為替の円安が掛け合わさることで、円建ての金価格は上値を追い続ける展開となりました。資産防衛としての金投資は、単に利益を狙う投機ではなく、「自国通貨の減価から購買力を守る保険」としての役割をかつてないほど強めています。
金を買うタイミングは今?初心者が絶対に避けるべき「3つの失敗の罠」
金市場が過熱する中で最も多い問いが、「今から買っても高値掴みにならないか」という購入タイミングの悩みです。結論から言えば、金を「資産防衛の盾」として位置づけるのであれば、タイミングを過度に計るよりも購入手法とリスク管理を徹底することがはるかに重要です。特に初心者が陥りがちな「3つの失敗の罠」を避ける必要があります。
第一の罠は、「余剰資金を超えた一括購入による高値掴み」です。相場が連日最高値を更新している局面で、手元資金を一気に投入してしまうと、短期的な価格調整局面で大きな含み損を抱え、心理的な耐え切れなさから底値で狼狽売りしてしまうケースが後を絶ちません。金は利息や配当を生み出さない資産であるため、価格変動そのものと付き合う必要があります。一度に買うのではなく、時間を分散して購入する「ドルコスト平均法」の活用が鉄則です。
第二の罠は、「手数料(バーチャージ・スプレッド)の軽視」です。地金商で小さなインゴットを購入する場合、本体価格とは別に数千円から数万円の手数料が上乗せされることがあります。また、購入価格(ASK)と売却価格(BID)の差である金売買スプレッドを計算に入れておかないと、購入した瞬間に実質的なマイナススタートとなり、利益を出すためのハードルが極めて高くなります。
第三の罠は、「出口(売却時)の税金と保管リスクの無計画さ」です。現物を自宅のタンスや金庫に放置して盗難被害に遭うリスクや、売却時に多額の税金が課される仕組みを知らずに確定申告で混乱するパターンです。安全な保管場所の確保と、長期保有による税制メリットの把握は、金を買う前に完了させておくべき必須条件と言えます。
【徹底比較】現物インゴット・金貨・純金積立・金ETFの違いと手数料
金に投資する方法は、現物を手元に置くスタイルから証券口座を通じた金融商品まで多様です。それぞれの特徴、メリット・デメリット、コスト構造を理解して、自身の目的に合った手段を選択しなければなりません。
| 投資手法 | 詳細・購入単位・保管 | コスト・手数料の相場 | 編集部の見解・おすすめ度 |
|---|---|---|---|
| 金地金(インゴット) | ・地金商で購入 ・5g〜1kg単位 ・自宅や貸金庫で保管 | ・500g未満はバーチャージ(小口手数料:数千円〜2万円程度)が発生 ・売買スプレッド(約80〜100円/g) | まとまった資金(500g以上=数百万円超)を用意でき、現物を直接手元で管理したい本格志向向け。小口は手数料割高。 |
| 地金型金貨(コイン) | ・メイプルリーフ、ウィーン等 ・1/10〜1オンス単位 ・自宅保管 | ・製造コストとしてのプレミアム(価格の数%〜10%程度)が上乗せ | デザイン性が高く、少額から手軽に現物を手に入れたい人に最適。傷がつくと買取価格が下がる点に注意。 |
| 純金積立 | ・地金商やネット証券で契約 ・月々1,000円〜自動買付 ・業者が保管(現物引出可) | ・購入手数料:1.5%〜2.5%程度 ・年会費・保管料:無料〜数千円/年 ・引出時に手数料 | 【初心者一押し】少額から自動で時間分散でき、保管の危険もない。将来的に現物へ交換できるコースが人気。 |
| 金ETF(上場投資信託) | ・証券取引所で売買 ・1口単位(数千円〜) ・証券口座上で完結 | ・売買手数料:ネット証券なら無料枠あり ・信託報酬(保有コスト):年0.1%〜0.5%程度 | コスト最安で流動性抜群。NISA成長投資枠も活用可能。現物を手に取る必要がなく、純粋な値動きを享受したい人に最適。 |
金現物とETFの違いを簡潔にまとめると、「有事の際に手元に残る実物資産としての確実性」を取るか、「取引コストの低さと換金性の高さ」を取るかのトレードオフです。生活防衛の最後の砦として現物を持ちたい場合は地金や金貨、効率的な資産運用の一部として金を取り入れたい場合は金ETFや純金積立が合理的な選択肢となります。
金はどこで買うのが安全?信頼できる大手地金商と購入ルートの実態
現物の金を購入する際、最も重視すべきは「取引先の信用力」と「地金の品質保証」です。金地金は世界基準で純度や品質が厳密に定められており、国際公式銘柄(グッド・デリバリー・バー)として認められた信頼性の高い業者から購入することが絶対条件となります。
金はどこで買うのが安全なのかという点において、第一候補となるのがロンドン地金市場協会(LBMA)の公認溶解業者(公認マपरेटर)の資格を持つ大手地金商や製錬メーカーです。
- 田中貴金属工業:日本を代表する貴金属の老舗。全国に特約店ネットワークを持ち、地金・コインの店頭販売から純金積立まで圧倒的な実績を誇る。田中貴金属での金購入手数料やスプレッドは業界標準のベンチマークとなっています。
- 三菱マテリアル:総合素材メーカー直営の信頼感があり、「マイ・ゴールドパートナー」による積立サービスや地金・金貨販売に強みを持つ。
- 日本マテリアル:小口インゴットの手数料体系などに特色があり、コスト意識の高い投資家からの支持が厚い。
- 石福金属興業:創業90年以上の歴史を持ち、LBMA認定の高品質な地金を製造・直販する名門企業。
購入ルートとしては、直営店舗の窓口に対面で出向く方法と、公式オンラインショップから配送してもらう方法の2つがあります。店頭購入では現物をその場で確認・受け取りできる安心感がありますが、現金決済の限度額や本人確認書類(マイナンバーカードや運転免許証)の提示が義務付けられています。オンライン購入の場合は、厳重な保険付き配送で届く利便性がある一方、受取時の立ち会いが必要となります。いずれの場合も、出所不明のフリマアプリや無登録の怪しい海外サイトでの購入は、偽造品(タングステン混入バーなど)を掴まされる致命的なリスクがあるため絶対に避けなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が投資コミュニティやSNS、地金商店頭での実際の利用者の動向を検証したところ、カタログスペックだけでは見えてこない「現場のリアルな実態」が浮き彫りになってきました。
最も多く聞かれた声が、「小口インゴット(10g〜100g)購入時の手数料負担の重さ」に対する後悔です。ある30代の個人投資家は次のように証言します。
「手元に金を持っておきたくて50gのインゴットを購入したが、購入時と売却時の双方でバーチャージが取られ、さらに売買スプレッドもあったため、価格が10%以上上がらないと元が取れない計算になった。初心者のうちは、素直に純金積立にしておけばよかった」
また、「金貨の取り扱いにおける繊細さ」も現場で頻繁に指摘される盲点です。地金型金貨(メイプルリーフ金貨など)は純度99.99%(24金)の極めて柔らかい金属で作られています。専用のパウチやカプセルから取り出して素手で触ったり、落下させて縁にわずかな傷や凹みがついたりすると、売却時に「プレミアム付きの金貨」としてではなく「単なるスクラップ地金」として買い叩かれ、買取単価が大幅に下落する実態があります。
一方で、純金積立を5年以上継続している長期保有者からは、「月1万円ずつの定時買付にしていたため、相場の乱高下に一喜一憂せず、気づけば円安インフレに対する強力な防壁になっていた」というポジティブな声が大多数を占めました。現物保有の満足感と、コスト効率・運用の手間の間には明確なトレードオフが存在することが実態データからも裏付けられています。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、金投資に関する極端な言説や誤った認識が散見されます。初心者が惑わされやすい代表的な誤解を解き明かします。
誤解①:「金を持っていればインカムゲイン(利息・配当)も得られる」
金はそれ自体が事業活動を行わないため、利息や配当は1円も生み出しません。預金利息や株式の配当金、不動産の家賃収入のような継続的キャッシュフローを期待して資産の大部分を金に変えてしまうと、資産形成の効率を著しく損なうことになります。金はあくまで「キャピタルゲイン(値上がり益)」と「価値保全」を目的とする資産です。
誤解②:「現物で持っていれば税務署に把握されない」
これは極めて危険な思い込みです。所得税法等の規定により、地金商などの買い取り業者は、個人に対して1回あたり200万円を超える金地金や金貨の売却代金を支払う際、税務署へ「支払調書」を提出することが義務付けられています。調書には売却者の氏名、住所、マイナンバー、売却数量、支払金額が詳細に記載されるため、無申告は確実に露見します。「タンス預金感覚で売ればバレない」という噂を信じて確定申告を怠ると、過少申告加算税や延滞税、悪質な場合は重加算税の対象となります。
誤解③:「金価格は絶対に下落しない」
「有事の金」という言葉が一人歩きしがちですが、米国の実質金利が急上昇する局面や、ドル高が極端に進む局面、あるいは市場全体の急落に伴う換金売り(マージンコール対応)の局面では、金価格も大きく下落することが歴史上何度も起きています。無リスク資産ではなく、価格変動リスクを伴う商品であることを忘れてはなりません。
見落とすと危険!金購入・売却に関わる税金と確定申告の全知識
金投資を始める上で、購入時以上に重要なのが「売却時の税制」の理解です。金の売却益は、給与所得者などの個人保有の場合、原則として「譲渡所得」として総合課税の対象になります。
金購入・売却に伴う確定申告のルールには、知っておくべき決定的な税制優遇措置が用意されています。
- 年間50万円の特別控除:金の譲渡所得は、他の総合課税の譲渡益(ゴルフ会員権など)と合わせて年間50万円までの特別控除が認められています。つまり、年間の売却益が50万円以下であれば、金売買に関する所得税は発生しません。
- 保有期間5年超による税金半減(長期譲渡所得):購入してから5年を超えて保有した金を売却した場合、譲渡所得の課税対象額が半分(×1/2)に軽減されます。短期(5年以内)で売買を繰り返すよりも、5年以上じっくり寝かせてから売却する方が、税率面で圧倒的に有利になります。
例えば、5年超保有した金を売却し、売却益が150万円出た場合の課税所得計算は以下のようになります:
(売却益150万円 - 特別控除50万円) × 1/2 = 課税対象額50万円
この50万円が他の給与所得などと合算され、超過累進税率が適用されます。このように、売却時期を年をまたいで分散させたり、5年以上の長期保有を前提に設計することで、合法的に手取り額を大きく増やすことが可能です。
なお、営利目的で継続的に売買を行っている場合は「雑所得」や「事業所得」とみなされ、50万円控除や1/2課税の特例が適用されない場合があるため注意が必要です。また、金ETFを特定口座(源泉徴収あり)で取引する場合は、株式と同様に約20.315%の申告分離課税となり、確定申告の手間を省くことができます。
【プロの結論】資産防衛としての金投資|向いている人・慎重になるべき人の判断基準
行動経済学や資産運用理論の観点から見ると、人間は手元に確固たる物質として存在する「現物資産」に対して過度な愛着や安心感を抱く「保有効果(Endowment Effect)」を持っています。金が放つ普遍的な輝きと重量感は心理的な安心感をもたらしますが、ポートフォリオ全体の中道を見失っては本末転倒です。
資産防衛としての金投資の黄金律は、総金融資産の「5%〜15%程度」を目安に組み入れることです。全資産を金に突っ込むのではなく、株式や債券、現金預金といった伝統的資産が暴落した際の「クッション」として機能させるのがプロの定石です。
金投資・金購入が向いている人の条件
- インフレや円安に対する中長期的なヘッジ(保険)を持ちたい人:預金だけでは資産価値が目減りしていく危機感を持ち、購買力を保全したい人。
- 10年以上の長期スパンで資産を寝かせられる人:日々の価格変動に動揺せず、5年超の税制メリットを活かしてじっくり保有できる人。
- 「もしも」の金融危機や地政学リスクに備えたい人:発行体リスクがゼロの実物資産を一部手元に置いておきたい人。
金投資に慎重になるべき・おすすめできない人の条件
- 配当金や利息による毎月の生活費補填を求めている人:キャッシュフローを生む高配当株や債券、REITを優先すべきです。
- 1〜2年以内の短期で資金を2倍、3倍に増やしたい投機志向の人:売買スプレッドや税負担が重く、短期トレードには不向きです。
- 手元の生活防衛資金(生活費の半年〜1年分)がまだ貯まっていない人:換金時に相場が下がっていると元本割れのリスクがあるため、まずは現預金の確保が先決です。
【金 を 買う】に関するよくある質問(FAQ)
Q1:月々数千円の少額からでも金を買い始めることはできますか?
A1:十分に可能です。大手地金商(田中貴金属や三菱マテリアル等)や大手ネット証券(SBI証券、楽天証券、マネックス証券等)が提供する「純金積立」を利用すれば、月々1,000円〜3,000円程度の少額から自動積立ができます。少額でも日々の価格に合わせて毎日少しずつ買い付ける「ドルコスト平均法」が自動的に働くため、高値掴みのリスクを抑えながら資産形成が可能です。
Q2:地金(インゴット)と金貨ではどちらを買うのがおすすめですか?
A2:購入資金と目的によって異なります。数百万円単位のまとまった資金があり、100g〜500g以上のサイズを一括購入できるなら、グラムあたりの製造コストが低い「金地金(インゴット)」が有利です。一方、数十万円程度の予算で小口保有したい場合は、バーチャージ(小口手数料)がかさむインゴットよりも、デザイン性と流動性に優れた1/4オンスや1オンスの「地金型金貨(メイプルリーフ金貨等)」を選ぶのが賢明です。
Q3:金の現物を自宅で保管するのは危険でしょうか?
A3:盗難や紛失のリスクは常に伴います。現物を自宅に置く場合は、耐火・防盗金庫を設置するなどの物理的対策が欠かせません。盗難が不安な場合は、地金商の「預託サービス(保管サービス)」を利用するか、銀行の「貸金庫」を契約するのが一般的です。また、保管の手間やコストを一切かけたくない場合は、現物化の権利付き積立や、証券口座で保有できる「金ETF」の活用が最も安全です。
Q4:古い金ジュエリーや壊れた指輪も、資産としての金と同じように扱えますか?
A4:貴金属買取店や地金商で、当日のスクラップ買取相場(18金や14金などの純度に応じた重量換算)に基づいて現金化が可能です。ただし、購入時に支払ったブランド料やデザイン加工代は査定に含まれないことが多いため、資産形成として金を買うのであれば、宝飾品ではなく純度99.99%のインゴット、地金型金貨、または純金積立を選ぶ必要があります。
まとめ:今後の動向と失敗しないための判断基準
2026年の不確実な国際情勢とインフレ環境において、「金を買う」という決断は、大切な資産の価値を将来へ守り抜くための極めて有効な防衛策です。しかし、どれほど優れた実物資産であっても、その特性を誤認し、手数料や税金への配慮を怠れば思わぬ損失を招くことになります。
現物の手触りと安心感を求めるなら信頼できる大手地金商での正規購入、コスト効率と少額分散を最優先するなら純金積立や金ETFと、目的に応じて最適なツールを使い分けることが成功の鍵です。資産全体のバランスを冷静に見極め、長期的な視点を持って賢く金を取り入れることで、揺るぎない資産防衛の基盤を築いていきましょう。 (出典: 金 を 買う(Yahoo!ニュース))
