心身の不調や予期せぬ怪我によって休職を余儀なくされた際、真っ先に頭をよぎるのは「毎月の生活費をどう維持すべきか」という切実な不安です。業務外の病気やケガで働けない期間、生活を支える命綱となるのが公的医療保険から支給される「傷病手当金」ですが、実際にいくら口座に振り込まれるのかを正確に把握している人は多くありません。
支給額は単に「給料の3分の2」という大雑把なものではなく、標準報酬月額を基礎とした厳密な法定計算式によって算出されます。さらに、土日祝日の扱い、給与や公的年金との調整による差額支給、そして「税金や社会保険料の引落とし」によって手取り額が想定より激減するケースも珍しくありません。本記事では、2026年最新の制度基準に基づき、傷病手当金日額の計算式から具体的な支給シミュレーション、知っておくべき減額条件までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:傷病手当金の日額は「支給開始日以前12か月間の標準報酬月額の平均÷30×3分の2」で算出され、土日祝日を含めた労務不能日ごとに支給される。
- 要点2:休職中も「社会保険料の免除」はなく前年の住民税も発生するため、実際の手取り額は額面給与の約50〜60%程度まで落ち込む点に警戒が必要。
- 要点3:連続する3日間の待期期間の完成、通算1年6か月の受給可能期間、退職後の継続給付要件など、受給権を失わないための手続き手順が極めて重要。
休職中にいくら貰える?傷病手当金日額の計算式と基本構造
傷病手当金の1日あたりの支給額は、健康保険法第99条に基づき、明確な数式で算出されます。基本となる傷病手当金日額の計算式は以下の通りです。
【計算式】支給開始日以前の継続した12か月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2(1円未満は四捨五入)
ここで重要なのは、実際の「手取り額」や直近の「基本給」ではなく、社会保険上の標準報酬月額がベースになる点です。標準報酬月額とは、基本給に加えて残業手当、通勤手当、役職手当、住宅手当などの各種手当を合算した総報酬を、全国健康保険協会(協会けんぽ)や各健康保険組合の等級表に当てはめた数値を指します。
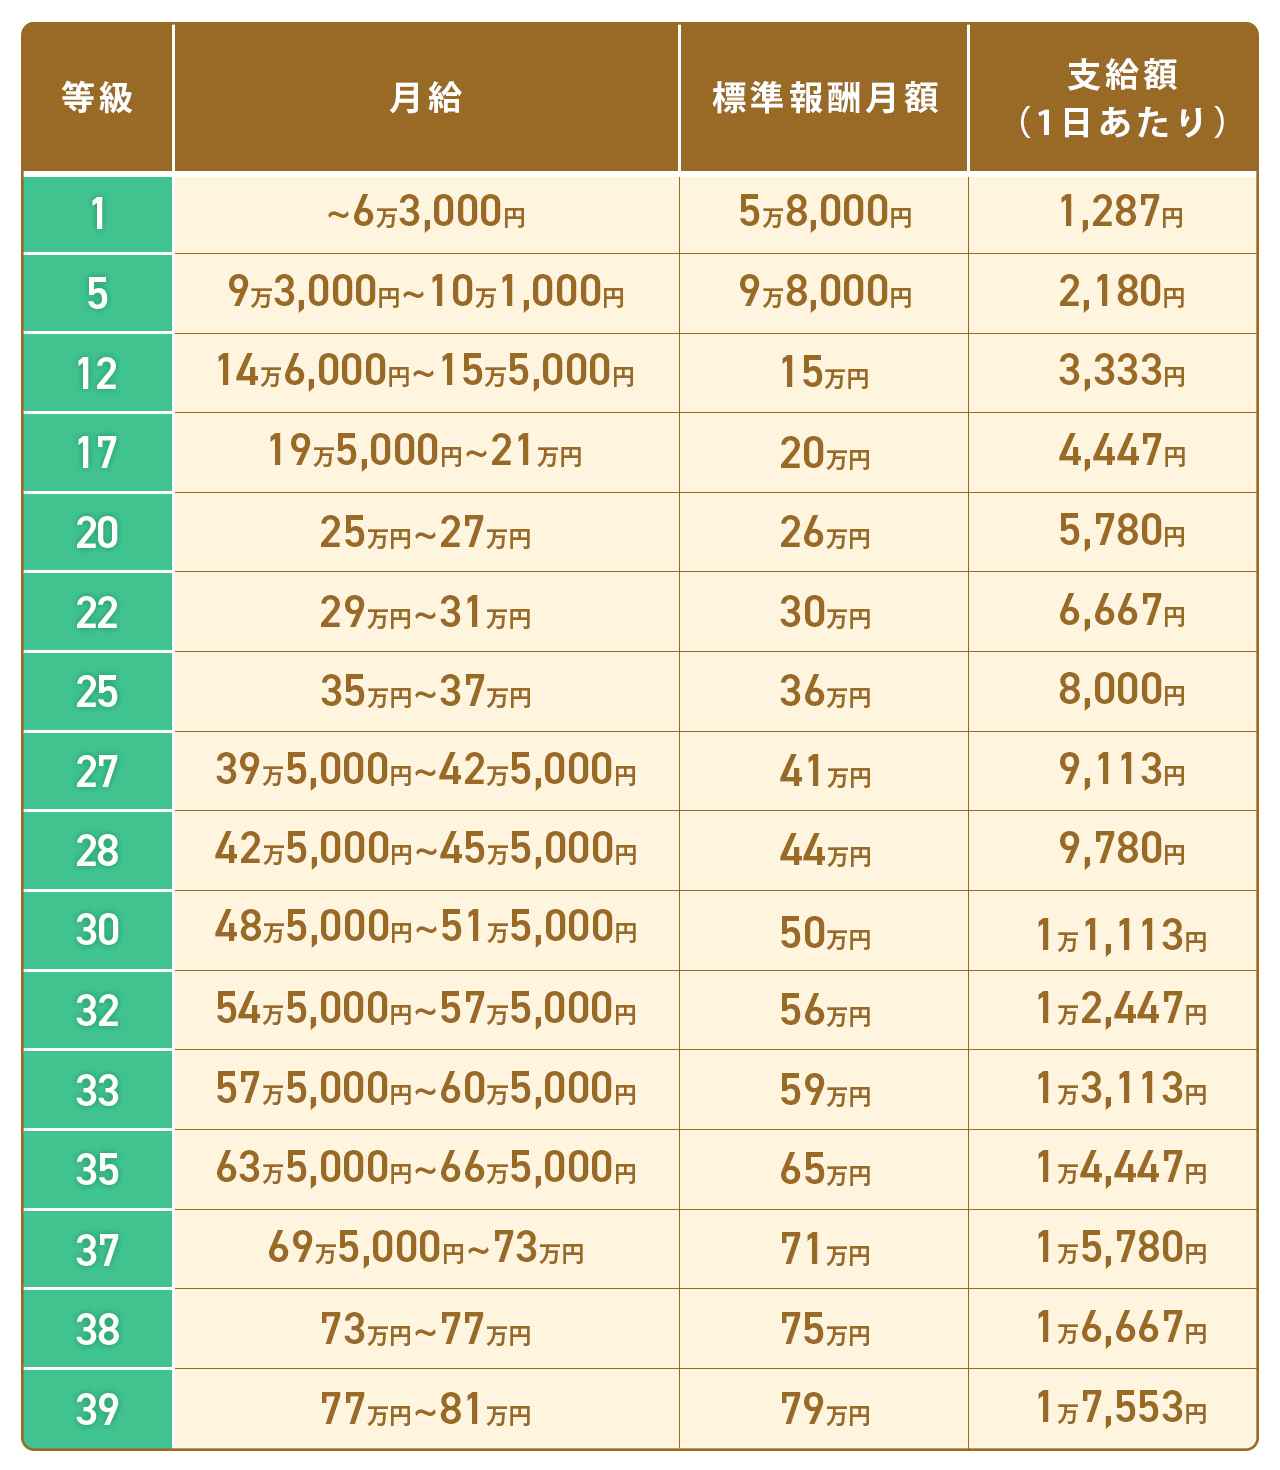
たとえば、各種手当を含めた額面給与が30万円前後の場合、標準報酬月額は「30万円(第22等級)」となります。これを上記の式に当てはめると、日額は「30万円 ÷ 30 × 2/3 = 6,667円」と算出されます。1か月(30日換算)で計算すると、約20万円が支給額面となります。
ただし、現在の健康保険への加入期間が12か月に満たない場合は特例計算が適用されます。全国健康保険協会(協会けんぽ)の場合、「支給開始日の属する月以前の直近の継続した各月の標準報酬月額の平均額」と「前年度9月30日における全被保険者の標準報酬月額の平均額(例:32万円)」のいずれか低い方の額を基準として日額が算出されます。転職直後や新卒入社直後に休職へ入る場合は、日額上限(令和7年4月改定以降の上限目安:日額7,113円)が課される点に留意してください。
【月収別】傷病手当金支給額シミュレーションと手取り早見表
休職期間中の生活設計を立てる上で最も重要なのは、支給額面と実際の可処分所得(手取り額)の差を正確に把握することです。傷病手当金そのものは所得税法上非課税所得であるため、所得税や復興特別所得税は一切差し引かれません。しかし、健康保険料や厚生年金保険料、さらには前年度の所得に応じて課税される住民税は休職中であっても免除されません。
以下は、支給開始前12か月間の標準報酬月額が同額であった場合の、1日あたりの支給日額および1か月(30日支給)あたりの傷病手当金支給額シミュレーションです。
| 標準報酬月額(額面目安) | 支給日額(2/3換算) | 1か月(30日)支給額面 | 実質手取り目安(控除後) |
|---|---|---|---|
| 20万円(月収19.5万〜21万円) | 4,444円 | 133,320円 | 約9.5万〜10.5万円 |
| 26万円(月収25万〜27万円) | 5,778円 | 173,340円 | 約12.5万〜13.5万円 |
| 30万円(月収29万〜31万円) | 6,667円 | 200,010円 | 約14.5万〜15.5万円 |
| 41万円(月収39.5万〜42.5万円) | 9,111円 | 273,330円 | 約20.0万〜21.5万円 |
| 50万円(月収48.5万〜51.5万円) | 11,111円 | 333,330円 | 約24.5万〜26.0万円 |
表から分かる通り、額面上は「給与の約67%」が支給されるものの、社会保険料(健康保険料・厚生年金保険料・介護保険料)と住民税の自己負担分が差し引かれるため、実質的な手取り額は休職前の手取り額の約70%(額面給与比で約50〜55%)まで目減りします。資金計画を立てる際は、この控除額をあらかじめ織り込んでおくことが不可欠です。
待期期間3日間と土日祝日の支給ルール|有給消化との使い分け
傷病手当金を受給するためには、業務外の理由による労務不能状態であることに加え、傷病手当金待期期間3日間を成立させなければなりません。この待期期間のカウントには、見落としがちな重要な原則が存在します。
待期期間とは、労務不能となった日から起算して「連続して3日間」会社を休んだ場合に完成します。飛び飛びで3日休んでも待期は完成せず、必ず連続した3日である必要があります。この3日間には有給休暇や公休日(会社の所定休日)、土曜日、日曜日、祝日も含めることができます。待期の3日間には手当金は支給されず、4日目の労務不能日から支給対象となります。
ここで疑問になりやすいのが傷病手当金土日祝日の支給です。結論から言えば、会社の公休日であっても労務不能である医師の証明があれば、土日祝日も支給対象日として日額がカウントされます。傷病手当金は月給制の給料のように「所定労働日数」で計算するのではなく、30日や31日といった「暦日(カレンダー上の全日数)」をベースに支給される仕組みだからです。
実務上、多くの休職者が悩むのが「有給休暇を消化してから傷病手当金に切り替えるべきか」という点です。有給休暇を取得した日は給与が100%支給されるため、その日について傷病手当金は支給されません。待期の3日間を有給休暇で消化して満額の給与を受け取り、4日目以降を有給消化にするか傷病手当金にするかは、残存有給日数や休職期間の見込みによって戦略的に判断する必要があります。
知らないと損する!傷病手当金と給与の差額支給と減額・不支給条件
傷病手当金は、休職期間中であっても会社から一定の報酬が支払われている場合、全額がそのまま支給されるわけではありません。健康保険法第108条の規定により、傷病手当金と給与の差額支給が行われます。
休業期間中に会社から給与や手当(休業手当、傷病手当加算金など)が支給されている場合、その1日あたりの給与額が傷病手当金日額よりも少なければ、その差額分のみが支給されます。もし1日あたりの給与額が傷病手当金日額を上回っている場合は、傷病手当金は全額不支給となります。
減額調整や不支給の対象となる主な条件は以下の通りです。
- 給与等の支払いがある場合:有給休暇取得日、出勤して半日勤務した際の報酬、会社の休職見舞金(報酬とみなされるもの)がある日は差額調整の対象。
- 障害厚生年金・障害基礎年金を受給している場合:同一の傷病で障害年金を受けているときは年金額(360分の1)が控除され、差額のみ支給。
- 老齢退職年金を受給している場合:退職後に継続給付を受ける際、老齢年金を受けている場合はその日額相当分が控除。
- 出産手当金を受給している場合:出産手当金の支給が優先され、傷病手当金日額の方が多い場合のみ差額が支給。
- 労災保険からの給付がある場合:業務上または通勤途上の傷病に関しては労災保険の休業(補償)給付が適用され、傷病手当金は受給不可。
特に注意すべきは、復職に向けた「慣らし勤務」や「半日出勤」を行った日です。少しでも給与が発生すると、健康保険組合側で厳密な差額計算が行われるため、事前に社労士や人事労務担当者と支給要件の確認を行うことがトラブル防止につながります。
【実態検証】休職経験者が直面する「手取り激減」の罠と社会保険料の真実
休職に入った多くの人々がSNSや知恵袋などで吐露するのが、「傷病手当金が振り込まれたが、想像していたより生活が苦しい」という現実です。給与明細や通帳を見て初めて気付く最大のリスクが、傷病手当金社会保険料の免除有無と傷病手当金非課税と住民税の二重負担です。
産前産後休業や育児休業の場合、法律によって健康保険料・厚生年金保険料の支払いが全額免除されます。しかし、傷病休職には社会保険料の免除制度が存在しません。雇用関係が継続している以上、会社に在籍している限り、毎月の健康保険料、厚生年金保険料、40歳以上であれば介護保険料の被保険者負担分を支払い続ける義務があります。
給与が出ている間は給与天引き(特別徴収)されますが、無給の休職中は天引きができないため、会社から「今月分の社会保険料〇〇円を指定口座に振り込んでください」という請求書が毎月届きます。さらに、前年の所得に対して課税される住民税も同様に支払い続けなければなりません。
ネット上の当事者コミュニティや休職経験者の手記には、「傷病手当金が月20万円支給されたものの、会社の社会保険料自己負担が約4万5,000円、住民税が約2万円で、手元に残ったのは13万5,000円。家賃と光熱費を払ったら食費すら削らざるを得なくなった」という生々しい告白が散見されます。給付金が非課税であることと、過去の所得に対する納税義務や社会保障の維持コストは完全に別問題である事実を、休職初期の段階で正しく把握しておく必要があります。
退職後の継続給付と通算1年6ヶ月のカウント|2026年最新基準
休職期間が長期化し、復職が叶わず退職を選択せざるを得ないケースでは、傷病手当金退職後の継続給付が受給できるかどうかがその後の生活防衛を左右します。退職後も引き続き給付を受け続けるためには、健康保険法第104条に定められた以下の厳格な要件をすべて満たさなければなりません。
- 被保険者期間の要件:退職日(被保険者資格喪失日の前日)までに、継続して1年以上の被保険者期間(健康保険の加入期間)があること。
- 労務不能の継続:退職日の時点で労務不能であり、傷病手当金の支給を受けているか、受ける要件(待期期間の完成など)を満たしていること。
- 退職日当日に労務に服していないこと:退職日に挨拶回りや荷物整理などで出勤し、タイムカードを打刻したり「労務可能」とみなされたりした場合、継続給付の受給資格は永久に失われます。
また、支給期間のカウント方法についても正しく把握しておく必要があります。現行制度では傷病手当金通算1年6ヶ月のルールが適用されています。かつての制度では「支給開始日から起算して暦日で1年6か月」で期間が満了し、途中で体調が回復して一時復職していた期間も支給期間として消費されていました。
しかし法改正以降は、実際に傷病手当金を受給した日数を通算して1年6か月(450日分)に達するまで受給可能となっています。一時的に復職して給与を得ていた期間はカウントから除外されるため、入退院を繰り返す慢性疾患や、メンタル不調による再休職時にも柔軟にセーフティネットが機能する設計となっています。
傷病手当金支給申請書の書き方と審査落ちを防ぐ3つの鉄則
傷病手当金を受給するためには、通常1か月ごとに傷病手当金支給申請書の書き方に沿って正確な書類を作成し、保険者(協会けんぽ等)へ提出する必要があります。申請書は合計4ページ(協会けんぽ様式の場合)で構成され、本人記入用(2枚)、事業主(会社)記入用(1枚)、療養担当者(医師)記入用(1枚)に分かれています。
申請から初回振込までは通常2週間から1か月程度かかりますが、記載の不備や確認事項があると審査がストップし、振込がさらに1〜2か月遅延する事態に陥ります。審査落ちや支給遅延を防ぐための鉄則は以下の3点です。
- 医師の証明期間と申請期間の完全な一致:医師が「労務不能であった」と証明した期間外の日数については1日たりとも支給されません。事後証明が原則であるため、申請対象期間が経過した後に主治医に診断書の記載を依頼してください。
- 労務不能の整合性チェック:医師の証明欄における「発病の年月日」「初診日」「労務不能と認めた理由」と、本人が記載する「症状の経過」に食い違いがないか厳格に照合されます。自己判断で出勤日を隠したり虚偽の記載をしたりしてはなりません。
- 事業主証明による無給証明の確保:会社が記入するページでは、該当期間中に賃金の支払いがなかったこと(または一部支給された額)および出勤状況が証明されます。退職後の申請であっても、退職日までの期間を含む場合は元勤務先の証明が必要となります。
【プロの結論】傷病手当金を賢く活用すべき人と慎重になるべき人の判断基準
傷病手当金は、生活の困窮を防ぎながら安心して療養に専念するための正当な権利です。しかし、制度の仕組み上、受給の進め方やキャリアの選択においては明確な向き不向きが存在します。
【積極的に傷病手当金を活用して療養に専念すべき人】
- 医師から労務不能と明確に診断されており、業務復帰までに数か月以上の専門的治療や静養が必要な人
- 直近1年以上の標準報酬月額が安定しており、手当金受給によって固定費をある程度カバーできる人
- 休職期間満了まで在籍可能であり、会社の復職支援プログラム(リワーク等)を利用して原職復帰を目指す人
【申請手順や退職判断を極めて慎重に行うべき人】
- 健康保険の加入期間が1年未満で、転職直後など標準報酬月額の上限制限により給付額が想定を大きく下回る人
- 退職後の継続給付を狙うあまり、退職日当日の出勤手続きや有休消化のスケジュール管理を誤り、受給権を喪失するリスクがある人
- 傷病手当金を受給しながら雇用保険の失業手当(基本手当)を同時に受け取れると誤解している人(失業手当は「いつでも働ける状態」が受給要件であるため併給不可。受給期間の延長申請が必要)
傷病手当金は労働者の健康と生活を守る強固な盾ですが、社会保険料の支払いや将来的なキャリア設計とセットで戦略的に運用しなければ、思わぬ経済的隘路に陥る危険性を孕んでいます。
【傷病 手当 金 計算】に関するよくある質問(FAQ)
Q1:傷病手当金は申請してから実際に口座へ振り込まれるまでどのくらいかかりますか?
A1:初回の申請の場合、提出から振込まで概ね2週間から1か月程度が標準的です。ただし、書類に不備がある場合や、健康保険組合側から会社・主治医へ照会が行われた場合は2か月近くかかることもあります。2回目以降の申請は比較的スムーズに進み、2週間程度で入金されるケースが一般的です。当面の生活費として最低でも1〜2か月分の生活資金を手元に残しておくことを推奨します。
Q2:傷病手当金を受給している期間中、アルバイトや副業で少し稼ぐことはできますか?
A2:原則として受給中の副業やアルバイトは厳禁です。傷病手当金は「医師の医学的判断により労務不能であること」を支給要件としています。短時間のアルバイトであっても「労務が可能である」とみなされ、手当金の支給停止や、悪質と判断された場合は過去に遡っての返還請求・不正受給処分を受ける重大なリスクがあります。
Q3:休職期間が長引き、そのまま退職した場合、退職金を受け取ると傷病手当金は減額されますか?
A3:原則として退職金を受け取っても傷病手当金は減額されません。退職金は過去の労働に対する清算金であり、労働の対価として毎月継続して支払われる「報酬」とはみなされないためです。ただし、退職金を「年金形式」で分割受給する場合や、老齢退職年金の受給資格が発生して受給を開始する場合は差額調整の対象となるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
傷病手当金の計算は、単なる「給与の3分の2」という計算にとどまらず、標準報酬月額の決定プロセス、土日祝日を含めた支給対象日のカウント、そして社会保険料や住民税の引落としを踏まえた実質手取り額の把握まで、多角的な視点から見極める必要があります。
特に療養が長期にわたる場合、通算1年6か月の枠組みをどのように使い、復職支援や退職後の生活設計とどう接続させていくかが極めて重要な課題となります。休職が決まった段階で、自身の標準報酬月額を確認し、正確な手取りシミュレーションを行った上で、主治医や勤務先の人事担当者と密に連携を取りながら計画的な療養生活を組み立ててください。 (出典: 傷病 手当 金 計算(Yahoo!ニュース))
