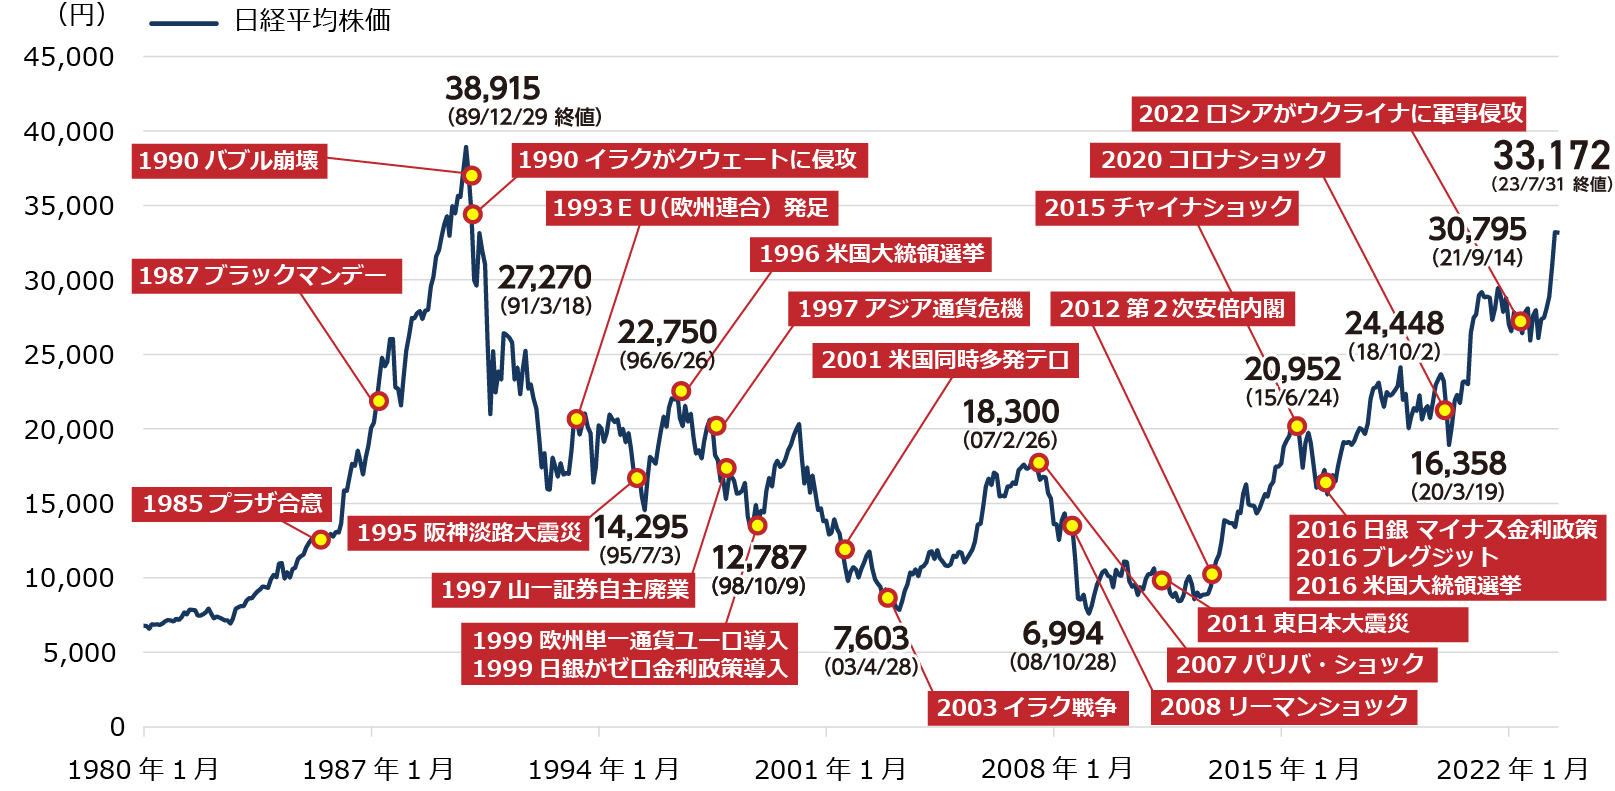
ニュース速報で「日経平均株価が大幅続伸」「過去最高値を更新」といった見出しが躍るたび、多くの生活者はスーパーのレジで手渡されるレシートを見て、言い知れぬ違和感を覚えています。円安や物価高が家計を直撃するなか、テレビの画面上で跳ね上がる株価指数と、私たちの財布の軽さのあいだには、かつてないほど深い亀裂が生じているのが現実です。
株高は本当に景気の好循環を生み出し、給料を押し上げる原動力になっているのか、それとも特定の層だけを潤す蜃気楼なのか。本稿では、日経平均株価の基礎的な仕組みから、賃金や物価へ波及するタイムラグ、さらには「株高で資産を激増させる層」と「実質的な目減りに苦しむ層」を分かつ構造的要因まで、2026年の最新経済情勢をふまえて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日経平均の上昇は輸出大手やグローバル企業の業績改善を反映しているが、日本企業の約7割を占める中小企業への賃金波及には1年から1年半以上のタイムラグが存在する。
- 要点2:「株高=好景気」とは限らず、インフレ局面における株高は現金預金のみを持つ層の購買力を実質的に奪うステルス的な格差拡大を引き起こしている。
- 要点3:日銀の追加利上げと為替の乱高下が交錯するなか、単なる市場の熱狂に踊らされず、自らの資産防衛と家計構造の見直しを迅速に行えるかどうかが将来を左右する。
【基本解説】日経平均株価が上がるとどうなる?生活・給料・物価への直接的影響
日経平均株価(日経225)とは、東京証券取引所の最上位市場であるプライム市場に上場する約1,600社超のなかから、日本経済新聞社が選定した日本を代表する主要225社の株価をもとに算出される修正平均型の指数です。グローバルファイナンシャルスクール(GFS)校長を務める市川雄一郎氏をはじめ、多くの金融専門家が指摘するように、この指数は「日本経済全体の平均」ではなく、日本を牽引するトップ企業の動向を映す鏡にすぎません。
では、この日経平均株価が上がると、私たちの暮らしには具体的にどのような連鎖反応が起きるのでしょうか。影響は大きく分けて「企業の行動」「個人の家計」「国家財政・年金」の3つのルートで波及します。
第一に、株価が上昇した上場企業は資金調達力が飛躍的に高まります。新株発行や社債の発行を有利な条件で行えるようになり、次世代技術やAIインフラ、工場新設といった設備投資、あるいはM&A(企業の合併・買収)に積極的な資金を投じることが可能になります。こうした投資活動が活発化することで、サプライチェーン全体にお金が循環し始めるのが本来のメカニズムです。
第二に、個人消費における「資産効果(ウェルス・エフェクト)」が発現します。保有する株式や投資信託の評価額が増加した富裕層や個人投資家は、心理的な余裕から高級消費財や旅行、住宅などの高額消費に踏み切りやすくなります。ただし、これは株式資産を保有している層に極端に偏る現象であり、後述する格差の温床にもなっています。
第三に、公的年金の運用基盤が強化される点です。国民の年金積立金を運用するGPIF(年金積立金管理運用独立行政法人)は、資産の約25%を国内株式に配分しています。日経平均やTOPIXの上昇は運用の含み益を大幅に押し上げ、公的年金財政の安定化という形で間接的にすべての国民へ恩恵をもたらします。
なぜ景気回復を実感できないのか?株高・インフレ・賃金のリアルデータを徹底検証
多くの生活者が「株価が上がっても景気回復の実感がまったくない」と口を揃える背景には、感情論ではない明確な統計的・構造的ギャップが存在します。最大の問題は、インフレ率と名目賃金上昇率のせめぎ合い、そして大企業と中小企業の圧倒的な企業体力差です。
| 分析項目 | 詳細・数値データ(2024–2026年動向) | 過去の基準・比較相場 | 編集部の見解・実質的影響 |
|---|---|---|---|
| 春闘賃上げ率(大企業) | 5.1%〜5.3%水準を維持 | 過去30年の平均:約2.0%前後 | 歴史的な高水準。輸出型・大手製造業を中心にボーナスへ即座に反映。 |
| 中小企業の賃上げ率 | 3.2%〜3.7%程度にとどまる | 大企業との格差:通常0.5%以内 | 原材料やエネルギーコストの価格転嫁が追いつかず、防衛的賃上げが限界。 |
| 消費者物価指数(生鮮除く) | 前年比+2.5%〜3.0%前後で高止まり | 日銀ターゲット:安定的な2.0% | 食料品・日用品の値上げが生活費を直撃。名目賃金の上昇分を相殺する。 |
| 家計の金融資産構成比 | 現金・預金が約51%(日銀資金循環統計) | 米国の現金比率:約12〜13% | 株高の恩恵を受けられない層が国民の過半数を占め、インフレ負けが進行。 |
厚生労働省の「毎月勤労統計調査」が示す通り、額面の給与である名目賃金が上がっていても、物価上昇のスピードがそれを上回る期間が長期化したため、実質賃金はマイナス圏を漂い続けました。株価が過去最高水準を更新するニュースが流れても、スーパーで卵や食用油、野菜の価格表を見る消費者にとっては、「株高=物価高の象徴」としか映らない構造的な理由がここにあります。
【儲かる人vs損する人】資産格差を決定づける「株高の恩恵」の分水嶺
株高局面において、利益を享受する層と不利益を被る層の二極化は、本人の努力や労働時間ではなく「保有する資産のポートフォリオ構造」によって冷酷なまでに決定づけられます。
株高で圧倒的に儲かるのは、事業法人の創業一族、富裕層、そして新NISAなどを早期に活用して給与の一部をインデックスファンドや高配当株に回してきた層です。資本主義の基本原則として、経済成長やインフレ局面では資本収益率(r)が経済成長率・賃金上昇率(g)を上回るというトマ・ピケティの命題通り、企業の生み出した付加価値はまず配当金や自社株買いを通じて株主へと還元されます。
一方で、実質的に損失を被っているのが「預金至上主義」を貫く無投資層です。日銀の追加利上げによって普通預金金利が0.1%〜0.2%程度に引き上げられたところで、物価が年2.5%で上昇し続ければ、銀行口座にある現金の購買力は毎年2%以上確実に毀損していきます。1,000万円の預金は、数字の上では1,000万円のままでも、10年後には実質800万円程度の買い物しかできなくなる計算です。
さらに、株高の恩恵を受ける大企業勤務の会社員と、価格転嫁に苦しむ中小零細企業の従業員とのあいだでも、手取り収入の伸びしろに大きな隔絶が生じています。株高はすべての日本人を平等に潤す雨ではなく、特定の受け皿を持つ者にだけ注ぎ込まれる仕組みになっているのが現実です。
円安と株高の複雑なカラクリ|為替介入と金利引き上げがもたらす転換点
「なぜ日本経済の実態が芳しくないのに、日経平均株価ばかりが上がるのか」という疑問の答えは、円相場と外国人投資家の売買動向に隠されています。
日経平均株価に採用されている企業の多くは、トヨタ自動車や東京エレクトロン、ソニーグループをはじめとする巨大な多国籍企業です。これらの企業は売上高の半分以上を海外市場で稼ぎ出しています。そのため、為替が円安に1円振れるだけで、海外で得たドル建ての利益が日本円に換算された際に自動的に数百億円規模で膨らみます。国内の消費が冷え込んでいても、「円安効果による見かけ上の過去最高益」が演出しやすい体質なのです。
また、東証プライム市場の売買代金の約6割から7割を占めるのは海外の機関投資家です。ドルを基軸通貨とする外国人投資家から見れば、歴史的な円安によって日本の資産は「割安なバーゲンセール」に見えます。外国人買いが株価を押し上げ、それがさらなる円安を呼び込むというスパイラルが、近年の株高を後押ししてきました。
しかし、日銀がマイナス金利解除に続いて断続的な追加利上げへと舵を切り、為替介入や米国の金利動向によって為替が急激に円高方向へ巻き戻される局面では、この方程式は一気に逆回転を始めます。輸出企業の利益押し上げ効果が剥落し、株価の調整圧力が強まるという二面性を理解しておく必要があります。
【実態検証】街頭インタビューと現場の声から見えた「リアルな歪み」
金融市場の熱狂とは裏腹に、市井の人々が感じている空気感は極めて冷静、あるいは冷ややかです。大手ポータルサイトのコメント欄や知恵袋、SNS上では、日経平均の節目突破が報道されるたびに以下のようなリアルな本音が噴出しています。
「株価が4万円を超えた、過去最高値だと騒いでいるが、私の手取りは20万円台のまま。昼休みの外食を諦め、コンビニの500円弁当すら躊躇しておにぎりを持参している。どこの国の話をしているのか実感が湧かない」(30代・物流関連勤務)
「会社の業績は良く、ボーナスは過去最高が出た。しかし、同時に住宅ローンの固定金利見直しや光熱費・教育費の引き上げが重なり、自由に使えるお金は数年前よりむしろ減っている。資産運用をしていなかったら完全に生活苦に陥っていた」(40代・IT企業課長)
「年金暮らしの身には株高など何の恩恵もない。年金の支給額改定は物価上昇率に追いつかず、食料品店に行くたびに容量が減らされた実質値上げの商品ばかり。株高を喜んでいるのは一部の金持ちだけではないか」(70代・無職)
これらの生々しい声が浮き彫りにしているのは、株高がもたらす好影響が「給与という労働の対価」を通じて分配されるまでには長期間のタイムラグがあるのに対し、原材料費高騰や円安に起因する「物価高という痛み」は即座に全世帯へ降りかかるという非対称性です。この時間差こそが、国民の景気実感を著しく悪化させている最大の元凶と言えます。
一般に知られていない盲点とネットの誤解
ネット上やビジネスパーソンの会話で頻繁に見られる「株高」にまつわる誤解のなかでも、特に是正すべき3つの盲点を解説します。
誤解①:「日経平均株価が上がれば、日本経済全体が成長している」
これは完全な誤謬です。日経平均は前述の通りわずか225銘柄の株価指数の加重平均であり、特にファーストリテイリング(ユニクロ)や東京エレクトロン、ソフトバンクグループといった一部の値がさ株(株価が高い銘柄)の動きに極端に影響を受けます。これらの数社が急騰するだけで、日本国内の何万社という中小企業が疲弊していても日経平均だけは跳ね上がることがあります。
誤解②:「株高になるとインフレになる(インフレの原因は株高である)」
因果関係が逆です。株式は不動産と同じく「実物資産」の性質を併せ持つため、通貨の価値が下落するインフレ局面において、モノの価値の上昇とともに企業の保有資産や収益の名目価格が引き上げられ、結果として株価が連動上昇します。株高が物価高を引き起こしているのではなく、インフレから資産を防衛しようとする資金が株式市場に逃避している側面が強いのです。
誤解③:「株を買っていない自分には、株価がいくらになろうと無関係」
「投資をしていないから株高の恩恵も受けないが、損もしない」という考え方は最も危険な罠です。世界的なマネーサプライ(通貨供給量)の増大と株高の裏側で、現金預金の価値は猛烈な勢いで目減りしています。何もしないこと自体が、実は「現金という単一のハイリスク資産に全力投資している」ことと同義であり、インフレ社会においては最大の機会損失と実質的資産喪失を招きます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
株高が続き、インフレと金利上昇が共存する現在の経済環境において、どのような行動様式を取るべきかは個人の財務状況によって明確に分かれます。
積極的に資産配分を見直すべき人(向いている人):
金融資産の8割以上を銀行預金のまま放置しており、定年退職まで10年以上の時間的猶予がある現役世代です。この層は、日経平均株価の短期的な乱高下に一喜一憂することなく、新NISA制度などを活用して全世界株式(オルカン)や日経平均インデックスなどを毎月一定額積み立てる「時間分散」を直ちに開始すべきです。現金の購買力低下を株式の成長力でヘッジ(相殺)することが不可欠となります。
手元の現金比率を厚くし、慎重になるべき人(注意すべき人):
3〜5年以内に住宅購入の頭金、子どもの大学進学費用、事業の運転資金など、使途が決まっている使ってはいけない資金を抱えている層です。「株高で周りが儲かっているから」と焦り、生活防衛資金を取り崩して日経平均の個別銘柄や高レバレッジの金融商品に飛びつくことは厳禁です。日銀の追加利上げや地政学リスクにより、市場が急変した際に耐えきれず、最悪の底値で狼狽売りを余儀なくされるリスクがあります。
【日経平均株価が上がるとどうなる】に関するよくある質問(FAQ)
Q1:日経平均株価が上がると、私たちの毎月の基本給(ベア)も上がりますか?
A1:直ちには上がりません。株高で企業業績が向上した場合、まず最初に増額されるのは「決算賞与」や「半期ボーナス」といった業績連動給です。一度上げると容易に引き下げられない「基本給のベースアップ」に踏み切るには、経営陣が持続的な収益拡大に確信を持つ必要があり、通常は1年以上の業績確認期間を要します。また、中小企業の場合は親企業からのコスト転嫁の容認が前提となるため、さらに長い時間を要します。
Q2:円高になると、日経平均株価は必ず暴落してしまうのでしょうか?
A2:短期的には下落圧力が強くかかりますが、必ずしも長期的な暴落を意味しません。過去のデータでは急激な円高は輸出企業の利益見通しを悪化させ、売り材料となります。しかし、輸入コストの低下によって国内の食料品やエネルギー価格が落ち着き、実質賃金がプラス転換して個人消費が回復すれば、今度は内需主導の健全な株高へと質的な転換を遂げることが可能です。
Q3:投資初心者ですが、日経平均連動の投信と全世界株式(オルカン)はどちらを買うべきですか?
A3:長期の資産形成を前提とするなら、まずは「全世界株式(オルカン)」や「S&P500」を資産の主軸に据えるのが金融理論上の王道です。日経平均は構成銘柄が225社に限定されており、特定のハイテク株や輸出株の比重が大きいため、地域分散の観点からは単一国のリスクを抱えます。日本経済の再生や国内企業のガバナンス改革に期待する場合は、ポートフォリオの10%〜20%程度を日経平均やTOPIXに配分するのがバランスの良い手法です。
Q4:日経平均が今後下落した場合、一般市民の生活にはどのような悪影響が出ますか?
A4:株安が進むと、企業の新規採用の抑制やボーナスの削減、資産効果の逆回転による高額消費の冷え込みが起こります。さらに、企業のマインドが冷え込むことで賃上げの機運が腰折れする危険性があります。ただし、投機マネーの流出に伴って過度な円安が是正された場合、輸入物価の沈静化という恩恵を生活者が享受できるという側面もあります。
まとめ:今後の動向と失敗しないための判断基準
日経平均株価の推移は、日本経済のすべてを物語る万能の指標ではありません。それはあくまで「資本主義の最前線で戦うグローバル巨大企業の収益力」と「世界中から流入する投資マネーの力学」を映し出したひとつの数値にすぎません。
株高が報じられる一方で生活実感との乖離が叫ばれる本質は、インフレと資産価格の上昇に対して、自らの家計が「守りの預金」に偏りすぎているか、それとも「攻めの資本参加」を取り入れているかという構造の違いにあります。ニュースの数字にただ一喜一憂し、取り残されたような焦燥感を募らせる必要はありません。
自らの給与収入の動向を冷静に見極めつつ、物価上昇に負けない資産形成の仕組みを淡々と構築すること。市場の過熱感や金融政策の転換点に備えて適切な生活防衛資金を確保し、情報に流されない自律的なマネープランを堅持することこそが、激動の経済を生き抜く最も確実な処方箋です。 (出典: 日経 平均 株価 が 上がる と どうなる(Yahoo!ニュース))
