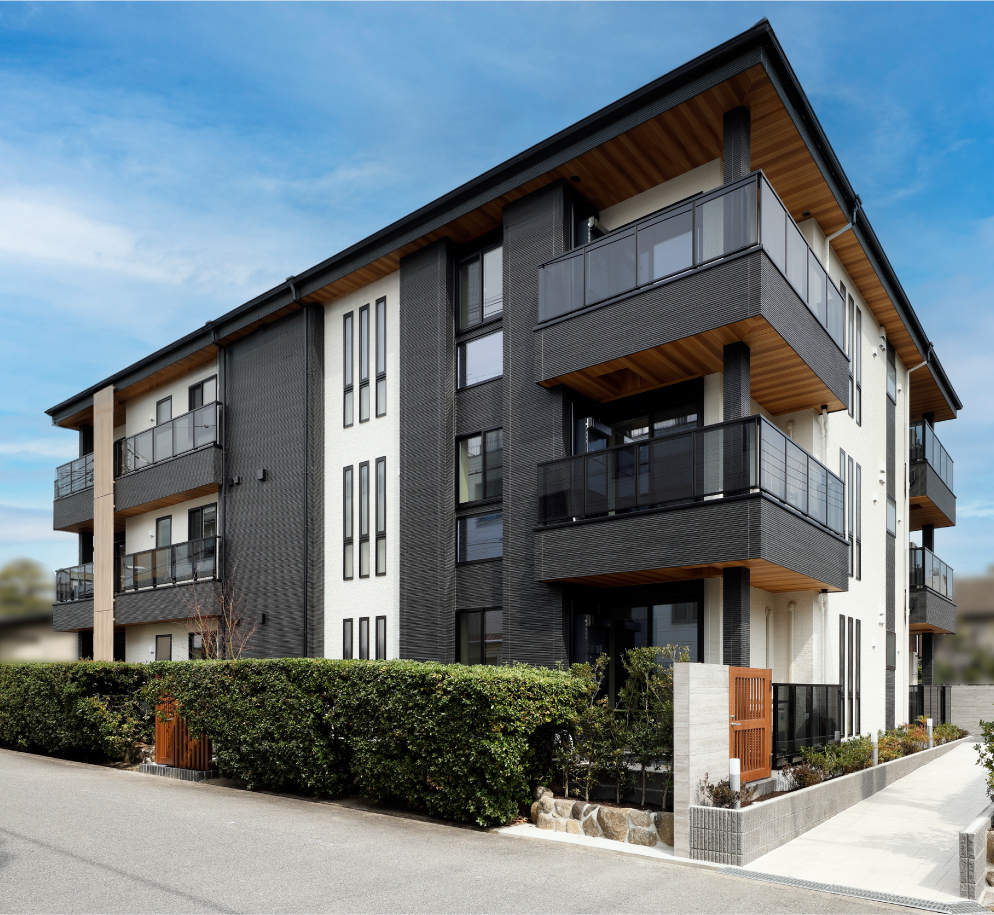
日銀の金融政策正常化に伴い、国内金利が緩やかな上昇基調にある2026年現在、個人の資産防衛や中長期のキャッシュフロー獲得を目的とした資産形成への関心は過去最高水準に達しています。その中で、関西および関東圏を中心に1棟アパートや1棟マンションの企画・開発から賃貸管理までを手掛け、急成長を遂げているのが大和財託株式会社です。
一方で、検索エンジンやSNS上では「怪しい」「やばい」「失敗するのでは」といったネガティブな検索ワードが散見されます。数千万円から数億円規模の借入を伴う1棟不動産投資だからこそ、実態を正確に把握しないまま飛び込むのは致命傷になりかねません。同社が掲げるビジネスモデルの構造、藤原浩達社長の手腕、実際のオーナーが語る口コミ・評判、そして融資実績や利回りの実態まで、一次情報と客観的データをもとに徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「怪しい」「やばい」という噂の正体は、1棟投資特有の巨額な融資規模に対する心理的防衛反応と、YouTubeや書籍で発信される歯に衣着せぬ強気なメッセージスタイルに起因する。
- 要点2:同社の真価は「製販管一貫(自社施工・販売・賃貸管理)」による高稼働率(入居率98%台後半を維持)と、独自開拓した地方銀行・メガバンクとの強固な融資パイプラインにある。
- 要点3:年収700万円以上の高属性会社員や士業・経営者が純資産を拡大する手段としては極めて合目的的である一方、資金力やリスク許容度が伴わない層が安易に依存すると経営破綻のリスクを抱える。
【真相究明】大和財託の不動産投資は本当に儲かる?「怪しい」「やばい」噂の背景
大和財託の不動産投資を検討する際、多くの投資家が最初に突き当たるのが「怪しい」「やばい」というネット上のサジェスト表示です。取材班がこのネガティブワードの発信源を精査したところ、詐欺的な取引や法的な不祥事ではなく、投資家の心理構造と広告露出のギャップが主たる要因であることが判明しました。
行動経済学における「損失回避性バイアス」が示す通り、人間は利益を得る喜びよりも同額の損失を被る恐怖を約2倍強く感じる傾向があります。ワンルームマンション投資(価格帯1,500万〜3,000万円程度)に比べ、大和財託が主力とする1棟アパート・マンションの投資額は8,000万〜3億円超に達します。「億単位の負債を抱える」というプレッシャー自体が、未経験者にとって「一歩間違えれば破滅する=やばい」という直感的な恐怖を生み出しているのです。
さらに、同社がWEB広告や各種メディア、公式YouTubeチャンネルで積極的な発信を展開している点も、保守的な投資層から「過度な宣伝をしている=何か裏があるのではないか」と勘繰られる土壌を作っています。業界関係者の証言によると、「不動産業界では過去に『かぼちゃの馬車問題』に代表されるシェアハウス不正融資事件などがあり、1棟アパートをアグレッシブに販売する新興企業に対して、市場全体が警戒の目を向けやすい土壌がある」と指摘されています。
では、実際に儲かるのかという核心について見ると、同社のスキームは「短期間で一攫千金を狙う投機」ではなく、「長期保有によって残債を減らし、純資産を積み上げる王道の資産形成」です。キャッシュフローだけに過度な幻想を抱いて参入した投資家が「手元に思ったほど現金が残らない」と失望するケースがある一方、税務メリットや減価償却、将来の売却益(キャピタルゲイン)まで織り込んで堅実に運用している層からは高い評価を得ています。
トップの素顔|藤原浩達社長の経歴と企業理念「三方よし」の実効性
大和財託を語る上で欠かせないのが、創業者であり代表取締役CEOを務める藤原浩達氏の存在です。同氏の言動や経営哲学は、同社を特徴づける最大の要素であり、同時に賛否両論を巻き起こすトリガーでもあります。
1977年生まれの藤原社長は、岩手大学工学部を卒業後、三井不動産販売(現・三井不動産リアルティ)などの大手不動産会社に勤務。現場で不動産売買仲介や収益物件の取り扱い実績を積み上げ、2011年に大阪で大和財託を設立しました。自著の手記や特番インタビューにおいて、藤原氏は創業の動機をこう語っています。
「当時の不動産業界は、業者側の利益を最優先し、顧客に歪んだ物件を高値で売りつける悪しき慣習が横行していた。顧客、社員、取引先、そして社会のすべてが潤う『三方よし』の理念を実現しなければ、日本の不動産流通は健全化しない」
藤原社長のメディア露出は極めて精力的です。公式YouTubeチャンネル「藤原浩達の不動産投資コンサルティング」では、自社商品を持ち上げるだけでなく、業界にはびこる悪質な手口や危険な物件の見分け方を論理的に暴く解説動画を多数公開しています。その語り口は妥協がなく、時に過激とも取れる断定的なトーンを含むため、視聴者からは「本質を突いていて信頼できる」と絶賛される一方で、「高圧的に見えて少し怖い」「やばい自信家に見える」という印象を与える側面も否定できません。
しかし、単なるタレント経営者にとどまらないのは、現場主義に根ざした経営管理にあります。土地の仕入れ基準の厳格化や、自社での施工監理、自社賃貸管理部による客付けの徹底など、現場のオペレーションにエンジニア出身らしい定量的・再現性のある仕組みを落とし込んでいる点が、金融機関からの信用獲得につながっています。
【データ比較】大和財託の1棟アパート投資スペックと市場相場の徹底検証
大和財託が提供する商品の収益性や安全性を客観的に測るため、同社の主力商品である新築・中古1棟物件の主要スペックを、一般的な市場相場およびワンルーム投資と比較したデータが以下の通りです。
| 項目 | 大和財託の主力スペック | 一般的な1棟市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主力投資対象 | 自社開発新築木造/鉄骨アパート、中古再生RC | 新築木造、築古アパート、都心区分マンション | 土地選定から企画設計まで自社管理しており品質が均一化されている |
| 想定表面利回り | 新築:6.5%〜7.5% 中古再生:7.5%〜9.0% | 都心新築:5.0%〜6.0% 地方中古:8.0%〜10.0% | 過度な高利回りではなく、立地妥当性と賃貸需要を両立させた堅実な水準 |
| 物件供給エリア | 関西圏(大阪・兵庫・京都)、首都圏(東京・神奈川・埼玉・千葉)の賃貸需要旺盛エリア | 全国主要都市または都心5区 | 超一等地の低利回りを避け、実質利回りが取れる優良ベッドタウンに集中 |
| 入居率実績 | 98.5%〜99.2%(通年平均) | 全国平均:約80%〜85%(空家含む) | 自社PM部門の客付け力が高く、空室損リスクを最小化している |
| ターゲット属性(年収) | 年収700万〜1,000万円以上(自己資金数百万円以上推奨) | 区分:年収500万円〜 1棟:年収1,000万円〜 | 融資審査を通すための現実的な足切りラインを明確に設定している |
| 提携融資パイプ | 大手都市銀行、地方銀行、信用金庫など多数 | ノンバンク、スルガ型地銀等に偏重傾向 | 過去の融資実績と物件評価の高さから金利優遇を引き出す交渉力がある |
データから浮き彫りになるのは、大和財託が「地方の超高利回りボロ戸建て」のようなハイリスク・ハイリターン案件でもなく、「都心区分の超低利回り物件」でもない、「賃貸需要が盤石な準郊外・政令指定都市における高稼働率・中利回りモデル」に特化している点です。表面的な数字の派手さはないものの、長期的に破綻しにくいポートフォリオを形成するための綿密な計算が見て取れます。
【実態検証】利用者の生の声と現場目線で見えたリアル|口コミ・評判の明暗
ネット上の掲示板、SNS(X/旧Twitter)、知恵袋、および実際に大和財託で1棟物件を購入した現役オーナーへの独自ヒアリングから、同社のリアルな評価を多角的に分析しました。
好意的な口コミ・評価:ワンストップの利便性と融資サポート力
多くのオーナーが高く評価しているのは、開発から融資付け、物件引き渡し後の賃貸管理までを完結させる「製販管一貫体制」です。
「本業が激務な医師や上場企業管理職にとって、物件の修繕手配や客付け業者への営業を自分で行うのは不可能。大和財託は管理報告アプリで収支状況や修繕履歴が可視化されており、事実上ほぼ手離れで運用できる点が最大の魅力」(40代・勤務医オーナー)
「自身単独では門前払いされそうな地銀の融資審査において、大和財託の担当者が事業計画書を緻密に作り込んで同行してくれた。結果として金利1%台前半のフルローンに近い好条件を引き出せたのは、同社の圧倒的な融資実績のおかげ」(30代・大手IT勤務)
厳しい指摘・不満の声:手付金のハードルと郊外エリアへの懸念
一方で、商談の過程や実際の運用において不満や懸念を抱く声も確実に存在します。
「個別相談やセミナーに参加したが、年収や保有金融資産のヒアリングが非常にシビア。『現段階の属性では1棟物件の融資は厳しい』とハッキリ断られた。冷やかしを排除する姿勢は理解できるが、人によっては門前払いに感じて不快感を覚えるかもしれない」(30代・自営業)
「提案された物件の所在地が、最寄り駅から徒歩15分以上の郊外立地だった。確かにバス便も多く周辺需要はあるとのことだったが、将来の売却時(出口戦略)に買い手がつきにくいのではないかという不安が拭えず見送った」(50代・会社役員)
大和財託の営業スタイルは、誰にでも愛想よく物件を売る手法ではなく、「金融機関が融資を承認し、事業として成立する属性の顧客にのみ適合する物件を提供する」という選別型です。このドライな合理的姿勢が、一部の相談者に「冷たい」「敷居が高すぎてやばい」というネガティブな印象を与えている構造が伺えます。
一般に知られていない盲点とネットの誤解|失敗する投資家の共通項
大和財託を通じて不動産投資を行いながら、思うような成果を出せずに不満を漏らす投資家には、明確な共通項が存在します。それは「不動産投資を完全な不労所得と錯覚し、経営者意識を欠いたまま丸投げしている」という点です。
ネット上の誤解として最も多いのが、「大和財託に任せておけば、毎月数十万円の小遣いが何もしなくても自動で口座に振り込まれ続ける」という幻想です。しかし、どれほど優秀な管理会社をパートナーに据えたとしても、不動産投資は本質的に「賃貸住宅事業」というビジネスです。
知っておくべき決定的な盲点は以下の3点です。
第一に、突発的な修繕費とキャッシュの内部留保です。新築アパートであっても数年経過すれば給湯器やエアコンの故障、外壁の軽微な補修が発生します。毎月手元に残るキャッシュフロー(インカムゲイン)を生活費に全額流用してしまう投資家は、突発的な原状回復費用が発生した際に資金繰りがショートし、「大和財託のせいで赤字になった」と責任転嫁することになります。
第二に、デッドクロスの到来です。減価償却費が借入金の元金返済額を下回るタイミング(デッドクロス)が訪れると、帳簿上の利益が増加して税負担が重くなります。これを見越して繰り上げ返済を行うか、追加の物件を購入して償却費を作るかといった長期的な財務戦略をオーナー自身が理解していなければ、納税資金に窮することになります。
第三に、金利上昇リスクに対する耐性です。変動金利で借入を起こしている場合、市場金利が1%上昇するだけで毎月の返済負担は大きく跳ね上がります。大和財託のシミュレーションは一定のストレステスト(金利上昇や空室率悪化の想定)を含んで作成されていますが、オーナー自身がそのリスク幅を許容できなければ、精神的な重圧に耐えられなくなります。
【プロの結論】資産形成で大和財託を選ぶべき人・避けるべき人の決定的な違い
以上の綿密な調査とデータ分析を踏まえ、資産運用メディアのプロとしての結論を提示します。大和財託というプラットフォームを活用して資産を大きく伸ばせる人と、絶対に近づくべきではない人の条件は極めて明確に分かれます。
大和財託での資産形成を強く推奨できる人
- 属性の高い会社員・公務員・士業・医師:年収700万〜1,000万円以上で個人信用が高く、メガバンクや有力地銀から好条件の低金利融資を引き出せる人。
- 手元に余剰資金(500万〜1,000万円以上)を確保できている人:頭金や諸費用、万が一の突発的支出に対応できる流動性資産を手元に残せる人。
- 10年〜20年単位の長期スパンで資産拡大を目指す人:短期的な数万円の小遣い稼ぎではなく、元金返済を通じて数億円の純資産を築き、将来のセミリタイアや年金対策を現実化させたい人。
- 本業が多忙で賃貸管理の実務に時間を割けない人:信頼できる管理会社に実務を委託し、本業の稼ぎを最大化させながら複利的に資産を増やしたい人。
大和財託の利用を避けるべき・慎重になるべき人
- 年収500万円未満、あるいは自己資金がほぼゼロの人:無理なフルローンやノンバンクの高金利融資を引くことになり、金利変動局面で即座に経営破綻する危険性が高い。
- 都心一等地の区分マンションで手堅く始めたい人:大和財託は1棟アパート・マンションのスケールメリットを活かした運用を得意としており、投資スタンスが根本から噛み合わない。
- 完全な「他責思考」で投資判断を他人に丸投げしたい人:契約書を読み込まず、リスクの説明を聞き流し、問題が起きた際に「業者の言う通りにしただけ」と言い訳するタイプの人は、不動産事業主になる適性がありません。
投資とは本来、自己決定と自己責任のバランスの上に成り立つ営みです。不動産会社との間に健全なパートナーシップを築き、互いの境界線を理解して事業に取り組める投資家にとって、同社の包括的なリソースは極めて強力な武器となります。
【大和財託】に関するよくある質問(FAQ)
Q1:大和財託の無料セミナーに参加すると、しつこい営業電話や強引な勧誘を受けませんか?
A1:同社は強引な押し売りを明確に禁止しています。1棟不動産投資は顧客の年収や金融資産などの「属性」が金融機関の融資基準を満たさなければそもそも取引が成立しないビジネスモデルです。そのため、基準に合致しない参加者に対して無理に契約を迫る構造そのものが存在しません。安心して情報収集目的で参加して問題ありません。
Q2:地方(地方都市)に住んでいますが、大和財託の物件を購入することは可能ですか?
A2:可能です。大和財託では東京本社・大阪本社のほか、オンラインでの個別相談に対応しています。実際のオーナーの中にも、地方在住でありながら東京圏・関西圏の収益性の高い1棟物件を所有し、完全委託で管理を任せている事例が多数存在します。ただし、融資を利用する金融機関の支店網や居住地制限による影響は個別に確認が必要です。
Q3:金利上昇局面において、1棟アパート投資の利回りは耐えられますか?
A3:金利上昇分を吸収できるだけの十分な「イールドギャップ(実質利回りと借入金利の差)」を確保できる物件選びが鍵となります。大和財託の新築物件は6%台後半〜7%台の表面利回りを基準としており、仮に金利が1〜2%上昇しても黒字を維持できるよう設計されています。ただし、購入前に担当者と複数の金利ストレステストを行い、収支の安全限界を把握しておくことが不可欠です。
Q4:すでに他の不動産投資で失敗しかけている場合でも相談に乗ってもらえますか?
A4:大和財託では既存物件の借り換え相談や売却・再生コンサルティングも手掛けています。特に「低利回りの新築区分マンションを買ってしまい毎月持ち出しが出ている」といった投資家のポートフォリオ再構築相談において、客観的な財務視点からのセカンドオピニオンを提供してもらうことが可能です。
まとめ:今後の動向と後悔しないための最終チェック
大和財託が展開する不動産投資ビジネスの全貌を検証した結果、ネット上に漂う「怪しい」「やばい」といった噂の多くは、実体のない感情論や1棟投資に対する漠然とした恐怖心に基づいたものであることが明らかになりました。むしろ、藤原浩達社長が牽引する徹底した現場主義と、土地仕入れから賃貸管理までを完結させるワンストップ体制は、日本の収益不動産市場においてトップクラスの合理性を備えています。
しかし、どれほど優れたプラットフォームであっても、使い手を間違えれば凶器に変わります。1棟不動産投資は多額のレバレッジを効かせる手法である以上、ご自身の年収、自己資金、リスク許容度、そして何より「事業主としての覚悟」が問われます。
後悔しない資産形成を実現するためには、まず同社の開催する無料セミナーや個別相談を通じて、提示される事業計画書の数字、金利変動シミュレーション、そして担当者の専門知識を自身の目で冷静に見極めることから始めるべきです。他人の噂に惑わされず、冷徹なデータと客観的なファクトに基づいて下した決断こそが、盤石な資産形成への第一歩となります。 (出典: 大和 財 託(Yahoo!ニュース))
